

本土能量饮料竞争激烈是在华“暂停”的主要原因之一
被视为红牛“挑战者”的燃力士,其母公司Celsius上演了戏剧性一幕。
近日,这家知名能量饮料公司宣布了系列高层变动,包括总裁离任、新设首席业务转型官职位等等。此前,由于业绩不及预期,市值近500亿的Celsius股价大跌18%。2025年,Celsius的营业收入约为25.15亿美元(约合人民币183亿元)。
今天,小食代还留意到,在2017年高调进入中国市场后,燃力士在华业务已悄然“按下了暂停键”,包括与独家代理商启丰食品的合作也有了变化。
下面,我们就一起看看。
高层调整
本周一,Celsius宣布了系列高层变动。其中,总裁兼首席运营官Eric Hanson已经离开公司。Celsius称,自2025年初上任以来,Hanson帮助公司从战略合作中挖掘了更多价值,并优化了近期收购项目整合。
同时,Celsius任命了两位新高管:公司北美销售执行副总裁Tyler Bohannon被任命为首席商务官,负责公司所有品牌的终端销售、重点零售商客户、收入增长管理等工作。
公司原首席客户官Tony Guilfoyle已于7月出任新设立的首席业务转型官一职,工作重点在于加强跨职能执行、提升卓越运营、支持人工智能的应用,以及构建必要能力。
“Tyler和Tony在帮助Celsius实现规模化发展上都发挥了重要作用。Tyler帮公司建立了强大的商业团队,并深化了与百事集团的合作关系;Tony则帮助公司加强了运营执行。”Celsius董事长兼首席执行官John Fieldly
说,相信两人将能更好支持公司整体能量饮料组合的持续增长。
本次突然调整,导火索是日前发布二季度业绩后公司股价骤跌,持有该公司约4.7%股份的亿万富豪Russ Savage公开表达了对现任管理层的不满。
“CEO、COO、品牌经理和营销经理都需要被解雇。”他说,自己自愿担任该公司的CEO。他指出,Celsius的领导层已经失去投资者信心、存在管理层过多、成本高、无问责等问题,而自己此前已私下提出成本和营销建议未被重视。
Celsius是美国能量饮料市场的“黑马”。该公司成立于2005年,凭借健康化的差异定位出圈,比如配方主打0糖0卡、声称能促进代谢与燃脂等,一跃成为美国能量饮料第三大品牌,与红牛、魔爪一较高下。
“
“我们是十多年来第一个在美国市场份额突破10%的(新兴)能量饮料品牌。”公司CEO John Fieldly曾在2024年时说。
快速增长的Celsius也得到不少明星股东加持。公开报道显示,早在2015年,李嘉诚旗下维港投资就入股。2023年初,维港投资大幅减持Celsius,持股比例由2020年
2月14日申报的13.2%大幅降至4.39%,减持后仍持有约334万股股份。
2022年,百事公司以约5.5亿美元获得Celsius约8.5%股权,并签订长期分销协议。2025年,双方合作深化,百事方面斥资
5.85亿美元将持股比例增加至约11%。与此同时,Celsius从百事集团手中拿下了能量饮料Rockstar在美国和加拿大的经营权。
在华变化
在中国市场,Celsius旗下的“头牌”燃力士则暂时停下了脚步。“启丰今年没做燃力士了。”今天,一位知情人士告诉小食代。启丰是燃力士在中国市场的独家代理商。
小食代介绍过,2019年1月,燃力士与启丰食品科技(北京)有限公司(下称启丰)签订了投资许可及偿还协议,启丰被授予在中国制造、营销和推广燃力士品牌产品的独家许可权,协议期限为50年。
资料显示,在中国市场,燃力士依然主推其标志性的“秒燃配方”,目标场景与传统能量饮料的长途驾驶有所区别,瞄准了运动健身、办公、欢聚、户外旅行。除了能量饮料,燃力士在中国还推出过固体饮料及电解质饮料、气泡水。
目前并不清楚,启丰与燃力士是否提前结束了合作。今天,小食代拨打工商资料上的启丰公司电话进行查询,但电话已为空号。
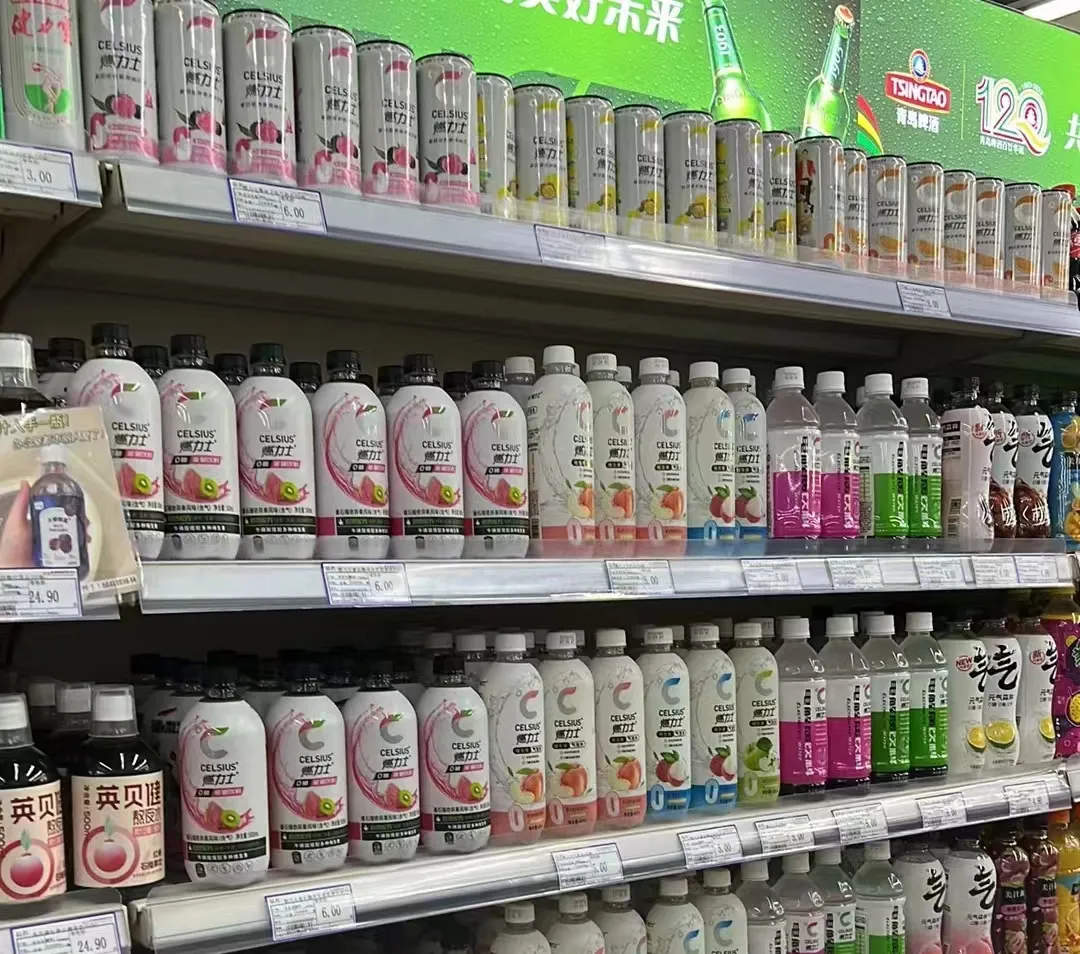
来自市场上的种种迹象则表明,燃力士的产品正慢慢淡出。
小食代留意到,在京东、淘宝,曾经的燃力士旗舰店已经搜索不到。在抖音、京东,虽然仍有第三方卖家在销售燃力士饮料,但均为临期产品,保质期到今年10月。
此外,在微信平台,两个认证为“启丰食品科技(北京)有限公司”的账号“CELSIUS燃力士”、“燃力士”的最后一次更新分别为2025年4月、2022年3月。这些账号连接的小程序商城均已下架燃力士产品,而其中一家还在售卖天丝红牛。
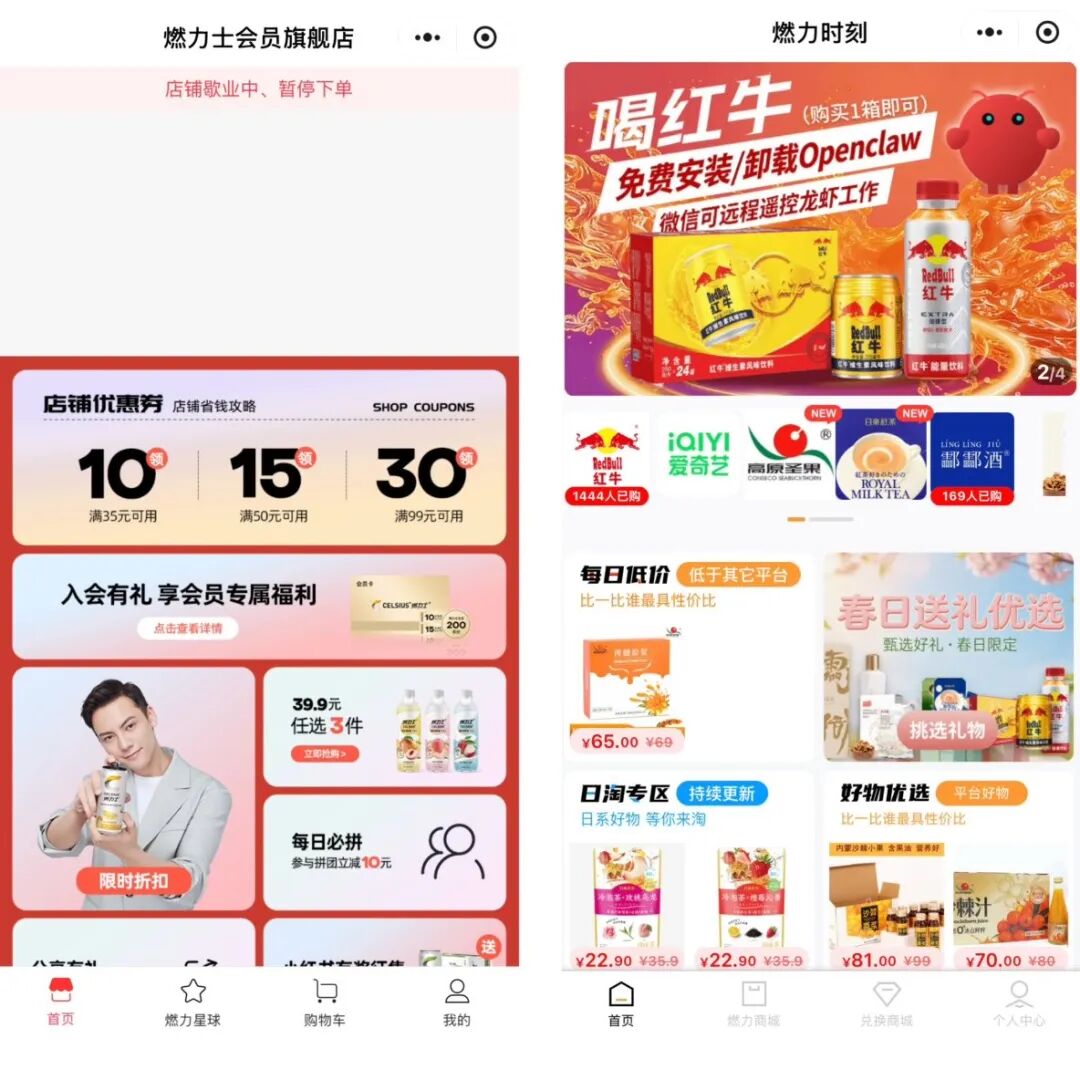
资料显示,2017年,启丰创始人王睿成立了普盛食品,2019年成为泰国天丝中国总经销,承销红牛安奈吉饮料,
2019年10月开始独家承销红牛风味饮料等产品。不过在今年6月,天丝已宣布终止与普盛食品的独家经销协议。
对于燃力士在华按下“暂停键”,马上赢市场调查首席运营官刘巍巍今天指出,本土能量饮料竞争激烈是主要原因之一。目前,国内能量饮料呈现高集中度格局,新品牌难以撼动,如果无法找到独特定位便难以生存,且消费者对能量饮料的品牌粘性较高,属于不好拉新的品类。
据“马上赢”数据显示,去年,按销售额份额计算,排名前五的集团包括东鹏、华彬、天丝、中沃、达利,合共占据约93%份额。
刘巍巍还指出,能量饮料对经销商及渠道控制力有着较高要求,这项能力也需要长时间积累。
“能量饮料特渠占比高,这种渠道的控价和防串货压力更大、难度更高。有些品牌为了激励发展会给一些特渠独立的价格政策、激励政策,如果特渠的价格体系低于零售渠道,就很可能有经销商在特渠套完补贴后,再把货串到其他零售渠道,一方面挤压了非特渠经销商本来的生意,另一方面也损害了品牌价盘。”刘巍巍说。
敦促变革
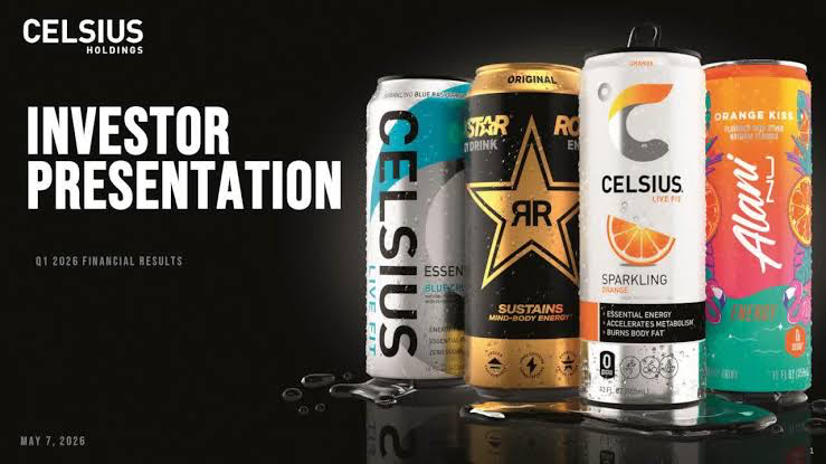
回到全球业务。目前,Celsius不仅经营着同名品牌,还包括Rockstar北美业务,以及去年新收购能量饮料、瞄准女性群体的Alani Nu。据公司官网显示,截至2025年12月28日
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM