
水饮市场并没有结束增长,只是增长已经不再平均
作者丨殷传家 校审丨葛畅 排版丨殷传家
2026年上半年,水饮市场并没有想象中那么冷。
国家统计局数据显示,上半年限额以上单位饮料类零售额同比增长
6.0%,同期商品零售额仅增长1.1%。从消费端看,饮料依然是今年少数保持较快增长的品类之一。
但把视线从市场大盘移到企业财报,情况就没有这么整齐了。
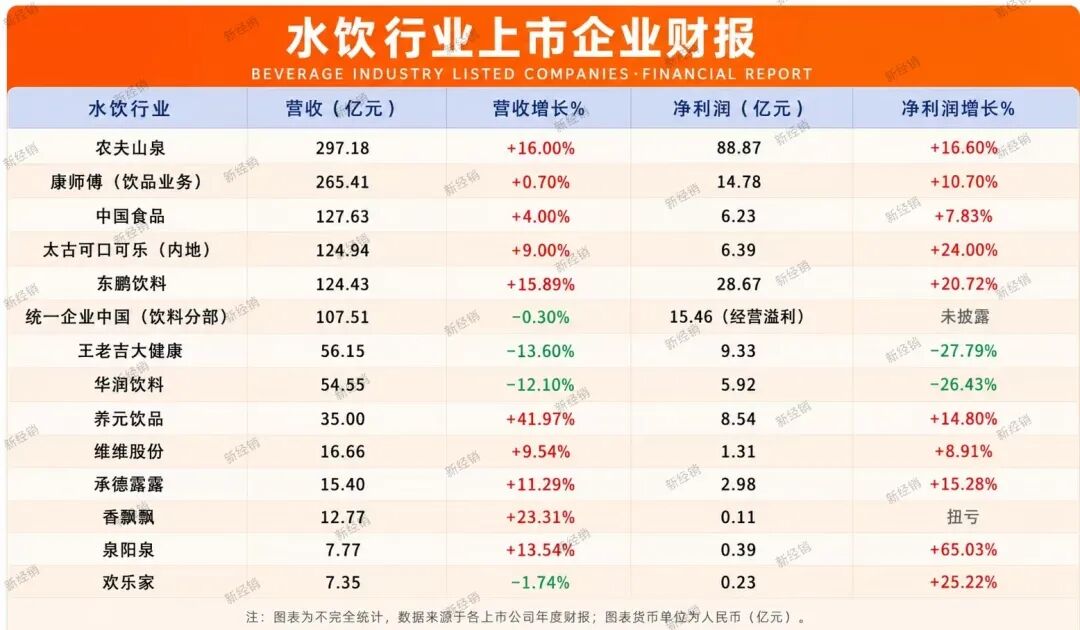
农夫山泉上半年营收297.18亿元,同比增长16%;东鹏饮料营收124.43亿元,同比增长15.89%;养元饮品营收35亿元,同比增长41.97%。
康师傅饮品业务营收265.41亿元,同比增长0.7%;统一饮料业务营收107.51亿元,几乎与去年持平;华润饮料营收54.55亿,下降12.1%;王老吉大健康营收54.55亿,下降13.6%……
同样是饮料生意,企业之间的差距已经拉开了。
更有意思的是,企业之间的差异并不只是体现在营收上。农夫山泉净利润增长16.6%,东鹏饮料净利润增长20.72%;而华润饮料营收下降12.1%的同时,净利润下降26.43%。
当中报摆在一起,水饮市场今年的变化其实已经比较清楚:消费需求还在,但企业拿到增长的方式正在发生变化。
饮料市场还在增长,为什么有的企业跑得快,有的却开始掉头?
先看整体市场。
今年上半年,饮料类零售额增长6%,远高于商品零售整体增速。对于一个已经高度成熟的消费品类来说,这个增速并不低。
所以,今年水饮市场的问题并不是消费者不喝饮料了,而是很多企业的产品不能满足消费者新的需求。
根本问题还是出在企业身上。
从目前披露中报的企业来看,农夫山泉、东鹏饮料的收入增速都在15%以上,养元饮品更是达到41.97%,当然有低基数因素。王老吉大健康、华润饮料则有所收缩。
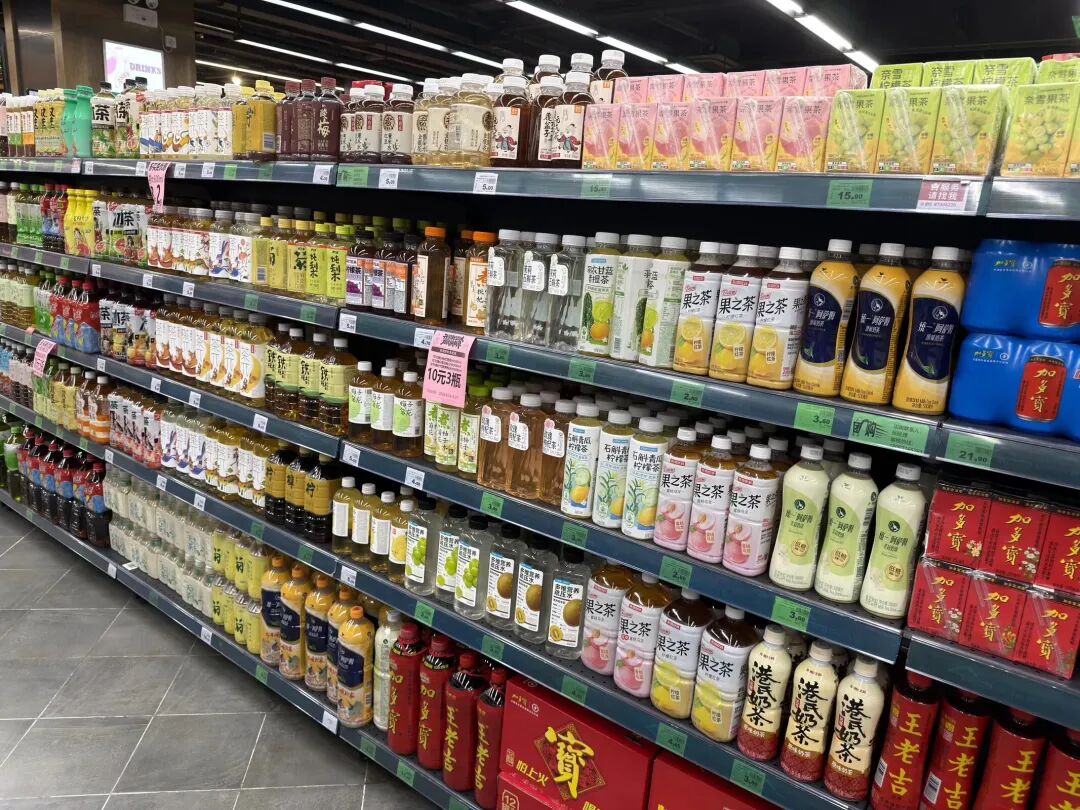
这种差距,很难再用大环境不好解释。
尤其是东鹏饮料,上半年营收124.43亿元,同比增长15.89%,净利润28.67亿元,同比增长20.72%。收入和利润同时保持较快增长,利润增速还高于营收。
农夫山泉的表现也比较接近,营收增长16%,净利润增长16.6%。
再看华润饮料。上半年营收54.55亿元,同比下降12.1%,净利润5.92亿元,同比下降26.43%。收入少了12%左右,利润下降得更快。
企业的业务结构不同,财务口径也不能简单横向比较,但把这些数字放在同一张表里,至少能看到一个事实:
今年的水饮市场仍有增长,只是增长已经不是平均分配。
过去行业景气的时候,头部企业往往都能从市场扩容中获得一部分增量。现在市场仍然在往前走,企业之间的差距却越来越明显。
这也是今年看水饮中报,不能只盯着行业零售额的原因。
包装水依然是大生意,但真正拉动增长的已经不完全是“水”
如果把农夫山泉的业务拆开来看,这种变化更加明显。
今年上半年,农夫山泉包装饮用水收入96.41亿元,同比增长2.1%。茶饮料收入131.22亿元,同比增长30.1%;功能饮料收入33.48亿元,同比增长15.5%。
最大的变化就在这里。
一家以包装水闻名的企业,上半年茶饮料收入已经超过包装饮用水,而且增速远高于包装水。
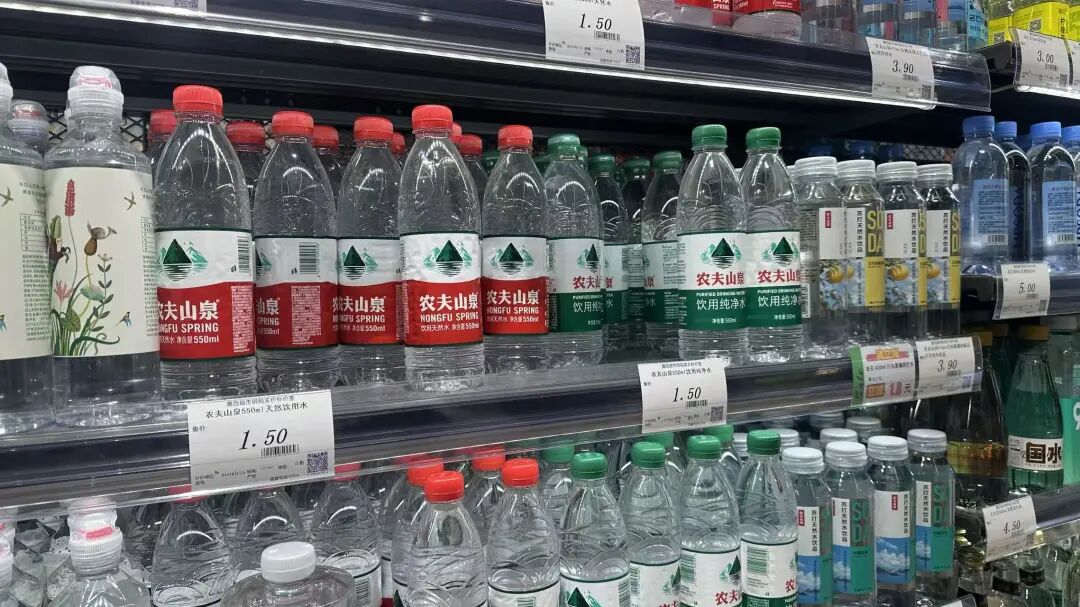
包装水当然仍然重要,但从财报数据看,它承担的更多是规模和基本盘,真正拉动公司整体收入增长的,是茶饮和功能饮料。
这不是农夫山泉一家企业的问题。
现在看整个水饮市场,成熟品类依然有很大的消费基础,但企业想在原有市场上继续获得较快增长,难度正在增加。
消费者没有离开饮料货架,只是货架上的选择越来越多。
无糖茶、功能饮料、电解质饮料、植物蛋白饮料等产品,正在不断挤进过去由传统品类占据的消费场景。
东鹏饮料的数据也比较有代表性。
上半年,东鹏饮料营收124.43亿元,同比增长15.89%。从销量来看,能量饮料仍然是最大的品类,占比58.09%;电解质饮料占20.23%,茶饮料占14.05%。
其中,茶饮料销量同比增长173.43%,其他饮料销量同比增长27.85%。
但这里有一个容易被忽略的问题:销量增速很高,并不意味着这项业务已经成为公司的主要收入来源。
东鹏目前最大的业务仍然是能量饮料。
所以,真正值得关注的不是“哪个新品增速最高”,而是这些新品能不能从一个高速增长的小业务,慢慢变成足以影响公司整体业绩的大业务。
这件事,农夫山泉已经走到了比较靠前的位置。
对大企业来说,真正难的是找到足够大的新增长
把农夫山泉和东鹏的数据放在一起看,会发现两家公司虽然都在做新品,但所处阶段并不完全一样。
农夫山泉的茶饮料已经做到131.22亿元,上半年同比增长30.1%,业务规模已经超过包装水。
东鹏的茶饮料销量增速非常快,但目前销量占比14.05%,能量饮料仍然占据绝对主体。
一个已经形成规模,一个还在快速培育。 这其实也是现在很多水饮企业面临的共同问题。
对于小体量企业来说,一个新产品做到几亿元,就可能明显改变公司的收入结构;但对于大企业,事情完全不同。
康师傅上半年饮品业务收入265.41亿元,同比增长0.7%。统一饮料业务收入107.51亿元,与去年近乎持平。
这两家公司最大的特点不是没有产品,也不是没有渠道,而是原来的业务盘子已经足够大。
在这样的体量下,想再靠某一个成熟产品实现两位数增长,难度自然越来越高。
因此,今天水饮企业都在谈新品,但新品的意义已经不一样了。
过去推出新品,更多是丰富产品线;现在推出新品,越来越承担着寻找新增量的任务。
这也是为什么无糖茶、功能饮料、电解质水等品类会受到企业重视。
但从东鹏的数据就能看出来,一个新品即便销量增长
173%,距离成为真正的核心业务仍然有一段距离。
对于大企业来说,第二增长曲线最难的地方,从来不是把新品卖起来,而是把它卖到足够大的规模。
增长越来越靠产品结构 企业之间的差距也会进一步拉开
今年水饮企业的中报,还有一个值得注意的地方,就是增长越来越依赖产品结构。
养元饮品上半年营收35亿元,同比增长41.97%。这个增速放在这批企业里显得很高,但要先看清它的基数:2025年上半年,养元营收只有24.65亿元,同比下滑了16.19%。也就是说,今年这41.97%的高增长,有很大一部分是在补去年的缺口。
把时间拉长看会更清楚。养元营收2023年是61.62亿元,2024年是60.58亿元,2025年掉到53.36亿元。今年上半年35亿元,即便全年都维持在这个水平,也只是回到两三年前的位置。它的增长更多是修复,而不是突破。
养元的主营方向与包装水、传统茶饮不同,主要集中在以六个核桃为代表的植物蛋白饮料。
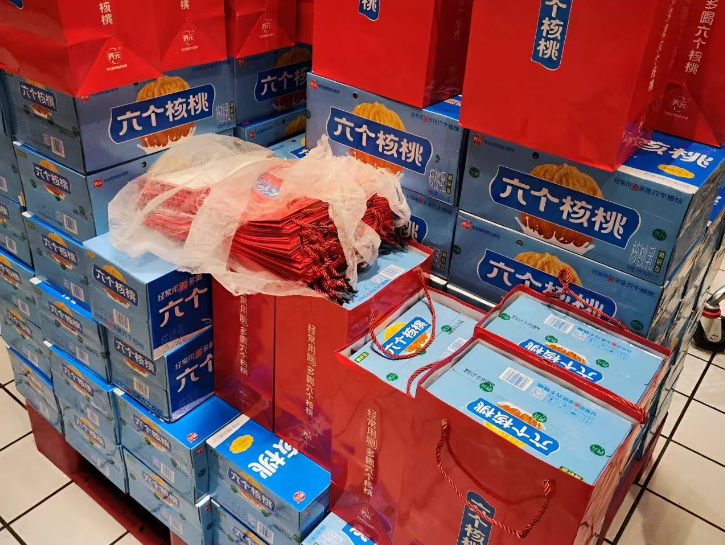
同样体量不大的维维股份,情况则平稳得多。上半年营收16.66亿元,同比增长9.54%,其中固态冲调饮料收入8.44亿元,同比增长9.79%,动植物蛋白饮料收入1.77亿元,同比增长6.29%。
这些企业的体量和头部饮料企业没有可比性,但它们的表现说明了一件事情:即使在整体消费更加理性的环境下,细分饮料需求依然存在。
与此同时,传统大单品占比较高的企业,增长压力开始更加明显。
华润饮料就是比较典型的例子。
其主营业务是包装饮用水,上半年营收54.55亿元,较去年出现一定程度的下滑,净利润也有所收缩。
这并不能简单理解成“包装水没人买了”,因为整个饮料市场仍然保持增长。
更值得注意的是,当企业业务集中在一个成熟品类时,行业增长并不一定能够同步转化成企业增长。
同样是6%的饮料零售增长,有些企业通过新品类、产品升级拿到了超过行业平均水平的增量,有些企业则可能因为核心业务承压而跑输市场。
这也是今年水饮企业中报最明显的分化。
市场还有需求,政策也在持续推动消费恢复,但最终落到企业层面,仍然要看产品有没有增长空间。
对于拥有庞大基本盘的企业来说,需要解决的是如何让新的品类接上来;对于已经找到新增长点的企业,则需要把增速真正转化成规模。
水饮市场的竞争,因此正在从过去的“做大市场”,变成企业之间争夺不同消费需求的竞争。
写在最后
从2026年上半年这批水饮企业的中报来看,行业仍有增长,但企业之间的差距已经明显拉开。
农夫山泉、东鹏饮料的增长,更多来自产品结构变化;康师傅、统一等成熟企业,则面临更大的增量压力;养元的高增长,则更多是低基数下的修复。
水饮市场并没有结束增长,只是增长已经不再平均。
END
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM