
依然抱着堆满货架就行不放的老思想玩家,则会在品类衰退中越陷越深
来源丨观潮新消费 ID丨
作者丨云泽
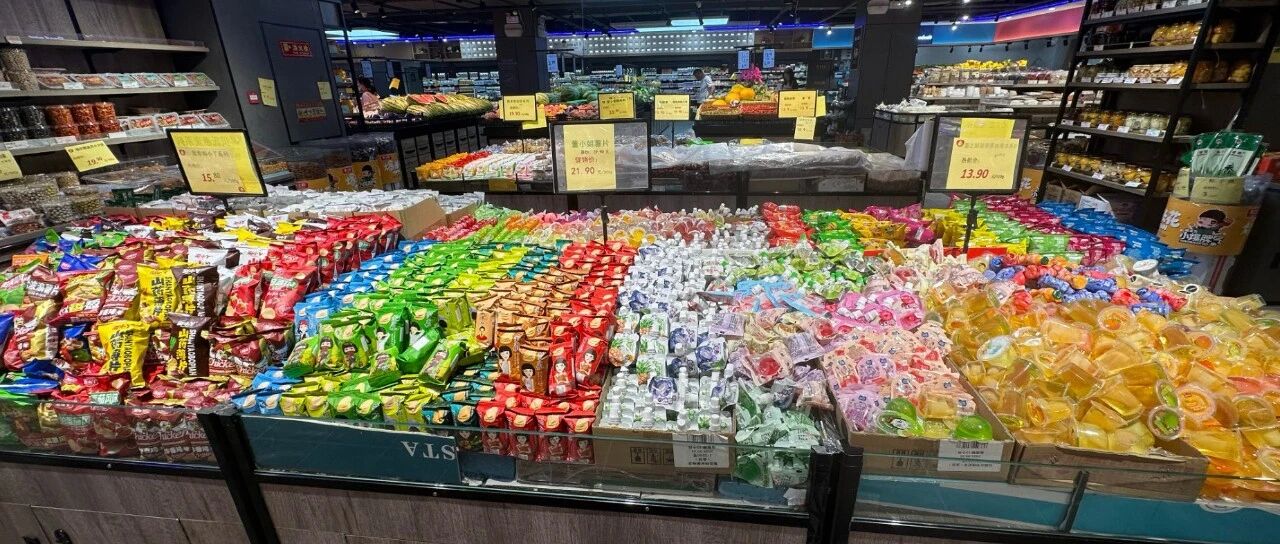
超市散装食品区顾客稀疏,量贩零食店前却常常排起长队,这种冰火两重天的局面,已成为全国社区商业常态。
据业内人士抽样调查,华南某核心市场中,超市休闲食品标品销售降幅在10%-20%,散装休闲食品的销售额同比下滑30%;在日均营业额超70万元的大型卖场里,散装休食区的日均销售额已从上万高位跌至8000元,坪效不足0.5元/平米/
过去,散装食品以“丰俭由人、自由选配”的优势,占据商超食品区的半壁江山,是门店引流的重要利器。如今在量贩零食渠道的极致性价比和高周转模式冲击下,这一板块持续萎缩,从优势品类降级为“经营负担”。
散装食品式微,折射的不只是单一品类的周期起伏,更是传统商超在渠道裂变与消费换代加速演进下的系统性困局。
大品牌守不住价,小品牌走不动量
商超散装食品的衰败,始于品类结构的全面失灵。
散装区有一套成熟的货盘逻辑:徐福记、旺旺、奥利奥、德芙和马大姐等知名品牌负责吸引客流,二三线品牌和白牌则贡献利润空间。
在消费降级的大趋势下,品牌供应商纷纷下调定价自保,大品牌长期以来构筑的价格防线被击穿。
二三线品牌和白牌没有太多调价空间,但因缺乏消费者信任,品质认可度和复购率迟迟上不来,导致动销困难。
大品牌守不住价,白牌又走不动量,超市散装区最终陷入动销疲软,难过的还是经销商。
为了把终端价格打下来,经销商反复与上游厂家谈判压价,让出部分毛利才勉强达成一致。可即便价格一降再降,散装区的客流依然没回暖,动销问题也没改善。
据华南市场的经销商反馈,当地几乎没有一家商超的散装是不跌的。其中,大中型超市的退货率平均上涨1.5个百分点,小超市的退货率平均涨了2个百分点。
近几年兴起的承包模式对经销商也愈发不利。传统商超客流下滑,损耗与临期压力陡增,越来越多商超将散装区全部打包给经销商。
表面看是给了经销商更大的自主经营权,让其把控选品、陈列、定价、补货和人员调动等环节,实则是将库存积压和现金流亏损的风险一并转移。
原本只需做好配送和客情维护的经销商,如今被推到前台,既要管货、又要管人、还要管动销,这门熟悉的生意正变得越来越陌生。
超市散装经销商的生存空间日渐收窄,量贩零食是其中最大的变量
过去四五年间,休闲食品的线下渠道发生了一次大挪移:商超等传统渠道持续下滑,而以鸣鸣很忙、万辰系为代表的连锁零食量贩店却开始高速扩张。
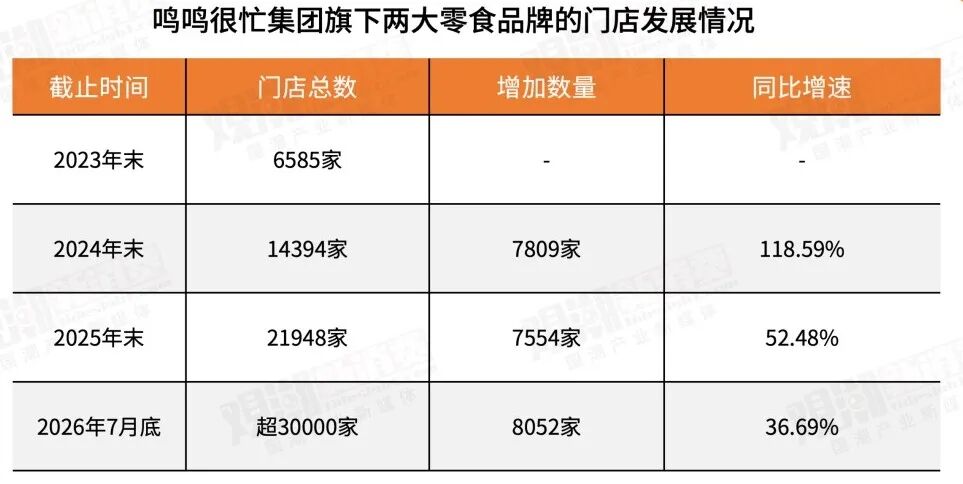
鸣鸣很忙集团旗下拥有“零食很忙”和“赵一鸣零食”两大品牌,2023年11月两大品牌战略合并时,签约门店总量不足7000家,到2026年7月,该数字突破至30000家,成为国内首家迈入3万店规模的休闲食品连锁企业。
万辰集团旗下拥有好想来、老婆大人、来优品、吖嘀吖嘀等多个品牌,门店总数从2023年末的4726
家增长至2026年2月的19500家,门店数量增长超过14000家。
两大集团合计门店规模接近五万家,形成典型的双寡头格局,它们不仅占领城市核心商圈的优质点位,还将密度卷到县城乡镇,覆盖了传统商超散装区的所有目标客群。
量贩零食店对超市散装区的打击,精准而致命。
定价上,传统商超的散装食品价格中包含品牌溢价、渠道费用和多级经销的层层加价,一包零食从出厂到上架,经销商环节的加价率通常在30%-50%。
量贩零食则是跳过中间商直连工厂,在原料成本和加工成本的基础上加5-10个百分点的利润,
终端售价普遍比大型超市低20%-30%。
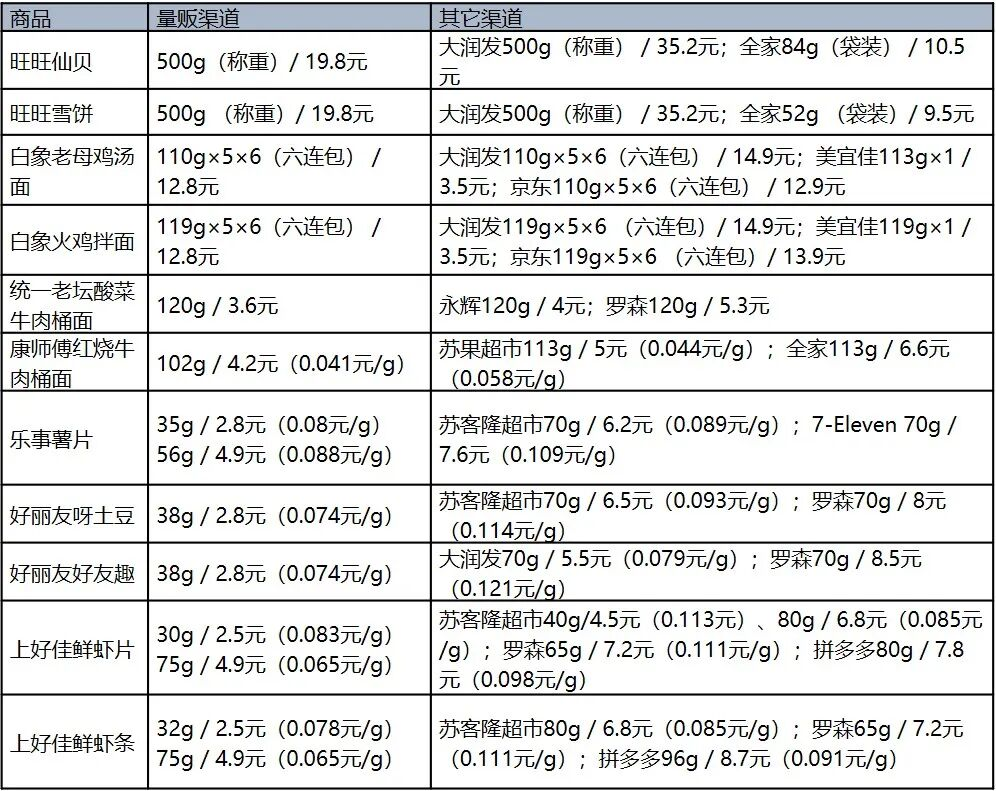
图注:量贩渠道和传统大型超市的商品价格对比 图源:蓝鲸新闻
这种“成本价加点”的模式让商品价格变得透明,也彻底改变了消费者的比价方式。当消费者开始参考量贩店的价格来审视商超散装区,后者凭借信息差获取溢价的能力就消失了,剩下的选择只有两个:跟价或出局。
选品上,零食店的逻辑简单直接:紧盯社交媒体,年轻人晒什么、热搜上什么就进什么货,产品周转极快。
超市散装区不同,货盘结构往往延续着几年前的配置,老式饼干、传统糕点占据大量排面,年轻消费者喜欢的商品寥寥无几。
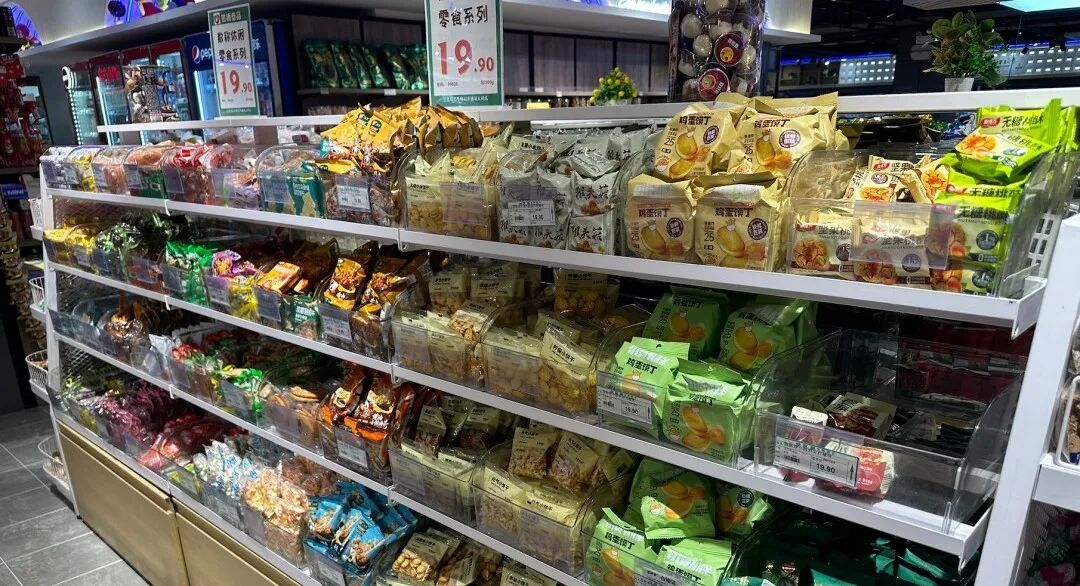
两者的出发点不同,零食店从消费端倒推供应链,超市从供给端向货架推品,前者在“
找消费者要的东西”,后者在“卖自己想卖的东西”,谁更受欢迎一目了然。
效率层面,量贩零食店用更低的单价、更精简的SKU和更高的货架周转,把运营效率做到极致;而商超散装区不仅要占用黄金陈列位,还得承担高频理货和称重收银的人力成本,周转效率不足以对冲这些投入。
高运营成本与低周转效率叠加,散装区的坪效贡献持续走低,慢慢地沦为商超中吃力不讨好的品类。
从品类结构到经销商生态,从定价机制到运营效率,量贩零食的每个环节都在痛击商超散装区的软肋,它用更短的供应链、更低的价格和更快的货架周转,逐一瓦解散装食品过去赖以生存的竞争壁垒。
而消费升级带来的品质化、健康化需求,进一步将传统商超散装区推向市场边缘。
谁在掏空散装区的客流
量贩零食店的冲击来自供给侧,而消费趋势的变化在需求侧对散装食品造成更深层的挤压。
一方面,散装食品的核心场景是“家庭囤货”,但现在年轻一代的消费习惯偏向“即时满足”。中国连锁经营协会报告指出,年轻家庭和上班族追求“即买、即食、即享
”的便捷体验,逛超市已经从采购任务变成休闲活动。
另一方面,现制食品正在加速对散装食品的替代。传统散装零食依赖开放式货架、自选称重的模式,生产制作过程不可见,反观现制食品制作透明,在品质诉求日益提升的消费环境中更易获得信任。
不少消费者愿意为这种“看得见的新鲜”支付溢价。《2025中国零食消费趋势报告》显示,78%的人将“新鲜度”列为购买零食的首要考量,其影响力远超品牌知名度和价格
等维度。
具体来看,这种替代体现在三个核心品类:
一是坚果炒货。 薛记炒货、金栗门等连锁品牌依靠“现炒不隔夜”打造差异化,开放式可视化炒制场景是品质信任来源,这类现制炒货能够支撑更高定价,客单价、用户复购水平显著优于商超传统散装坚果。
二是烘焙。 目前中国烘焙市场呈现“现制为主、预包装为辅”的格局,2025年现制烘焙的销售额占整个市场超六成,商超货架上大量陈列的预包装烘焙正遭遇持续分流。
以常驻超市货架的桃李面包为例,2025年全年营收54.48亿元
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM