
在国内饮料行业中,儿童饮料一直是极具反差感的特殊赛道。
中国拥有全球规模领先的儿童消费群体,3-12岁儿童人口超1.5亿。典型的“6+1”家庭结构下,家长对孩子的消费投入意愿极强,行业普遍测算,国内儿童饮料潜在市场规模已迈入千亿级别。
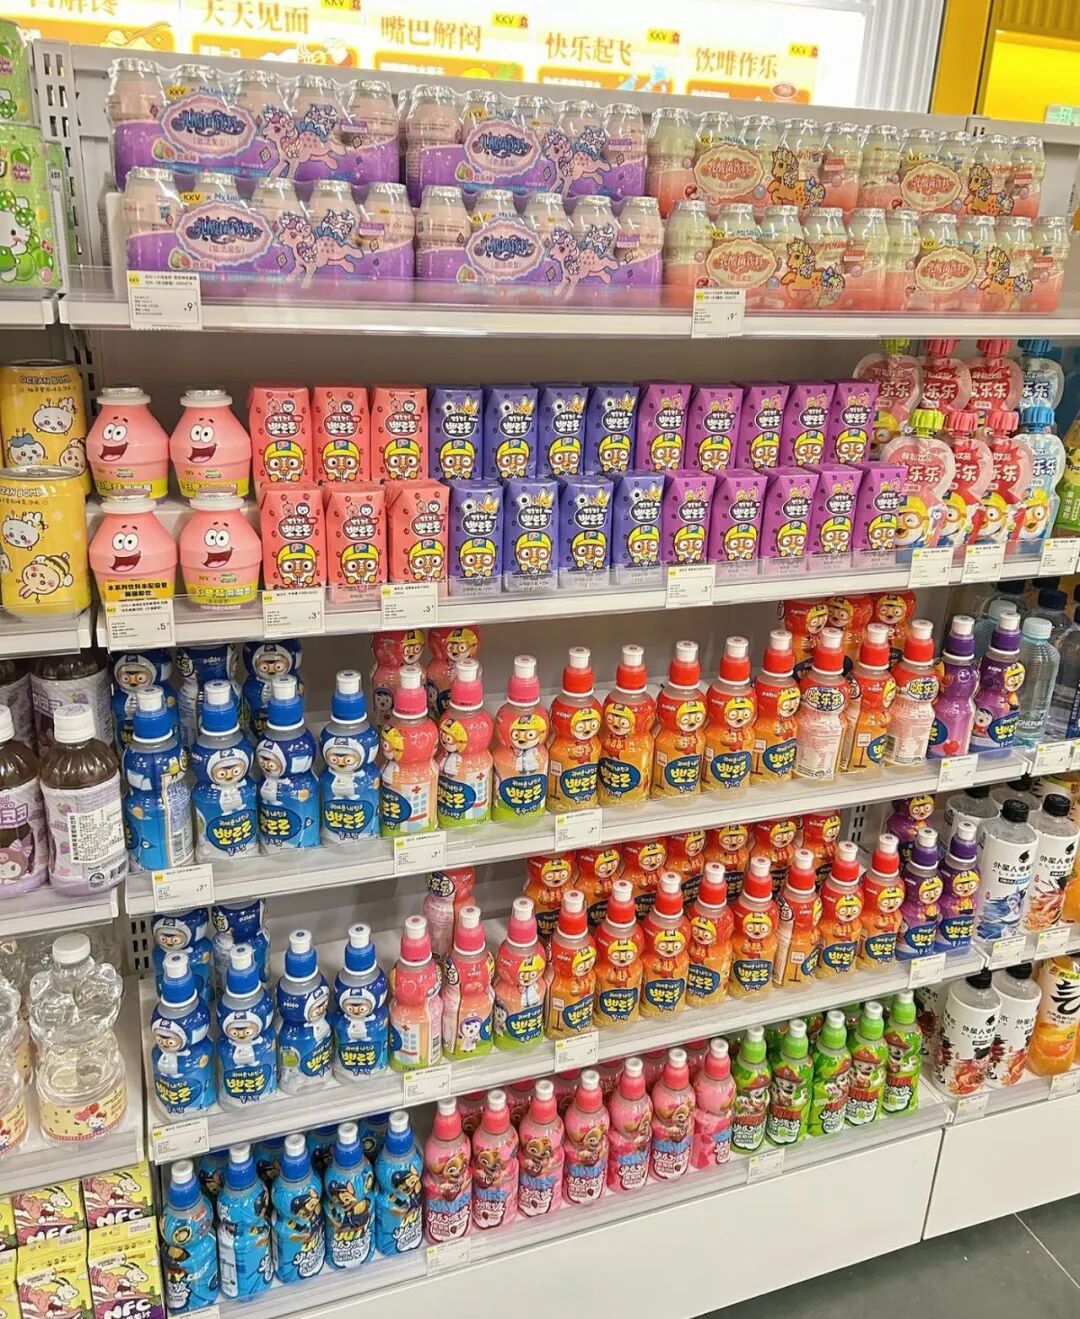
但与庞大需求相悖的是,这条赛道至今没有诞生真正的全国性头部品牌。提起儿童饮料,大众印象大多是童年老牌单品、各地零散的区域产品,始终没有出现如同元气森林之于气泡水、农夫山泉之于天然水,能够定义品类、统领市场的标杆品牌。
千亿蓝海需求之下,儿童饮料赛道为何长期“有市场、无王者”?巨大的供需缺口背后,藏着整个行业的深层困境。
需求迭代:儿童饮品消费完成代际跃迁
很多人误以为儿童饮料市场停滞不前,实则不然。行业的核心问题从来不是需求不足,而是消费需求已经彻底迭代,但行业供给没能跟上节奏。
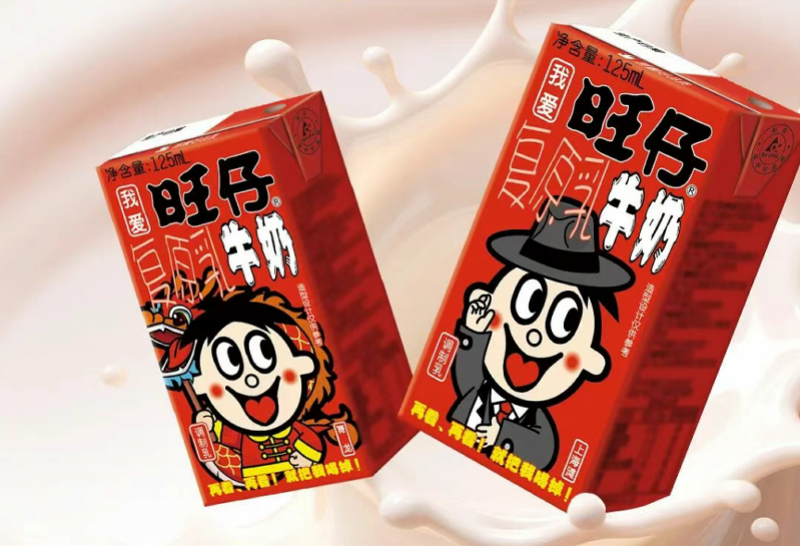
上一代儿童饮品消费,核心关键词是“好喝、好玩”。娃哈哈AD钙奶、旺仔牛奶、酷儿等经典产品,凭借独特口感、趣味属性抢占市场,营养、健康只是锦上添花的附加卖点,消费者对产品的安全、配方要求相对宽松。
而当下主导消费的85后、90后父母,消费理念已然全面升级。他们自身深耕健康消费赛道,追求0糖0脂、天然纯净的饮食方式,在为孩子选购饮品时,更是秉持审慎、严苛的标准。
由此,儿童饮料市场形成了稳定的三维需求三角,缺一不可:
- ✅ 孩子端:好喝有趣,口感适配、体验感强;
- ✅ 家长端:营养健康、配方科学;
- ✅ 产品端:安全合规、资质可信。
与此同时,消费场景持续细分,市场需求进一步垂直化。早餐场景的营养补充饮品、户外运动的电解质补水饮品、日常休闲的趣味功能饮品、适配儿童成长的护眼、助长、益智配方饮品,多个细分赛道均具备单品突围的巨大潜力。
供给困境:困住行业发展的四重核心难题
旺盛的细分需求,并未催生出爆款品牌集群。核心原因在于,儿童饮料的研发、生产、运营门槛,远高于普通成人饮料。结合多年行业服务实操经验,我们将行业痛点总结为四大供给困境。
1. 合规之困:无专属品类,差异化难落地
目前国内暂无独立的“儿童饮料”国家标准品类,所有儿童向饮品,只能挂靠含乳饮料、果蔬汁饮料、风味饮料等传统品类备案。这意味着企业无法在产品标签、资质层面,合法标注“专为儿童设计”的专属定位。
同时,受《未成年人保护法》《广告法》严格约束,儿童相关产品的营养声称、功能宣传、营销推广边界极窄。企业想要打造差异化卖点,却受制于合规要求无法直白传递,陷入“想升级、难表达”的行业共性焦虑。
2. 配方之困:口感与健康,难以双向平衡
儿童饮料的配方研发难度,远超所有成人饮品赛道。儿童味觉系统更为敏感,对甜、酸、苦的感知阈值更低,既要满足孩子“好喝、愿意喝”的口感需求,又要符合家长“低糖、低钠、无多余添加”的健康诉求,需要极致精细的感官调试。
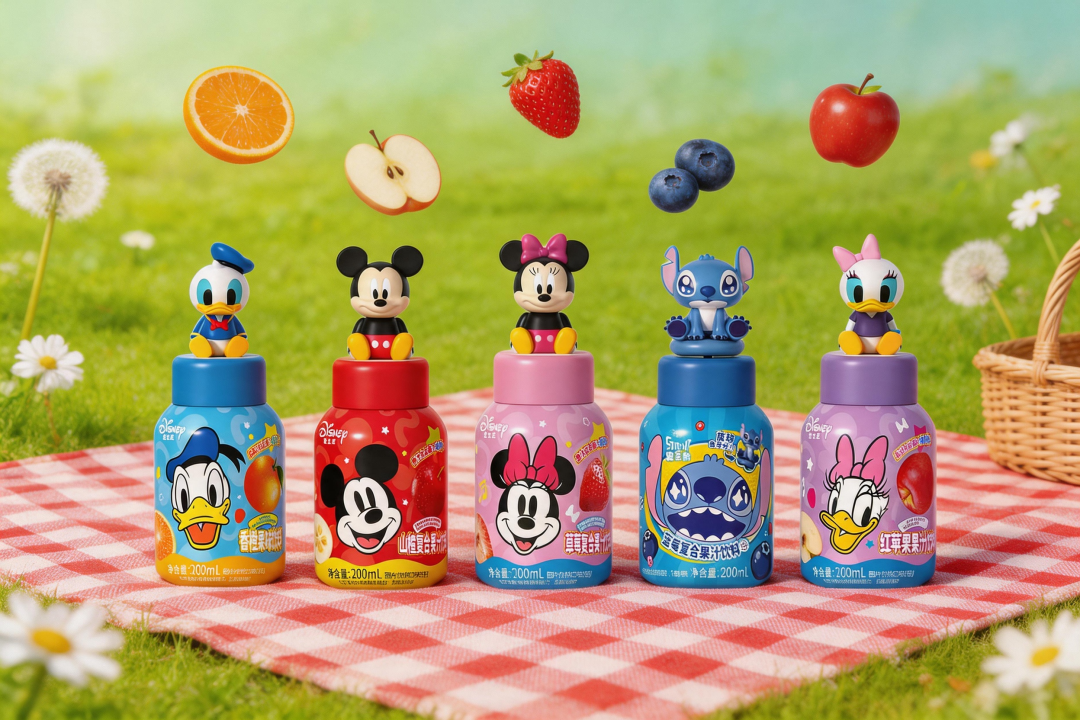
除此之外,营养素添加需要严格对标儿童每日安全摄入上限,区分不同年龄段的发育需求,同时还要保障营养成分在整个货架期的稳定性。一款普通的儿童果汁饮品,从配方调试、口感打磨到稳定性、安全性验证,研发周期普遍长达6-12个月,试错成本极高。
3. 渠道之困:决策与消费分离,规模化两难
儿童饮料具备独特的“使用者与决策者分离”属性:孩子是消费使用者,家长是付费决策者,这一核心特征让渠道布局陷入天然矛盾。
布局传统商超、流通大渠道,会直面成人饮料巨头的货架挤压、价格内卷,小众儿童产品毫无竞争优势;深耕母婴店、亲子餐厅、儿童乐园等精准场景,虽然客群精准、转化率高,但场景体量有限,存在明显规模天花板,难以做大做强。
线上渠道同样存在痛点:针对母婴群体精准推送产品,极易引发消费者“诱导儿童消费”的抵触心理,营销传播阻力极大。
4. 信任之困:高门槛信任体系,难以快速搭建
这是儿童饮料赛道最深层、最核心的结构性壁垒。
成人饮料消费是“个人体验决策”,包装、广告、口感都能成为下单理由;但儿童饮料消费是“家长委托式决策”,家长将孩子的饮食健康托付给品牌,对产品的容错率几乎为零。
无论是单一品牌的食品安全事故,还是行业性负面舆情,都会大幅击穿消费者信任。而儿童市场的信任重建成本极高,彻底否决了流量打法、快速起量的运营逻辑,品牌只能依靠长期沉淀慢慢积累口碑。
增长瓶颈:三类玩家,都逃不开的赛道天花板
当前市场并非没有优质儿童饮料产品,但所有主流玩家,都面临着无法突破的增长瓶颈,这也是赛道迟迟无法诞生头部品牌的关键原因。
1. 巨头品牌:产品线边缘化,资源倾斜不足
娃哈哈、伊利、蒙牛、农夫山泉等行业巨头,均布局过儿童饮品产品线,但无一例外陷入“有产品、无品牌”的困境。
儿童饮料属于小众细分赛道,在集团整体营收中占比极低,无法成为战略核心业务,自然难以获得核心研发、营销、渠道资源倾斜。多数儿童产品线只是品牌丰富品类的补充SKU,始终无法独立成长为标杆品类。
2. 新锐品牌:小而美易守,规模化难攻
近年来,一批主打0添加、有机、天然配方的新锐儿童饮料品牌快速崛起,依托社交媒体、母婴私域口碑出圈,精准契合新一代家长的健康需求。
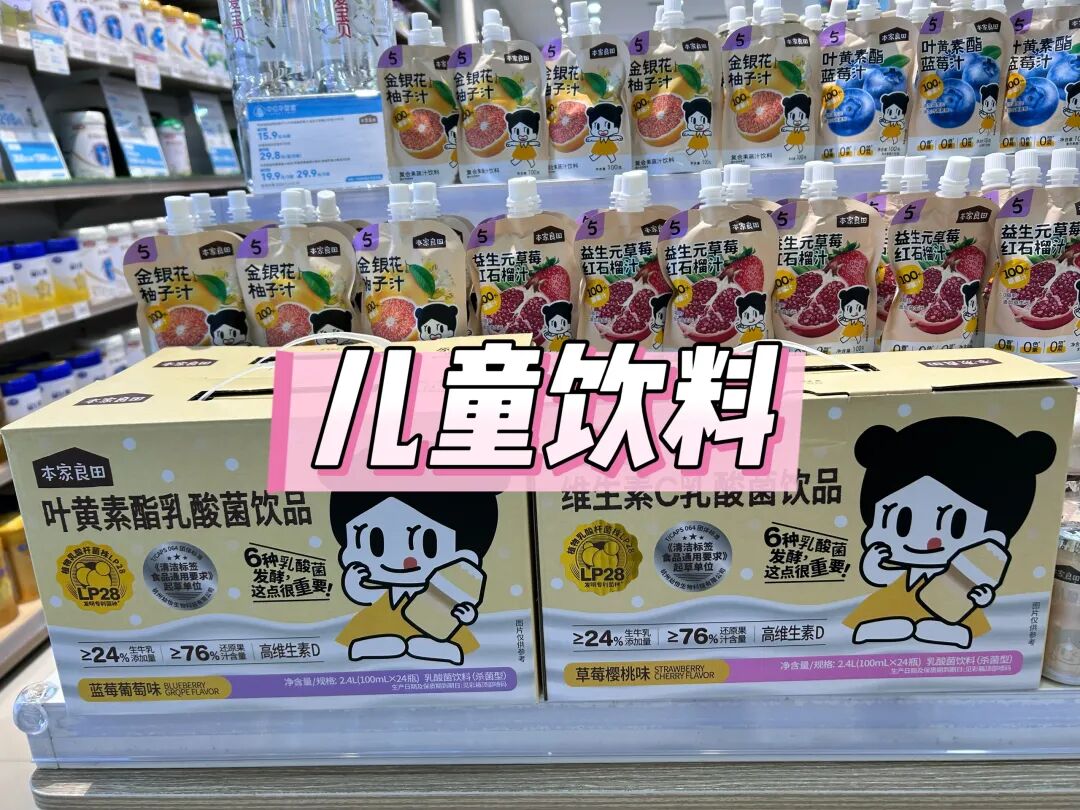
但这类品牌普遍卡在3-5亿营收的规模瓶颈,陷入“小而美诅咒”。核心问题在于信任无法规模化传递:依托私域、社群积累的小众口碑,一旦拓展至大众渠道,原有信任资产会快速稀释;而大众市场的营销、渠道成本高昂,又需要规模化销量分摊成本,最终形成增长恶性循环。
3. 渠道自有品牌:依
托场景存活,无独立势能
孩子王、爱婴室等头部母婴渠道,均推出过自有儿童饮料产品。依托门店专属场景和渠道信任背书,这类产品转化率稳定,但先天存在结构性短板。
渠道自有产品的核心定位是“优化渠道利润”,而非打造品牌,研发投入低、产品迭代慢、创新能力弱,完全受制于渠道采购逻辑,无法走出自有场景,形成全民认知的品牌势能。
破局核心:从“卖饮料”到“运营长期信任”
纵观行业现状,儿童饮料赛道的核心痛点,并非需求缺失、产品能力不足,而是绝大多数企业,在用成人饮料的流量逻辑,做儿童饮料的信任生意,底层商业模式完全错位。
- ✅ 成人饮料增长逻辑:流量→尝鲜→复购→规模→成本优势→更大流量,核心是传播效率;
- ✅ 儿童饮料增长逻辑:信任→口碑→复购→场景渗透→专业壁垒→深度信任,核心是信任密度。
想要突破赛道瓶颈,品牌必须完成四大战略转型:
1. 从品类跟随,到定义行业标准
在国标尚未细化儿童饮料专属规则的当下,头部品牌无需被动等待政策落地,可依托产品力与专业度,搭建行业事实标准。通过公开透明的配方准则、添加剂负面清单、分年龄段营养指标体系,明确优质儿童饮料的行业门槛,抢占品类话语权。
2. 从口感优先,到配方系统平衡
摒弃以成人口感为标准的研发思维,搭建专属儿童的感官评价体系,平衡口感与健康。同时跳出“单一产品营养内卷”误区,结合儿童全天饮食结构设计配方,避免营养素过量添加,兼顾安全性与科学性。
3. 从单纯铺货,到深度场景共建
打破“货架等待成交”的传统思维,深度绑定儿童核心生活场景。通过入驻幼儿园课间配餐、运动机构补给、亲子餐饮套餐、家庭日常早餐等权威场景,高频、精准触达用户,用场景信任替代广告营销,高效积累品牌口碑。
4. 从营销孩子,到赋能家长
优质的儿童饮料营销,从不诱导儿童消费,而是赋能家长育儿。品牌可依托专业内容,输出儿童营养科普、饮品选购知识,成为家长育儿的专业帮手,将产品打造为健康育儿的载体,从决策源头建立长期品牌价值,同时规避合规风险。
赛道展望:专业主义,终将诞生品类王者
基于行业供需现状与发展逻辑,我们对儿童饮料赛道做出明确判断:
未来3-5年,赛道将迎来质变,年营收20-50亿级别的全国性儿童饮料单品品牌,大概率正式诞生。
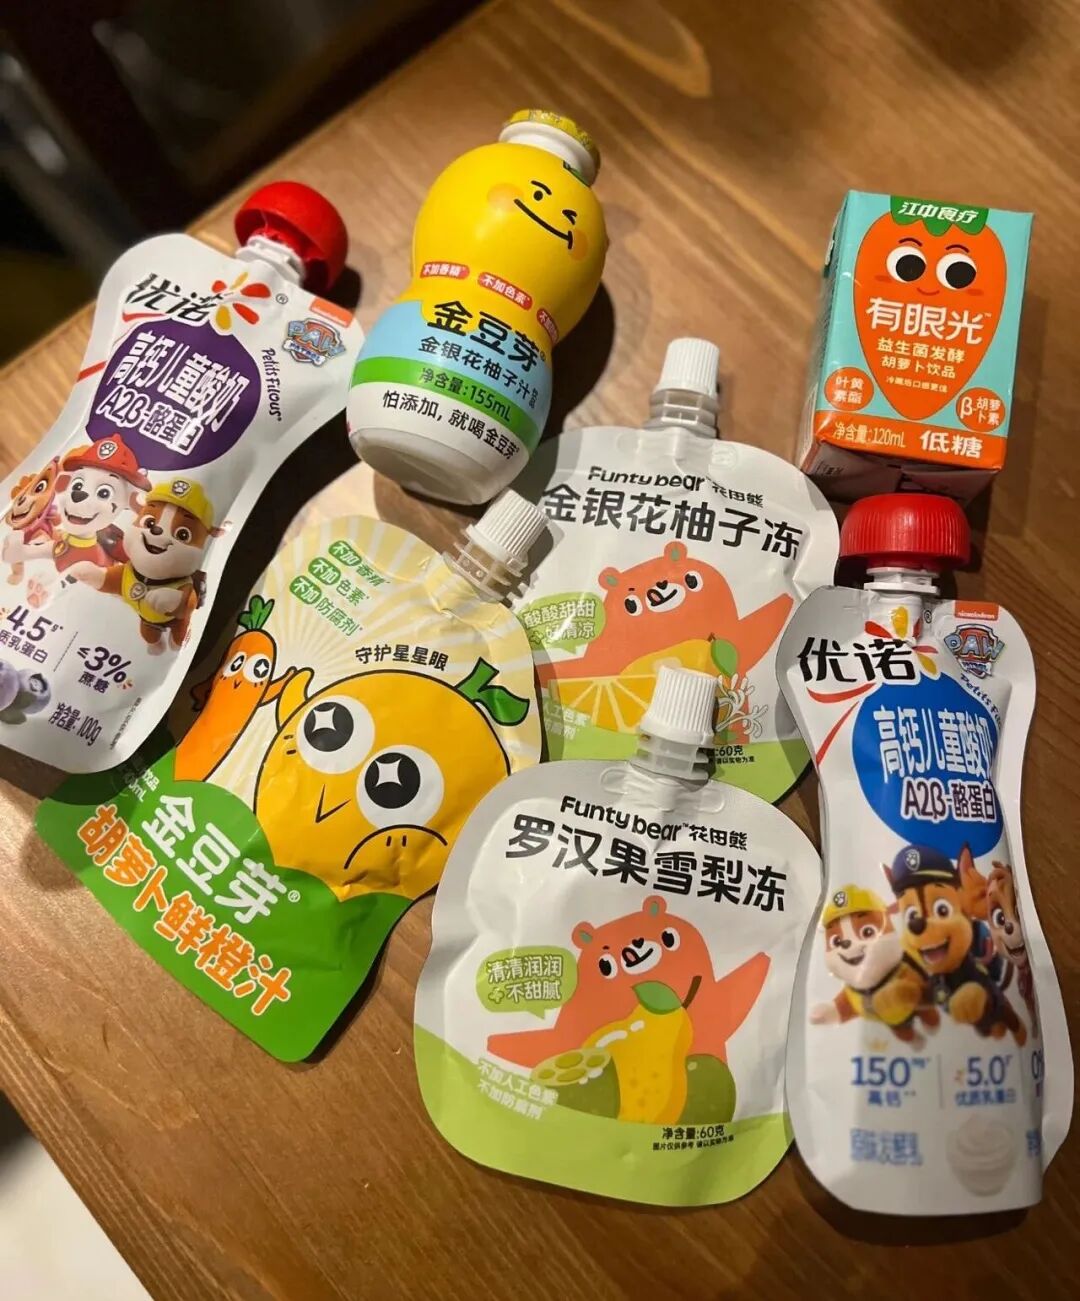
新一代父母的健康消费心智已经成熟,市场需求稳定且持续升级;而供给端经过多年试错、淘汰与迭代,行业玩家已逐步摸清赛道底层逻辑,品类爆发的基础条件已经完备。
值得注意的是,未来的品类王者,大概率是深耕细分赛道的专业型选手,而非全品类巨头企业。
儿童饮料需要长期主义的专注、精细化的配方研发、可持续的信任运营,需要一套完全区别于成人饮料的产品、渠道、营销体系。大型集团难以聚焦细分资源,而专注赛道的专业品牌,更易构建差异化壁垒,完成市场突围。
长远来看,儿童饮料终将脱离附属品类定位,成为消费者心中独立、成熟的饮品品类。届时,大众会像区分气泡水、功能饮料一样,自然认知儿童饮料赛道,记住专属的头部品牌。
儿童饮料赛道不需要浮躁的流量营销,需要的是对儿童健康的敬畏、对家长信任的坚守、对行业专业主义的深耕,这也是这条千亿蓝海赛道,最终诞生王者的核心底气。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM