

程信 2026-11-17 10:07 湖北
乳企三季报出炉,有人吃肉,有人喝汤
作者 | 程信
来源 | 赢销力
奶价跌了53个月,9月转正了,10月继续上行。10月第二周,10大主产省生鲜乳均价站稳3.10元/公斤,同比上涨2.0%;11月初价格维持不变,同比涨幅扩大至2.3%。
过去四年,奶价一路往下,牧场杀牛、喷粉入库,乳企的毛利率是靠便宜原奶撑住的。 但三季度奶价才刚从底部抬头,成本还没完全进报表,利润已经先掉了一片。
报表分化
20家上市乳企前三季度合计营收约1456亿元,整体营收保持正增长,但超过一半企业净利润下滑,行业断层极其明显:伊利营收体量是第二名光明的5.6倍;第四名之后再无百亿营收企业;第七名起营收不足22亿元。
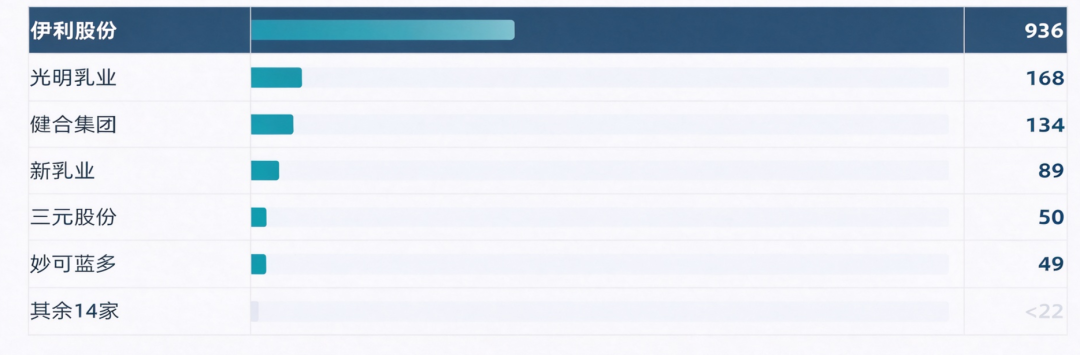
2026前三季度营收(亿元),按规模排序
增速最快的其实不在大盘:健合+24.4%、妙可蓝多+23.0%、庄园牧场+22.4%,全部来自细分品类或区域特色乳。下滑最狠的则是区域小厂:ST麦趣-20.2%、阳光乳业-8.1%、光明-4.4%。
先看龙头伊利,前三季度,伊利实现营业收入935.82亿元,同比增长3.59%;归母净利润88.04亿元,同比下降15.56%。单看第三季度,收入292.51亿元,同比增长2.40%,归母净利润30.45亿元,同比下降5.60%。
利润下降需要拆解。前三季度的降幅受二季度澳优商誉减值等因素拖累,不能全部理解为主营业务恶化。与此同时,三季度液体乳收入同比增长1.68%,毛利率同比提升,前三季度经营活动现金流净额达154.41亿元,同比大增64.27%。这些指标共同指向的是经营趋稳,而不是收入、利润已经同步强复苏。
光明乳业走出了另一套修复曲线。前三季度收入168.06亿元,同比下降7.81%;归母净利润1.61亿元,同比增长84.40%,但扣非净利润1.34亿元,同比下降16.30%。第三季度收入下降14.32%,归母净利润仍亏损8974.22万元。公司明确解释,前三季度利润增加主要受新西兰子公司新莱特减亏带动。
这意味着,光明利润表上的高增长,更多反映海外资产和低基数修复,不能直接推导为国内乳制品需求明显回暖。收入下降、扣非利润下降与归母利润大增同时出现,恰恰说明“净利润增长”并不足以概括经营全貌。
新乳业则代表结构性增长。前三季度收入88.58亿元,同比增长5.03%;归母净利润7.05亿元,同比增长13.23%,低温品类保持双位数增长。但其前三季度毛利率为28.71%,同比下降0.76个百分点;销售费用同比下降4.11%,销售费用率降至14.57%。利润跑赢收入,既有低温和新品贡献,也离不开费用效率改善。
至于三元股份,前三季度收入增长2.36%,归母净利润下降21.38%;第三季度归母净利润仅57.40万元,同比下降98.92%。公司披露的影响因素包括个别B端客户采购减少、外埠工厂整合以及投资收益减少。区域乳企面对的并不只有奶价,还有客户集中、渠道调整和固定成本消化问题。
所以,三季报里的“回暖”至少有三种:龙头收入和现金流趋稳,
亏损资产减亏带来的低基数修复,以及低温、奶酪等细分业务推动的结构性增长。三者都真实存在,但含金量不同,持续时间也不同。
提价困局
乳企不是不想提价,提价的对手不在上游,液态奶集中度已经很高,配方、卖点、包装高度同质化,消费者站在冷柜前比较的只剩价格和规格。
同一条货架上,谁先动价,谁先掉份额。
2026年一季度,常温纯牛奶销售额同比−3.1%,低温纯牛奶+30.7%,大盘基本没长,结构在挪。
价格上的贴身肉搏已经细到分毫。君乐宝袋装鲜奶做到5元/升以下,伊利秒鲜405毫升卖8.9元,对着悦鲜活450毫升的9.9元。规格不一样,摊到一升才看得清:8.9元摊到405毫升,一升21.98元;9.9元摊到450毫升,一升22元,一分不差。750毫升那一组,20.67元对20.95元,差两毛八。
龙头之间用规格和克重做微操,把单升价格咬在同一水平线上,谁也不给对方留下提价的空间。
下游拼成这样,那能让局面改变的变量在哪里?还是在上游,更准确地说,在牛身上。
2024到2025年全国奶牛存栏少了约55万头,七成是后备牛,成年母牛杀了,补栏一年能回来;后备牛杀了,产能要两三年才补得上。
到2026年6月,存栏577.2万头,比2023年660万头的峰值少83万头,9月末的存栏环比增加1.3万头,其中成母牛增0.3万头。
华泰证券的解释是产犊高峰,9到10月正是下犊的时候,赶上旺季奶价上行,牧场舍不得淘汰成母牛,全年去化的方向没变。
但牧场这口气是周期给的,不是自己挣的,奶价再跌回去,利润还会跟着退。
供需再衡
把镜头拉近,本轮行业改善最明确的信号确实来自上游。
农业农村部市场与信息化司发布的2026年9月供需形势分析显示,9月奶业主产省生鲜乳收购价为每公斤3.08元,环比上涨0.7%,同比上涨1.7%。到10月第3周,10个主产省份生鲜乳平均价格进一步达到3.10元,同比上涨2.0%。
更重要的是喷粉和库存变化。农业农村部月报称,截至8月底,主要乳品企业基本不再喷粉,奶粉库存处于低位。对乳业而言,喷粉是消化卖不完原奶的一种被动方式,喷粉减少意味着原奶过剩压力确实得到缓解,而不是简单把液体乳变成库存继续堆放。
供给收缩也有数据支
撑。截至2026年8月末,农业农村部奶站监测的全国奶牛存栏量为575.9万头,同比下降3.6%。多年亏损、后备牛减少和部分中小牧场退出,开始影响供需关系。
但这里有一个容易被忽略的反向指标:奶牛存栏下降,不等于牛奶产量同步下降。国家统计局数据显示,2026年前三季度全国牛奶产量2991万吨,同比增长2.4%;1—8月奶站生鲜乳交售量也同比增长4.3%。单产提升、规模化牧场效率提高,仍在对冲存栏减少的影响。
这决定了本轮奶价回升更适合被理解为“供需从严重过剩走向平衡”,而不是供给已经出现不可逆短缺。一旦奶价上涨刺激留牛、补栏,或者单产继续提高,供给仍可能重新变得宽松。
至少靠采购价差赚钱的那一批,结束了。奶价站上3.1元,差价只会越收越窄,没有结构、没有深加工、没有区域定价权,首当其冲受到影响就是他们,而有自由牧场的则有望受益。
不过有牧场这轮“回血”也是周期给的,能够持续需要继续关注奶价波动,合同奶价能不能连续三个月站在3.1元以上。
站住,成本优势继续保持;站不住,这轮涨价就只是季节性的。
麦趣尔2026年上半年的业绩数据,已经不能简单用“下滑”来形容了。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM