
营养品代工的新考卷
文|营养健康评论记者 星河
2026年中报季,营养健康产业链中游的三家代工企业先后发布了上半年业绩。
仙乐健康营收20.52亿元,同比增长0.51%,归母净利润1.53亿元,同比下降5.09%;
百合股份营收5.04亿元,同比增长19.81%,归母净利润6207万元,同比下降13.64%;
金达威营收17.73亿元,同比增长2.58%,归母净利润1.70亿元,同比下降31.23%。
三家企业营收端均实现正增长,但利润端出现不同程度的下滑。
为什么曾经“闷声发大财”的营养保健品代工厂,普遍开始不赚钱了?
作为深耕全球市场的CDMO龙头,仙乐健康0.51%的营收微增与5.09%的利润小幅回调,折射的是在全球存量博弈下,其跨国供应链运转的显性成本。
仙乐的利润承压,直接财务归因是汇兑损失及利息费用增加(财务费用同比暴增74.71%)。但这背后是其维持中、美、欧、亚太七大生产基地全球化布局必须承担的宏观风险。当它选择做全球头部品牌的端到端解决方案提供商时,海外资产的运营成本、商誉(账面价值4.09亿)与汇率波动,就是必交的过路费。
从产品管线数据看,仙乐正在主动进行大换血:传统的硬胶囊生产量大幅下滑33.26%,而高颜值的快消剂型功能饮品生产量暴涨109.82%。
上半年,仙乐健康在剂型创新方面也在持续发力。4月,公司集中发布30余款循证营养新品,涵盖三大创新剂型——双舱剂型、双层片剂、益生菌油滴液。同年8月,仙乐健康欧洲市场正式推出FizzyBits™微泡片系列产品,这一全新剂型开辟了即时溶解型营养递送的新品类。此外,公司还陆续推出NUTRIFUSE超溶鱼油、液体氨糖等多款新品。
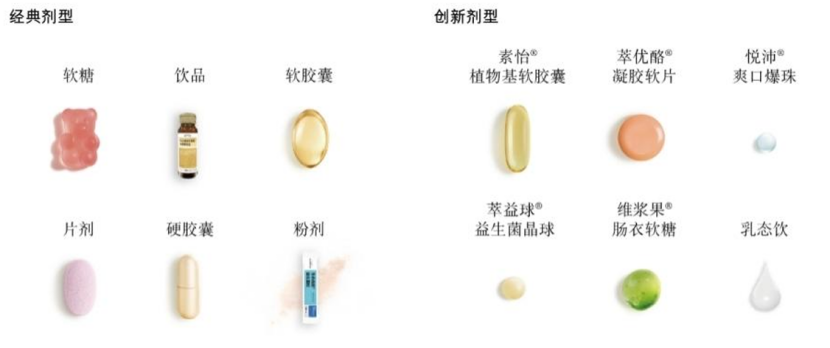
为了承接并引领这种高频迭代的订单,仙乐投入了极高的研发成本去构建AI配方引擎和精准营养平台。产量结构的调整与费用端的多重压力,共同构成了当期利润小幅回调的财务背景。
短期来看,产能结构调整、全球化磨合、研发费用前置三重压力,压制了企业利润释放;但长期来看,这场彻底的产品换血,正在帮助仙乐摆脱传统代工的价格内卷,构建差异化技术壁垒。
百合股份是三家中营收增速最猛的企业(+19.81%),却伴随13.64%的利润下滑。这清晰地刻画了国内中腰部代工在试图打破纯加工天花板时,所付出的高昂扩张成本。
费用端方面,管理费用同比增74.11%,主要系新西兰ORA等境外子公司并表带来的管理成本增加;财务费用由上年同期的正收益转为负值;信用减值损失与资产减值损失合计超过700万元。营收增长的同时,费用增速高于收入增速,是当期净利润下滑的直接原因。
业务拓展方面,百合股份推进合同生产与自主品牌双轨并行,在渠道端与家家悦、胖东来及百强连锁药店开展工厂直供合作,探索缩短供应链环节的直供模式;在产品端切入药食同源赛道,推出固液分离的双舱饮等创新剂型。公司同步推进境外产能整合与国内渠道下沉,相关前期投入在当期形成了较高的费用支出。自主品牌业务上半年收入3073万元,同比下降27.41%。
从业务推进节奏看,百合股份正处于代工主业规模扩张、境外并购整合与自主品牌渠道铺设三者同步推进的阶段,各类投入在时间上高度重叠,费用前置效应在当期利润表中体现较为集中。这一阶段的利润承压,反映的是中腰部代工企业在代工与品牌、国内与海外多重布局并行推进时的投入集中期特征,相关业务的中长期贡献尚待后续财务数据的持续验证。
整体而言,百合股份的利润下滑并非经营恶化,而是中腰部企业突破纯加工代工天花板、从区域代工厂向全球化综合营养企业升级的阶段性代价。
目前公司所有投入均处于前置落地阶段,产能整合、渠道布局的长期价值尚未兑现,未来随着协同效应释放,盈利水平有望逐步修复。
金达威31.23%的利润降幅在三家中最为剧烈。它的困境,完整暴露了原料+代工+品牌全产业链模式的致命弱点:对资金链的极致考验以及对上游大宗原料周期的极度敏感。
金达威的底层逻辑是做链主,依托底盘技术掌握辅酶Q10、维生素A等核心原料的定价权,以此赋能中游代工和下游自有品牌。然而,一旦宏观周期遇冷,上游原料价格跳水(如上半年维生素A系列收入同比暴降38.42%),上游的现金牛就会迅速瘦身。
更严峻的是资金层面的杠杆压力。为了维持全链条的运作,特别是推进内蒙古万吨油脂、10万吨藻油Omega-3等重资产新建项目,金达威背负了沉重的利息负担(“金威转债”利息等)。其上半年财务费用从上年同期的净收益状态,惊人地激增至5149万元(同比大增2824.97%)。当原料端的超额利润消失,而重资产扩产的财务利息需要刚性兑付时,中游代工微薄的利润根本无法稳住整个盘子。
需要客观看待的是,全产业链模式的长期价值依然存在,其技术壁垒与产业链整合优势仍是核心竞争力,只是在行业调整周期中,重资产、高杠杆的短板被无限放大,利润承压具备极强的阶段性特征。
2026年上半年,仙乐健康、百合股份、金达威三家营养健康代工企业交出了营收稳中有增、净利润普遍下滑的中报成绩单。营收增长而利润承压,这一组合在三家不同规模、不同路径的企业身上同时出现,表明这不是个别企业的经营波动,而是代工环节在当前产业环境下共同面临的阶段性特征。
从需求端看,品牌方自建产能的趋势正在改变代工行业的供需格局。
近年来,头部品牌持续落地自产替代,大幅分流外部代工订单。汤臣倍健珠海透明工厂3.0、诺特兰德三大生产基地、西子德养健康产业园、Swisse国内自有工厂、WonderLab数字化智造基地等项目陆续落地投产,主流C端品牌自研自产比例持续提升,行业代工增量空间被大幅压缩。
头部品牌以自主生产为核心模式,持续削减外部代工订单,正在从需求端压缩代工市场的增量空间,进一步加剧代工厂之间的订单竞争。
在行业供需关系变化的背景下,供应链品牌化成为代工企业破局的核心方向。中童传媒创始人兼总策划罗文杲在2025年第八届中国营养健康大会上提出,原料、科研、代工等供应链环节的B端品牌化趋势将持续强化。不同于C端消费品牌,供应链品牌化的核心是在B端客户心中建立技术、产能、品控的信任壁垒,降低客户合作成本,摆脱低价内卷。
这也意味着,未来营养品代工行业的竞争,将彻底脱离单纯的产能价格竞争,转向技术研发、剂型创新、全球化服务、全链路整合的综合实力竞争。仙乐的全球产能与创新剂型、百合的渠道与海外整合、金达威的全产业链技术壁垒,都是适配新赛道的核心布局。
结语
2026年中报释放的核心信号十分明确:营养品代工的粗放赚钱时代已经结束。在产能消化、并购整合及技术积累完成之前,增收不增利可能仍是代工企业财报中的阶段性特征。
利润承压或许是这个行业升级过程中必然要经历的一个阶段——以短期利润的承压,换取长期竞争力的建立,能扛过这一轮投入期的企业,才有机会在下一阶段拿到更好的牌。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM