

卖水这门生意,到底有多赚钱?
曾经的市场都在讨论:卖水这门生意,到底有多赚钱?
2025年胡润百富榜给出了直观的答案,71岁的农夫山泉创始人钟睒睒财富增长1900亿元,以5300亿元第四次成为中国首富,并刷新了中国首富的财富纪录。
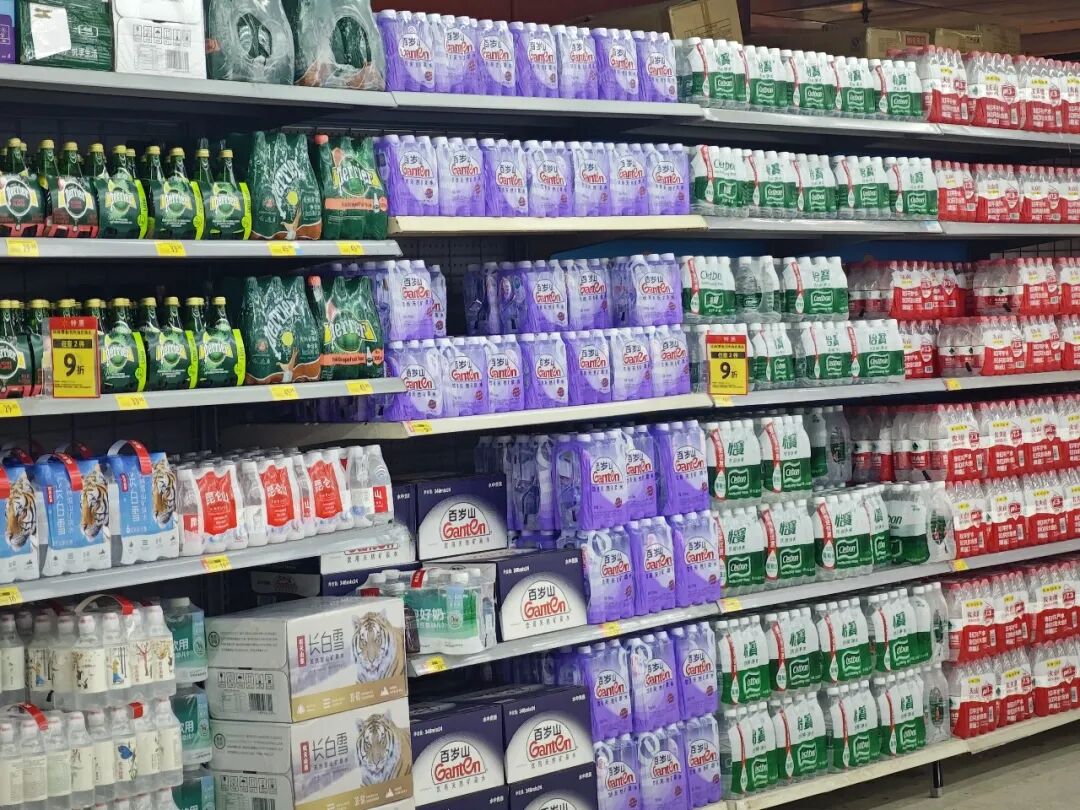
事实上,由于刚需属性和高利润率,一瓶水不仅能撑起一个首富,还让不少包装水巨头可以“躺着赚钱”。然而,今年以来,巨头们似乎集体陷入增长困境——华润半年少卖了4.1亿元,娃哈哈、农夫山泉也都不好过……
01 包装水巨头,几家欢喜几家愁
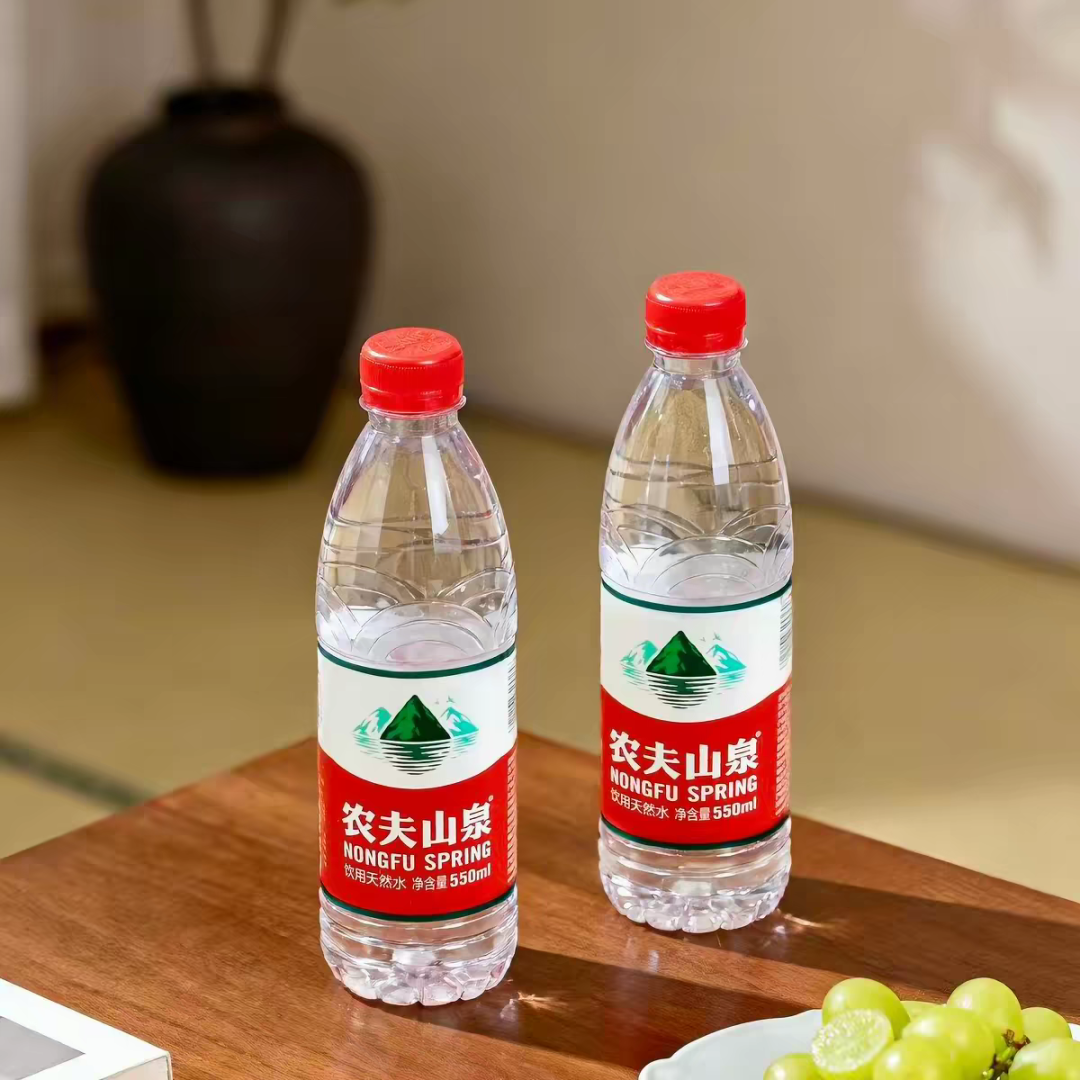
包装水业务作为农夫山泉的基本盘,长期充当公司营收的“顶梁柱”。高峰时期,其全年营收超202亿元。
但2024年,受舆情冲击,这一核心业务大幅承压,营收降至159.52亿元,同比下降
21.3%,较2023年少卖了43.1亿元,营收占比跌至37.2%。与此同时,以东方树叶为代表的茶饮料板块逆势增长超32%,营收占比跃升至39%,首次超过饮用水,成为农夫山泉新的增长引擎。
图源:品牌
2025年,公司包装饮用水业务虽恢复增长,营收同比增长17.3%至187.09亿元,但与高峰期相比仍有明显差距。到了2026年上半年,该板块实现收益96.41亿元,同比增长2.1%,微增态势难掩增长乏力。
相比之下,华润饮料的表现更为严峻。2026年上半年,华润饮料包装水产品营收48.38亿元,同比减少约4.1亿元,降幅达7.86%。公司在财报中坦言,销量下滑是主因。
图源:品牌
分品类看,小规格瓶装水产品(容量不超过1升)营收为28.78亿元,下降约10%;中大规格瓶装水产品(容量在1升至15升之间)营收为17.3亿元,下降5.4%;桶装水产品(容量为18.9升)营收为2.3亿元,与上年同期持平。
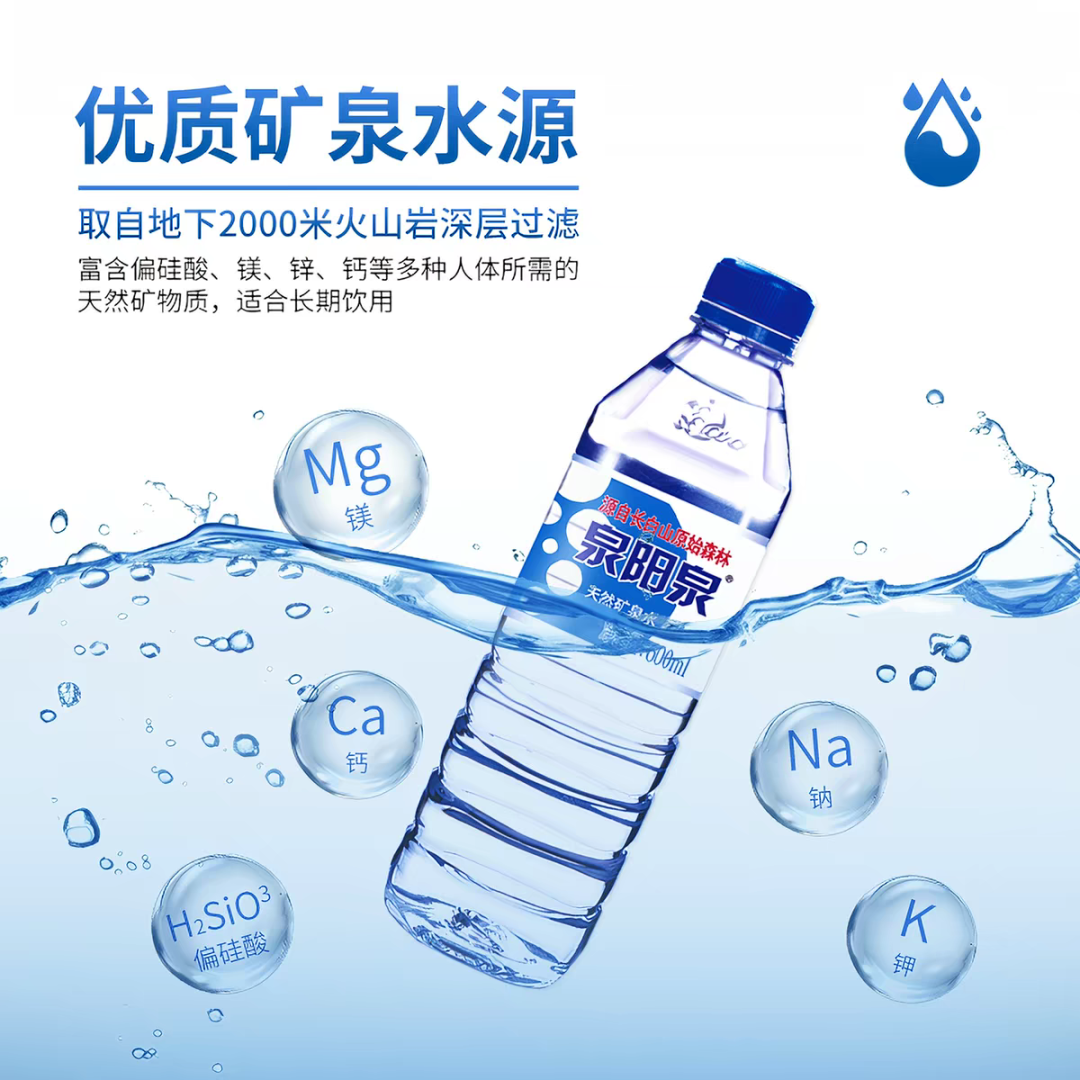
不过,仍有企业逆势跑出亮点,泉阳泉便是其中之一。矿泉水板块作为其核心盈利支柱,继续保持高速增长态势。子公司泉阳泉饮品实现归母净利润1.21亿元;同期累计销量103.57万吨,同比增长33.03%。
图源:品牌
值得注意的是,个体亮点难掩行业大盘寒意。AC尼尔森数据显示,今年以来,包装饮用水市场销售增长率总体呈下降态势。2026年1至6月,全国包装饮用水销售量同比下降4.9%,销售金额同比下降7.3%。
02 价格战击穿包装水市场?
包装水为什么卖不动?当前多数观点认为,价格战是核心因素。
这轮价格战始于2024年。彼时农夫山泉深陷舆论,创始人钟睒睒一怒之下推出绿色包装的农夫山泉纯净水。该产品在终端促销力度较大,部分渠道单价可达每瓶7毛4,直接挤压了竞品生存空间。
更关键的是,经历这轮价格战后,包装水在消费者心中的价值被重新定义。过去,2元一瓶是包装水行业默认的价格锚点,天然水与纯净水都在这一价格带竞争。本轮价格战后,纯净水被反复锚定在1元/瓶左右的低价区间,天然水则继续稳固在2元/瓶的价格带。
比如,在天猫超市,怡宝纯净水555ml24瓶售价27元左右,农夫山泉纯净水550ml24瓶售价21.5元左右,娃哈哈纯净水596ml*24瓶售价31.16元。
这一变化带来两方面影响。一是纯净水逐渐形成“便宜、定价1元/瓶左右”的消费心智,品类溢价能力被削弱。二是渠道利润被压缩,纯净水经销商的渠道体系持续承压。二者叠加,单价走低,营收减少也就不难理解。
值得关注的是,在大盘持续萎缩的情况下,竞争者反而越来越多。一个明显趋势是,越来越多零售巨头看上卖水这门生意,推出自有品牌分食市场份额。从胖东来、盒马到永辉、七鲜,莫不如此。老玩家的市场份额也随之被逐步分食。
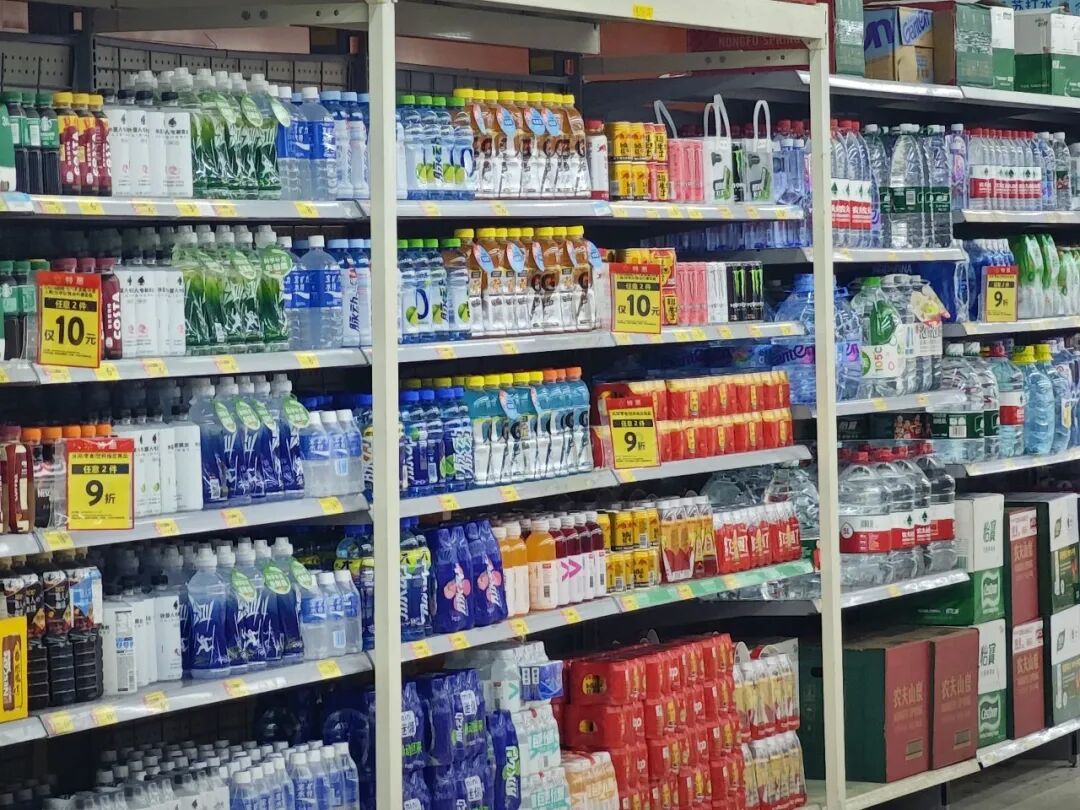
更深层地看,包装水卖不动,更在于消费者需求变了。过去喝水主要为了解渴,现在消费者要健康,但也要口味、功能和情绪价值。无糖茶、电解质水、养生水等,恰好同时满足这些需求,同时不少品牌还将价格压到原本属于包装水的价格带,因而抢占了更多市场份额。比如,白象推出的多款茶饮产品,部分超市售价仅1.9元。
事实上,包装水自身也在走向健康化。2025年拿声白皮书显示,超过60%的消费者选购时关注矿物质含量和pH值,47.2%的消费者将“产品成分与纯净度说明”放在首位。这也在一定程度上解释了,泉阳泉为何能成为今年包装水赛道为数不多的赢家。
03 写在最后
灼识咨询报告显示,2023年中国包装饮用水的市场规模达到2150亿元。其中,饮用纯净水占包装饮用水市场一半以上的份额,是包装饮用水最大的细分市场,2
2023年市场规模已达1206亿元,预计到2028年零售额将达到1789亿元。
从包装水的细分赛道看,纯净水似乎是本轮销量下滑的主要品类。而经历长达两年多的“价格战”后,包装水市场在今年7月迎来转折——娃哈哈和华润怡宝先后宣布对品牌部分产品的供货价格作出上调。
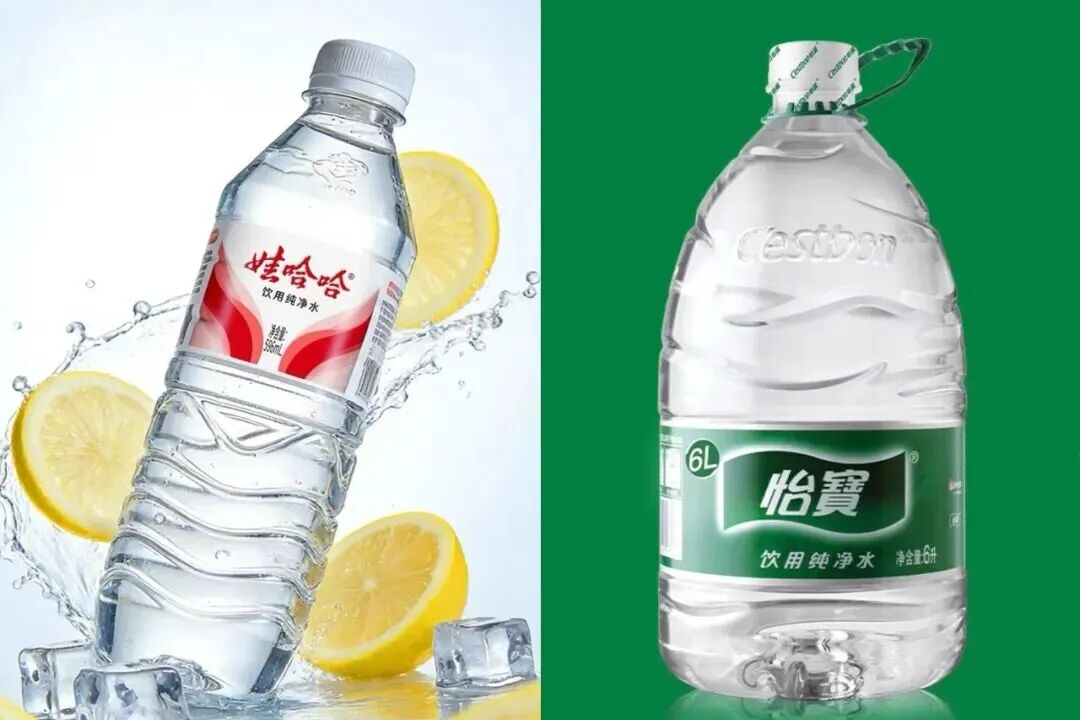
娃哈哈方面,据经销商发出的通知内容显示,娃哈哈纯净水(596毫升×24瓶)每箱供货价将上调0.5元至1元。华润怡宝方面,据经销商发出的通知内容显示,华润怡宝桶装水(18.9L)每桶供货价上调1元。
不过,此轮调价似乎仅停留在经销层面,成本上涨压力主要由各级经销商消化,传导至终端消费者的影响有限。但综合考虑瓶装水赛道薄利多销的特点、持续至今的价格战,以及中东局势推高石油衍生物价格等因素,未来瓶装水市场仍充满变数。至于调价后,包装水整体承压的局面能否改变,也需时间验证。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM