
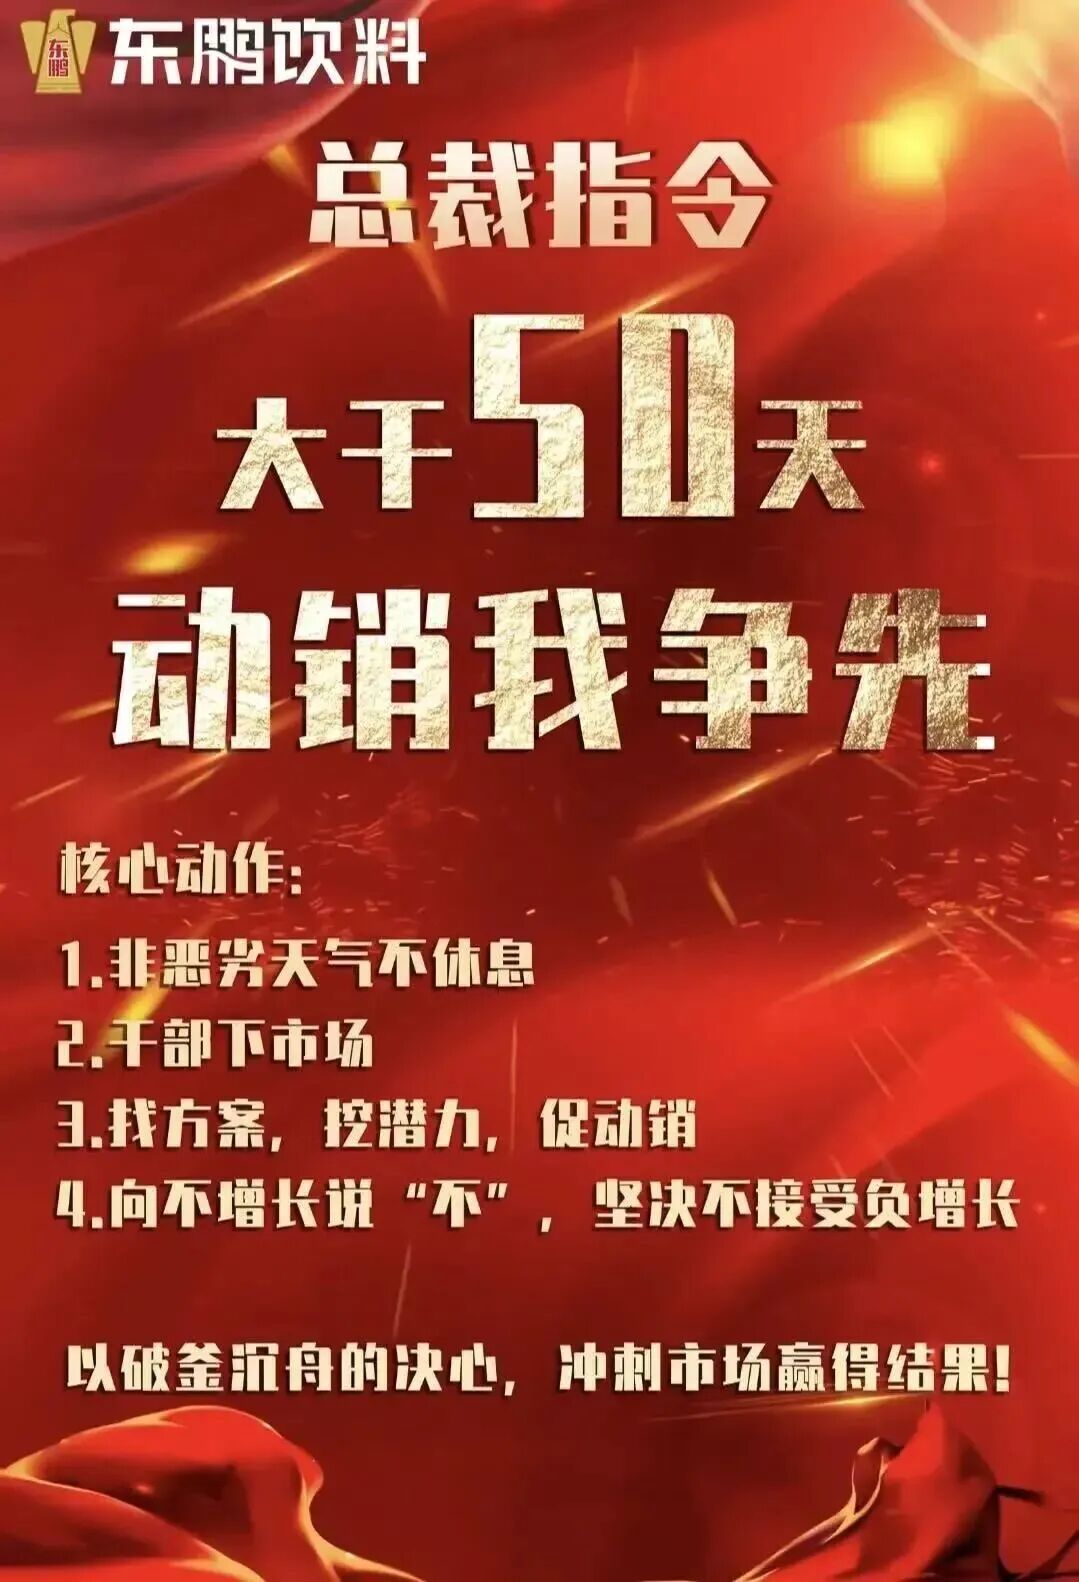
9月上旬,东鹏饮料一份内部文件在快消社群里传开,主题是大干50天。文件里反复出现一句口令,向不增长说不,坚决不接受负增长,围绕这句口令的是一套近乎战时的安排,销售端的中秋国庆只休一天,全国的服务处按增长落差排名,末尾的直接淘汰,另有部分人员降级评估。这份文件的真实性东鹏没有确认,但它传出来的时机很微妙,就在三周前,这家公司刚刚交出一份净利润增长20.72%的半年报。
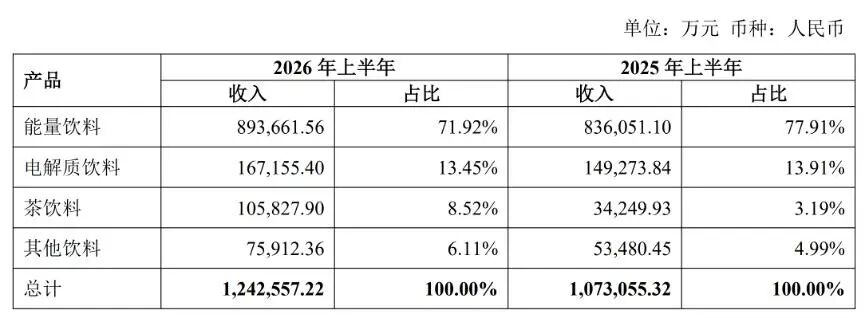
一家净利润还在两位数增长的公司,为什么要对自己下这么重的手,最直接的解释藏在它自己的账本里。东鹏上半年营收124.43亿元,同比增长15.89%,数字单看没有问题,可拆到业务板块,问题就露出来了。扛着七成营收的东鹏特饮,上半年只增长了6.89%,往前数三年,这个品类的增速是26.48%,28.49%,17.25%,一条清晰的下坡路,如果只看二季度,特饮单季45.25亿元,同比只涨了约1.4%,在饮料最该走量的旺季几乎停摆。第二曲线补水啦上半年16.72亿元,增长11.98%,听着还行,但它上一年同期是119%,再上一年是280%,一年之内从三位数跌进个位数。唯一还在狂奔的是茶饮料,增长208.99%,可它的毛利率只有23.66%,连能量饮料54.67%的一半都不到,等于拿低毛利的量去撑增长的面子。
到这里,还只是报表这一层。真正让东鹏急着发文件的是下面那一层,渠道里的货。
东鹏这些年的增长,靠的是一套自己磨出来的促销机器,一元乐享,开盖中奖加一块钱换一瓶。这套玩法当年帮它撬开了下沉市场,一瓶三块钱的特饮,中奖对价格敏感的蓝领和司机就是实打实的让利,后来又被原样复制到每一个新品上,补水啦,果之茶都是靠它铺开的,今年果之茶的中奖率一度被门店估到八成上下,远超行业两成左右的水平。
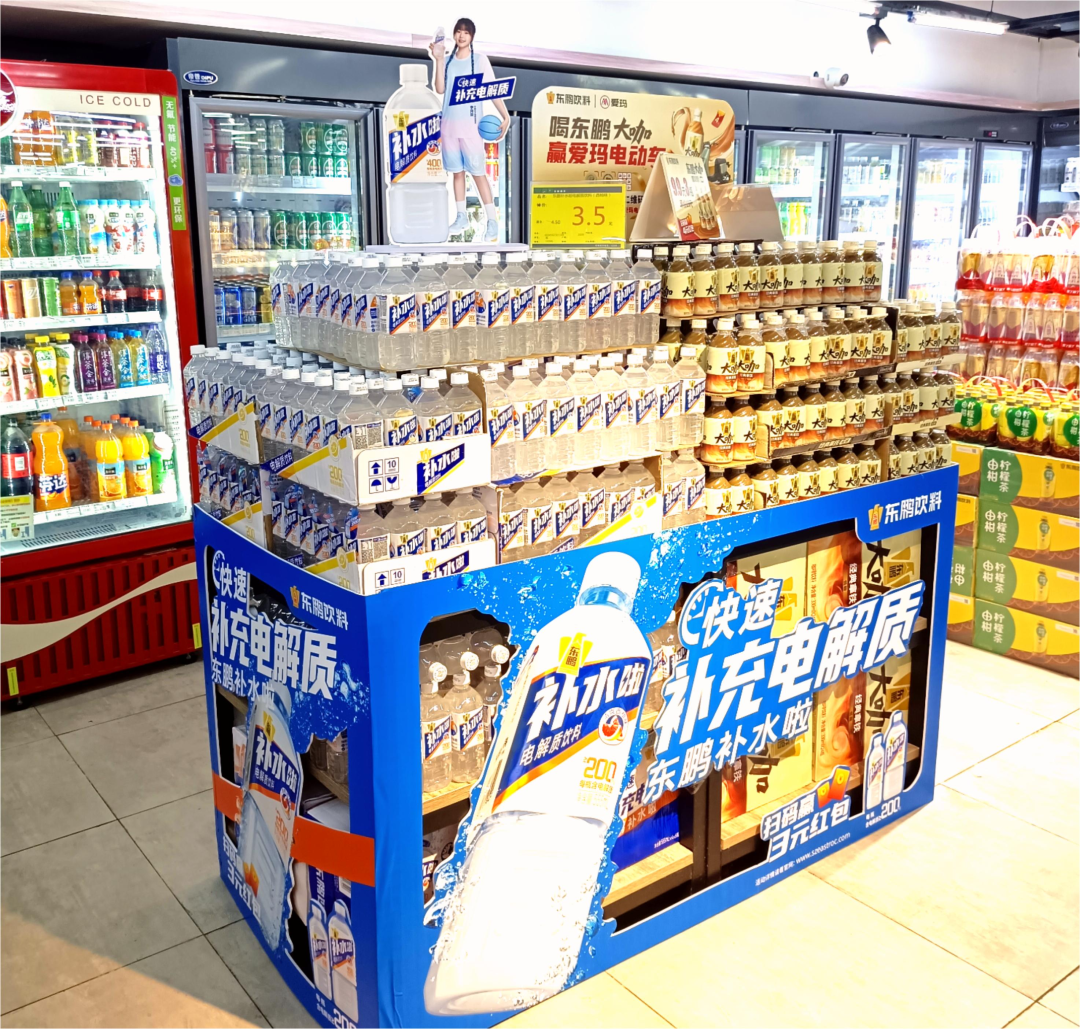
但如果只是依靠促销来拉复购,增长的成色就要打个问号。有接近渠道的人士透露,部分区域经销商的库存已经超过全年任务的20%,加上还没兑付的瓶盖,实际超过25%,这个数字在饮料行业已经踩到了危险线,而把仓库里的货清出去,才是那张动员令里没有明说,却真正要办的事。
资本那头也在施压。东鹏今年2月刚在港股上市,凑齐A+H双平台,结果半年不到,H股从上市初期的高点跌去四成,市盈率从三四十倍一路落到十三四倍,机构在半年报后集体下调了盈利预测。资本市场过去给东鹏的高估值,是拿未来好几年的增长提前买的单,现在增速换挡,这笔提前支取的账就要还,而还账最直接的办法,就是把每一个季度的数字顶住。特饮在放缓,补水啦被围剿,茶饮料还在烧钱换量,增长一旦接不上,估值和渠道两头会一起出问题,所以宁可全员值班,末位淘汰,也要把9月这个正增长守住。
话又说回来,东鹏不是没看清。林木勤在股东会上自己就承认,电解质水的竞争激烈程度超出了想象,他给全球化定的时间是5到8年,也说过真实的增长需要时间。问题是看清和慢下来是两回事,一家已经把增长写进估值里的公司,很难再有慢慢养一个品类的从容,新品一落地就要扛指标,第三曲线还没长稳就要当支柱使,那张动员令管的不是行业怎么增长,是这家公司怎么在资本和渠道两头夹击下,先把眼前的数字交出去。
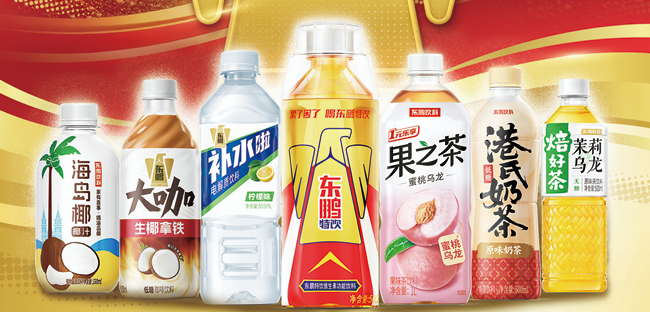
一家已经两位数增长的公司要用这种方式锁死增长,等于把增长的账,一部分押在了组织里最没有议价权的那群人身上。东鹏手里的底牌不差,460万个终端网点,十几家工厂的成本控制,三年做出一个三十亿级单品的推新能力,这些在中国饮料行业都排得上号,但底牌再多,也架不住整个行业都在用同一种促销,同一种压货的方式抢增长。这份动员令是否能拿到预期的效果,还需要再观望。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM