
撕开一碗泡面,加一根火腿肠,这是二十年前办公室,出租屋和绿皮火车上最标准的动作。
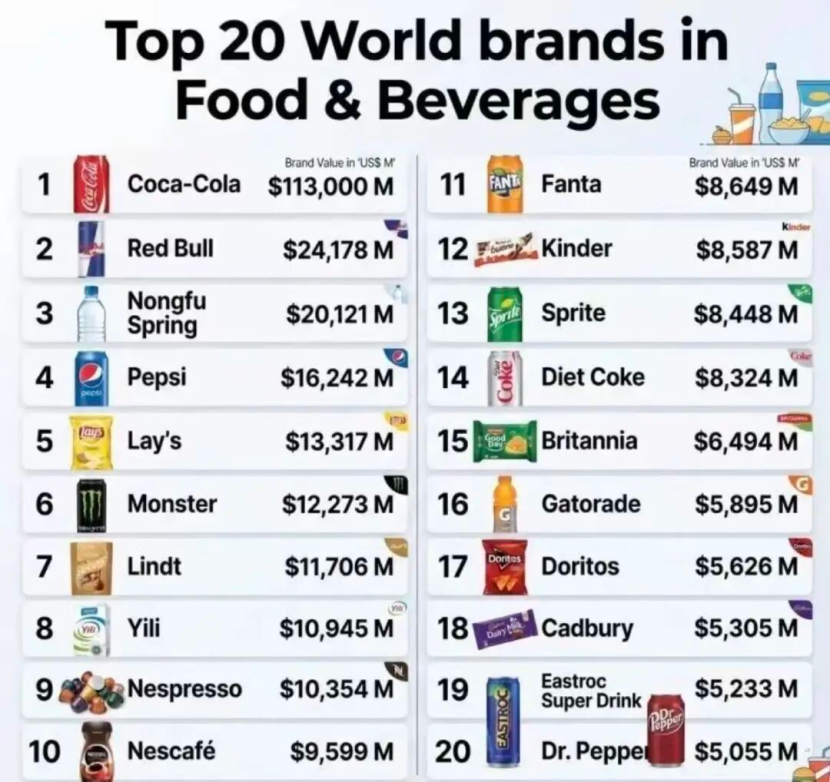
2026年全球食品饮料品牌价值榜单出炉,可口可乐以1130亿美元继续领跑,红牛稳居第二,但第三名和第八名分别写着两个中国名字——农夫山泉和伊利。农夫山泉品牌价值201.21亿美元,同比大涨71%;伊利109.45亿美元,同比增长9%。同一份榜单的前十名里,中国品牌占了两席,这是此前没有出现过的局面。
01 同一个伊利,为什么会有两个品牌价值?
同一个伊利,在Kantar BrandZ榜单中品牌价值109.45亿美元,在Brand Finance乳制品品牌榜单中却是145.01亿美元,连续七年蝉联全球乳制品品牌第一。差距超过30%,但不是数据打架。
Kantar BrandZ的核心是消费者调研,覆盖54个市场、超过450万消费者,衡量品牌在消费者心智中“有意义、差异化、活跃度”的程度。它回答的是:消费者愿不愿意因为品牌本身而买单。
Brand Finance用的是“授权节省法”,假设企业不拥有这个商标,需要支付多少授权费才能继续使用,再基于未来收入预测折现。它回答的是:品牌能为企业锁定多少可预期的未来收益。
伊利在两套体系之间的差异,说明它的品牌在消费者端已经建立广泛认知,但溢价能力仍在从规模优势向品牌优势过渡。这不是矛盾,而是中国品牌普遍所处的阶段。
02 农夫山泉的71%,到底靠什么?
农夫山泉品牌价值一年暴涨71%,核心驱动力不是包装水卖得更多。
2026年上半年,农夫山泉茶饮料收入131.22亿元,同比增长30.1%,占总收入44.2%;包装饮用水收入96.41亿元,同比仅增2.1%,占比降到32.4%。上半年新增收入40.96亿元,其中茶饮料贡献了约74%的增量,包装水贡献不足5%。东方树叶在无糖茶市场的份额,2026年二季度达到87.8%。在即饮茶整体市场中,农夫山泉份额从23.7%攀升至31.1%,超越康师傅成为国内第一。
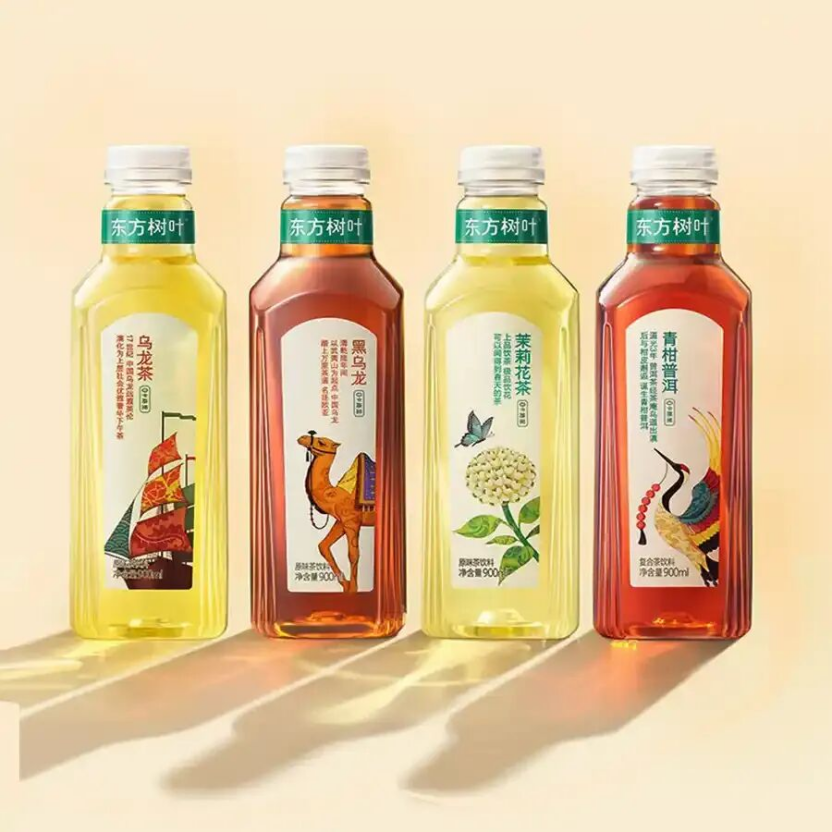
这背后是一个更深的商业变化:农夫山泉把“无糖即饮茶”从一个边缘品类做成了大众高频消费品。包装水积累的经销网络、冰柜资源和物流体系,可以被茶饮、功能饮料和果汁共同复用,新品进入终端的成本远低于从零搭建渠道的新品牌。当品牌定义了品类,品类成长的红利就会持续流向定义者。
03 伊利的109亿,稳在哪里?
与农夫山泉的爆发力形成对照,伊利展示的是另一种积累方式。
2025年,伊利营业总收入1159.31亿元,同比增长0.13%;归母净利润115.65亿元,同比增长36.82%,净利润率首次站上10%。液态奶稳住基本盘,婴幼儿配方奶粉零售额市占率达到18.3%,稳居行业第一,成人奶粉连续11年行业第一,冷饮业务连续31年领跑。
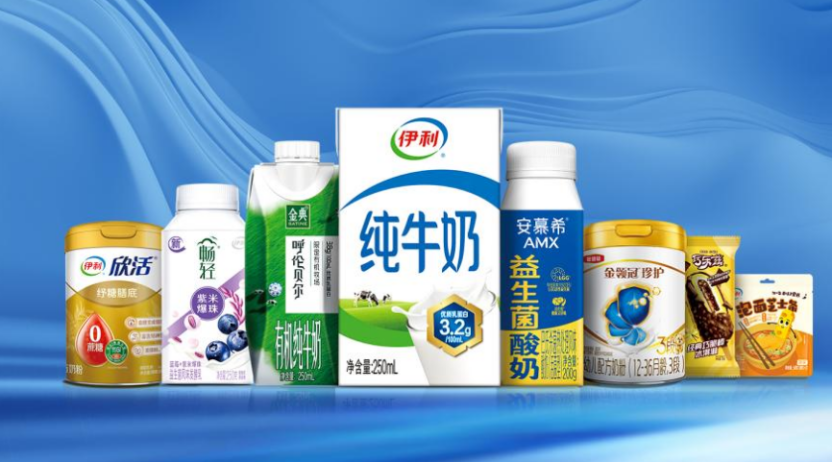
在Brand Finance体系中,伊利连续七年蝉联全球乳制品品牌第一。这个“连续七年”比单年增长率更有信息量。它说明伊利的品牌价值不是靠某一年营销投入或短期销量爆发堆出来的,而是建立在渠道网络、供应链规模和品控体系之上的结构性优势。
农夫山泉的增长曲线陡峭,伊利的增长曲线平缓。前者赌的是品类创新窗口期,后者守的是规模效率复利。两条路径没有高下之分,
但对能力的要求完全不同。
04 排名之外,中国品牌还缺什么?
两家企业进入全球前十,是否意味着中国食品饮料品牌已经具备全球竞争力?需要冷静看待。
伊利和蒙牛的海外收入在总营收中比重仍然有限,主要市场依然在国内。中国食品饮料企业出海面临真实障碍:口味和消费习惯差异、各国食品准入法规不统一、渠道建设成本高、文化认知壁垒。很多在国内验证过的模式——高密度渠道铺货、本土口味偏好——到了海外往往无法直接复制。
真正在海外站稳脚跟的企业,走的都是更重的路径。蜜雪冰城在越南布局糖浆生产工厂,在印尼建设中央厨房,部分东南亚市场实现核心原料本地生产。达利食品在印尼自建工厂,把生产管理和品控体系直接落地。共同点是:先把供应链和本地化运营能力建起来,再谈品牌。
品牌价值榜单上的排名,反映的是消费者心智中的位置。但心智位置的上游,是供应链、渠道和合规能力的落地。
05 榜单是结果,能力才是底牌
农夫山泉和伊利同时进入全球食品饮料品牌前十,是一个阶段性信号。它说明中国消费品牌在本土市场的规模积累和品类创新,已经足以在品牌价值层面与国际巨头同台比较。
但品牌价值的排名终究是结果指标,不是能力指标。农夫山泉的品类定义能力、伊利的规模化效率,以及整个行业从“产品出口”到“供应链落地”的转型,才是更值得追踪的线索。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM