
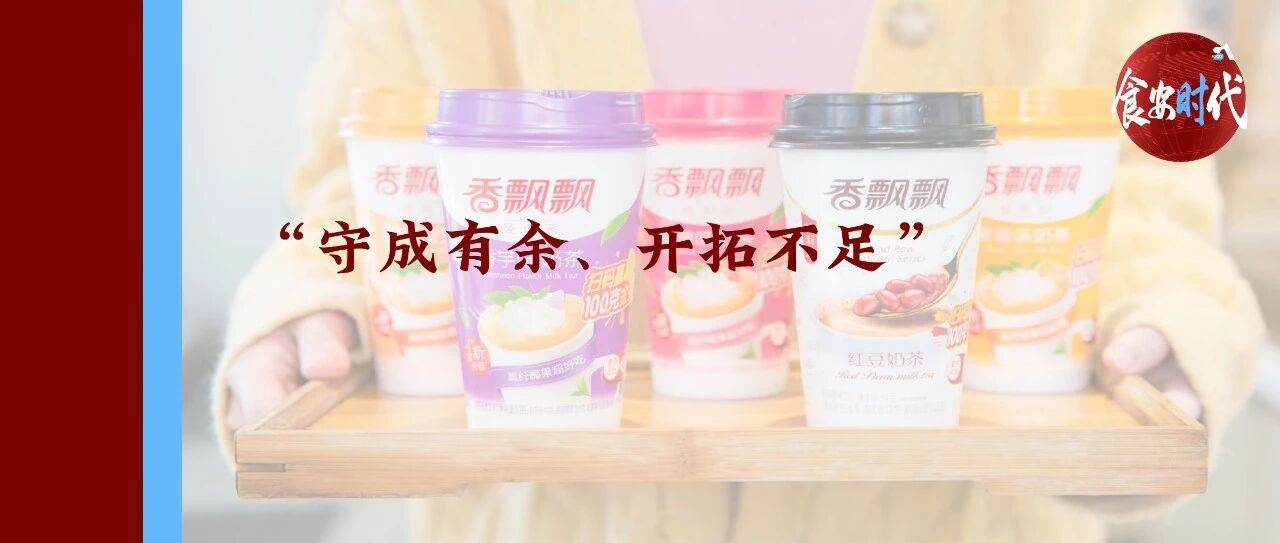
作为国民奶茶龙头品牌的香飘飘,一句“一年卖出三亿多杯,杯子连起来可绕地球一圈”广告语曾火遍大江南北,并成功抢占大众心智登陆资本市场,但这两年业绩持续低迷、中期常年亏损,在市场中的存在感越来越低。
随着今年上半年报出炉,扭亏为盈的数据使得品牌热度也得到一定提升,但拆解后发现这份回暖并非经营战略调整、产品升级带来的健康增长,反而暴露了品牌长期依赖的畸形发展模式难以为继的困境。
七年首现中报盈利,一场虚胖式的账面繁荣
据悉,香飘飘成立于2005年,彼时国内冲泡奶茶赛道尚属空白,品牌凭借精准定位率先打出名气,一步步成长为龙头,2017年成功在上交所上市,但从2020年起便被投资者贴上“上半年必亏损”的标签,直到今年半年报出炉才打破了这一持续多年的市场惯性预期。
从账面数据来看品牌上半年的成绩单确实亮眼,营收12.77亿元同比增长23.31%,增速实现大幅回暖,归母净利润1085.97万元,较上年同期的亏损9739.09万元实现扭亏为盈。
但对于快消品牌而言,扣非净利润更是衡量核心业务竞争力的核心指标,但算上1233.93万元的非经常性损益后,扣非净利润为-147.97万元依然亏损,意味着其主营业务本身还未实现真正的盈利能力修复,这份中期盈利更像是外部因素托出来的“虚胖繁荣”,其增长成色远没有账面数据看起来那样好看。
更值得关注的是超12亿的营收规模,净利润率尚且不足1%,单看数据或许不觉得反常,但放眼行业内其他品牌就能感受到品牌当前盈利水平的窘迫,比如某植物蛋白饮品品牌上半年净利率为24.4%,另一同品类品牌上半年净利率为19.3%,即便是这两年业绩表现不佳的品牌净利率也普遍在10%左右浮动,比如某品牌上半年净利率为10.8%,不足1%的水平已经说明其主营业务的利润空间被挤压到了狭窄的地步。
一家上市公司连续六年在半年度亏损,本身就是经营模式存在根本性缺陷的信号,而2026年的这次“扭亏”,净利率不足1%、扣非依旧亏损,与其说是经营改善不如说是一次财务上的精准达标,公司可能通过压缩费用、利用非经常性损益等手段,让账面利润恰好转正,从而实现对外释放积极信号的公关目的,但对于企业自身而言这种靠“账面调整”换回来的盈利,既不能证明品牌竞争力已经回升,也无法掩盖主营业务盈利能力偏弱的深层问题。
政府补贴与理财收益,副业托举主业的真实面目
拆解企业利润的真实构成,撑起账面盈利的是合计1233.93万元的非经常性损益,其中政府补助719.33万元,金融资产公允价值变动收益892.22万元,两项非主业收益合计超1600万元,不仅覆盖了主业近150万元的亏损缺口,还造出了千万级的账面净利润。
但这两项收益都和其核心的饮品主营业务没有直接关联,且不具备可持续性,政府补助属于政策扶持的一次性稳定收入,金融理财收益的收益高低较依赖资本市场行情,一旦市场波动导致理财收益缩水或政策调整导致补助减少,品牌的利润表将迅速现出原形。
在快消品行业,这种依赖非经常性损益“美化”利润的做法也有不少先例,比如某乳企上半年归母净利润5425万元实现扭亏为盈,而扣非净利润仅为1874.99万元同比下降67.56%,这3726万元的差距就是靠非经常性损益弥补,其中政府补助就高达7656.35万元;某豆制品企业去年归母净利润大幅增长主要源于非经常性损益,若剔除非经常性损益品牌仍处于微利甚至亏损边缘。
但这种靠非主业收益托住利润的结构本身就是畸形模式的体现,当核心饮品业务无法稳定造血,反而要靠和主业无关的政府补助、理财收益填补亏损缺口,这种“副业养主业”的模式不仅无法推动品牌长期增长,反而会让企业失去优化主业、升级产品的动力,在原地消耗中被不断变化的市场抛在身后。
此外,还有一些企业会通过隐匿收入、账外循环等方式多修饰账面数据、维持市场信心,比如某品牌2023年实控人及关联方通过虚构贸易、空壳公司过桥非经营性占用上市公司资金1.86亿元,未按规定披露,同时通过体外承担费用等方式修饰报表,掩盖亏损、虚假扭亏;某卤味品牌2017至2021年快速扩张时,将向加盟商收取的门店装修配套服务费,通过体外账户、私户流转隐匿,五年累计隐匿营收7.24亿元。
这也给品牌提了个醒,财务数据美化只是掩盖问题的“权宜”之计,一旦监管趋严或是市场环境发生变化,长期积累的矛盾就会集中爆发,不仅会让品牌信誉彻底崩塌,更要承担对应的法律责任。
节流撑起的利润,砍研发、压销售能撑多久
除了非经常性损益托底,香飘飘上半年还采取了较为激进的控费策略,上半年销售费用3.07亿元同比下降7.26%,销售费用率从上年同期的31.97%降至24.04%,主要是职工薪酬支出和市场推广费用减少所致;研发费用为2075.29万元同比下降25.61%,可以说,品牌这次靠压缩刚性支出挤压出的利润空间,也是这份财报能够达标的重要一步。
但和非经常性收益一样,这种靠砍费用挤出来的利润本身也不具备可持续性,销售端直接对接市场和消费者,是快消品牌触达用户、抢占心智核心的抓手,香飘飘近年在市场声量持续走低,很大一部分原因就是品牌曝光不足,现在进一步压缩市场推广费用和人员薪酬,本质上是在主动放弃市场存在感,短期内能换好看的账面,长期只会让品牌的用户认知越来越淡化,市场份额被新品牌不断蚕食。
而研发投入更是快消品牌产品升级、保持生命力的核心动力,当前饮品市场消费需求迭代较快,消费者对健康、口味、场景的要求不断变化,需要持续投入研发推新才能跟上市场节奏抓住新增长点,品牌近年来一直没能出现可以承接增长的爆品,和研发投入不足关系密切,现在为了账面利润进一步砍研发投入,只会进入“推不出爆品-利润不足-砍研发-更推不出爆品”的恶性循环。
放到整个饮品行业来看,企业遭遇短期利润压力时适当优化内部成本、砍掉冗余支出是正常操作,但把压缩销售和研发投入作为创造账面利润的手段是透支未来增长空间换短期好看的数据,是典型的饮鸩止渴,对于需要靠产品迭代和用户心智维持竞争力的快消品牌而言,这种操作比主业亏损本身更危险。
比如某植物饮料品牌靠压缩销售、管理、研发和财务费用虽然实现了利润增长,但在植物蛋白饮料市场日益细分的背景下未能及时推出符合新兴消费需求的产品,现在在市场中的出镜率已经大不如前。这样的前车之鉴摆在面前,香飘飘选择用砍研发、压销售换账面盈利,很难说不是在重走老路。
双轮驱动变一轮独跑,冲泡狂奔、即饮掉队
产品结构的失衡也是此次香飘飘财报中值得关注的问题,香飘飘自2018年走的就是“冲泡+即饮”双轮驱动路线,经过多年布局两大板块营收体量已经逐步靠近,上半年冲泡业务收入6.68亿元,即饮业务5.79亿元,即饮营收占比抬升至46%,过去单一依赖冲泡产品的局面得到一定改善。
从推出即饮板块的目的看,主要是弥补冲泡奶茶冬天旺、夏天淡的季节性硬伤,但今年上半年冲泡业务收入同比增长57.9%,成为增长主力,即饮业务收入却同比小幅下滑2%,原本用来平衡季节波动、承接第二增长曲线的即饮板块不仅没能承担起应有的责任,反而陷入增长停滞,让双轮驱动实际上变回了一轮独跑,这在竞争激烈的大环境下并不是一个健康的发展信号。
具
体到细分品类上,冲泡板块增长得益于顺应健康趋势推出新品,比如宣传零植脂末、低 GI的原叶现泡轻乳茶以及依托药食同源开发古方五红、古方八舒新品,其中古方五红市场反响亮眼,上市半年累计购买用户突破百万,复购率稳定在37%,现在线上旗舰店显示销量在3万+。
而即饮板块中的Meco果汁茶面临着激烈的市场竞争,无论是上游瓶装饮料巨头还是下游新兴茶饮品牌,都推出了同类定位的即饮果茶产品抢占市场,Meco果汁茶既没有形成足够差异化的口味壁垒,也没能在渠道铺设上拿到比对手更优势的资源,市场份额被不断分流,虽然也推出了浓缩汁产品,但同样也面临不小的竞争压力。
回看香飘飘布局即饮赛道的这些年,其实很早就踩中了即饮茶饮的风口,在一众瓶装茶饮玩家入场前就拿到了先发优势,但多年过去,依然没能把先发优势转化为稳定的市场竞争力,核心问题或许在于品牌对即饮板块的定位始终摇摆,资源投入跟不上赛道竞争节奏,未来想要走到增长赛道还要解决品牌战略层面的顶层调整问题。
区域与渠道分化,全国市场收缩
区域市场的分化同样引人关注,华东区域作为大本营实现销售收入4.68亿元,同比增长33.11%,贡献了近四成收入,西南、华中、西北区域均实现正向增长,只有华南区域销售收入3811.74万元,同比下降21.64%,是七大区域中唯一出现下滑的市场。但华南作为饮料消费的重镇,也是新式茶饮品牌竞争激烈的市场之一,香飘飘在此区域的“失守”或许折射出品牌在核心市场的竞争力衰退。
渠道端的信号同样不容乐观,经销商渠道仍是公司主要的收入来源,上半年经销商渠道收入10.21亿元,同比增长20.96%,但截至上半年末,公司经销商总数为1700家,报告期内增加178家、减少181家,净减少3家,新增与退出几乎持平意味着品牌在线下终端的渗透率已经触及阶段性天花板。
香飘飘的根基在下沉市场,但原叶轻乳茶、Meco等新品主攻一、二线城市,品牌调性、内容传播和场景共鸣均显薄弱,冲泡业务依赖的传统经销网络与即饮业务需要的新零售、便利店渠道之间存在结构性差异,公司虽然与罗森、7-Eleven等便利渠道合作开发定制即饮新品,但要在这些渠道中建立起与头部品牌抗衡的铺货和动销能力,仍需大量时间与资源投入。
从全国市场的角度看品牌正面临“守成有余、开拓不足”的尴尬局面,在下沉市场,冲泡奶茶的渗透率已经很高,增量空间有限;在一、二线城市,即饮业务又迟迟打不开局面,这种区域和渠道的结构性失衡,使得公司难以在全国范围内实现均衡增长,任何单一区域的波动都会对整体业绩产生较大影响。
季度业绩差异大,
季节性魔咒始终未解
财报数据还暴露出了香飘飘的季节性困境,一季度实现营业收入8.78亿元同比增长51.41%,归母净利润9339万元,到了二季度,单季营业收入降至3.98亿元,同比下降12.49%,归母净利润转为亏损约8253万元,也就是说,上半年的全部盈利来自一季度,二季度不仅把利润几乎全部回吐,亏损幅度还较上年同期有所扩大。
而且一季度的高增长主要源于春节时点位移导致冲泡业务销售旺季窗口拉长,以及去年同期渠道去库存的低基数效应,这意味着一季度的爆发带有明显的阶段性特征,而非趋势性反转。这主要是因为冲泡奶茶本身属于冬季热饮产品,销售旺季集中在每年四季度和次年一季度,气温升高后消费者对热饮的需求出现明显下滑,也就决定了其营收和利润在季度之间会出现波动。
回顾企业过去几年的业绩也能发现这一特征,但这种季节性魔咒对企业的危害是多方面的,产能利用率的剧烈波动容易导致制造成本居高不下,旺季需要满负荷运转,淡季则大量产能闲置,固定成本分摊压力巨大,直接拉低了全年的毛利率水平。
经销商和终端门店的库存管理难度也较大,旺季备货不足会错失销售机会,备货过多则面临淡季去库存的压力,这种反复的库存波动也在持续消耗渠道合作伙伴的信心,一旦遇到市场需求不及预期的年份,更易引发渠道层面的退货、补差价纠纷,进一步动摇品牌的渠道基本盘。
季节性的业绩大幅波动也会影响资本市场对品牌的估值判断,机构投资者更偏爱业绩增长稳定、抗周期能力强的消费品牌,尤其是在资本市场关注重点日益转变的大环境下,这种季度间大起大落的业绩表现可能会影响企业的市场形象。
畸形模式背后的行业警示与破局方向
当前的香飘飘正处在一个尴尬的位置,既需要面对康师傅、统一等传统巨头的竞争,又要应对喜茶、奈雪的茶、蜜雪冰城等新式茶饮品牌的多维度冲击,叠加主营业务冲泡奶茶市场的持续萎缩,即饮赛道突围迟迟无法打开局面等,企业的日子并不好过。
不久前,创始人之女蒋晓莹接棒带来了品牌年轻化的想象空间,在产品端,冲泡业务往健康化、品质化升级,推出低GI轻乳茶、名优茶系列;即饮业务持续迭代Meco、兰芳园两大子品牌,覆盖不同消费圈层。渠道端,线上强化电商和新媒体运营,线下修复经销商网络的同时,试水现制茶饮店,探索品牌体验空间;品牌端,用“奶茶姐姐”这样的人格化IP,消解传统企业的距离感。
这些举措似乎是想用“年轻人的方式”重新定义,但这不是简单地换包装、找代言,而是从产品研发、营销沟通到渠道触点的全方位重构,对品牌的资源整合能力与战略定力都是不小的考验。
对于身处存量竞争中的饮品企业而言香飘飘当前的困境并非个例,其发展中暴露的问题也给整个快消饮品行业带来了值得深思的警示,企业想要实现长期稳定发展还是要靠核心主业的稳定造血,靠财务修饰换得的短期好看,终究无法支撑品牌走得长远。
行业思考: 香飘飘2026年上半年中报盈利消息引发关注,但这份盈利并非战略调整或产品升级带来的健康增长,而是靠外部输血和压缩投入换来的短期达标,不仅不可持续更是在透支品牌的未来,同时也警示整个快消行业靠财务修饰和压缩投入换来的账面繁荣无法支撑品牌走得长。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM