

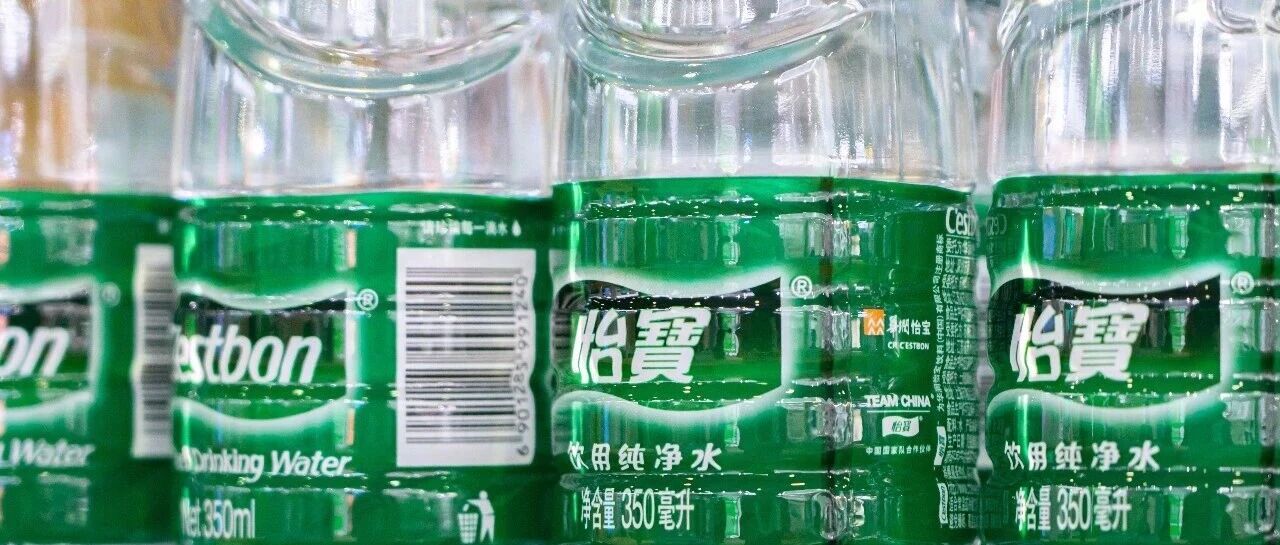
你喝怡宝多吗?
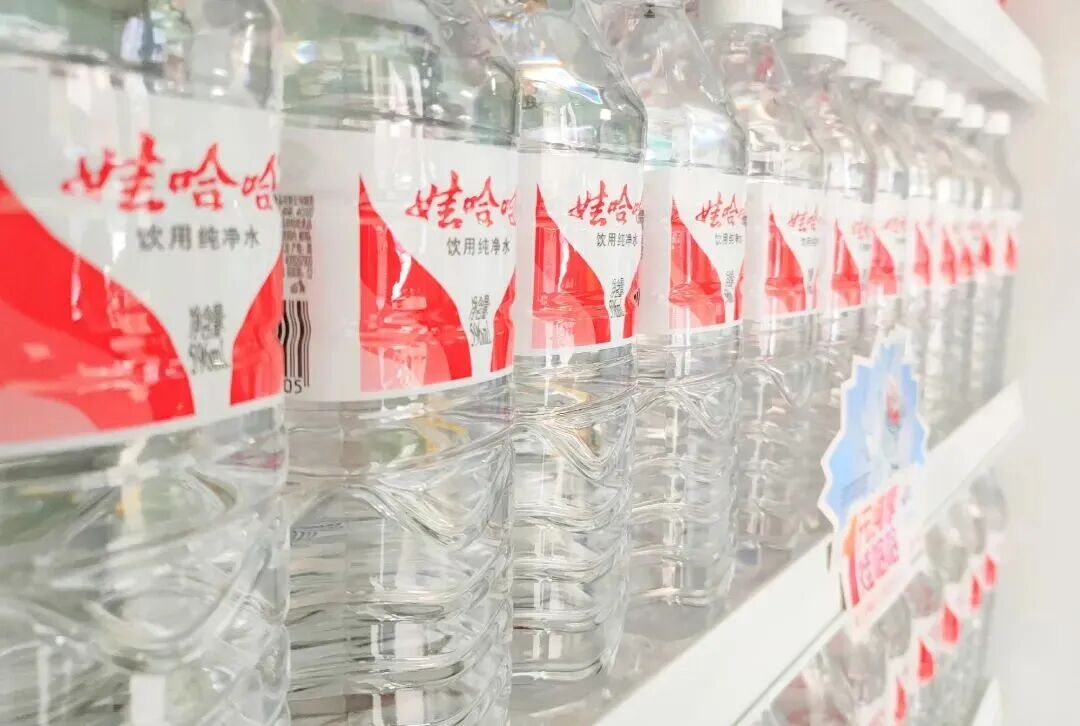
娃哈哈,正在啃掉2元怡宝的货架。
但把2026年上半年的数据看完,你会发现这件事比“价格战”吓人得多。
怡宝在纯净水品类里,离丢掉“一哥”可能只差2个百分点了。
据马上赢的数据显示,2024
年一季度到2026年二季度,怡宝在纯净水细分份额从63.7%掉到了38.7%。
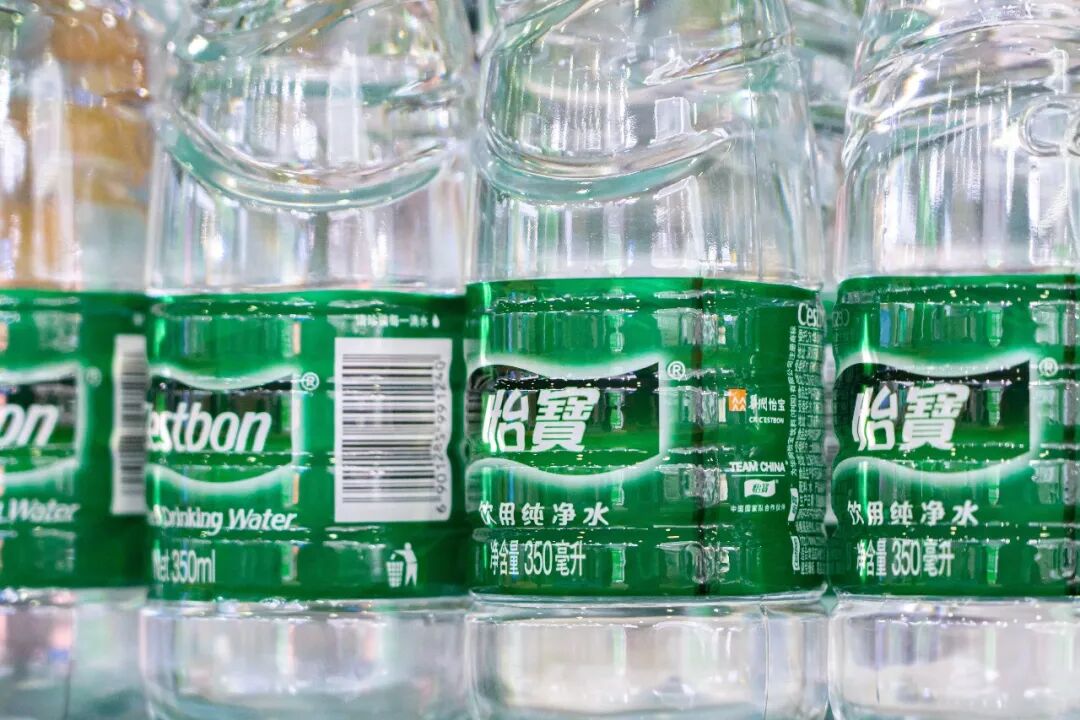
而娃哈哈则从20.7%爬到了36.7%。
要知道两年前他们还差着40多个点,现在只差2个。
娃哈哈这36.7%,吃的是两波红利。
第一波是情怀。
2024年宗庆后离世带起的“野性消费”,让它把多年没铺到的终端补齐了。
第二波是价格。
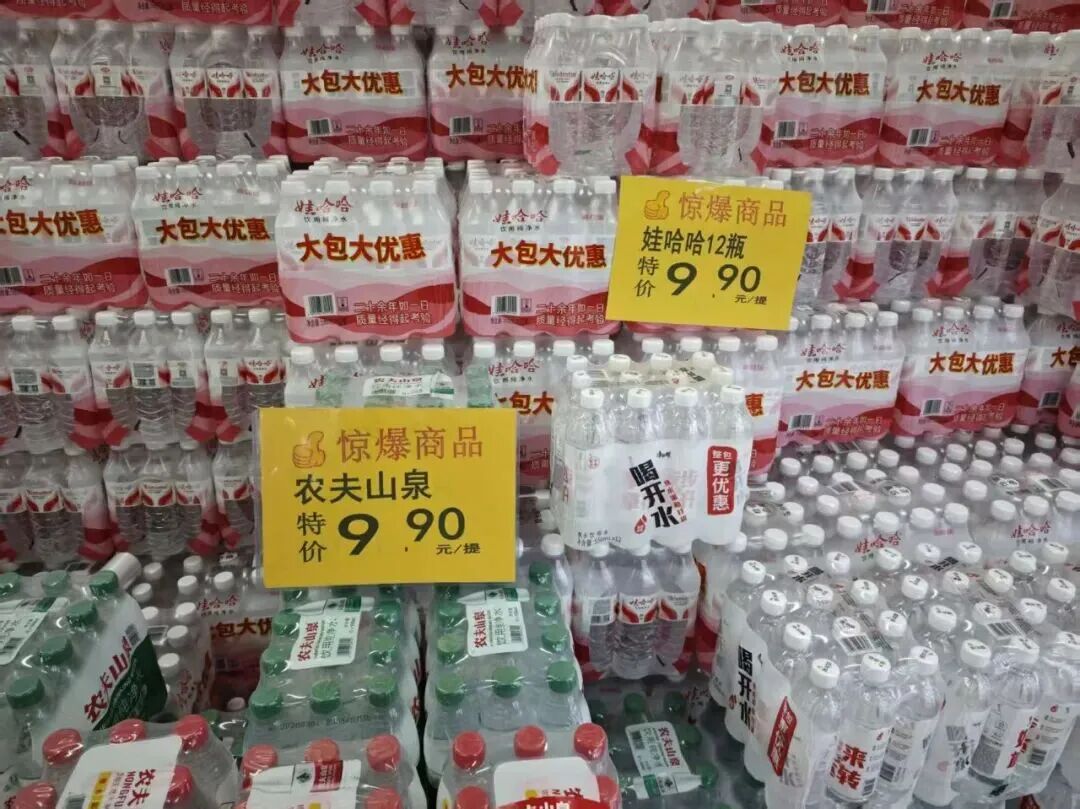
12瓶9.9元把单瓶压到0.8元上下,正好撞上怡宝2元主流价。
但得说句实在话,娃哈哈这把火没烧的特别猛。
你看2026
年它的品牌光环有褪色,再叠加内部变动和代工争议,现在打法更偏“守住到手的格局”,而不是继续往上冲。
它更像是价格战里那个接住筹码的“捡漏者”,怡宝让出来的份额,它接住了。
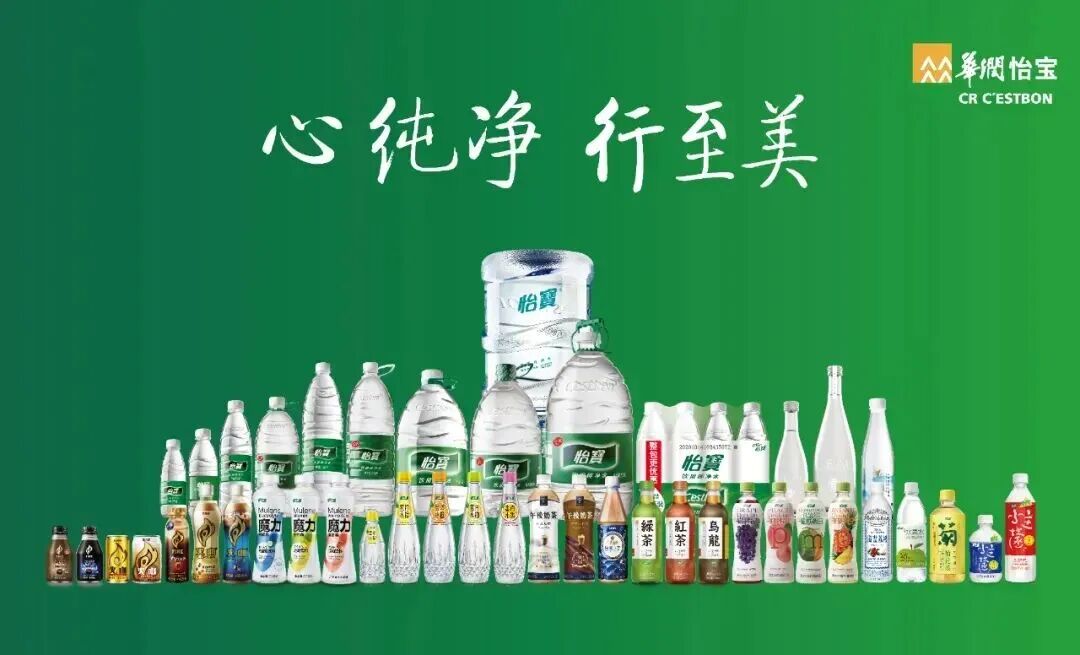
怡宝的毛病,是老毛病加重,新毛病要命。
老毛病是啥?怡宝88.7%的收入都压在包装水,而小规格瓶装水又占去近六成,价格战一来首先受到冲击。
而新毛病更要命,怡宝寄希望于饮料的第二曲线,似乎进展不顺。2026年上半年饮料收入6.17亿,同比跌35.4%,
而一年前这块还涨着7.3%。
怡宝饮料的本优、至本清润、佐味茶事,没一个长成大单品,反而把“多元化避险”的故事讲成了“多元化失血”。
更严重的是它的渠道也在失血。
尤其是传统渠道萎缩对其影响最大,虽然想要在2026年下半年加快进攻。
可当渠道品牌把纯净水水打到24瓶9.9元,怡宝
2元的“默认选项”地位,正被上下两头夹着掏。
这场戏真正的导演,是农夫山泉。
2024年它甩出绿瓶纯净水9.9元12瓶,把行业价格带钉死在1元以下。
结果呢?怡宝的纯净水份额被从63.7%打到38.7%,可农夫自己在这个细分赛道的份额没捞着多少,却成功把怡宝的江山打给了娃哈哈。
农夫自己转身去赚茶的钱了,2026上半年茶饮料收入131亿、涨30%,成了利润核心来源。
包装水反而只微涨2.1%。
它用一条价格带,既牵制了对手,又保住了自己的利润池。
所以常被忽略的,是底部的新势力。
随着渠道端9.9元12瓶,9.9元24瓶的水不断涌现,再加上,盒马、小象超市、叮咚买菜的自有品牌水,对消费者来说,当然是谁方便买谁,谁便宜买谁。
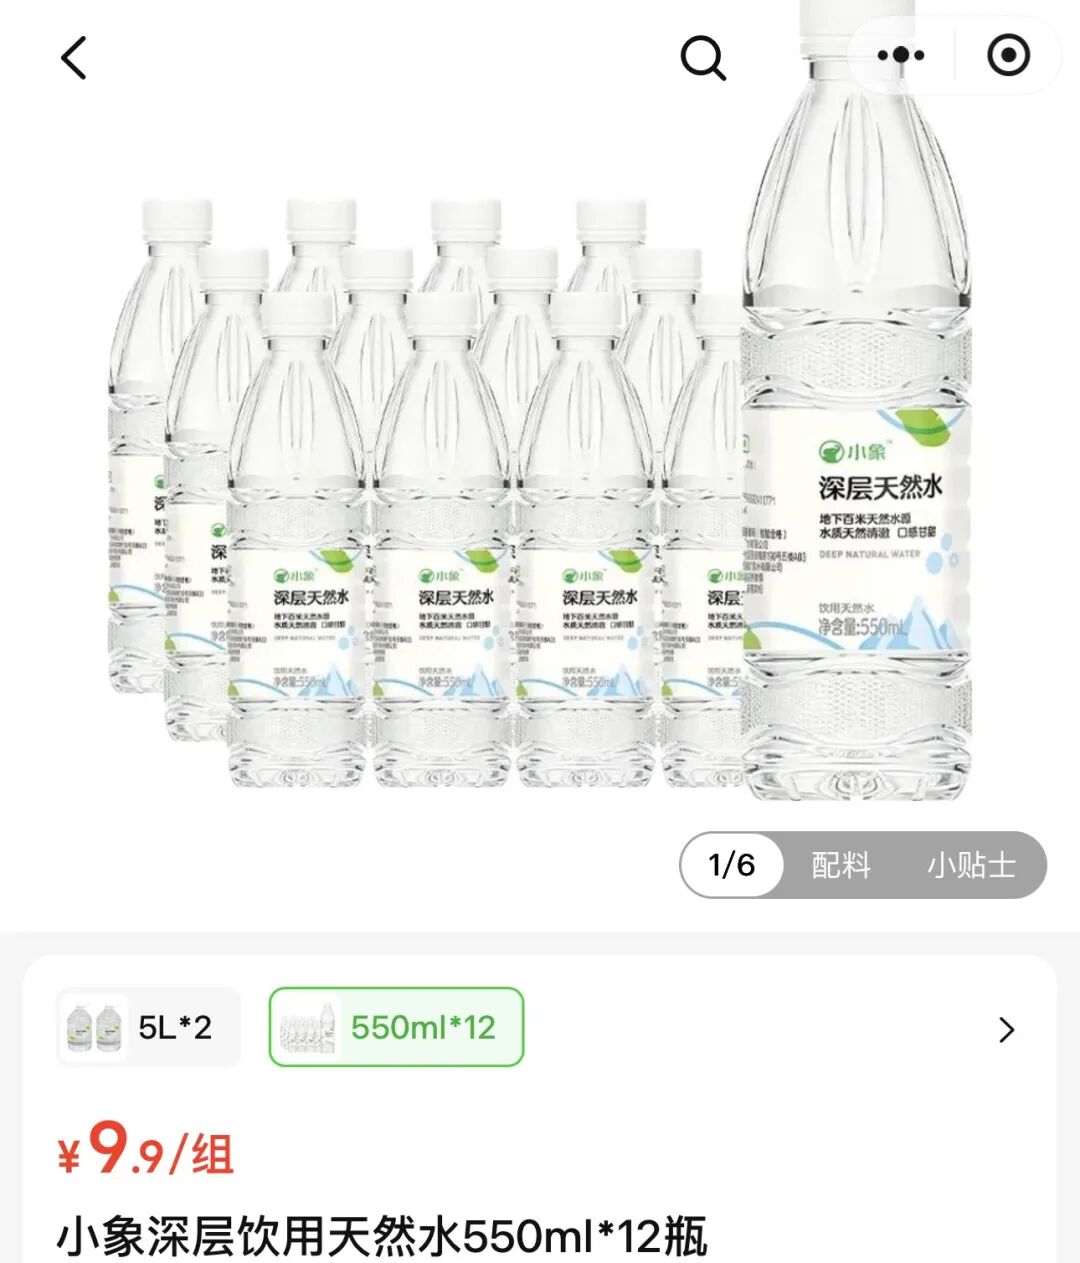
这些渠道自有品牌没有营销和渠道维护成本,只要有流量就动销,他们正从底部蚕食传统大牌的“随手拿一瓶”场景。
所以“
“纯净水一哥”换人了吗?
还没。怡宝 38.7% 仍压娃哈哈 36.7% 一头,但这是“险守”,不是“稳坐”。
其实纯净水市场格局早已重写,上面有农夫山泉用茶饮料当利润池、用价格带当武器,中间娃哈哈接住了让出的份额。
底部新势力在掏“
默认选项”的老本。怡宝被困在2元纯净水这一格子里,水失守、饮料又失血。
水战打到2026,拼的不是水更纯,是谁更能转身,转身做茶、做场景、做渠道。
怡宝想保住一哥,先得止住饮料的流血,再把口袋装、家庭装这些场景规格真正跑起来。
那么你经常喝怡宝纯净水吗?
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM