

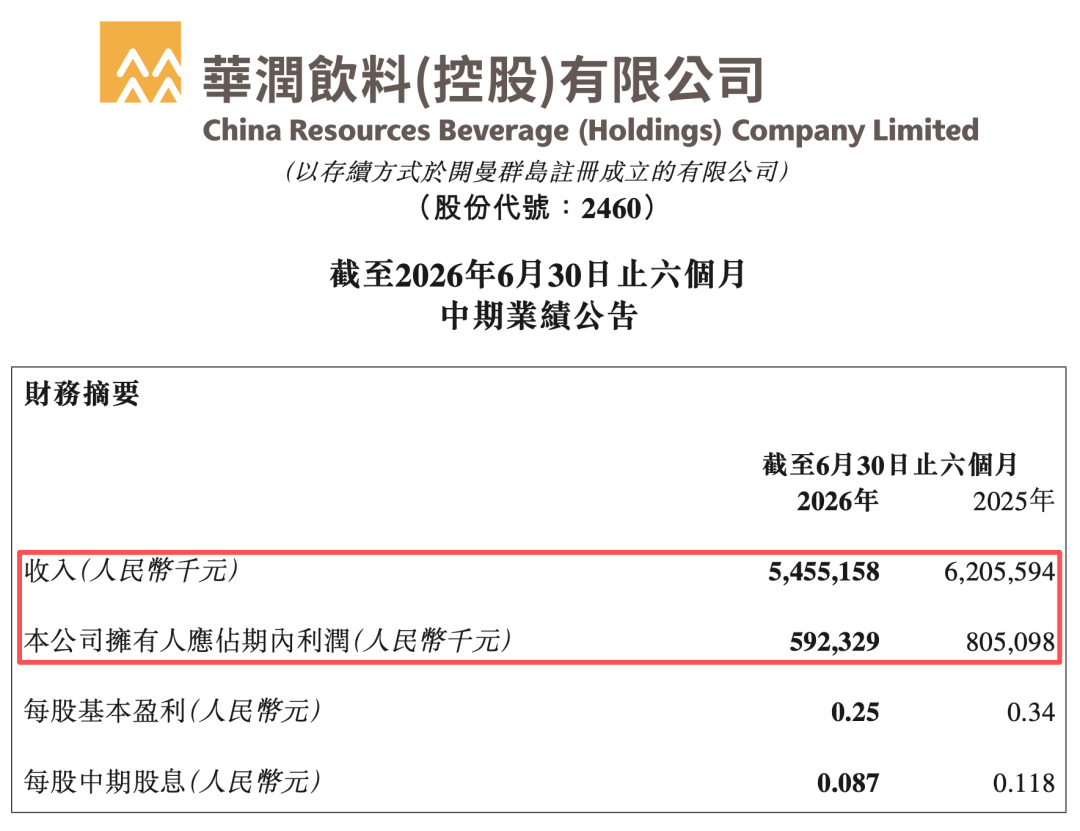
(快消品讯)近日,怡宝母企华润饮料(02460.HK)披露2026年中期业绩并详解组织变革进展。财报显示,上半年公司实现营收54.55亿元,同比下降12.1%;归母净利润5.92亿元,同比下降26.46%。其中包装饮用水收入占比仍达88.7%,但受渠道与价盘调整影响,公司已“刀刃向内”推进系统性组织重塑,压减总部编制近40%,并加快向零食折扣等新兴渠道要增量。
《快消品》了解到,华润饮料是国内份额最大的包装饮用水企业之一,旗下拥有怡宝、至本清润、佐味茶事等品牌。董事会主席高立近期在业绩会议上表示,市场已进入存量竞争阶段,“只有进攻才是唯一的选择”。围绕组织重塑,公司上半年重组设立8个新大区并大幅下放经营管理权限,同时加大中层干部“外引内培”,在产品开发、市场营销、数字化建设等领域引进沈昊晟、金勇、罗超等多名外部人才。
公司层面,改革“刀刃向内”。总部精简部门设置、强化产供销协同,压减编制近40%;销售端理顺权责下沉,让“听见炮声的人做决定”;激励端推行与经营效益强挂钩的薪酬机制,坚持多劳多得。高立表示,组织改革是业务增长动能的核心基础,各项措施进度基本符合预期,但仍需时间落地验证。
面对传统渠道持续萎缩,公司提出“稳传统、拓新兴”。上半年已在南京、苏州、长沙、天津等地试点经销商直配终端,并对部分低价电商平台停止供货以稳定价盘。新兴渠道方面,公司与量贩零售头部企业万辰集团2万余家门店达成战略合作,推出渠道专属差异化产品;同时深耕小象超市、叮咚买菜等前置仓业务,上半年前置仓渠道销量实现双位数增长,家庭渠道销量翻番。
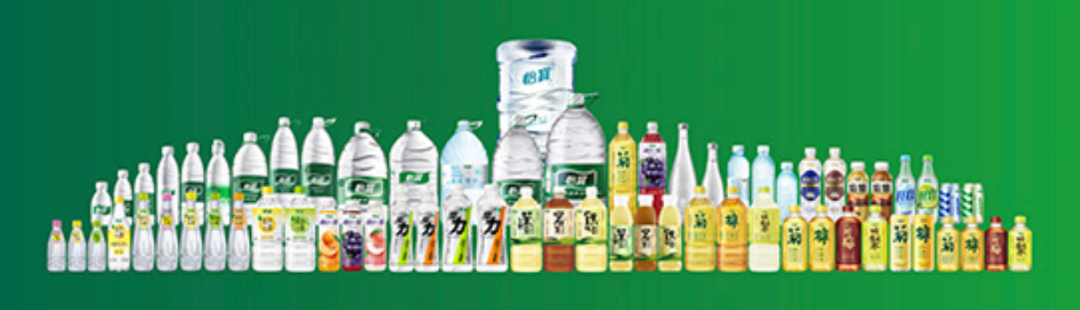
分业务看,包装水收入48.38亿元,同比下降7.9%;饮料业务则成“重灾区”,收入仅6.17亿元,同比下滑35.4%,占总收入比例由15.4%降至11.3%。尽管公司毛利率微增至47.6%,净利率仍由13.3%下滑至11.1%。面对农夫山泉、康师傅、统一等强敌,公司上半年重构新品研发体系,围绕至本清润草本养生系列做加法,重点推进茶、果汁及净水饮料品类;包装水端以怡宝多联包“加量更超值”应对竞争,子品牌本优深耕下沉市场,新拓经销商300余家。
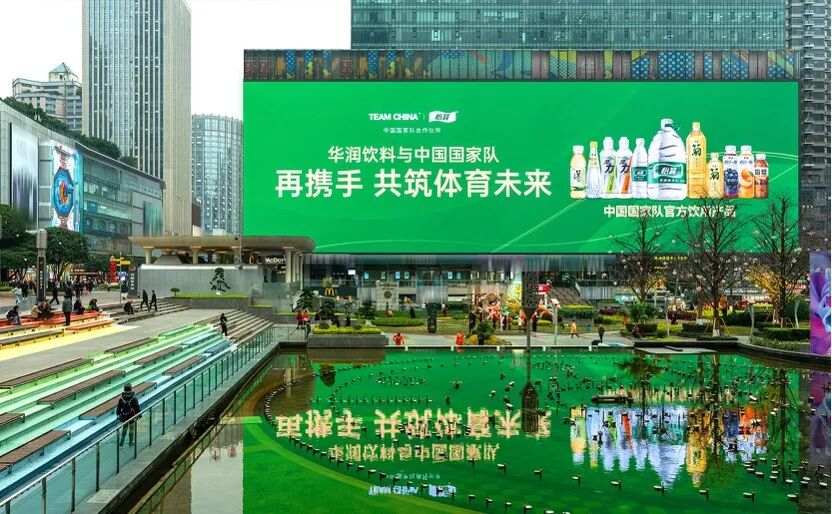
营销上,怡宝延续国家队官方饮用水身份,并启动“一元畅饮”等终端动销活动,覆盖40余万家终端。高立指出,上半年饮料产量出现近5年首次半年度下滑,行业整体承压但危中有机,2026年正是公司新战略周期的“调整年”,下半年饮料销量目标为同比正增长。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM