

导语
大润发正在经历一轮密集的业态重塑。
M 会员店在9月8日宣布退出付费会员制、全面转向“轻享店”模式;前置仓业务 8月一口气拓展天津、无锡、通辽三座城市,上海仓点则为加密布局;
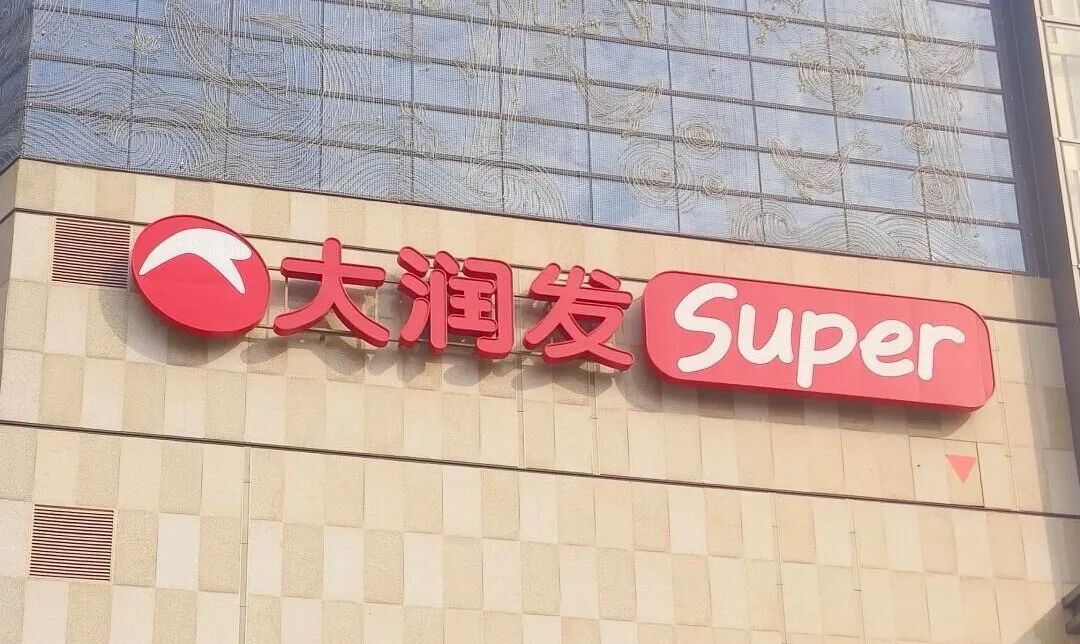
而更值得关注的是大润发Super这个中型超市业态的持续迭代——9月25日马鞍山万达店刚刚开业,潍坊万达店也已完成签约、预计11月7日亮相。
这些动作叠加在一起,勾勒出高鑫零售在大卖场存量时代的一条转型路径。
Super不是缩小版大卖场
大润发Super的面积通常在1500到3000平方米之间,精选5000到8000款 SKU,聚焦生鲜、日百、零食和熟食烘焙这几个高频品类。
和大卖场“大而全、一站式购齐”的逻辑不同,Super的选品围绕日常三餐和即时需求做精简,砍掉长尾低动销的商品,把货架留给高复购、高频次的核心品项。
这个店型天然适配购物中心。
大卖场的面积和租金结构很难进mall,但Super可以——填补的是购物中心B1 或L1 层对“高频民生消费”的需求空白。
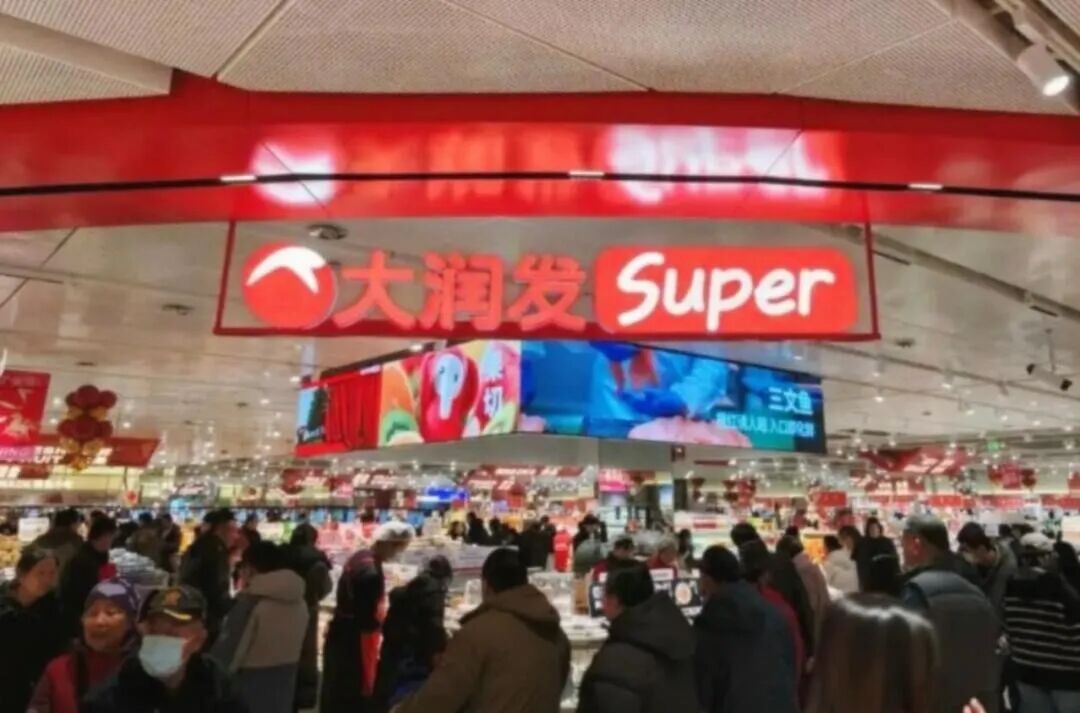
图源小红书ID 小章鱼🐙
大润发内部将这种布局称为“围棋式布局”:大卖场守住存量基本盘,Super走进购物中心挖掘增量市场,前置仓再向外延伸3到5公里覆盖线上需求。
三种业态各有分工,但共享同一套供应链。
值得注意的是,马鞍山万达店在商品结构上做了明确的差异化:超过1000款商品被纳入“大润发必买”“加量不加价”“天天便宜”以及自有“超省”系列,形成长期低价矩阵。
自有品牌不再只是贴牌低价,而是开始走ODM定制路线——零售商深度参与产品定义和品控,对供应链的话语权要求更高。
在自有品牌遍地开花的今天,竞争的门槛已经从“有没有”升到了“能不能打”。
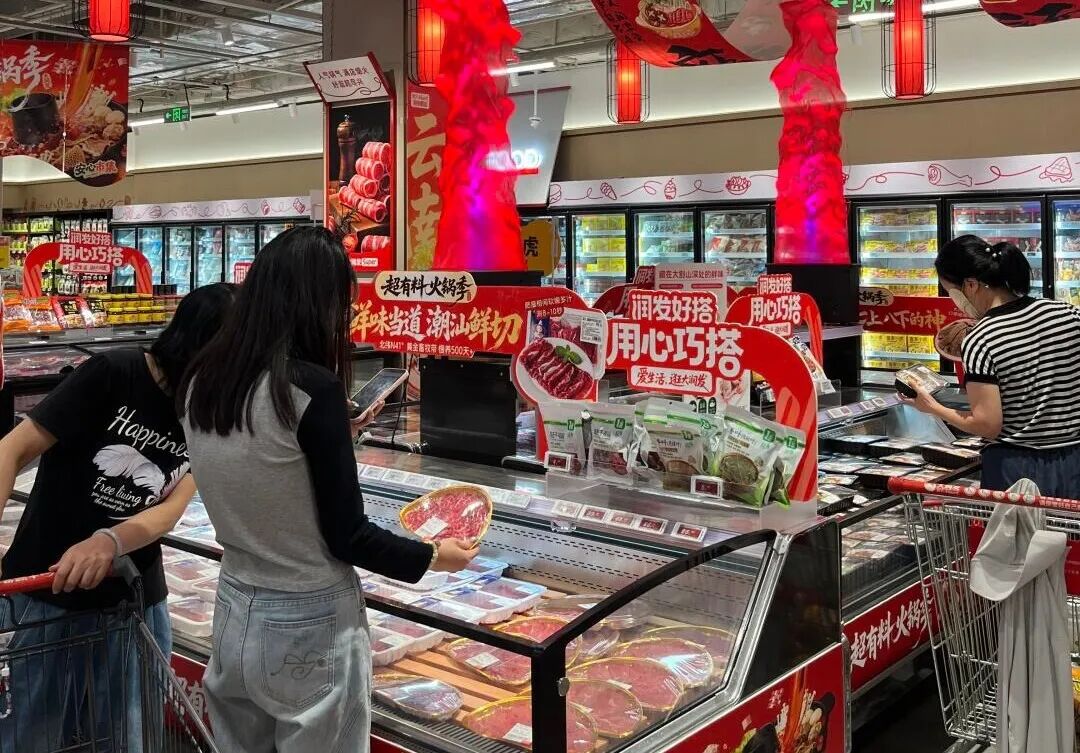
图源小红书ID 木子然
生鲜和鲜食:从“堆货卖”到“场景化卖”
马鞍山店在生鲜板块做了一件有意思的事:不再按品类分区,而是按消费逻辑设置场景。
蔬菜区设置七大主题陈列:水生蔬菜、时令单品、薯芋杂粮、番茄专区、菌菇专属、有机高山菜PDQ陈列、秋冬干货时令组,另单独设立GAP认证食材专区。
陈列逻辑从“按货分类”转向“按场景、时令、品质分层”。水果品类则分引流品和高端品两层运营,新增果切岛和鲜榨专区补齐即食场景。
鲜食板块的改造更激进。
零散档口被收敛为铁板料理、创意卷物、时令小吃、精品寿司四大核心场景,砍掉同质化低效的盒饭专柜,推出“干饭人”自营系列,联动粮油主食区做快手自加热菜系。
配合分时经营——早间烘焙鲜奶、午间职场简餐、下午茶轻食果切、晚间家庭晚餐、夜间精酿小食——门店从“卖货空间”变成了“体验生活空间”。
这套改造的底层逻辑是:3R鲜食(即食、即热、即烹)是线上无法替代的消费场景。
你可以快递一包零食、一瓶酱油,但无法快递一份现炒的菜肴。
线下超市在即时零售冲击下的不可替代性,恰恰建立在这些必须到场才能完成的体验上。
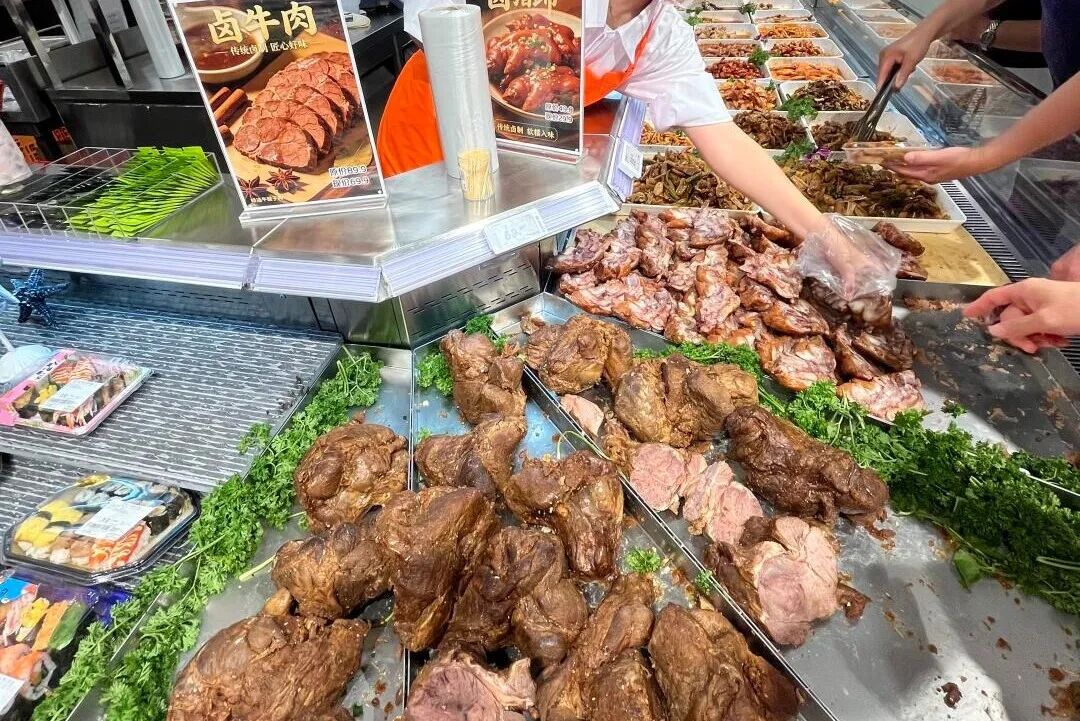
图源小红书ID 木子然
高鑫零售的多线作战
把Super放进高鑫零售的整体战略里看,这轮转型的全貌更清晰。
M会员店运营三年后转向,核心背景是投资人变更。
德弘资本入主后,PE基金对资产回报有着更高要求,M会员店从“三年不考核利润”的第二增长曲线,转向需要快速改善经营状况的存量资产。
前置仓方面,大润发走的是“店仓协同”路线——利用现有大卖场的供应链和人力,在周边布局约 500 平方米的中型前置仓,单个投入约40万元,搭载约6000个SKU。
截至2026年3月共有9个前置仓在运营,计划未来三年将线上业绩占比提升至 40%到50%。
不过对比小象超市超2000个前置仓的规模,大润发在这个赛道上明显还在追赶。
Super的持续复制,是连接大卖场和前置仓的关键一环。
如果这个模型能跑通单店模型并实现标准化复制,高鑫零售就拥有了“大卖场+Super+前置仓”的三层覆盖结构。
图源小红书ID 平平淡淡
结束语
大润发Super的迭代方向,本质上是在回答一个行业共同面对的问题:当标品价格被线上打穿之后,线下超市的到店价值到底在哪里?
答案指向的是鲜食的体验感、生鲜的品质可见性,以及自有品牌建立的信任壁垒。
这些东西不是靠装修升级能解决的,而是要从供应链根部重新长出来。
大润发手里有供应链的家底,但能不能在 Super 这个模型上把家底变成新的竞争力,还需要更多门店的数据来验证。
参考信息来源
[1] 时代周报《大润发前置仓首进内蒙古,未来三年线上业绩占比拟升至40%—50%》2026.8.27
[2] 财理观察《开业时间定了!潍坊这家大商场又开新超市,住在这里的人享福了》
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM