
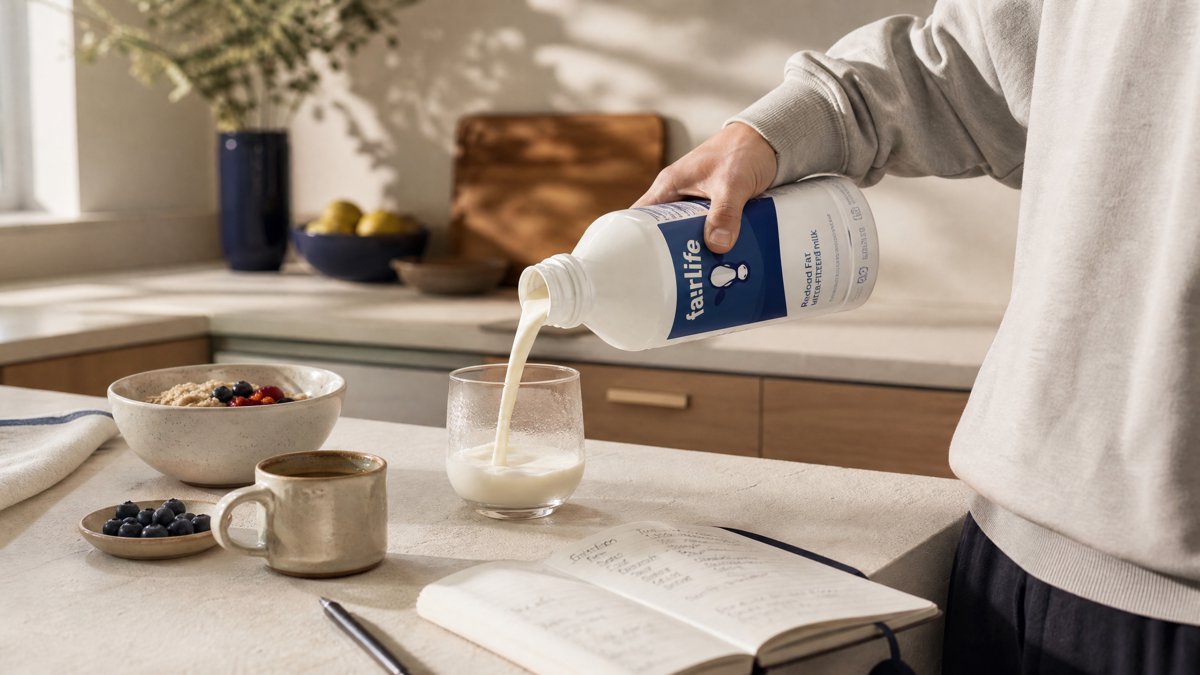

可口可乐,把一个高蛋白品牌卖了40亿美金!
> 撑起40亿美金的,不是摆在健身房冷柜里的奶昔,而是一瓶没有故事的白奶。
10月5日,可口可乐官宣2027年新品矩阵时,抛出了一组数字:旗下乳品品牌fairlife的零售销售额逼近40亿美金,至今仍保持着双位数增长。Fairlife超滤牛奶和Core Power高蛋白即饮奶昔,双双跻身可口可乐的10亿美金产品阵营。
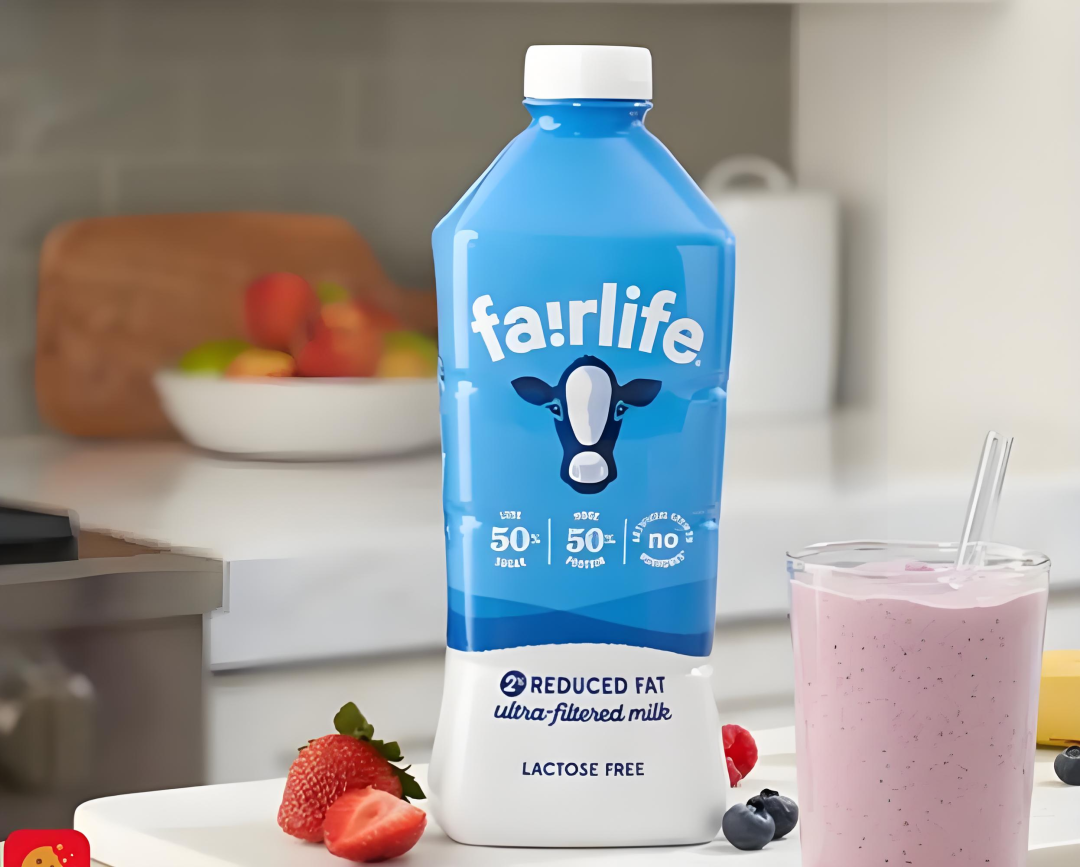
但细看这个体量结构,便会发现,撑起这40亿的,不是面向健身和运动恢复人群的高蛋白即饮奶昔,而是Fairlife超滤牛奶——一瓶被装进“营养品壳子”的冷藏白奶。
01 Fairlife给白奶换“壳”
很多人把Fairlife的增长归功于超滤技术——用多层膜过滤,把蛋白质和钙浓缩,再把糖和脂肪滤掉,用乳糖酶把残余乳糖分解,最后按比例重组,从而得到一杯“多50%蛋白和30%钙,少一半糖且零乳糖”的高营养密度牛奶。
但这只是底座,Fairlife还有一个更隐蔽的动作,他没有在“牛奶”这个心理货架上跟其他品牌比价,而是把产品挪进“日常营养管理”的货架。
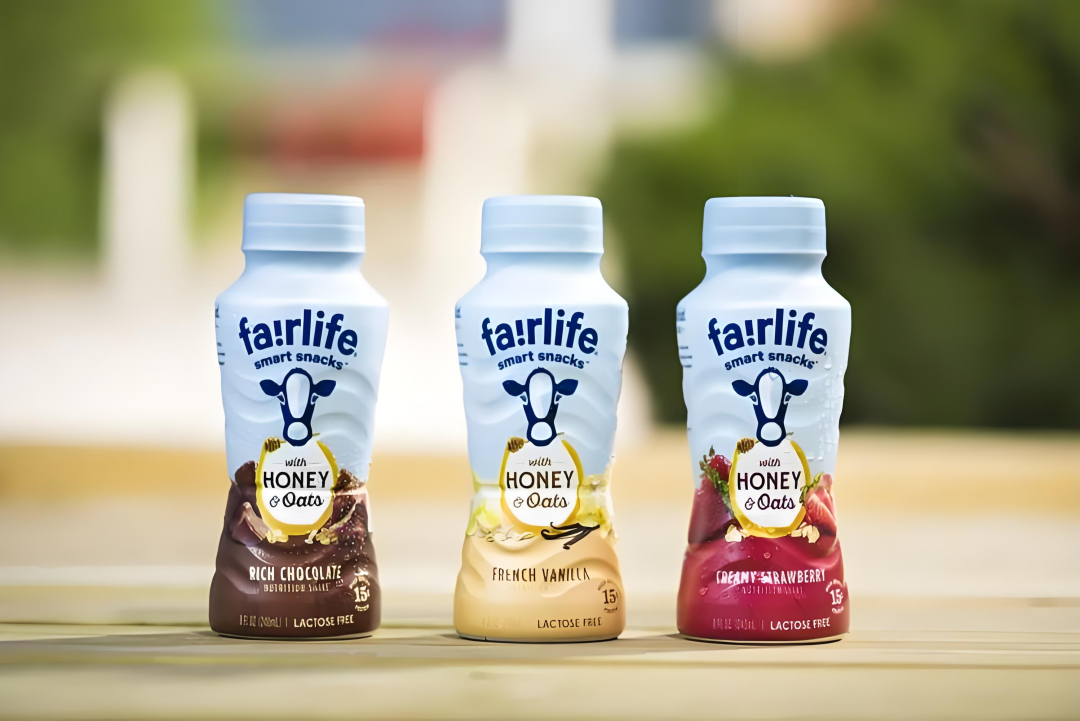
美国零售监测机构Circana截至今年7月的数据显示,Fairlife的冷藏白奶业务销售额冲到10.4亿美元、同比增长11.3%,卖出1.916亿个单位,坐稳全美冷藏白奶市场第三的位置。而它同期在调味奶/奶昔板块的销售额只有2.852亿美元。
并且,在可口可乐官宣的2027年新品中,Core Power高蛋白即饮奶昔的动作是香蕉味回归、草莓味扩品,而官方措辞仍是“运动后恢复”,说明Core Power这条线,仍被锚定在健身场景。
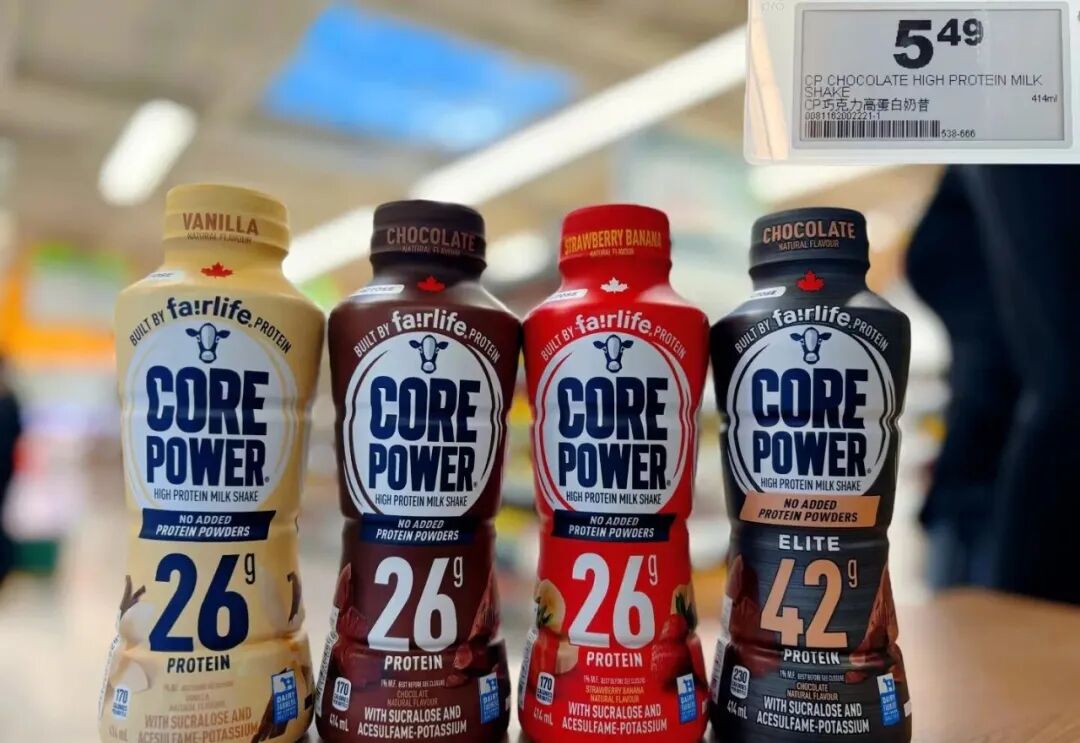
这么看来,Fairlife的增量,不在奶昔多了一个新口味,而是白奶多了一层“营养管理”的壳。高蛋白生意的分水岭也由此可见:消费者究竟把你归进哪个心理账户,放在“牛奶”账户里,几克蛋白卖贵了就是价格天花板;而放在“日常营养管理”账户里,高蛋白、低糖,就有了类似补充剂的定价权和复购理由。
壳换了,定价权也会跟着换。
02 国内的“蛋白军备赛”
再看回国内的乳品市场。
马上赢2026年第三季度数据显示,营养素饮料销售额同比下滑19.17%,乳制品大类同比下滑4.58%。补剂账户在收缩,日常营养账户相对企稳。
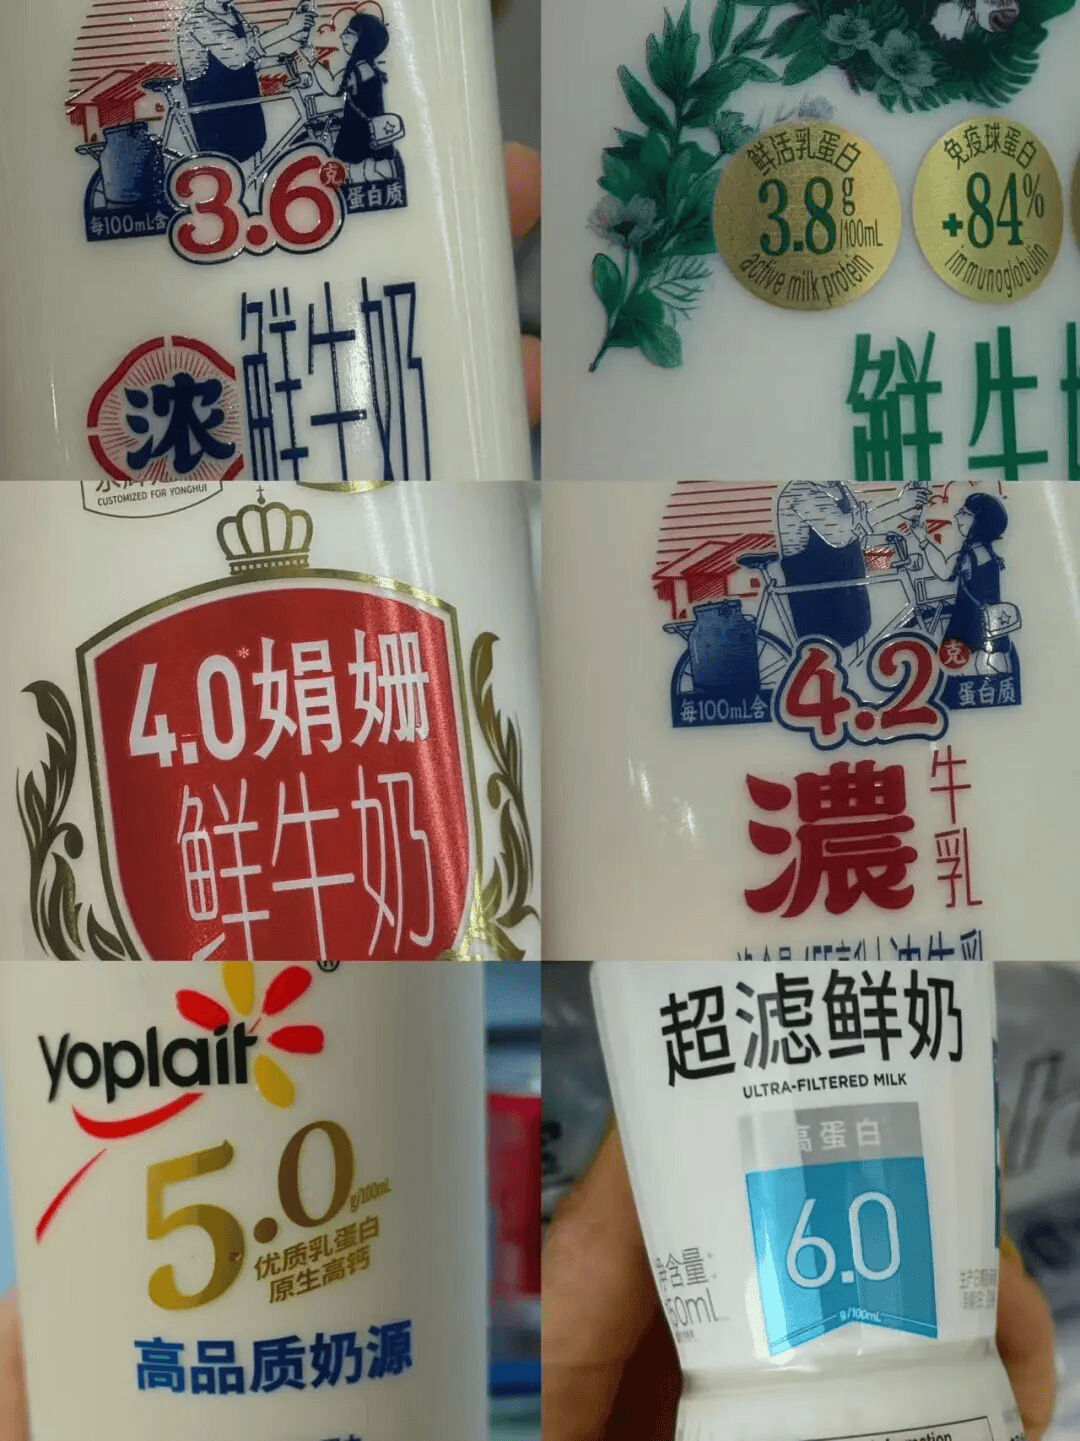
但是,《21世纪经济报道》在近期的一篇行业分析文章中提到,光明优倍5.0超鲜牛乳终端售价,比同品牌蛋白质含量3.6g/100ml的产品高出近20%;蒙牛M-PLUS每日蛋白牛乳做到每100ml 6g蛋白,伊利金典超滤达到4.4g。品牌几乎无一例外地把筹码押在“堆蛋白克数”上。
另一边,蛋白水赛道2026年线上月销售额从257万,增至1782万,增幅592.9%,但全球蛋白水在非酒精饮料市场中,占比仅0.07%,且“发涩、干口感”是行业通病。也就是说,我们在用更高的蛋白克数、更陌生的产品形态,去争夺一个消费者仍然用“牛奶账户”和“饮料账户”来定价的市场。品类壳错位,参数越高,溢价越难成立。
同期,GLP-1伴食市场的窗口在打开,但产品形态却没有跟上。全球市场研究机构TBRC的9月报告显示,GLP-1伴食营养市场2026年预计达41.4亿美元,年复合增长率29.2%,高蛋白食品被列为第一大产品类型。
目前,雀巢已经针对GLP-1用户,推出了富含乳清蛋白和胶束酪蛋白的功能性乳制品“Boost Advanced Nutrition Shake”,每份含35g蛋白质,官方强调其“高营养密度、较小份量”。
但在国内的货架上,真正以“伴食/代餐”,而非“运动恢复”定位的高蛋白乳品仍然稀缺。GLP-1用户吃不下体积大的食物,却需要高密度营养。因此,零食化、小体积、高蛋白的形态,比“一杯奶昔”更贴合需求,但这个市场,几乎是空白。
03 让高蛋白“日常化”
高蛋白需要的,或许不是新赛道,而是白奶、酸奶、咖啡这些已经占领消费者心智的品类。而给这些早早完成市场教育的大众品类,加一层“营养外壳”,就能完成一次产品跃迁。
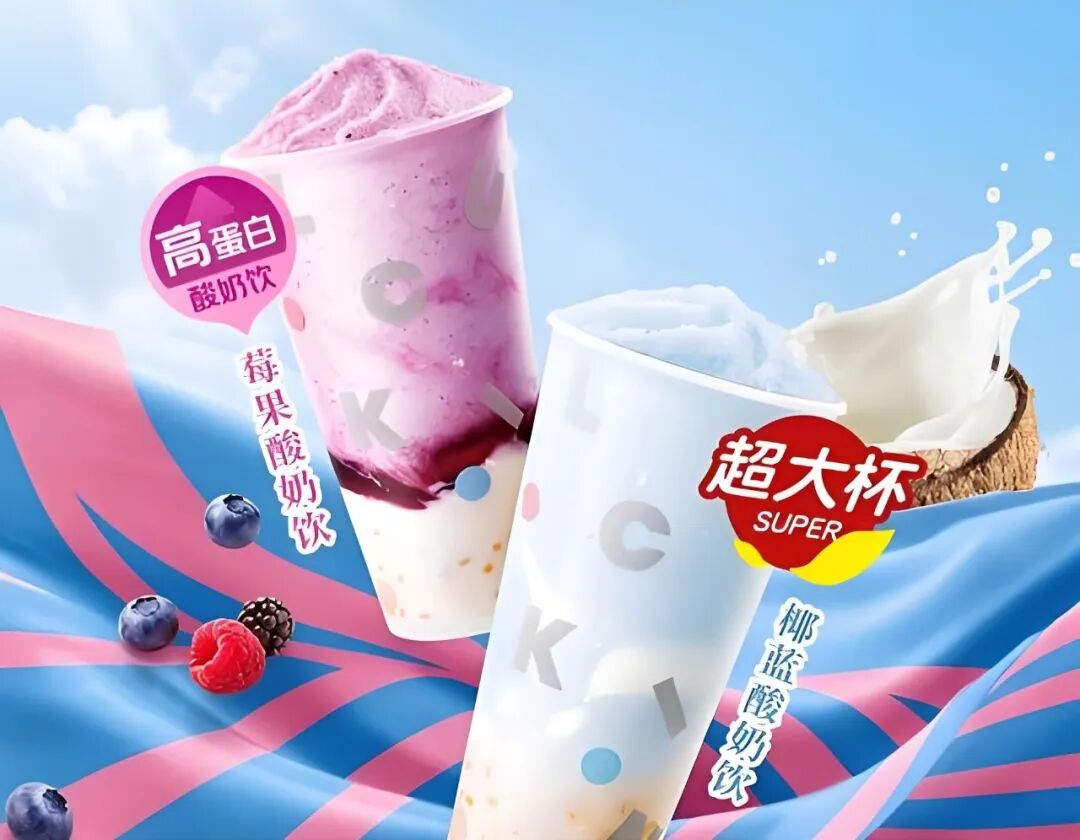
一些品牌已经开始试水。9月底,瑞幸上线高蛋白莓果酸奶饮、高蛋白椰蓝酸奶饮,每杯约20g蛋白,主打饱腹轻代餐。咖啡和酸奶饮是高蛋白进入日常最“无痛”的品类之一,因为它们已经存在于消费者的日常决策中。但瑞幸这一波,能不能真的把“高蛋白升级”带进大众消费,还要看口感、营养密度和供应链能不能同时跟上。
《轻食online》认为,Fairlife最大的胜负手,不是把牛奶过滤得更浓,而是让一杯牛奶从“比价商品”,升级成“日常营养管理品”。高蛋白最大的溢价,也不在于更高的克数,而在更熟悉的日常。若继续在参数上内卷,只会把高蛋白做成下一个蛋白水。而谁先完成“功能场景”和“日常餐桌”的品类壳迁移,谁才能拿到营养品的溢价,而不只是牛奶的毛利。
资料来源
The Coca-Cola Company:《The Coca-Cola Company Unveils New Flavors, Functional Drinks and More》
Mass Market Retailers:《fairlife brings back Core Power Banana, expands strawberry offering》
乳业财经:《对手已跑在前面,达能YoPro覆盖35国、雀巢切入GLP-1用户,阿拉食品7100万美元急扩产能》
21经济网:《蛋白质成了乳企的新“希望工程”》
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM