
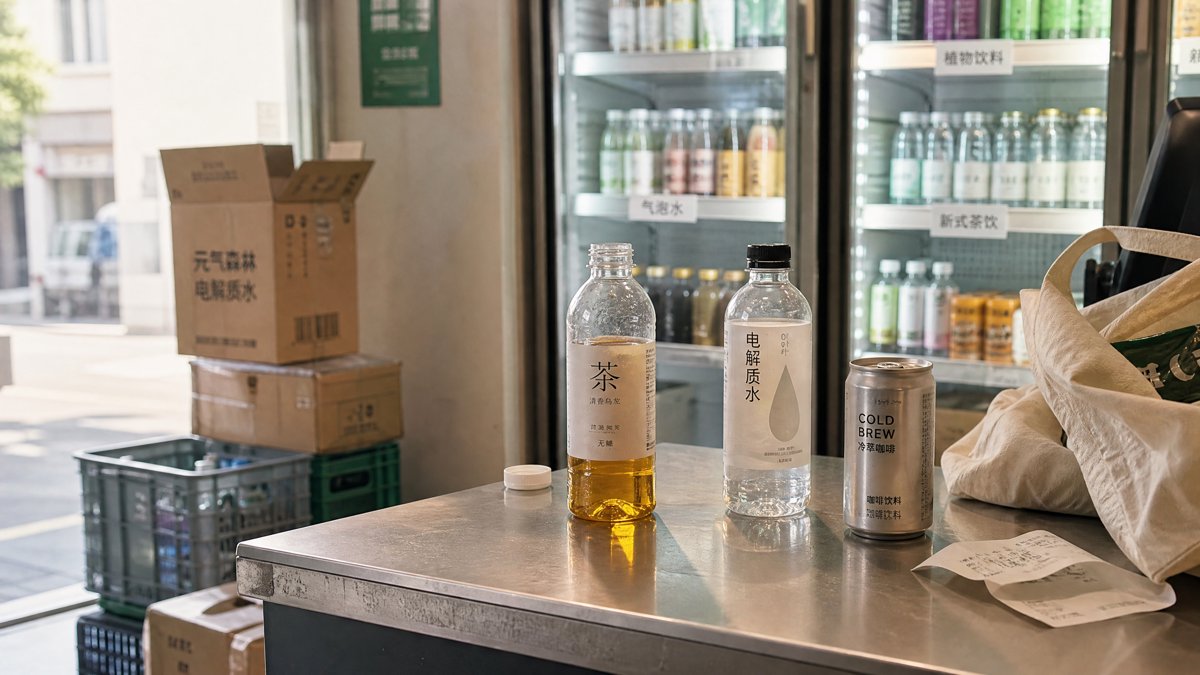
从可乐、矿泉水,到无糖茶、电解质水、即饮咖啡,如今的饮料市场早已百花齐放。
健康化、功能化已经成为行业明确主线。传统碳酸饮料份额持续收缩,无糖茶、功能饮料跑出高增速;大量跟风入局的网红新品,往往只火过一个消费旺季,就消失在货架上。
消费者更挑了,越来越多人挑选饮料时习惯翻看瓶身标签,反复权衡糖分、代糖、各类添加剂。无糖茶和电解质水这两年的爆发,背后就是这种心态在推动。另一边新概念新品扎堆上新,不少产品只是更换一套营销话术,内核却是换汤不换药。消费者一眼就能看出来的概念包装,很难再骗到第二次复购。
一瓶饮料,背后是一门被原料成本、灌装产能、多层分销和终端陈列规则共同约束的生意。消费者的需求早已跳出单纯解渴,转向好喝、轻负担,适配运动、加班、聚餐等多元生活场景,但行业的供应链与渠道体系,并不总能跟上消费观念迭代的速度。
货架上的位置是有限的,消费者手里的钱也是有限的。炒概念能带来第一次购买,但要留住消费者,还是得看产品本身。
三条增长曲线:无糖茶、电解质水、即饮咖啡
2024年,中国饮料市场规模达到14263.5亿元,同比增长6.6%。预计2031年将增长至21498.6亿元,六年复合增速约6.0%,显著高于全球饮料市场约4%的平均增速。
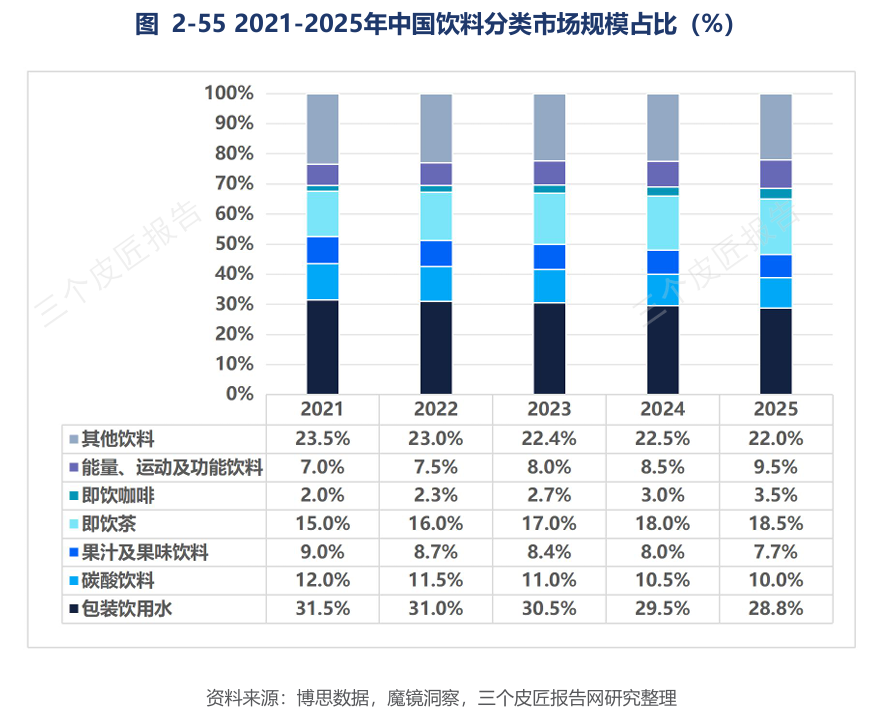
整体大盘仍在扩容,但增速已经放缓。包装水与碳酸饮料等成熟品类份额缓慢下降,即饮茶、即饮咖啡与功能饮料成为主要增量来源。
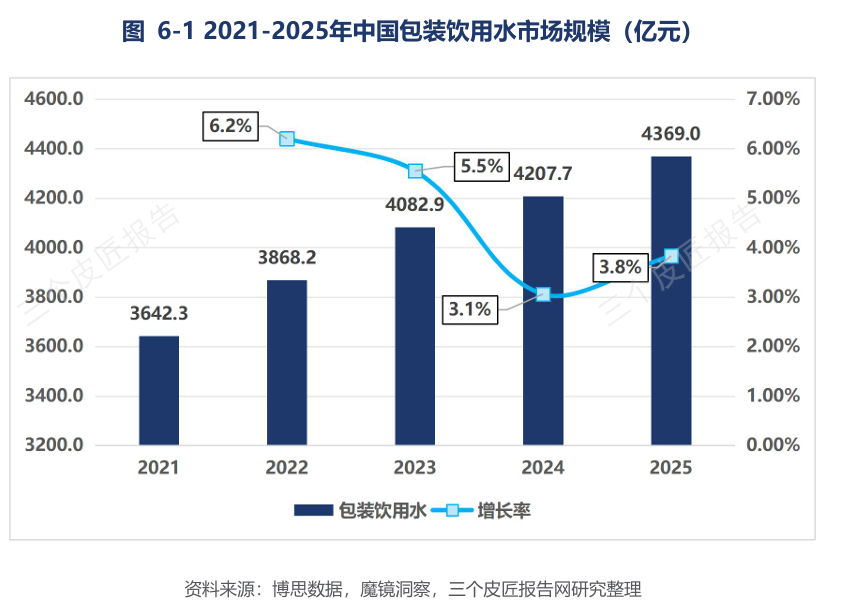
- 包装饮用水:2024年市场规模4207.7亿元,占比29.5%,份额从2021年的31.5%持续下滑,增速降至3.1%。增长主要靠下沉市场渗透和高端化升级,新增空间已经比较有限。
- 碳酸饮料:2024年市场规模1497.7亿元,增速仅1.7%。增量主要来自无糖气泡水与风味碳酸新品。
- 果汁及果味饮料:2024年同比增长1.5%,份额从2021年的9.0%降至8.0%,是主要品类中少数收缩的板块。
- 即饮茶:2024年市场规模2567.4亿元,同比增长12.8%,份额从15.0%升至18.0%,已跃居第二大品类。
- 即饮咖啡:2024年市场规模427.9亿元,同比增长18.4%,份额从2.0%升至3.0%,增速全行业最高。
- 能量、运动及功能饮料:2024年市场规模1212.4亿元,同比增长13.2%,份额从7.0%升至8.5%。
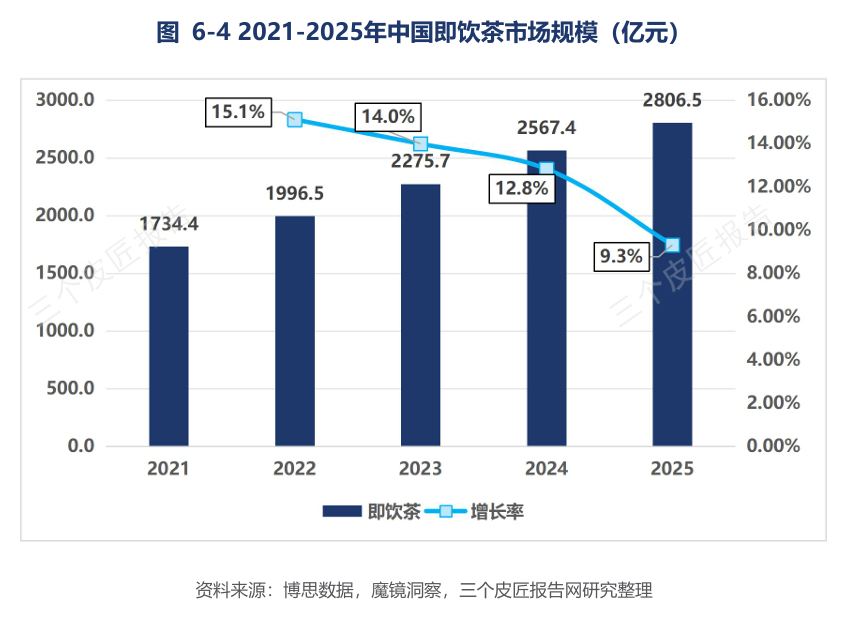
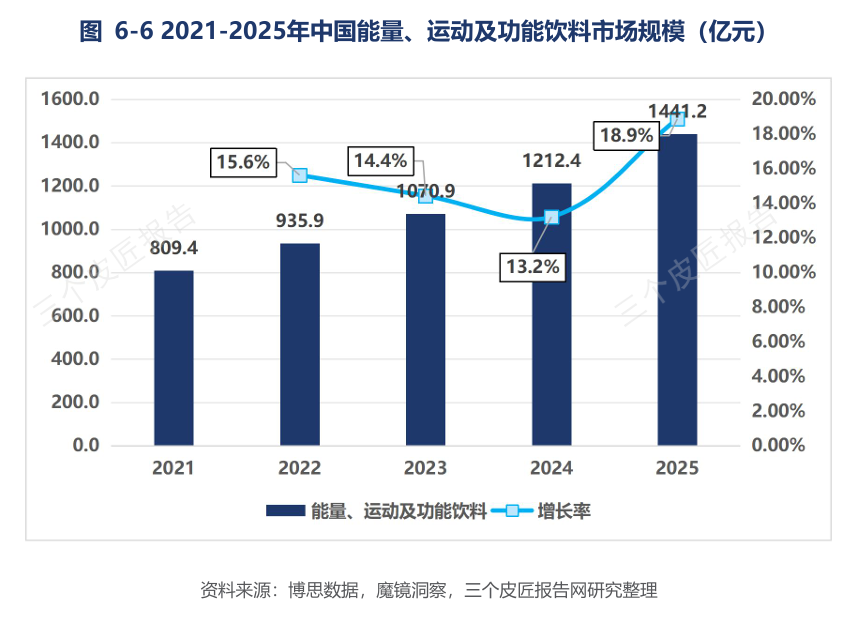
即饮茶是过去五年表现最亮眼的品类,东方树叶、三得利等品牌连续多年维持双位数增长。现制茶饮在国内普及,也培育起大众对茶饮风味的消费认知,长沙、成都等新茶饮重镇,消费者对瓶装无糖茶的接受度显著高于其他城市。
即饮咖啡的爆发,则依托连锁线下咖啡完成的消费者口味教育。RTD瓶装产品解决了饮用的即时性问题,星巴克星选、雀巢、农夫山泉炭火等品牌持续扩大市场。
电解质水自2022年起迎来爆发,外星人、宝矿力水特等品牌快速扩张。依托性价比与深度渠道铺设,东鹏特饮在珠三角制造业工人、货运司机群体打开销路,成为本土功能饮料代表性品牌。
包装水、碳酸饮料新增空间逐步见顶;无糖茶、即饮咖啡挖掘出此前并未被充分满足的消费需求;电解质水,则在外卖骑手、健身爱好者、高温作业人群中找到了自己的位置。
渠道格局:电商与专卖店抢增量
大卖场、超市及便利店仍是第一大渠道,份额从2021年的44.3%持续下滑。传统大卖场客流萎缩,一线城市便利店保持韧性,仓储会员店从原有渠道体系分化,走出独立增长曲线。杂货店依旧是下沉市场的核心通路,但整体增长已经陷入停滞。
- 大卖场、超市及便利店:2024年销售规模6053.1亿元,占比42.4%,份额从2021年的44.3%持续下滑。
- 杂货店:2024年销售规模3266.0亿元,占比22.9%,份额从24.2%降至22.9%,增长停滞。
- 电商:2024年销售规模2057.9亿元,同比增长10.2%,份额从12.4%升至14.4%。
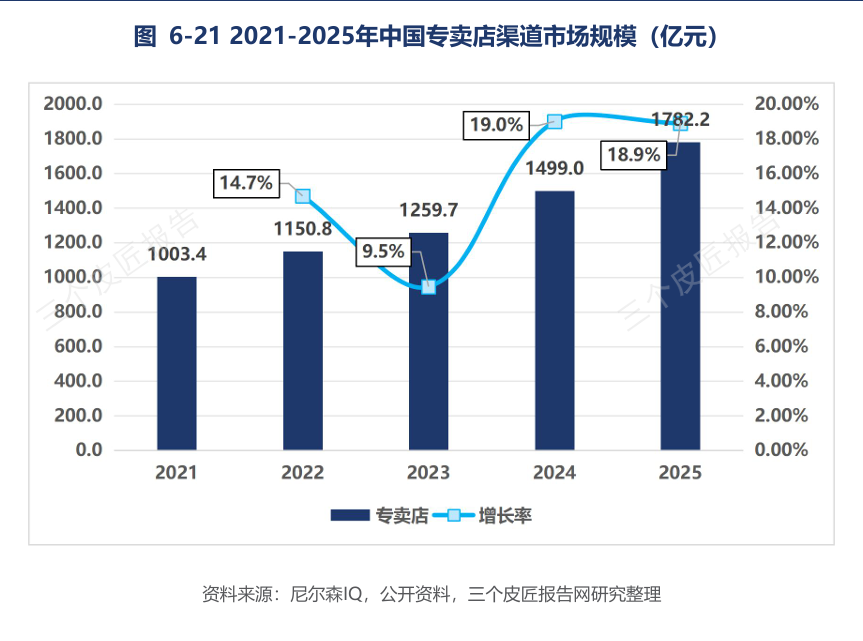
- 专卖店:2024年销售规模1499.0亿元,同比增长19.0%,份额从8.7%升至10.5%,增速领跑全渠道。
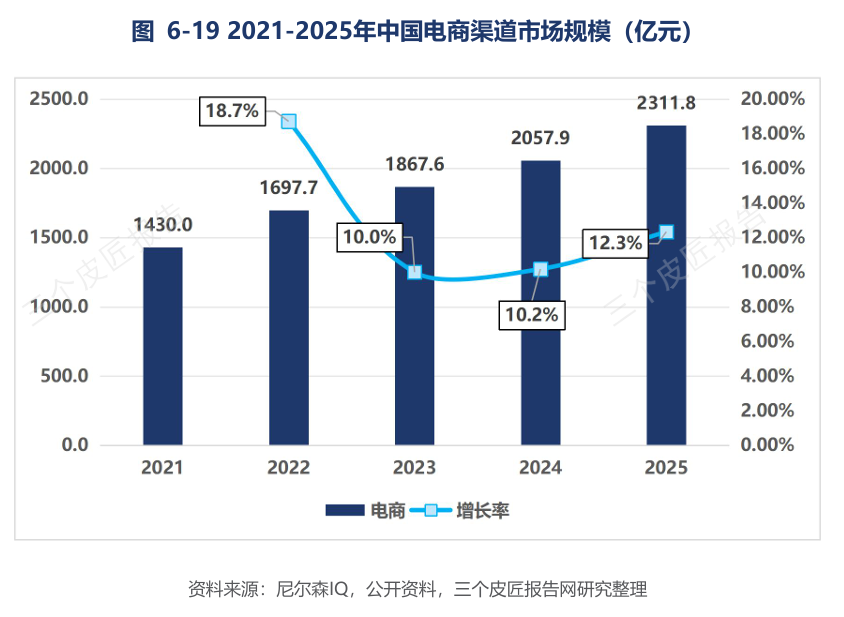
内容电商改写饮料新品孵化逻辑,元气森林、东方树叶、外星人等品牌,都通过抖音、小红书完成内容种草,再过渡到规模化销售。即时零售“半小时达”,进一步把线上饮料消费,从家庭大批量囤货延伸到即时解渴的零散场景。
专卖店渠道的增长,主要来自仓储会员店与量贩零食店。山姆、Costco依靠大规格自有品牌饮料分流传统商超客流;好特卖、零食很忙、赵一鸣等量贩店,以折扣承接临期产品与渠道定制SKU。预计到2031年,专卖店与电商渠道合计份额,将从2024年的约25%提升至38%以上。
渠道走向多元,直接抬高了品牌的SKU管理成本。同一品牌,既要为山姆开发大规格专供产品,为量贩零食店做折扣定制SKU,还要为电商平台设计适配传播的包装,同时维护传统流通渠道的大单品。头部企业需要同时维护多套产品矩阵,中小品牌反而可以聚焦电商、会员店少数赛道。
不少红极一时又快速消失的网红新品,问题往往就出在这里:热度依靠线上流量,却没能完成多渠道的落地渗透。
国产替代:从包装水到无糖茶
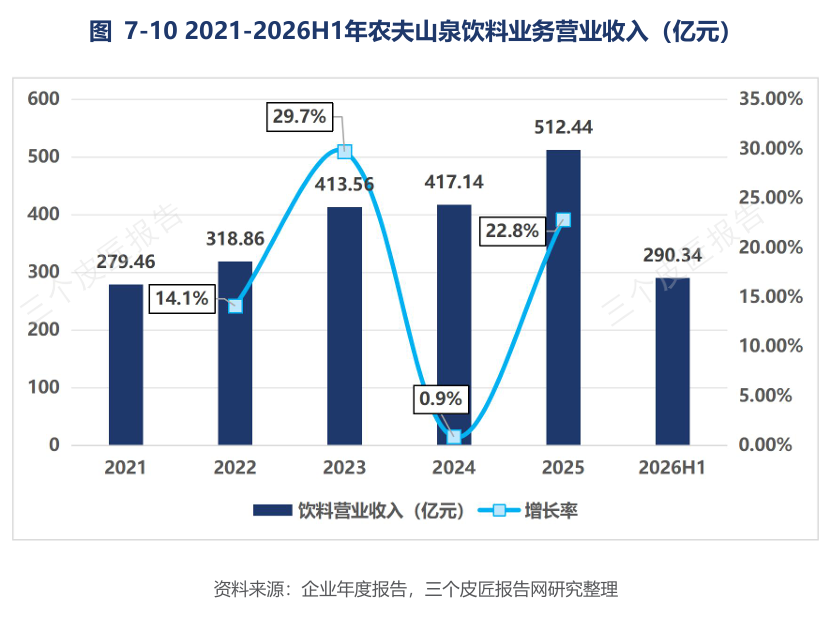
包装水赛道,农夫山泉、怡宝、百岁山三家头部企业市场份额持续走高,行业集中度显著高于其他饮料品类。农夫山泉2025年饮料业务营收512.44亿元,较2021年的279.46亿元增长83%,
四年复合增速约16.4%,是报告样本五家重点企业当中增长最快的。东方树叶无糖茶2023-2025连续三年实现三位数增长,成长为公司第二大收入板块。
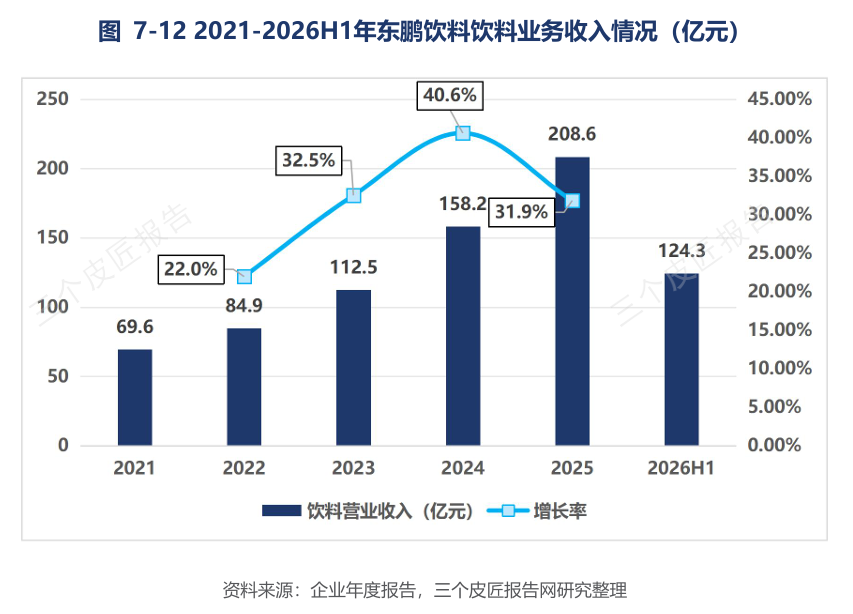
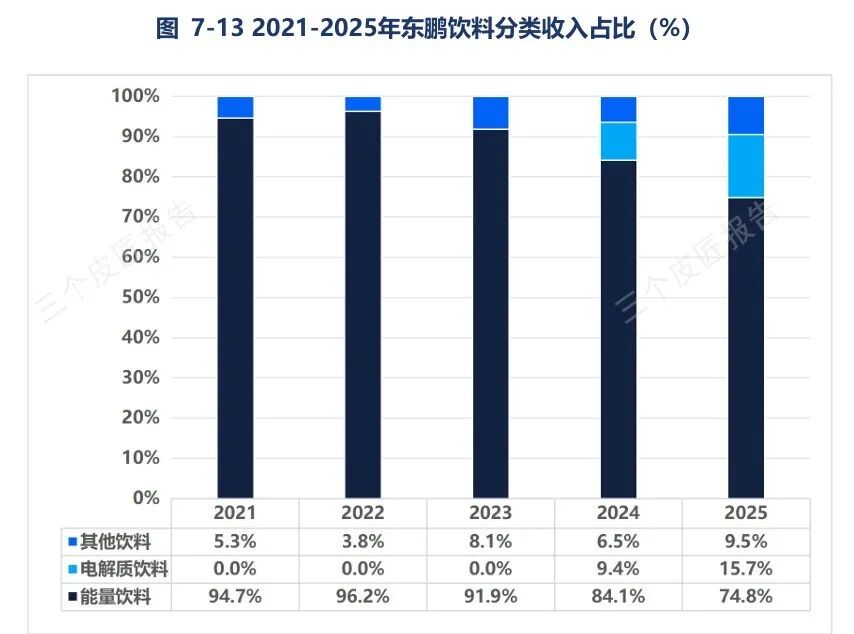
东鹏饮料代表了另一条本土崛起路径。2025年饮料业务营收208.6亿元,较2021年的69.6亿元增长约两倍,四年复合增速约31.5%。东鹏特饮500毫升大瓶装终端售价约5元,低于红牛6元以上的价格带,在广东、湖南、广西等地乡镇杂货店、工厂渠道渗透率很高。外星人电解质水2023年才起步,2025年已经贡献约33亿元收入,成为第二增长引擎。
但并非所有细分赛道,国产都顺利实现突围。即饮咖啡与精品NFC果汁市场,依旧由雀巢、星巴克等外资品牌主导,本土品牌在高溢价赛道的品牌建设尚处在早期;碳酸饮料长期被可口可乐、百事双寡头把持,元气森林是近十年为数不多实现突破的本土玩家。
本土品牌的底气,来自国内完备的供应链基础。我国是全球最大PET树脂、铝罐、纸包装生产国,包装材料自给率超过95%;茶叶产量位居全球首位,福建、云南、浙江、贵州为四大主产省份;云南普洱、保山产出全国98%以上的咖啡豆。以云南咖啡豆为例,规模化种植,让本土即饮咖啡品牌原料成本较进口豆低三成左右。
全球格局:亚太是增长引擎,中国品牌在试探出海
全球非酒精饮料市场规模2024年达到14154.8亿美元,预计2031年增长至18678.6亿美元,年均复合增速约4%。亚太地区以4968.3亿美元成为全球最大饮料消费区域,同比增长5.5%,增速高于其余各大区域。
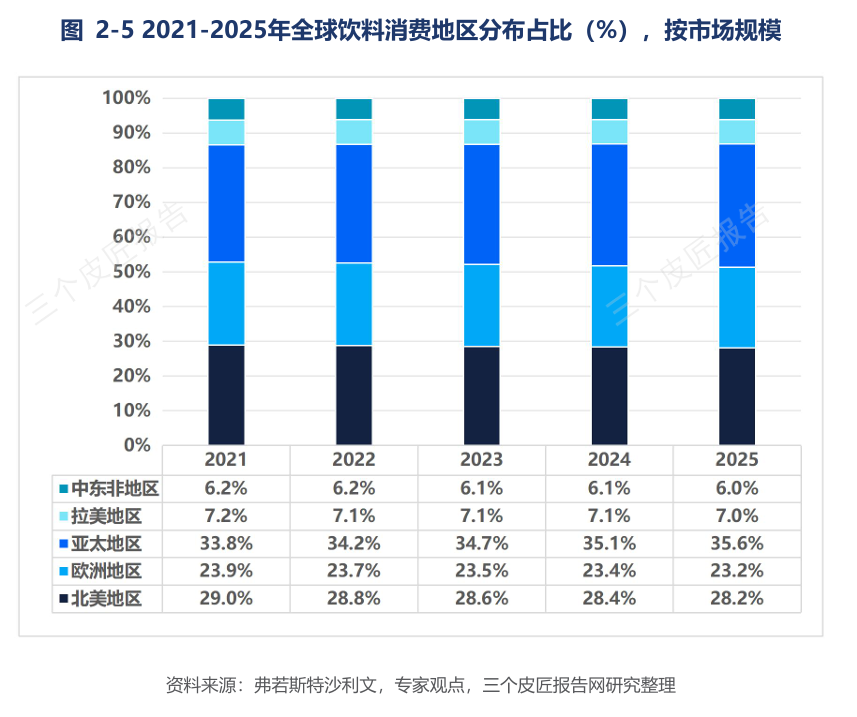
亚太市场由中国、印度、日本、东南亚共同驱动,仅中国市场就占到亚太规模的一半以上。
北美、欧洲市场发展成熟,增长更多依靠产品升级,而非人均饮用量扩张;
拉美、中东非尚处在消费升级早期,人口结构年轻,人均消费基数低,具备更大想象空间。
美国市场由可口可乐、百事、雀巢、怪物饮料四巨头把持。能量饮料赛道,怪物饮料已经和红牛形成双雄竞争。
日本便利店冷柜里,
伊藤园、三得利、朝日、可口可乐日本同台竞争,即饮茶、即饮咖啡渗透率全球领先。印度市场由本土Parle、Tata Consumer和跨国企业共同分割,包装水、茶饮料增长亮眼。
东南亚,成为国内饮料企业出海的优先选择。东鹏特饮落地印尼,与本地灌装工厂合作,以高性价比能量饮料面向户外从业者、货运司机、年轻群体做营销;农夫山泉通过经销商,把包装水、茶饮产品铺进印尼现代商超;元气森林气泡水已经进入英国Tesco、北美Costco等40多个国家和地区主流渠道,英国市场动销表现向好,但东南亚市场仍在做口味本地化调整,部分产品需要适配当地饮食偏好重新调配配方。
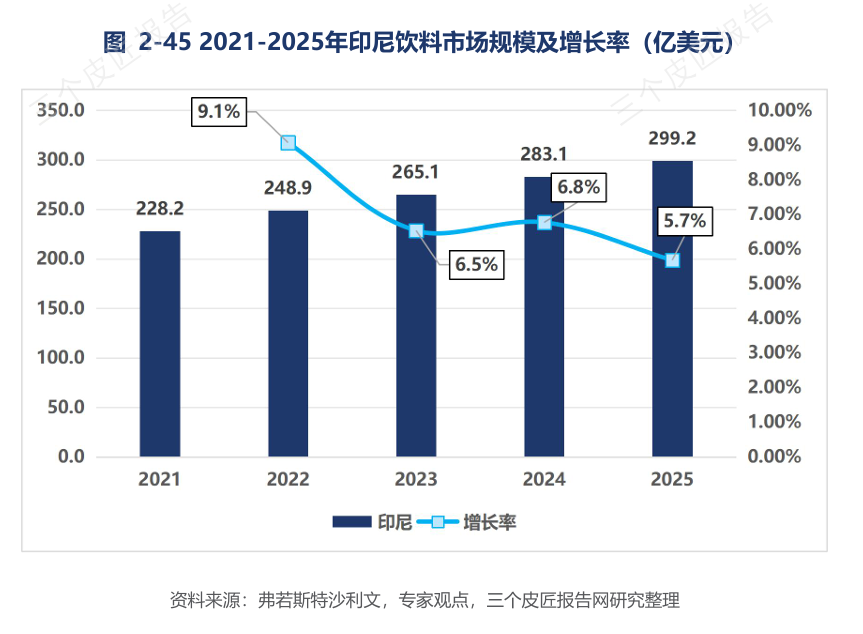
可口可乐、百事已经在东南亚、非洲、拉美深耕数十年,搭建起遍布城乡的灌装工厂与分销网络。仅印尼一地,可口可乐就布局超过30家装瓶厂,分销体系可以触达百万级零售终端。这套体系很难被国内企业在短时间复制,不只是建厂,渠道的客情维护、终端动销管理同样壁垒很高。同时东南亚本地口味、渠道规则和国内差异较大,产品本土化需要持续投入;冷链基建短板,也限制即饮咖啡、NFC果汁这类高附加值品类向外扩张。
国内饮料市场增速已经放缓至6%左右,东南亚主要市场仍保持7%以上的增速。这个增速差,是中国品牌眼下纷纷去东南亚试水的直接原因。
原材料与成本:不同品类,不同的敏感度
包装材料与糖原料合计占到饮料生产成本四成以上。PET树脂瓶坯,主要由万凯新材、三房巷、华润材料等化工企业供给,价格跟随国际原油、聚酯切片周期波动;铝制二片罐供应商为奥瑞金、宝钢包装、昇兴股份,多用于碳酸、功能饮料;纸铝复合无菌包以瑞典利乐、德国康美包以及国内纷美包装为主,是UHT无菌茶饮、果汁的核心载体。
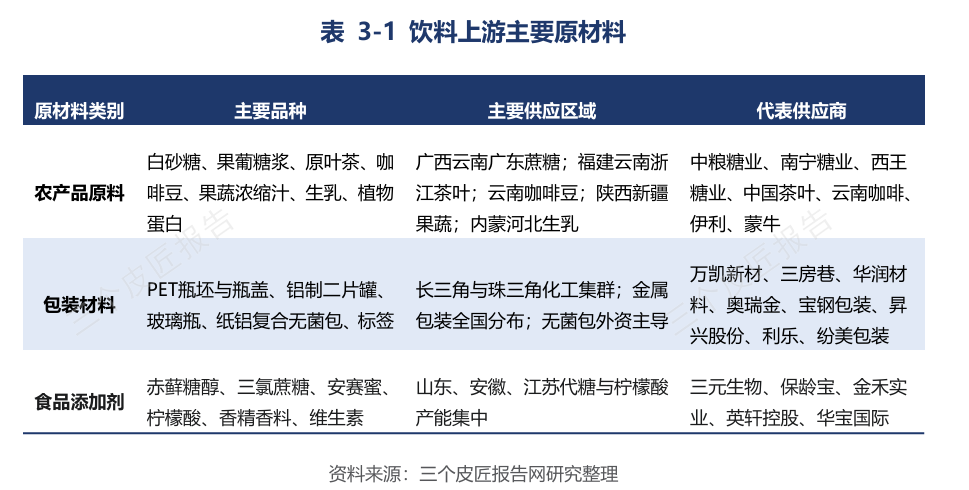
2022年PET价格冲高阶段,中游灌装企业毛利率被直接压缩5-8个百分点。面对原料周期波动,头部饮料企业发展出几套对冲手段:和上游核心供应商签订长期锁价协议;在核心产区自建、参股原料基地;向上游做业务一体化布局。农夫山泉就在长白山、千岛湖、太白山布局水源项目;农夫果园、NFC果汁业务,在陕西、湖北投资水果种植基地。
代糖是另一大结构性变量。赤藓糖醇、三氯蔗糖是无糖饮料核心原料,国内供应商集中在三元生物、保龄宝、金禾实业。无糖消费浪潮拉动代糖需求扩张,但行业本身也面临产能过剩、价格内卷。2023年起赤藓糖醇价格大幅回落,压低无糖饮料的原料成本,但也折射出代糖赛道自身强周期属性。
不同品类对原材料波动的敏感度差异显著:
- 包装水:成本高度集中在PET瓶坯,PET价格每涨10%,毛利率可能被挤压3-5个百分点。对农夫山泉这种包装水营收占比超四成的企业,PET波动直接影响季度利润。
- 功能饮料:成本重心在牛磺酸、咖啡因等配方原料与铝罐,代糖涨跌影响有限。
- 即饮茶:原叶茶、无菌冷灌装产线折旧占比更高,PET带来的扰动更小。
- 即饮咖啡:高度绑定咖啡豆采购成本与冷链运输条件。
2021-2023糖价、PET上行周期,不少中小饮料企业选择退出市场。大型企业可以通过长协锁价、自建原料基地、衍生品工具平抑波动;中小品牌既没有议价筹码,也缺少资金做上游布局,原料涨价周期之下,利润空间会被快速侵蚀。
头部品牌在品类分化和渠道迁移中持续扩大份额,中小品牌的生存空间被进一步压缩。这背后没有什么复杂的商业逻辑,就是规模带来的成本优势和渠道议价能力,在行业增速放缓时被放大了。
写在最后
健康化、功能化的行业大趋势仍在向前,新概念产品还会持续涌现,但终端货架的位置终究有限。
饮料生意,拼到最后落脚在原料供应链、渠道渗透、终端动销几件实事。把配料表优化、打磨出消费者愿意复购的口味、控制住供应链成本、把货品铺到对应的终端,每一环门槛都不低。单纯蹭健康风口,依靠营销话术包装出来的产品,终将在复购与市场动销的筛选中被逐步出清。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM