
用125ml重新切蛋糕,一个“去大人化”品牌的赛道逆袭
儿童饮品是个有趣的市场。它的用户是孩子,但决策者是家长。
这种“用户和客户分离”的特性,让这个赛道在过去二十年里一直遵循着同一套打法:用卡通形象和甜味讨好孩子,用广告和渠道说服家长。这套打法养出了旺仔牛奶、AD钙奶、营养快线几个超级单品,也把整个行业带进了一个舒适区。
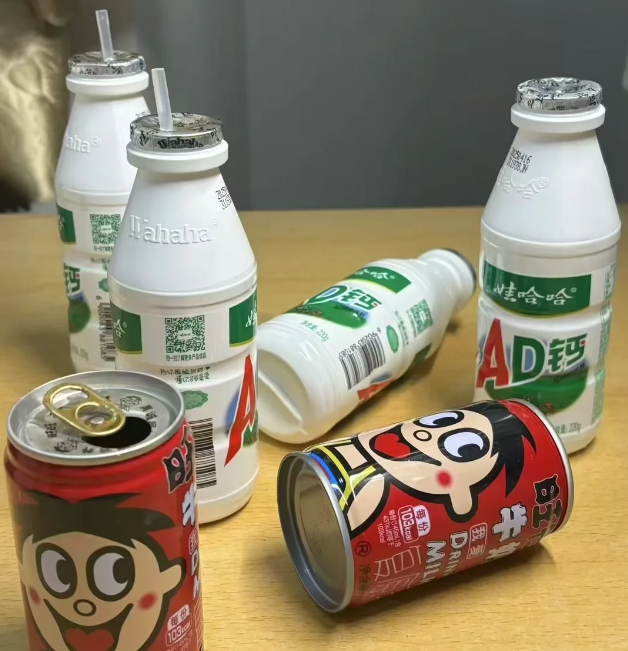
◎图源:小红书用户@盐池滩羊美食号
但过去三四年,一批新品牌用一种完全相反的思路冲了进来。它们不讨好孩子
,反而做极简包装;不追求甜,反而强调清淡;不走全渠道,反而从线上开始一个个地攒用户。
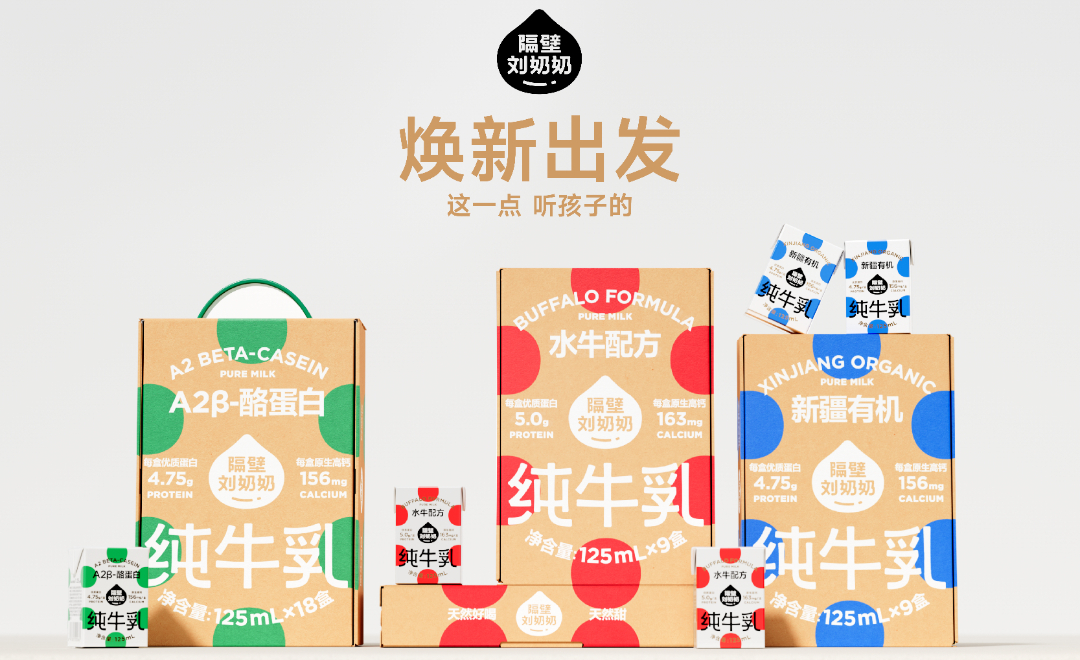
从深圳一间小店起步的隔壁刘奶奶,就是典型案例。据行业人士透露,2025年隔壁刘奶奶销售额突破十亿元。放在伊利蒙牛动辄千亿的盘子里,十亿没有什么“重量”。但放在整个儿童饮品市场的结构性变化里看,这个数字有了不一样的含义。
千亿赛道里的“隐形空白”
据《全球儿童饮料市场规模、占有率、趋势和成长分析报告(2026-2034)》,全球儿童饮料市场2025年规模约为828亿美元,预计到2034年将增至1121亿美元。中国液态水牛乳市场虽然目前仅有85亿元人民币的体量,但年复合增长率达到12%,远超乳制品行业整体2.9%的增速。
市场在增长,但增长的方式变了。
过去几十年,儿童饮品行业奉行的是“国民大单品”逻辑。旺仔牛奶靠一款复原乳走遍全国,AD钙奶用同一个配方滋养了两代人。这套逻辑在供给稀缺的时代无比有效,因为家长没得选,孩子没处挑。品牌只需要做三件事:砸广告、铺渠道、等收钱。
但现在不一样了。85后、90后父母对“孩子喝什么”这件事的态度,和他们父辈截然不同。他们不再满足于“甜就行”“牌子大就行”,更加注重配料表,追问有没有添加剂,愿意为“0添加”支付一倍甚至两倍的溢价。这种消费主权意识的集体觉醒,让儿童饮品市场的游戏规则彻底变了。
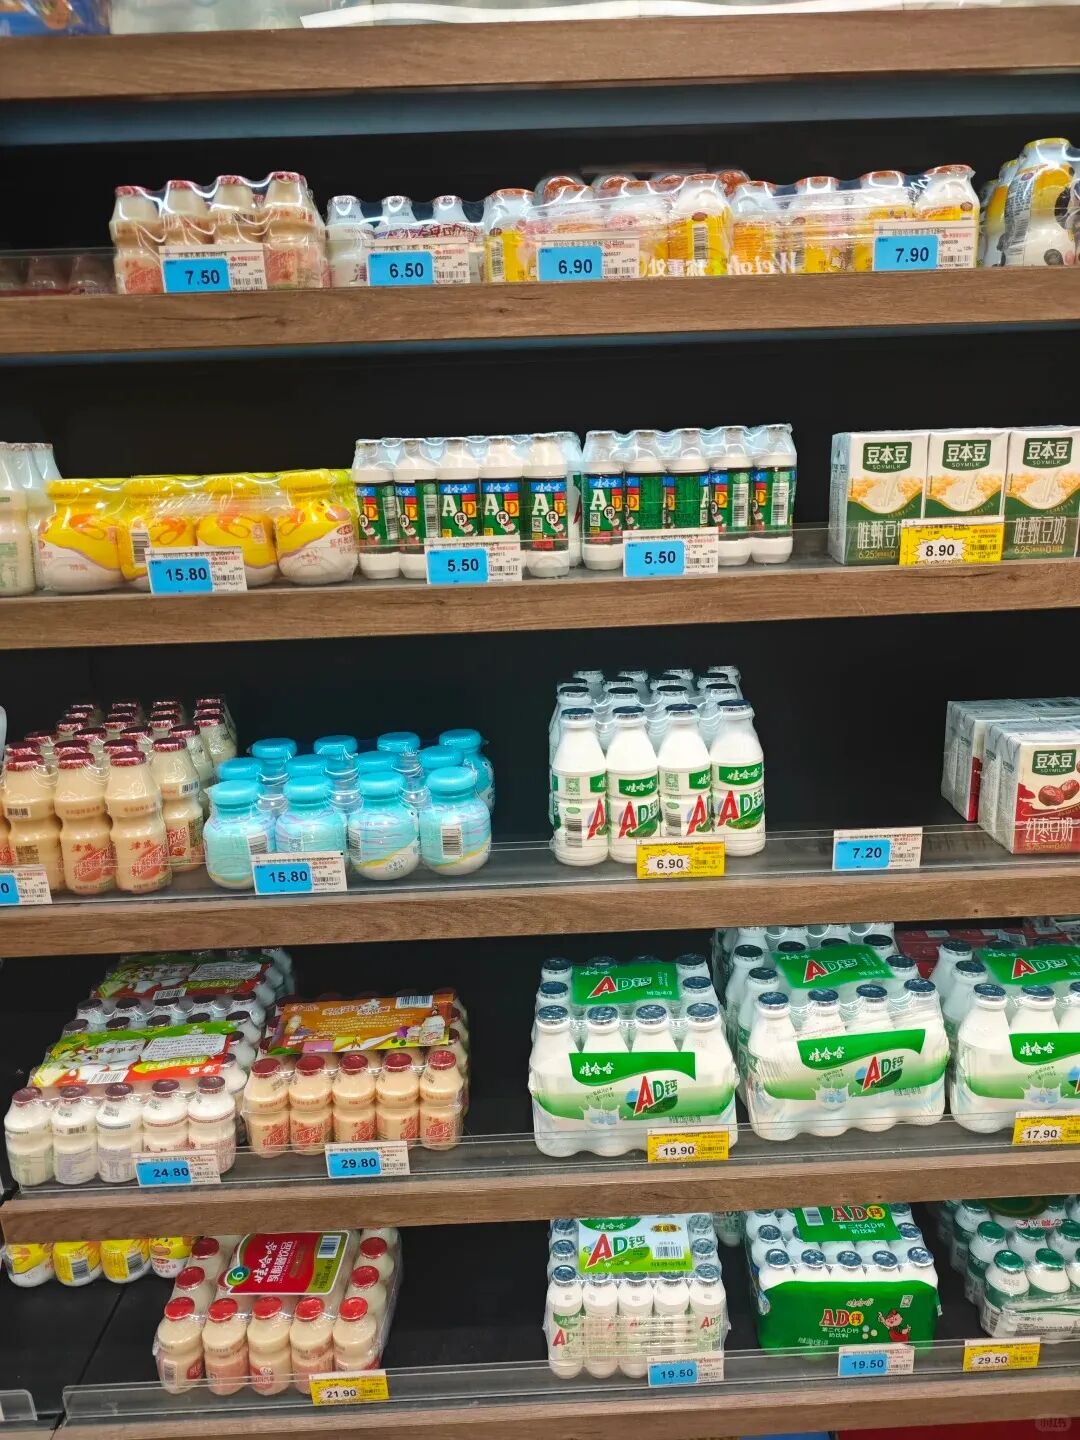
◎ 图源:小红书用户@迷糊多巴胺喔
行业巨头面临的是一种结构性尴尬。它们的能力圆心是规模效应和渠道控制,但当需求从“一罐走天下”变成“每个孩子不一样”时,这些能力反而成了枷锁。正如行业人士所说:“一个年营收千亿的乳企,不会为一个年销几亿的细分品类专门调整生产线、重构供应链。”
于是,那些巨头无法做或者来不及做的缝隙,就成了新品牌的生长空间。隔壁刘奶奶正是在这个缝隙里长出来的。
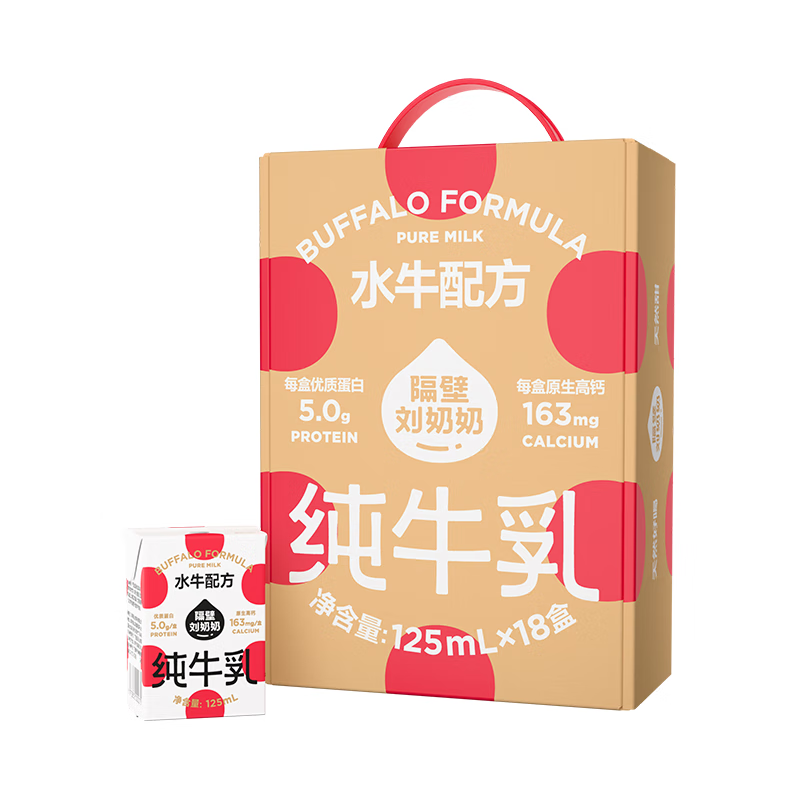
隔壁刘奶奶的发端是一个父亲的私人困境。创始人刘明亮的孩子喝奶过敏,他在市面上找不到一款针对低龄儿童敏感体质做优化的牛奶产品,于是跑遍全国奶源基地,最后锁定了水牛奶。
水牛奶的蛋白质含量在3.8%到4.8%之间,脂肪含量5.5%到9.0%,脂肪球比普通牛奶更小,天然口感清甜。这几个特性恰好回应了低龄儿童“肠胃娇嫩、味觉敏感”的真实状况。这个选择是从一个具体的人、一个具体的需求里长出来的,这也是隔壁刘奶奶和传统乳企之间最本质的分野。
从“产品”
到“场景”的迁移
隔壁刘奶奶真正值得被拆解的地方,不是水牛奶这个品类选得好,而是它对“使用场景”的理解。
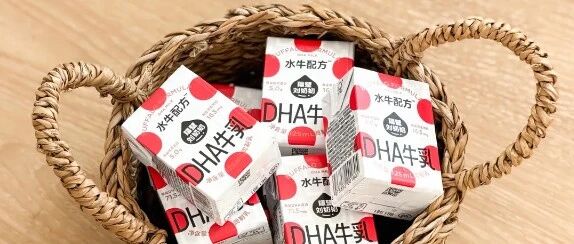
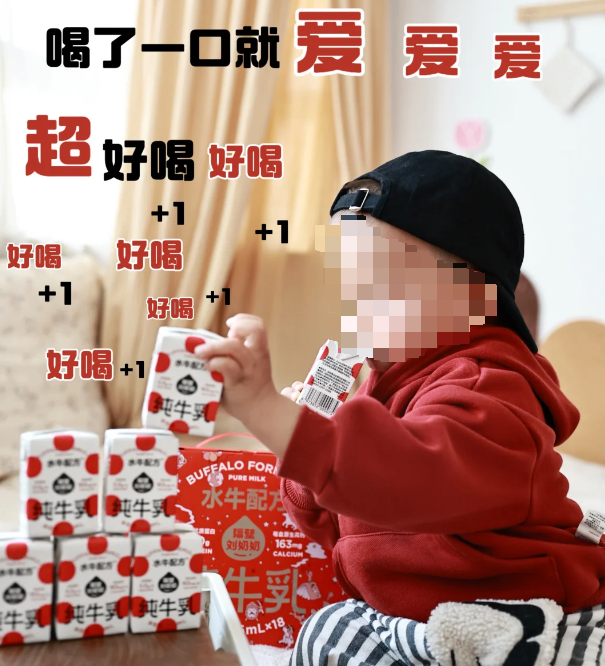
市面上的牛奶规格大多是200毫升和250毫升,隔壁刘奶奶却做了125毫升。单从成本角度看,125毫升的包装成本摊到每毫升更高,生产线需要单独调试,物流效率也更低。但这个规格恰好是1到6岁孩子一顿的量。这个决策的逻辑起点是“孩子怎么喝”,而不是“我们怎么卖”。
◎ 图源:小红书用户@前程似锦吖
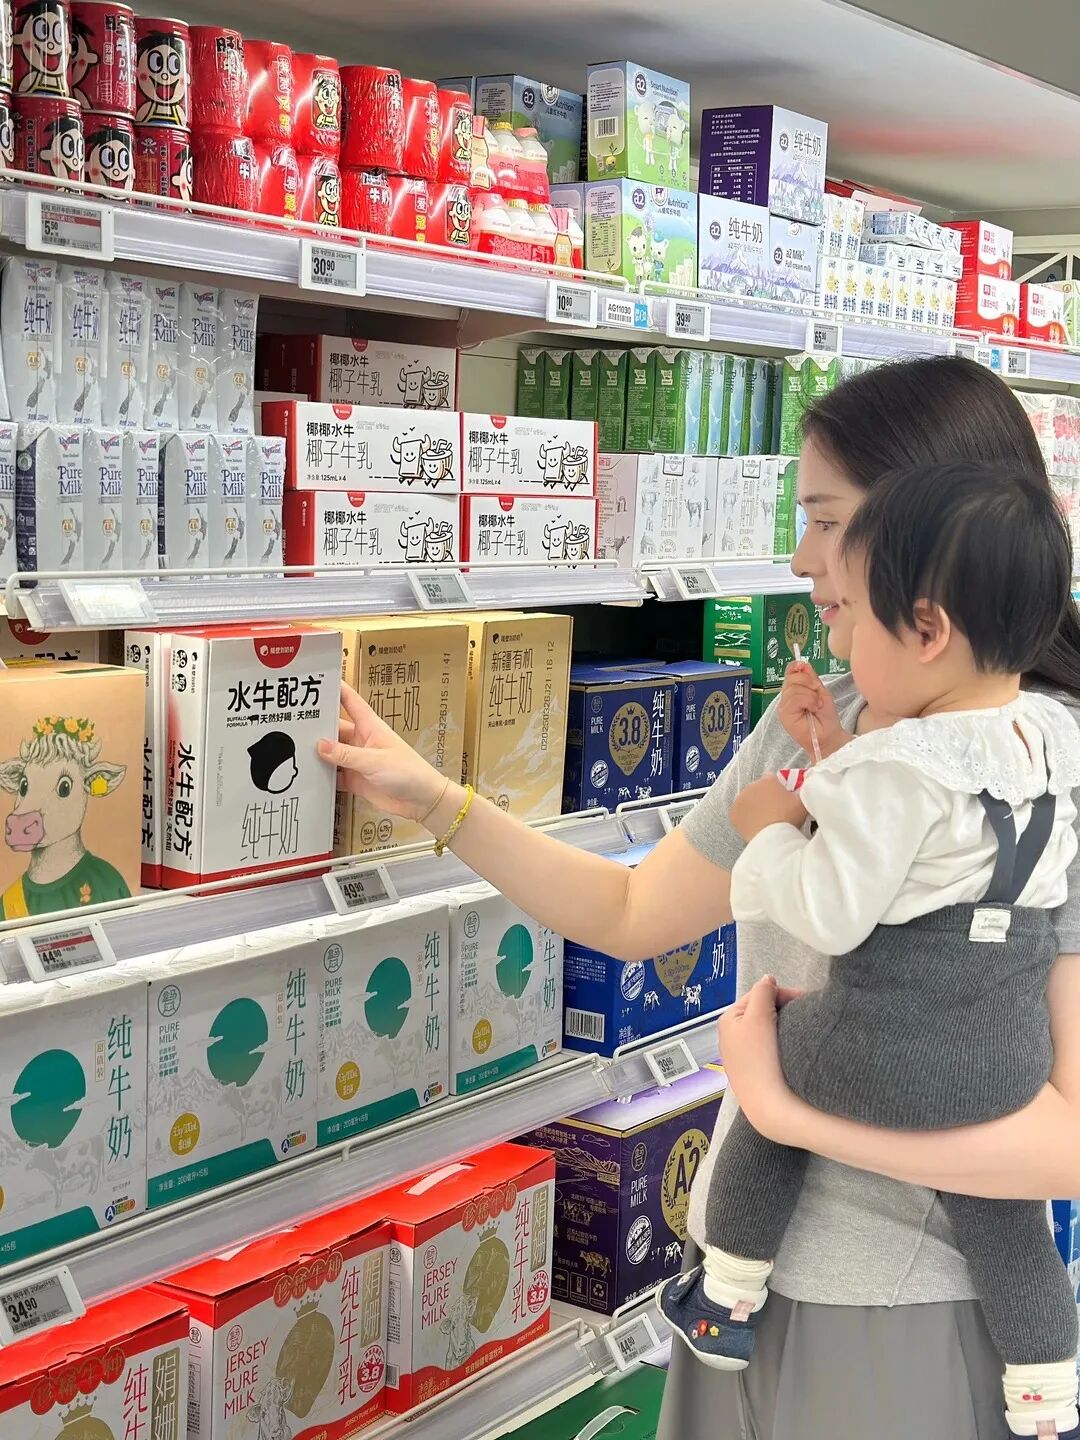
定价逻辑也是如此。一箱18盒125毫升的水牛配方奶,售价109元,折算下来单价比很多高端有机奶还贵。在消费降级成为主旋律的当下,一个新兴品牌敢定这个价,表面上看是水牛奶的稀缺性撑起了溢价。但更深一层看,真正支撑这个价格的,是目标客群的支付意愿结构。
隔壁刘奶奶的核心用户是那些愿意为“孩子吃的东西”支付额外费用的家长。这个群体对价格的敏感度远低于对“是否适合孩子”的敏感度。换句话说,他们买的不是牛奶,是“放心”和“刚刚好”。
◎ 图源:小红书用户@爱舔奶盖的脱发小lin
2020年11月,隔壁刘奶奶上线首款水牛奶产品,预售1万箱24小时售罄。2021到2022年,累计销售规模同比增长超过10倍。2024年,新品A2mini奶上线48小时GMV突破1000万,登顶抖音牛奶销量榜。
这些数字背后是一个品牌对“产品即场景”的持续打磨。不是做一款“更好的牛奶”,而是做一款“刚好适合我家孩子的那杯奶”。
但值得一提的是,在线上迎来爆发的隔壁刘奶奶其实是从线下起步的。2017年品牌在深圳成立,2020年被迫加速往线上走,这才开启了后来的爆发。换句话说,隔壁刘奶奶本质上是一个从线下“长”出来的品牌,线上反而是被逼出来的第二条路。
从0到1之后 真正的考验才刚刚开始
当一个品牌从细分赛道里跑出来,走到一个更大的舞台,考验它的就不再是切口选得对不对,而是有没有能力在长大之后守住内核。
过去几年,隔壁刘奶奶用125ml的Mini奶在一个被巨头忽视的细分赛道里撕开了一道口子。到2025年,同时斩获了“高端A2β-酪蛋白液态奶销量第一”和“高端水牛奶销量第一”双认证,在高端水牛奶品类中站稳了头部位置。但当体量到了这个级别,真正的挑战才刚刚浮现。
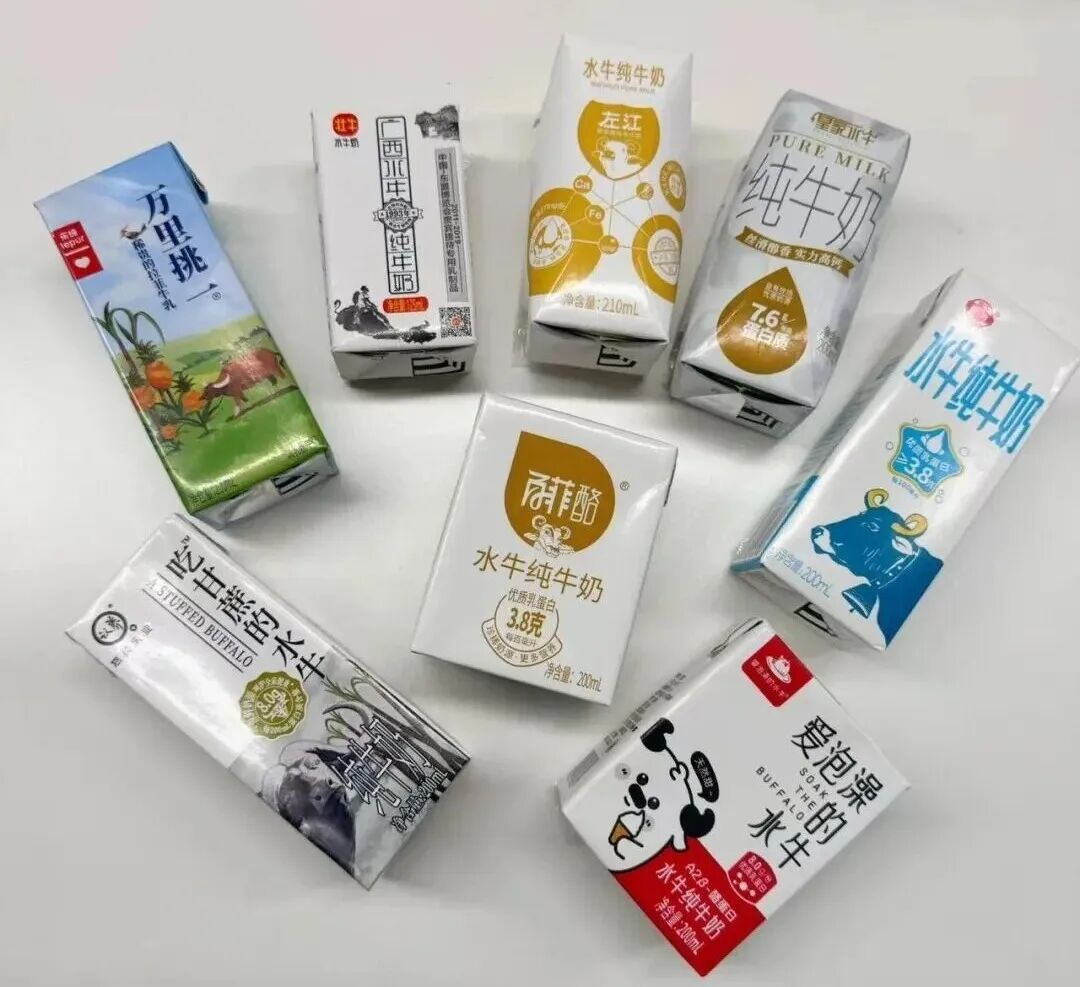
与此同时,年复合增长率12%的数字吸引了越来越多的玩家涌入,线上渠道销售的水牛奶品牌同样众多。品类龙头百菲乳业以30.1%的市占率位居第一,且已经递交了港股上市申请。
◎图源:小红书用户@乡野
当赛道变得拥挤,水牛奶本身的差异化红利就会被摊薄。隔壁刘奶奶需要回答一个越来越紧迫的问题:除了“水牛奶”这个品类标签,品牌本身还有什么不可替代的价值?
隔壁刘奶奶的解法是品牌层面的深度耕耘。去年的品牌焕新是一个清晰的信号。在大多数儿童食品品牌还在堆砌卡通形象、用鲜艳色块抢夺眼球的时候,隔壁刘奶奶做了一个相反的决定:包装上只用圆点。一个开放的圆点,在孩子眼里可以是气球、是星球、是瓢虫的眼睛。隔壁刘奶奶把这定义为“把想象的权利还给孩子”。
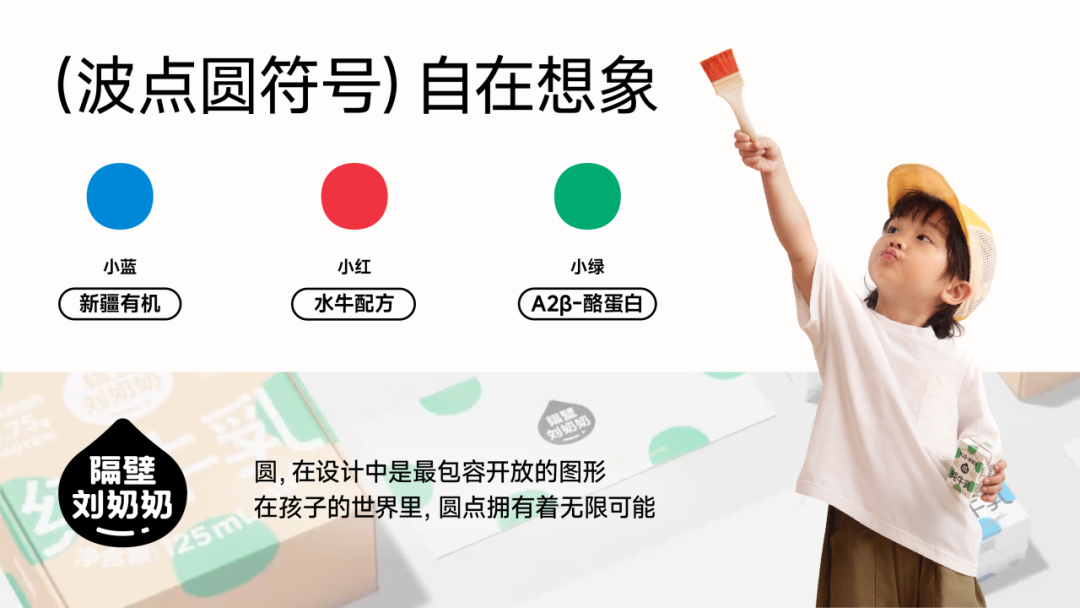
这个决策精准击中了新一代父母对“我的孩子不该被定义”的情感需求。85后、90后父母反感一切形式的“被安排”,这种价值观投射到育儿上,就表现为不希望孩子的审美和想象力被一个固定的卡通形象框住。隔壁刘奶奶的圆点包装恰好承接了这种代际更替中的育儿观念变迁。
但品牌层面的差异化能撑多久,是一个需要被审慎评估的问题。当赛道里的玩家越来越多,每一个品牌都在寻找自己的独特性,而儿童的注意力又天然容易被更新鲜的东西吸引,单靠视觉符号和情感连接建立的护城河可能并不够深。
另一个更根本的挑战来自规模扩张和用户深度之间的拉扯。隔壁刘奶奶最核心的能力建立在对“低龄儿童喝奶”这个具体场景的理解之上,125毫升的容量、清甜的口感、Mini的包装,所有产品设计都围绕着“刚刚好”这个关键词展开。
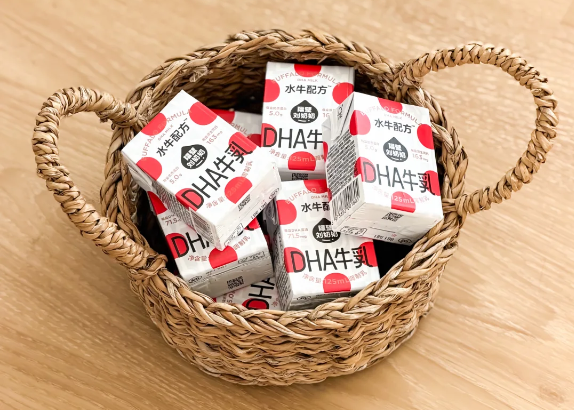
◎ 图源:小红书用户@小陈爱分享(家有小月龄)
但当品牌试图覆盖更多人群、进入更多场景,这种“刚刚好”的精准感就会被稀释。要不要做200毫升的规格以覆盖更大龄儿童?要不要做儿童酸奶以拓宽品类?要不要进入成人市场以打开新的增长空间?每一个选择都意味着一次定位的松动。
这不是隔壁刘奶奶独有的困境。所有从细分赛道成长起来的品牌,走到一定体量都会撞上这堵墙。在窄的领域里做得足够深,是一种能力。在宽的市场上守住不散,是另一种能力。前者帮助一个品牌从0走到1,后者决定它能不能从1走到10。隔壁刘奶奶用八年时间证明了它对“窄”的理解足够深刻,但接下来的考题,是关于“宽”的。
本文信息来源于各媒体和品牌公开报道
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM