
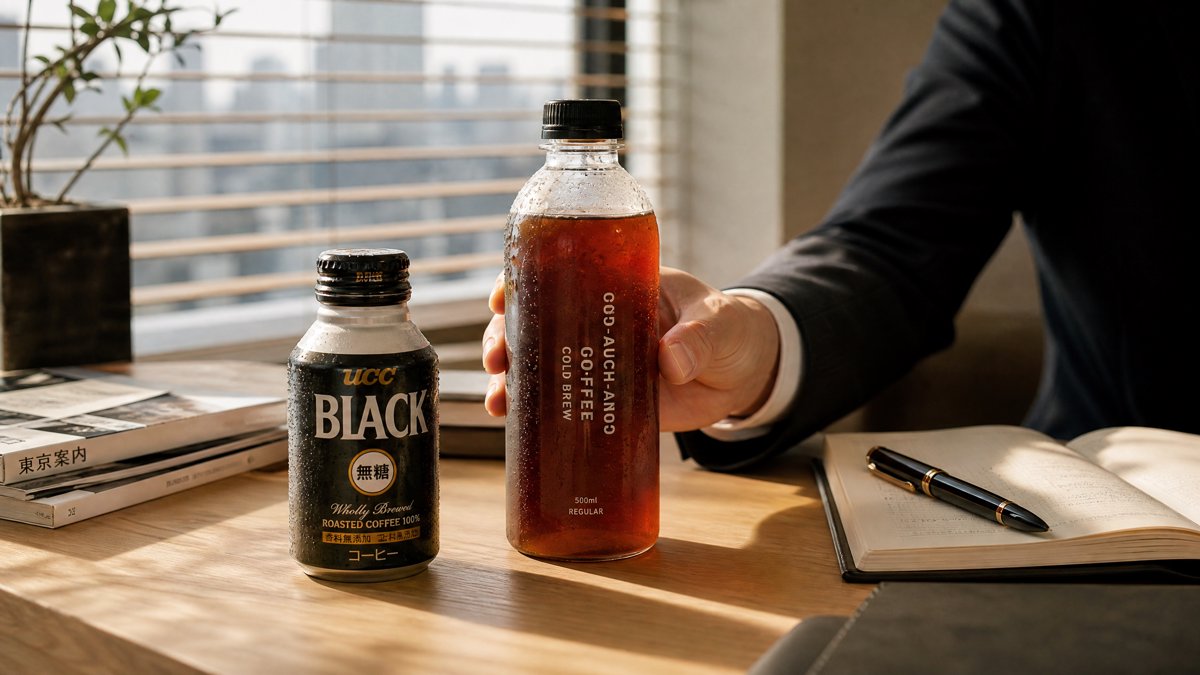

日本卖罐装咖啡卖了56年。1969年UCC做出世界上第一罐咖啡,今天BOSS和Georgia两家合计还拿走这个市场近一半的份额。
与此同时,中国即饮咖啡2025年Q2还在正增长,但整个饮料行业头部企业新品推出数量同比砍了四成。大家都在收。
有人说日本罐装咖啡是成熟市场的教科书,微糖化做完了,场景细分做完了,没什么好看。
这个说法只对了一半。日本罐装咖啡确实走过了最激烈的扩张期,但过去五年,品类内部的变化比想象中剧烈。把结构调整看清楚,比一句"日本早就成熟了"有用得多。
1、四十年战争,打的不是价格,是甜度
日本罐装咖啡起步于1960年代末,UCC最早做出来。1975年可口可乐推出Georgia,1986年拿下销量第一,此后30多年没丢过。1992年三得利推出BOSS,走高端路线,硬在Georgia的平价地盘上切出一块。朝日旗下Wonda走中间路线,用"金の微糖"卡住微糖品类头部。
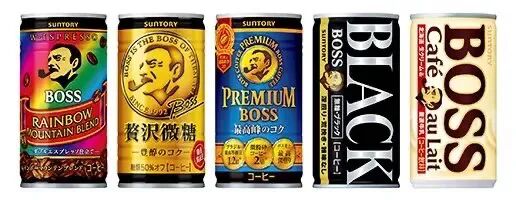
BOSS Georgia Wonda UCC微糖铝罐咖啡产品集合@网络
四家竞争,表面打渠道和广告,真正分出胜负的是甜度。
1980到1990年代,主流是加糖型,甜度对标蓝领劳动者的能量补给需求。到了2000年代,消费者开始嫌甜,但直接做无糖,口感太涩太苦。于是微糖品类应运而生——每100毫升含糖2-3克,比加糖型少一半以上,比无糖多一层圆润。
微糖不是一个产品,是一整套产品哲学的转向:从"给你提神"变成"让你好喝"。
到今天,微糖成了各家罐装咖啡的主力产品线。Georgia"ゴールデンハップ微糖"和"香る微糖"长期排在销量前五,Wonda"金の微糖"是微糖标杆,BOSS"贅沢微糖"用乳制品调出口感差异。四家都在微糖上做文章,做法完全不同。
2、场景比你想的精细
微糖化解决"喝什么",场景细分解决"在哪喝"。
日本约390万台自动贩卖机,构成罐装咖啡的核心基础设施。贩卖机货道尺寸限制了单罐容量,185毫升是标准罐,够一次喝完。核心逻辑是"通勤补给"——快速、方便、一口闷。
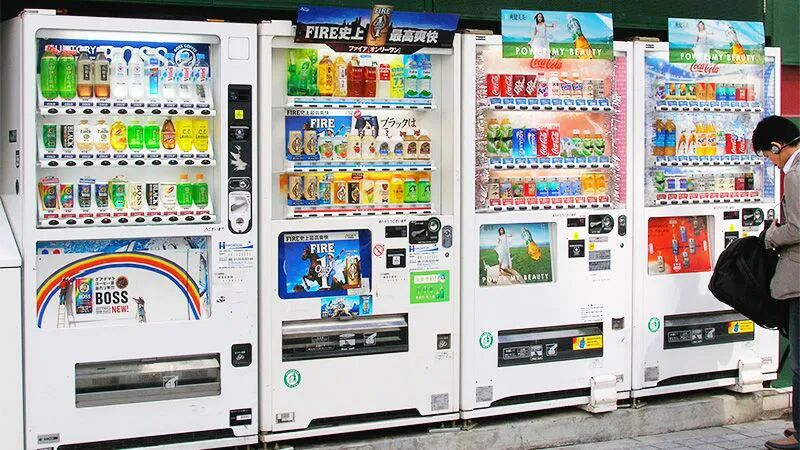
日本街头随处可见的饮料自动贩卖机,罐装咖啡是核心品类@实拍照片(网络)
便利店不一样。250毫升以上瓶装进入,场景从"站着喝"变成"坐下来喝"。500毫升PET瓶装深煎微糖,糖含量控制在每100毫升2.6克,主打办公桌慢饮。居家场景用2升大瓶装,定价压到便利店小瓶的一半以下。
最新动态也值得看:2026年9月,三得利推出"スターバックス COFFEE SIGNATURES"瓶装罐装咖啡,全4款含自贩机限定——这是星巴克日本约11年来首次推出新瓶装罐装系列。
AGF(味之素)8月推出"ブレンディ® 大麦とコーヒー",把大麦提取物和咖啡混配,定义成"次世代カフェインハーフ飲料",开辟新细分。UCC 2025年在日本罐装咖啡产量提升22%,重点攻便利店渠道。
四家的竞争已经不只是抢同一个货架位,而是各自在不同场景、不同甜度上找增量。
3、日本不是饱和,是重组
很多人觉得日本罐装咖啡饱和了。2025年日本RTD咖啡市场规模约87亿美元,确实是成熟数字。但结构在变:2017年以前,罐装还占即饮咖啡约七成销量;到2023年,PET瓶装已经超过四成,成了新的主流。标志性事件是2017年三得利Craft BOSS,500毫升透明瓶让咖啡从"站着喝完"变成"放在办公桌上慢慢喝",第一年就卖出2.4亿瓶。饱和的是传统罐装,增长的是瓶装和高端线。不是市场不长了,是增长引擎换了容器。
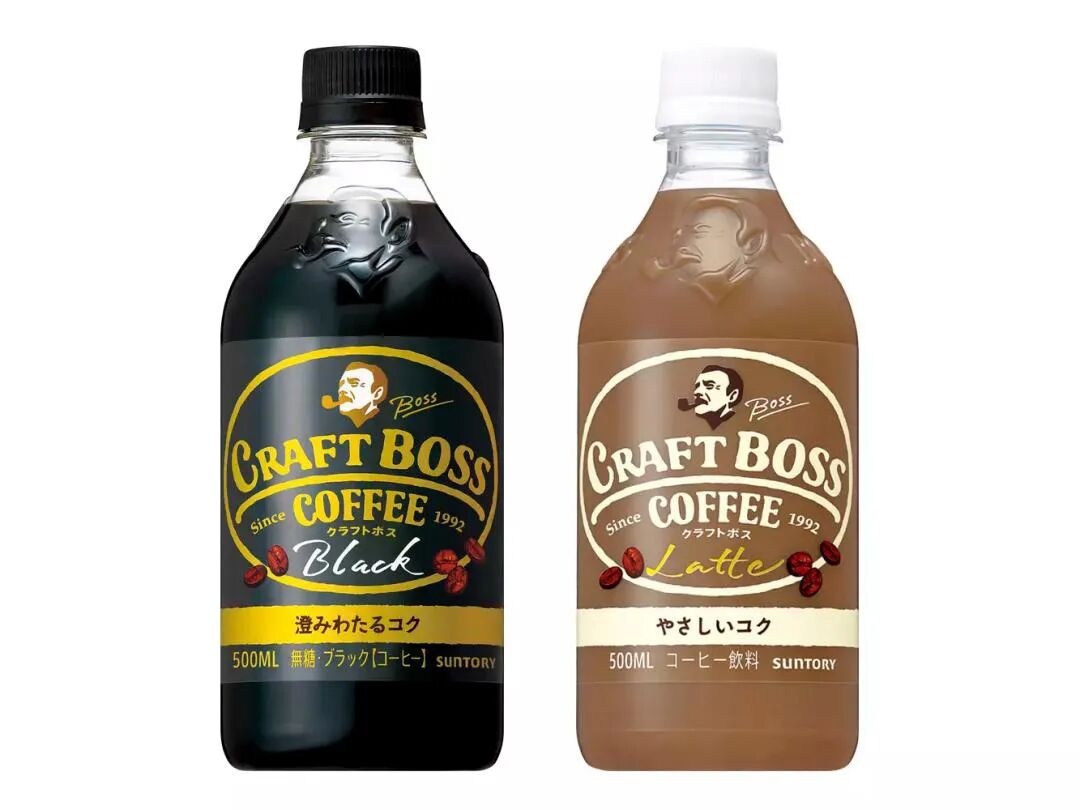
三得利Craft BOSS透明塑料瓶装咖啡,开启日本即饮咖啡瓶装化浪潮@三得利官方
4、中国的答案,不会直接抄日本的卷子
回到国内。有一个基本盘要认清:中国即饮咖啡和日本不在同一个发展阶段。日本走了40年才形成的微糖化和场景分层,中国刚开始。
但中国市场有自己的特殊性。第一,消费分层远比日本明显。一二线白领对15-20元精品即饮接受度高,下沉市场对5元以下甜咖啡需求旺盛,两个市场几乎不存在同一价格带的正面竞争。第二,渠道结构不同。日本390万台贩卖机构成罐装咖啡核心基础设施,中国没有这个渠道,核心是便利店、夫妻店和电商。第三,现制咖啡的挤压。日本罐装咖啡崛起时现制咖啡不成气候,中国即饮咖啡面对的是瑞幸、库迪9.9元的正面压力。
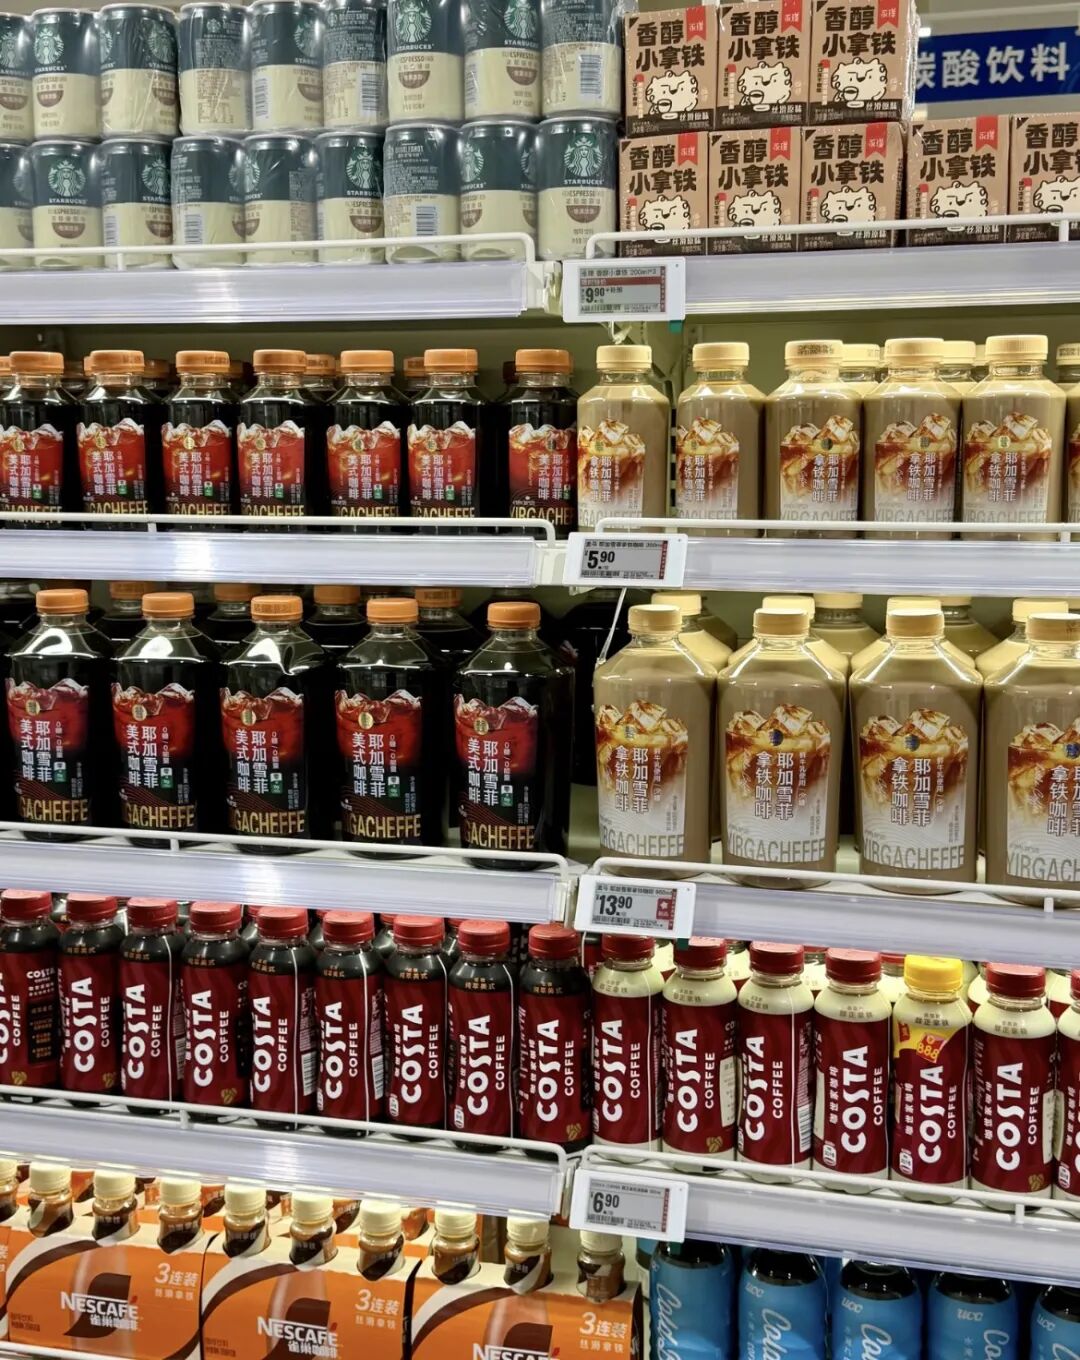
盒马货架咖啡
中国即饮咖啡大概率不会照搬日本罐装路线,而是走自己的路:便利店冷柜里5-8元低糖/微糖即饮做基础放量,10-15元精品即饮做品牌溢价,下沉市场用5元以下甜味咖啡做渗透。
中国即饮咖啡还远没到格局固化的阶段,但窗口期不会太长。能跑出来的,不是最便宜的那个,而是在自己价格带里把口感和场景做对的。
日本给了一个参照:罐装咖啡不会因为市场成熟就消失,它会分化、重组、换引擎。关键是找到自己的赛道。
来源
- Mordor Intelligence日本RTD咖啡市场报告2025
- 日本自动贩卖系统机械工业会(JVMA)设置台数统计
- FoodTalks《日本即饮咖啡的PET化进程》(引日本饮料产业协会/富士经济数据)
- 可口可乐日本Georgia产品线公开资料
- AGF 2026年8月新品发布资料
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM