

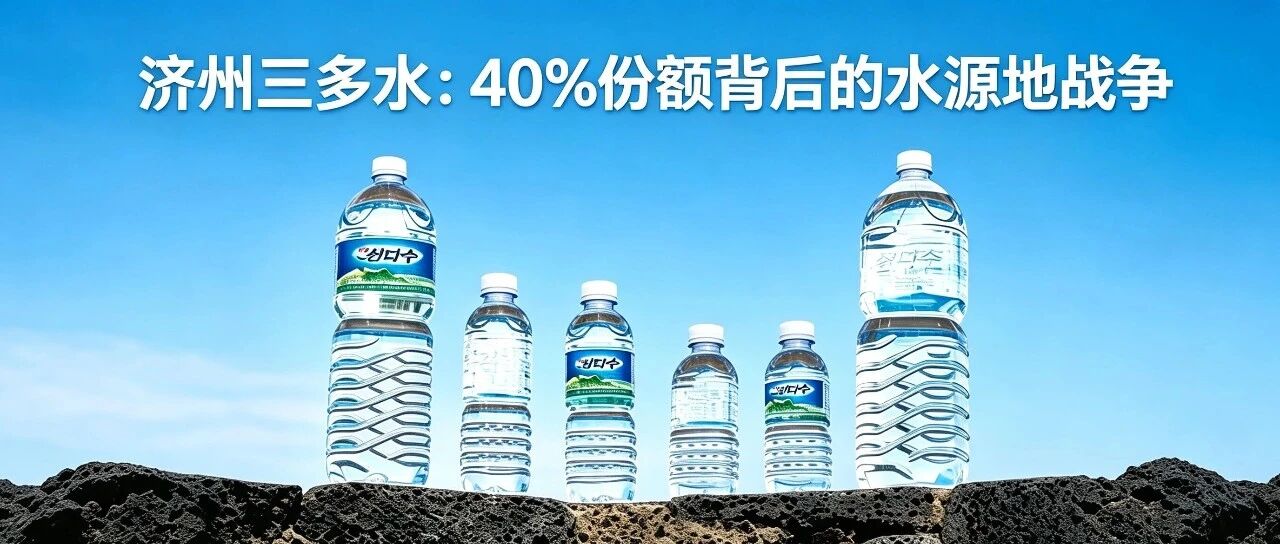
韩国瓶装水市场持续扩张,济州三多水一家独占40%份额,连续28年稳居第一。硬币另一面,2025年韩国前三大水品牌收入集体缩水,平价自有品牌正疯狂蚕食大盘。瓶装水在韩国的高渗透率让其成为绝对的红海。三多水能在红海中保持绝对领先,其水源地叙事与渠道策略提供了极佳的拆解样本。
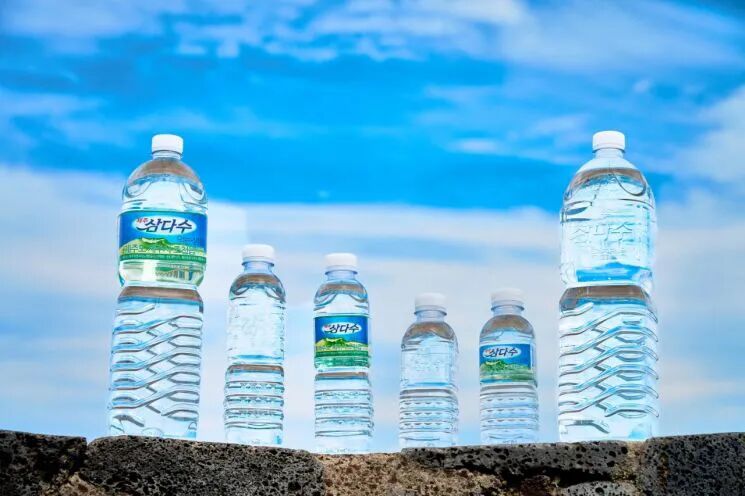
济州三多水,韩国瓶装水市场份额40%的龙头品牌@济州开发公社
1、三多水占40%份额,火山岩叙事拆解
三多水1998年上市,核心壁垒是济州岛地下420米火山岩层。地表水经过18到22年天然过滤,形成弱碱性并溶解钙、二氧化硅等矿物质。这种叙事不是简单的“水源好”,而是把地质构造包装成天然净水器。2021年其销售额首次突破3000亿韩元,稳坐韩国生水第一把交椅。把不可复制的地质奇迹变成消费者能听懂的工艺故事,这是其稳居四成以上份额的底层逻辑。三多水甚至将工厂建在水源地旁,开放林间小道与线上参观,把水源地变成了品牌信任的实体背书。
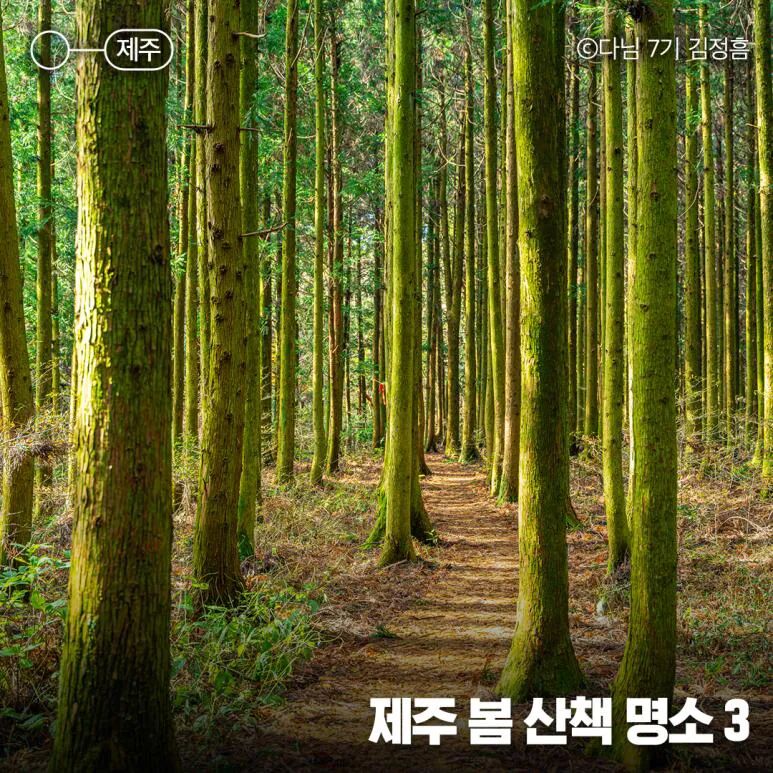
三多水水源地林间参观步道,地表水经火山岩18-22年天然过滤@KR-INSIDE
2、便利店贵2.4倍,渠道价差与无标签趋势
渠道端的数据同样值得拆解。韩国便利店里的三多水,价格比大型超市高出1.6到2.4倍。渠道价差背后是不同终端的利润诉求与消费场景差异。同时,韩国市场正流行无标签瓶设计。
去掉塑料标签不仅迎合环保趋势,更直接降低了包材成本。在三大品牌收入缩水的背景下,通过包材降本和渠道精细化定价,是维持利润率的常规动作。三多水凭借免税店渠道意外爆红,游客口碑反向带动本土销量,并顺势出口中国上海及东南亚市场,用高附加值摊薄跨海物流成本。
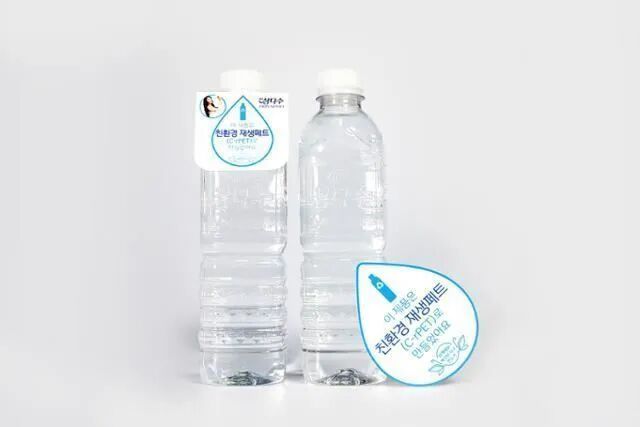
三多水无标签版本,去掉塑料标签,降低包材成本,契合环保趋势@韩国时报 Korea Times
3、算一笔水源地建厂的工艺账
三多水工厂直接建在济州岛焦城里水源地旁。这种模式省去了原水长途运输的损耗与成本,但把压力转移到了空瓶制造和成品物流上。对于国内想切入高端矿泉水的玩家,评估水源地项目时,必须把原水获取成本与成品配送半径放在同一个模型里测算。三多水通过出口多国,用高溢价产品摊薄了跨海物流成本。国内品牌若复制此模式,需精准计算单厂辐射半径内的渠道密度,否则物流成本会吞噬毛利。
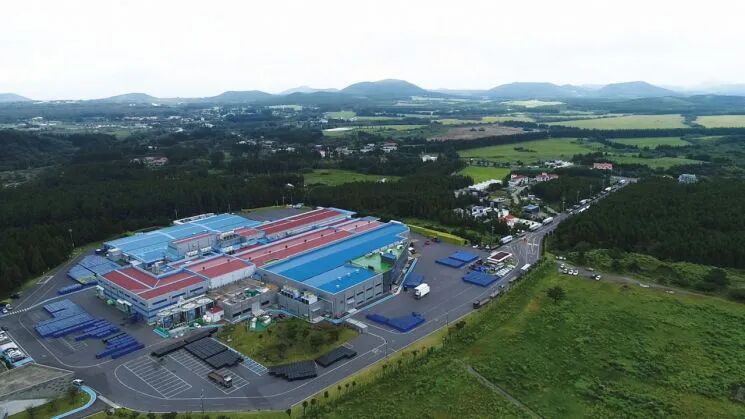
三多水工厂直接修建在济州岛焦城里水源地附近,省去原水长途运输成本@亚洲经济报
4、对标国内份额战,水源地赛道下一步
把视线转回国内。中国瓶装水市场基数庞大,怡宝与娃哈哈正在下沉市场打激烈的份额战,农夫山泉与百岁山则深耕水源地营销。中国市场特殊性在于水源地分布广且巨头已跑马圈地,三多水这种单一火山岩水源地加强地质故事的模式很难直接照搬。国内水源地叙事大概率会向两个方向分化。一是继续卷深层地下水或特定冰川水的稀缺性,拉高价格带。二是结合现制茶饮升级路径,开发适合泡茶或冲咖啡的专属软水与硬水,切入细分功能场景。
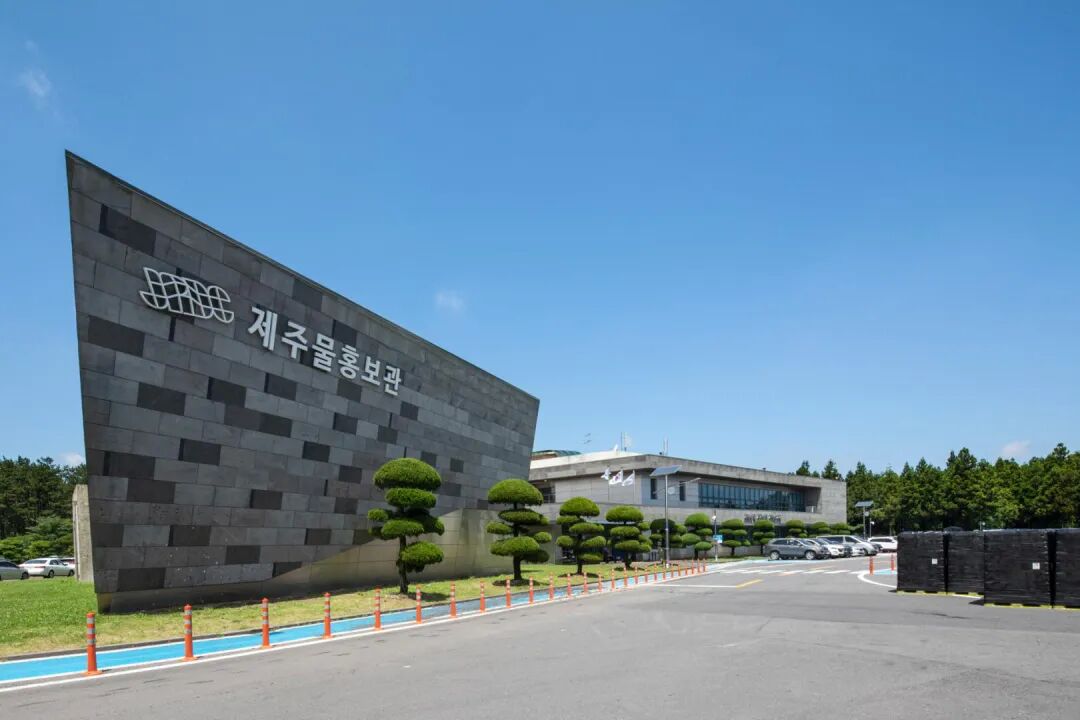
三多水生产基地宣传馆,开放线上与林间步道参观,打造品牌信任背书@Seoul Window
5、一个低成本的自验证路径
去一二线城市的核心便利店冷柜,清点无标签饮用水的排面占比,并对比其与同品牌有标签产品的终端价差。这能直观反映出渠道端对降本增效的真实执行力,也能看出消费者对极简包装的接受度。
水源地叙事走到下半场,单纯讲水质清冽已经失效。下一步的竞争,大概率是地质故事稀缺性与渠道运营效率的综合比拼。在成本端抠出利润,在叙事端建立信任,最终在份额战中守住基本盘。
—
来源参考:
- 中国驻济州总领馆 2022-06-06
- 济州开发公社出口资料 2020-03-15
- 中国驻韩国大使馆 2022-08-06
- 济州三多水百科资料 2024-05-10
- Seoul Window 2026-08-02
- Daebak Magazine 2026-06-27
- 韩国先驱报 2026-06-27
- 欧睿国际 2025-12-01
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM