
“产得出”更要“铺得动”,才算真正打通“第二曲线”的拓展路径。
“植脂末大王”佳禾食品,正将“第二曲线”瞄准RTD咖啡。
早在今年4月,佳禾食品就在公告中表示:研磨咖啡粉产能从之前计划的3000吨砍到600吨,冻干及混合风味咖啡业务直接全部砍掉,而RTD即饮咖啡规划产能由1万吨跳到9.5万吨。
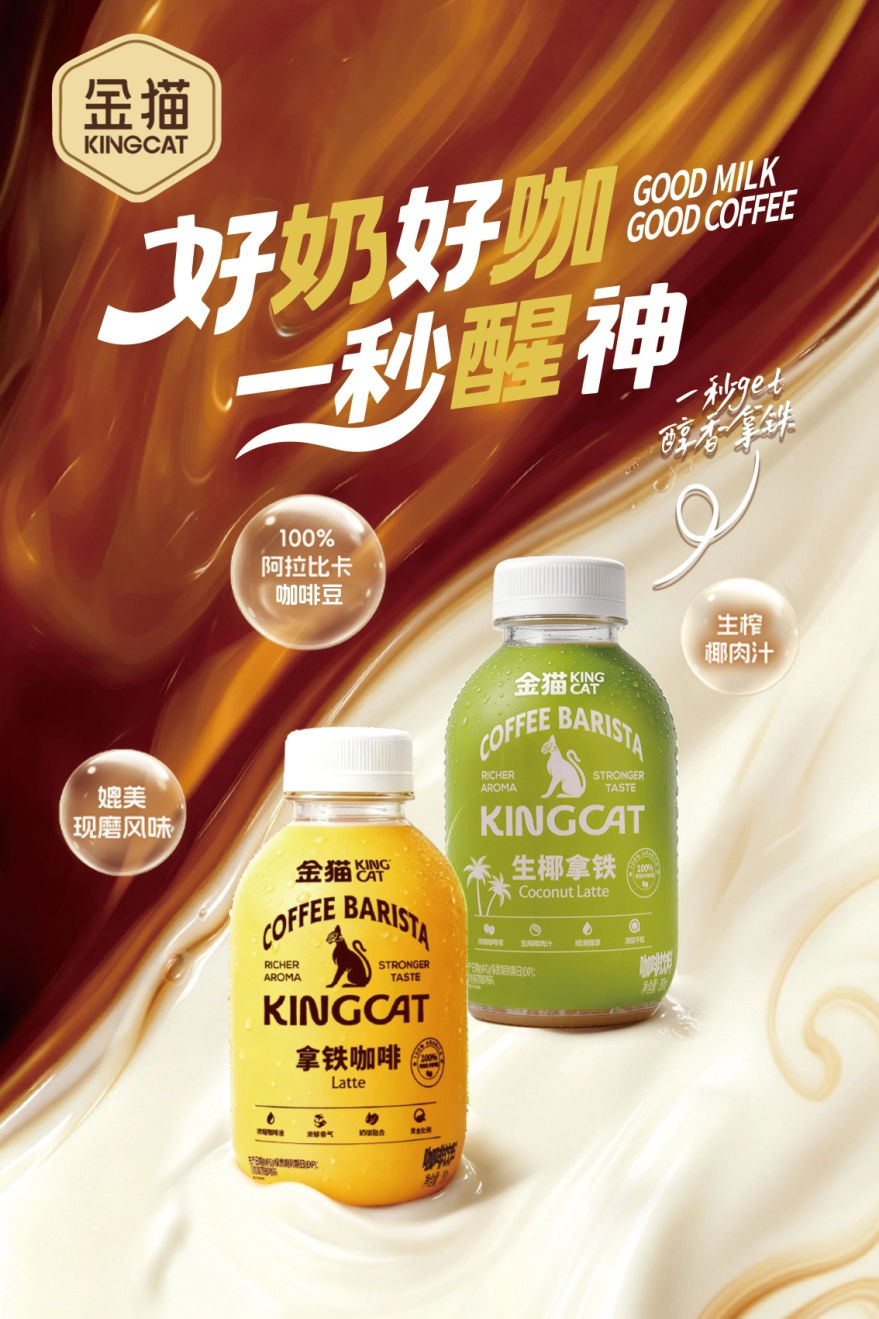
而近日刚落幕的南京秋糖会上,佳禾连续第二年将旗下“金猫咖啡”作为重点战略新品,陈列在展厅核心位置。
换言之,佳禾不再满足于做“咖啡原料商”,而是要把咖啡装进瓶子,摆上货架。
佳禾为什么要转身?
佳禾靠植脂末(粉末油脂)起家,这门生意曾经营得十分稳当,直到“0植脂末”从“卖点”变成了行业“底线”。
财报显示,2026年上半年,公司粉末油脂收入达5.03亿元,仍占主营收入的四成以上,但同比下滑8.60%。尽管降幅正逐步收窄,但在核心客户——新茶饮品牌普遍推进去植脂末化的行业趋势下,这块核心基本盘的收缩已成定局。
基于此,佳禾在这两年时间加大了对C端产品的推广力度,主要聚焦在植物基与咖啡这两大赛道上。
植物基业务,由“非常麦”品牌承载。非常麦主攻有机燕麦奶,2025年底拿到了马上赢认证的“有机燕麦奶线下零售销量第一”。财报显示,2026年上半年植物基收入9232.88万元,同比增长51.89%,增速在三块业务里最快。
而咖啡业务,交给全资子公司金猫咖啡来跑。金猫原本是B端咖啡液供应商,给连锁茶饮和咖啡店供货,2025年开始密集推出自有品牌产品:浓缩咖啡液胶囊、冻干粉,以及最关键的RTD即饮瓶装。
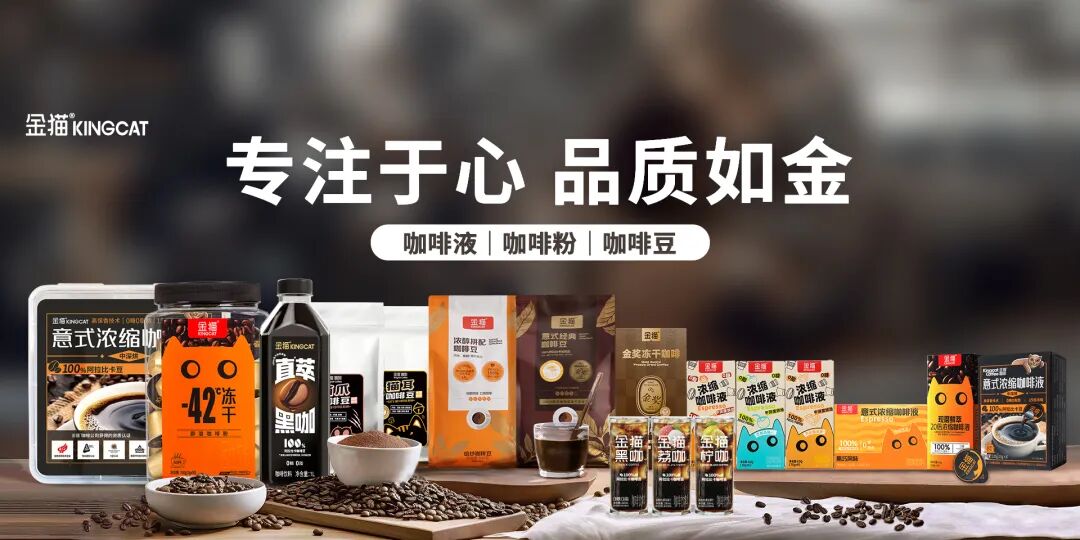
◎ 图源:CIFCE中国国际食品餐饮博览会
值得一提的是,被佳禾认定的“第二增长曲线”是咖啡,但现实有点尴尬:2026年上半年咖啡业务收入1.66亿元,同比不增反降12.72%。植物基反而跑得更猛,非常麦带动植物基收入9232.88万元,同比增长51.89%。
但佳禾5.36亿元定增资金、梦工厂6.2亿元投入,以及产线调整中最大的产能倾斜,全部投向了咖啡业务。
为什么?业内普遍认为有这三大原因:
其一,即饮咖啡是年零售额近80亿、格局正在松动的大赛道,有空间容纳重资产投入,而植物基的“有机第一”的背后却是一个“窄”赛道,相比之下市场空间增长有限;
其二,佳禾在咖啡领域积累了十几年的萃取和无菌灌装能力,天然可以向RTD延伸,供应链优势比植物基更为明显;
其三,粉末油脂的下滑是不可逆的结构性趋势,佳禾需要一个能接班的主干业务,而不是一个辅助性的增长点——咖啡2025年全年收入3.61亿元,已经证明它有能力撑起这个角色;植物基即便保持50%以上增速,短期内也达不到同等体量。
所以,从公司战略角度而言,咖啡被赋予接班的使命,而植物基负责提供多元化的安全垫。但这两条线背后是同一个逻辑:佳禾不再甘心只做藏在配料表里的名字,它要把自己的品牌摆到货架上,让消费者自己伸手去拿。
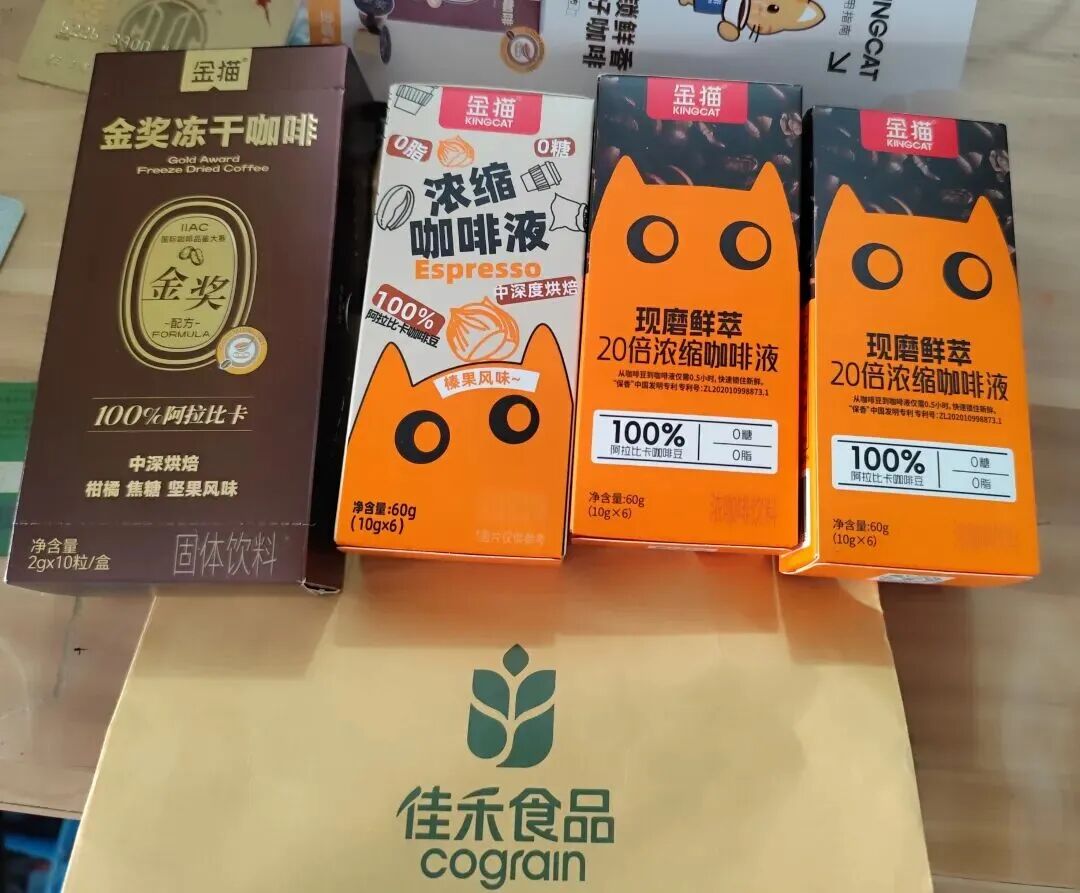
新赛道不是蓝海
转型即饮咖啡赛道,佳禾的优势在于供应链底子扎实。
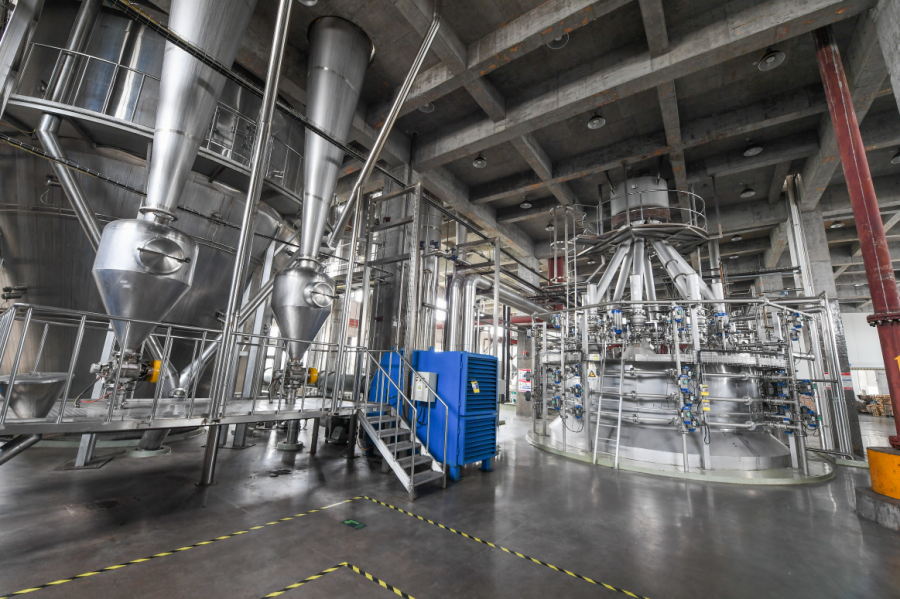
位于吴江的金猫咖啡梦工厂总投资6.2亿元,预计2027年7月完工。规划焙烤豆1.6万吨、咖啡液8000吨、RTD 9.5万吨。按300ml一瓶算,9.5万吨约等于3亿瓶一年的设计产能。
目前,年产能8000吨的冷热萃咖啡液产线已投产,采用的GEA萃取设备与无菌灌装工艺处于国内上游水平。此外,粉末油脂业务虽处于下滑通道,但每年仍可贡献5亿元现金流,足以支撑C端前期的渠道铺设与品牌投入。
线下渠道方面,佳禾产品已进驻盒马、沃尔玛、麦德龙、罗森、全家等零售系统,终端网点接近6万家。需要说明的是,这6万家是佳禾全品类产品的统计口径,并不代表即饮咖啡产品当前实际覆盖的网点规模。
更重要的是,C端生意和B端生意是两套打法。
B端业务核心比拼产能稳定性与成本控制,对接的是专业客户,决策链路理性,一旦建立合作关系不会轻易更换。C端则完全是另一套逻辑,核心要看品牌认知、渠道覆盖和货架周转效率,消费者在冰柜前停留时间不超过三秒,品牌力不足,连被拿起来看一眼的机会都没有。
就品牌认知而言,金猫的知名度远低于雀巢、瑞幸、隅田川等已经在C端站稳脚跟的玩家。2026年上半年,佳禾咖啡业务收入1.66亿元,同比下滑12.72%,足以说明B端速溶业务正在萎缩,而C端的增长还没能完全补上缺口。
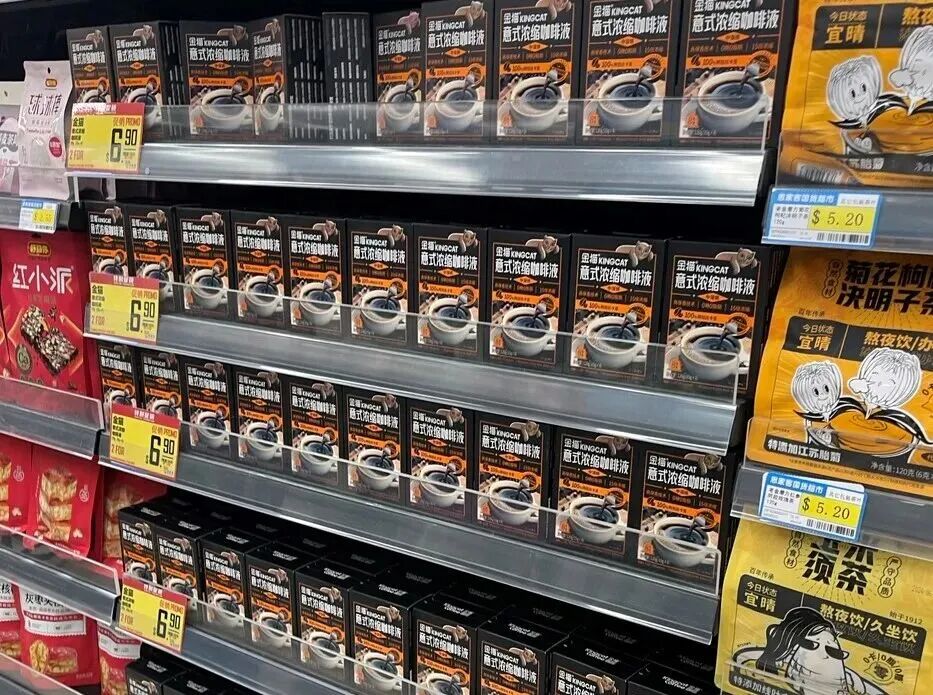
而在RTD即饮赛道,雀巢守住便利店小瓶的高溢价阵地,东鹏大咖依托饮料分销网络深耕下沉市场,瑞幸带着线下门店积累的用户心智延伸瓶装产品线,隅田川以1L装9.9元的定价抢占“咖啡当水喝”的日常消费场景……
更关键的是,行业留给企业的窗口期并不宽裕。据马上赢数据,即饮咖啡领域的价格战已将每百毫升均价从3.16元压低至1.93元,大规格化趋势下,小瓶即饮的货架周转效率正在走弱。佳禾要么凭借生椰、果咖、益生元浓萃等风味差异化产品守住中端价带,要么只能被卷入“加量不加价”的饮料竞争逻辑,与竞品贴身肉搏。
对佳禾而言,“产得出”更要“铺得动”,才算真正打通“第二曲线”的拓展路径。如果2027年梦工厂投产时,金猫RTD在便利店还是“有铺货没复购”,9.5万吨产能就会从战略杠杆变成折旧压力。
因此,如何找准并抢占消费者心智定位——既要让消费者记住品牌,又要验证产品动销能力,是当前佳禾面临的最大考验。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM