
从养生水到功能软糖,超3700亿市场的品类重构才刚刚开始
> 引言:我们经常会在便利店的冷柜里,看到一排"红豆薏米水"旁边摆着"六味地黄茶"……而货架那头,黄芪薯片和陈皮气泡水挤在一起——如果不是瓶身上印着配料表,你大概会以为自己走进了药店功能食饮区。 > > 这不是段子。2025年国内药食同源终端市场规模已达3700亿元,其中"中药零食化"细分赛道贡献了1266亿元。更值得注意的是,健康养生消费人群中,35岁以下用户占比高达67%,25至30岁的年轻人成为消费主力军(据人民网2026年4月报道)。他们不是不养生,只是换了一种姿势。
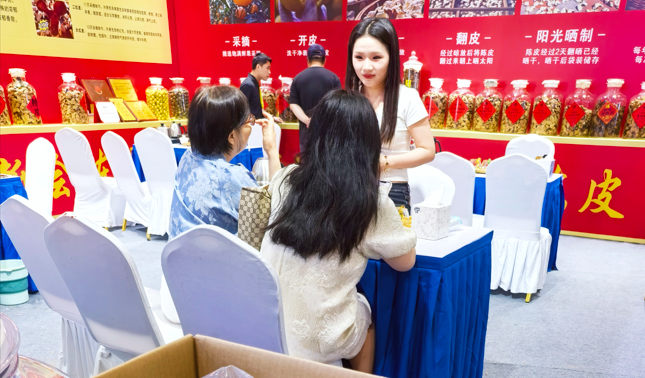
图源:作者自拍于某展会现场
01 政策松绑,新品类的"闸门"打开了
药食同源从理念走向制度化,其实没几年。2002年原卫生部公布首批87种食药物质,此后20多年间目录缓慢扩容。真正的转折发生在2023至2024年——当归等6种物质、党参等9种物质先后纳入,2024年8月地黄、麦冬、天冬、化橘红4种新增入库,卫健委目录总数达到106种。
2026年的政策节奏更快。2月,卫健委联合市场监管总局、国家中医药局推进药食同源纳入特殊医学用途配方食品体系;5月发布系列团体标准;6月,2026药食同源融创大会在北京召开,中国农业国际合作促进会药食同源专家委员会同步揭牌。而在地方层面,黑龙江、四川、云南、广东等十余省市围绕特色品种试点和精深加工密集出台扶持政策。
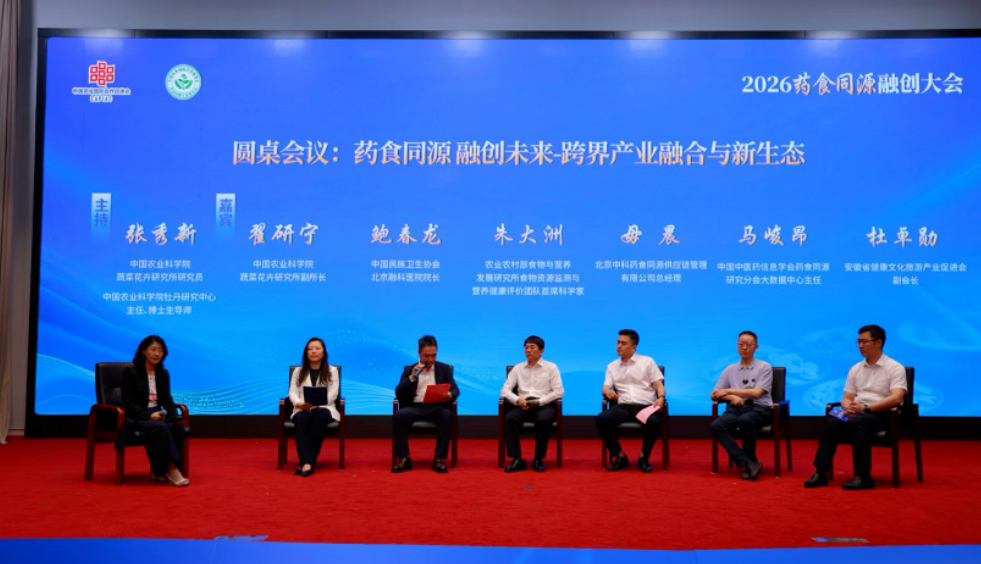
药食同源融创圆桌论坛照,图源:网络
闸门一开,产品创新的速度肉眼可见。2024年6月至2025年5月,至少23个品牌推出了59款"中式养生水"新品,口味多达49种。药食同源茶饮品类2024年销售额同比增长超过182%,成为无糖茶之后的新热点。一个典型的例子是六味地黄茶——地黄2024年才进目录,这款单品在5个月内销售额破亿。政策窗口和市场窗口叠在一起的时候,速度就是这么不讲道理。
02 即食饮品、功能零食、特膳食品:三条赛道同时起跑
如果我们把这轮新品类开发拆解开,大致可以归为三条路径。
✅ 即食饮品跑得最快。我们可以看到像红豆薏米水、红枣枸杞水、桂圆水这类"中式养生水"已经是各电商平台、便利店常客,2025年第一季度植物饮料类目(含药食同源茶饮)的市场份额增长超过20%。产品形态也在快速拓展——气泡水、代用茶、原浆、膏滋,甚至"古方五红"暖乳茶。香飘飘2026年6月宣布与中医药大学合作成立研究院,把药食同源写进了公司战略。当然,奶茶公司做养生茶到底能不能跑通,还需要时间验证,但跨界本身说明了一个问题:这条赛道已经不是小众游戏。
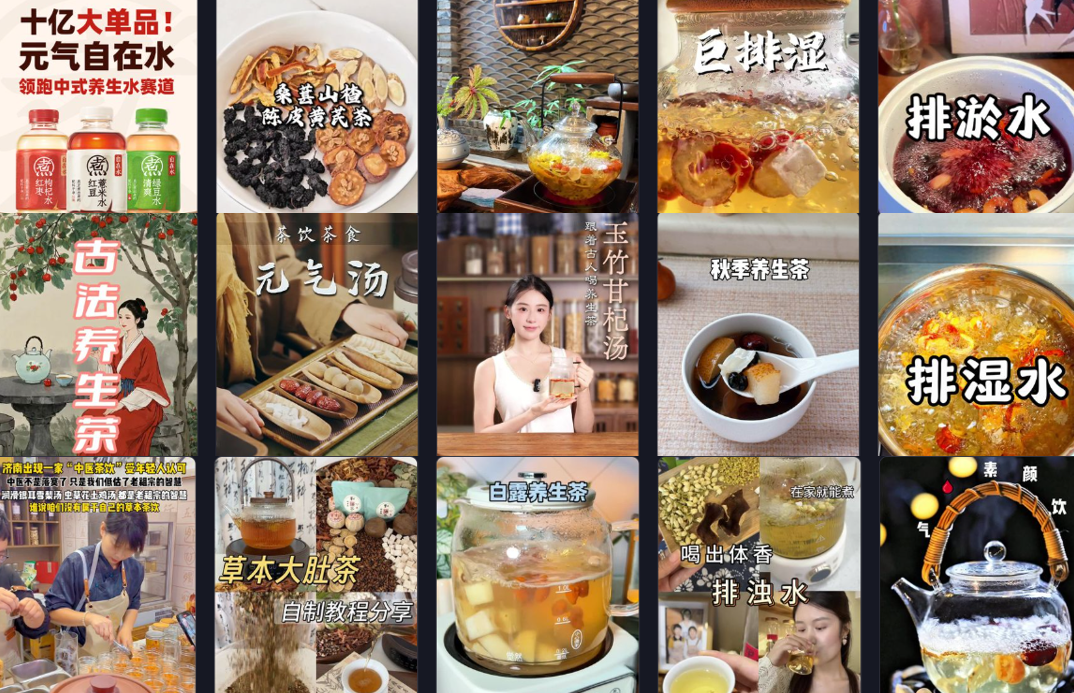
抖音搜索“养生水”截图
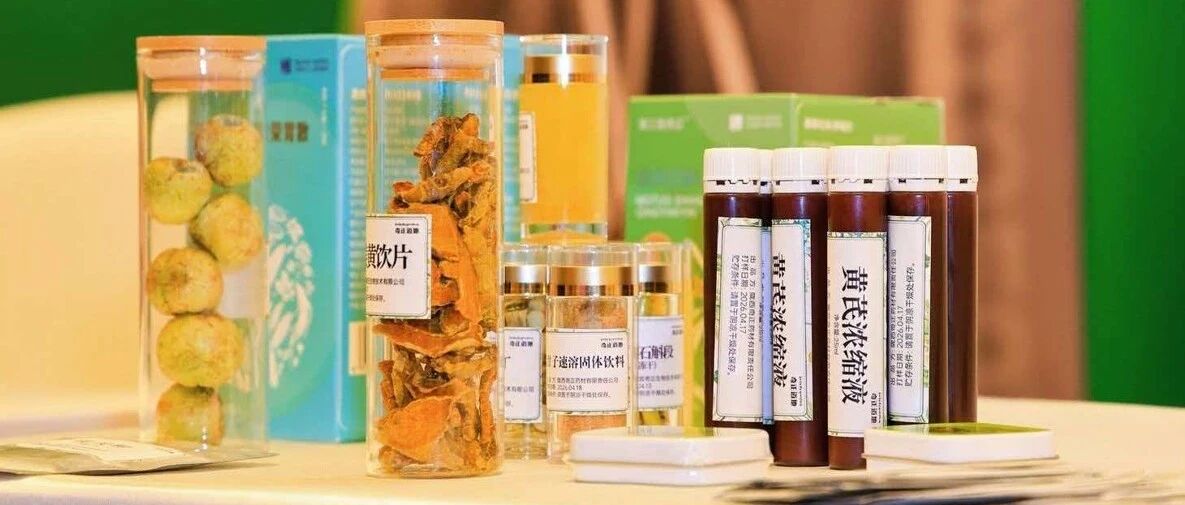
✅ 功能零食的渗透更隐蔽。不久前,华润江中联合五芳斋推出的联名健消粽,选用山楂、麦芽、山药、陈皮等药食同源原料,把消化概念塞进节日美食。而人参蜜片、枸杞巧克力、黄芪薯片,这些听上去有点"违和"的组合,正在被年轻人接受。2025年即食型药食同源产品市场占比已突破60%,复购率达到传统形态的2.3倍。原因很简单——这届年轻人不抗拒养生,但抗拒麻烦。砂锅文火熬两小时,对996打工人来说基本等于劝退。
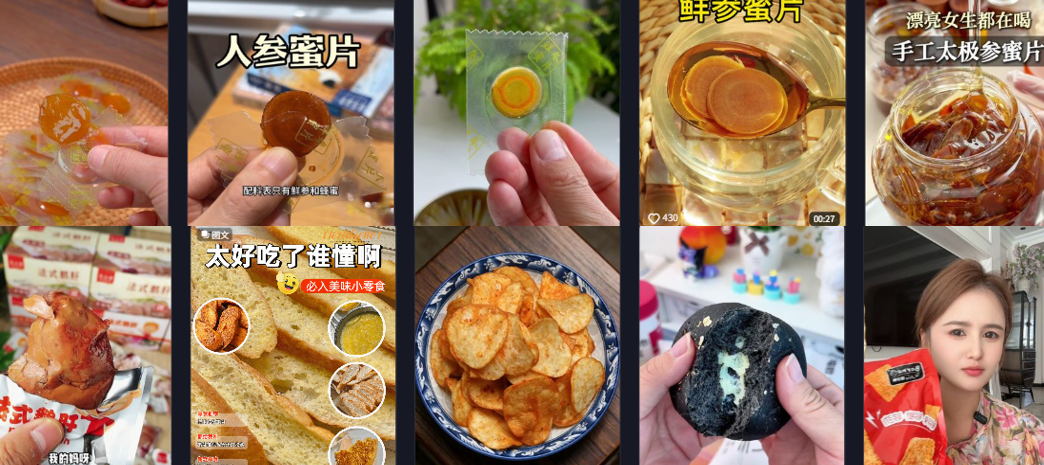
抖音搜索“功能零食”截图
✅ 特膳食品的门槛相对高,但政策红利正在释放。2026年9月起,《特殊医学用途配方食品通则》新国标实施,新增细分品类、细化营养素标准,临床营养赛道有望迎来一轮爆发。复方开发也已实行备案制,36味药食同源物质作为"基础库",单品原料上限14味,30个工作日内即可完成备案——审批效率大幅提升。
03 谁在买单?年轻人在用自己的方式定义养生
一个反直觉的数据:在药食同源茶饮消费群体中,25至35岁消费者占比37.6%,36至45岁占比32.2%。也就是说,养生这件事的年龄结构已经彻底翻转了。
年轻人的消费逻辑和中老年截然不同。他们聚焦的是“久坐祛湿”“熬夜消肿”“颈椎舒缓”这类具象化需求,拒绝抽象的滋补概念。他们要求“0糖0卡0脂”,同时还要好吃好看好拍照。67.7%的消费者愿意为健康功能标签支付溢价,但前提是——你得让他们觉得这东西“值得发朋友圈”。
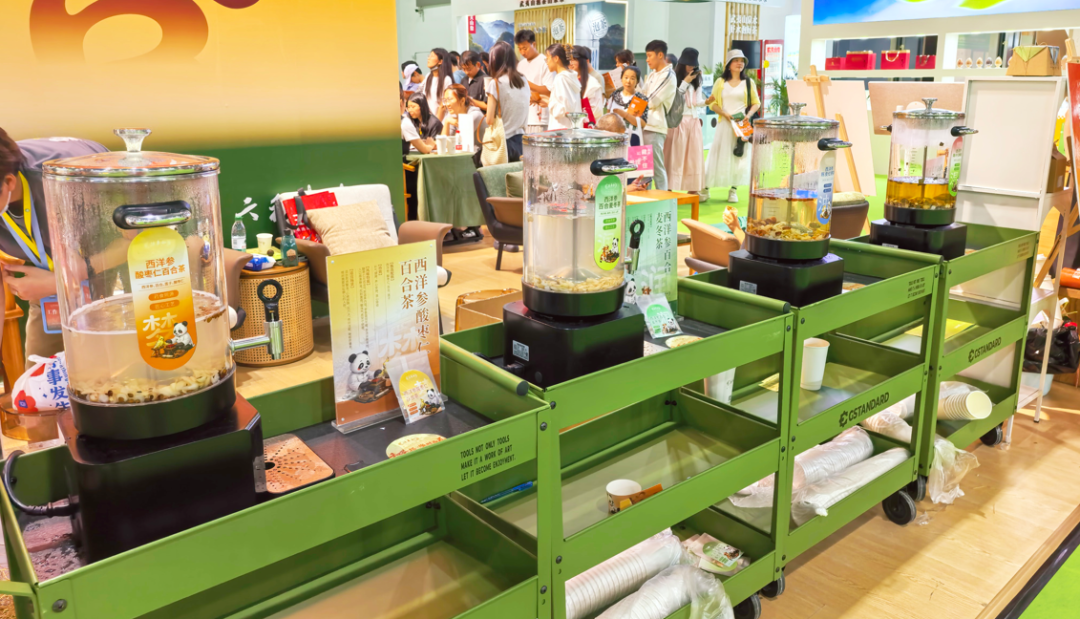
图源:作者自拍于某展会现场
所以你会看到一个有意思的现象:线上渠道销售额(MAT2025期间)达到192.1亿元,同比增长12.6%,小红书和抖音上的“中药养生水测评”动辄几十万浏览量。高颜值包装、社交属性、场景化卖点,这些快消品逻辑正在重塑药食同源的营销方式。
不过话说回来,笔者在调研中也注意到一些隐忧。市场集中度依然很低——2024年行业CR3仅为11.24%,CR10不足20%。大量新玩家涌入意味着同质化竞争激烈,部分产品“概念性添加”问题突出(微量充效,配料表好看但实际功效存疑)。2026年的新规明确要求禁止概念性添加,有效成分含量必须标注,这对浑水摸鱼的品牌是一记重拳。
04 结语:品类机会在“精准”而不在“大而全”
在我看来,药食同源新品类开发的核心矛盾,不是市场不够大,而是供给端对需求的理解还不够细,不够深入或不够精准。
超3700亿的市场规模听上去很诱人,但如果每个品牌都在做“红枣枸杞水”“人参气泡水”,赛道很快会变成红海。真正有潜力的方向,是围绕具体人群、具体场景做精准匹配——比如针对久坐办公族的祛湿类即饮茶、针对健身人群的高蛋白药食棒、针对银发群体的低糖特膳糕点。
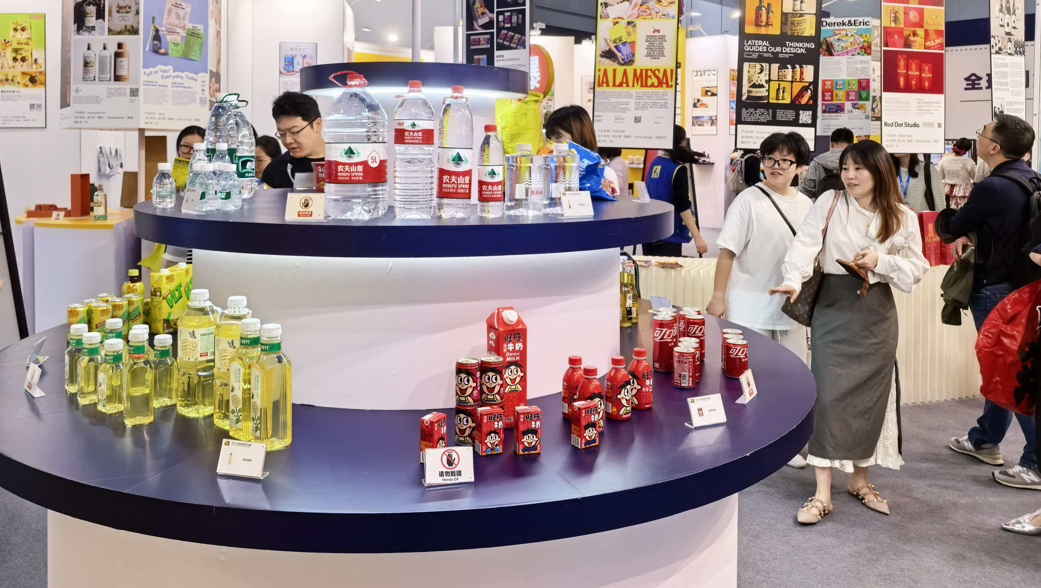
图源:作者自拍于某展会现场
笔者认为,这个赛道未来两三年会经历新一轮洗牌。能活下来的品牌,一定是那些在原料溯源、功效验证、口感体验
三个维度上都做到位的玩家。老字号有信任背书,新锐品牌懂年轻人,传统药企有研发壁垒——谁跑得更快,取决于谁能把“药食同源”这四个字翻译成当代消费者听得懂的语言。
我们回过头再看,药食同源新品类的爆发其实并不是偶然。政策扩容、消费升级、技术迭代三条线在同一时间点交汇,催生了即食饮品、功能零食、特膳食品这些“新物种”。但品类创新从来不是一场短跑,它更像一场马拉松——起跑快不算数,能跑到终点的,是那些真正理解消费者、尊重产品力的品牌。
下一站在哪?也许是你办公桌上那瓶还没来得及拧开的养生水。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM