

农夫山泉的中间商与渠道平衡能做多久。
8月25日,农夫山泉交出了一份强劲的半年报。
今年上半年,农夫山泉实现营业收入297.18亿元,同比增长16%,净利润88.87亿元,同比增长16.6%,毛利率达到了
60.9%的历史最高水平。
值得注意的是,在交出这张成绩单之前,农夫山泉的渠道矛盾也被摆上了台面。
8月初,做客央视财经《对话》直播节目,创始人钟睒睒公开炮轰互联网平台是“最大中间商”,靠流量和算法侵蚀实体利润。“这个中间商无处不在,把城市的很多零售商都‘杀’光了。”
那么,问题来了,为什么农夫山泉一边享受着超高毛利,一边对线上渠道如临大敌。在壹览商业看来,这个问题看似相互矛盾,实则是一次商业利益的精密计算。
01 高毛利的真相:重资产熬出头
农夫山泉综合毛利率站上超60%的高位,半年报称主要影响因素有:产品品类结构变化及果汁、糖等原物料采购价格较去年同期有所下降,同时PET原材料采购价格有所上升。
关键点,是“产品品类结构变化”。
今年上半年,农夫山泉茶饮料业务实现收入131.22亿元,同比增长30.1%,继续蝉联农夫山泉旗下增长最快的品类,在公司总收入中的占比也从39.4%提升至44.2%,且首次超越包装水业务,成为农夫山泉第一大收入来源。
相比之下,包装水业务同期营收
96.41亿元,同比增速仅有2.1%,在公司总收入中的占比也从36.9%进一步降至32.4%。
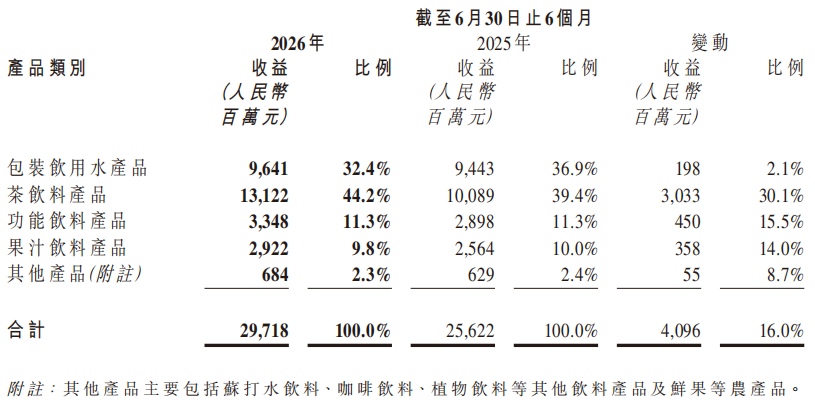
“水退茶进”格局之下,茶饮料业务的盈利能力比包装水更强。
先看原材料成本,糖等原材料采购价格下降,降低了茶π等含糖茶的生产成本,叠加高毛利无糖茶销售占比提升,共同推动茶饮料利润率同比增加了0.46个百分点。PET价格上升则提高了包装水的生产成本——PET是包装水生产成本中占比最高的原材料,叠加板块收入增速放缓带来的固定成本摊薄弱化,导致包装水利润率同比降低了
1.67个百分点。
再梳理各自的利润及利润率,农夫山泉半年报显示,今年上半年,茶饮料营收131.22亿元,分部业绩(指板块税前经营利润,已减去直接成本、直接销售费用,不含总部管理、财务费用)64.06亿元,可算出茶饮料分部经营利润率为48.82%,而包装水业务营收96.41亿元,分部业绩32.57亿元,可算出包装水分部经营利润率为33.78%。
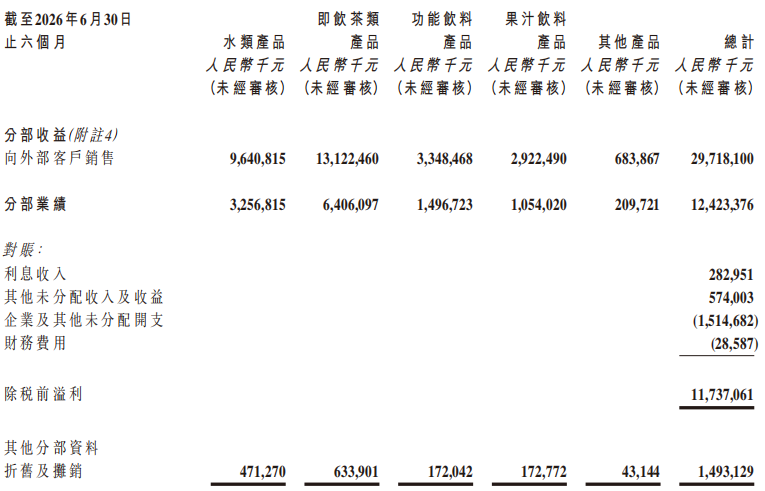
也就是说,茶饮料利润率比包装水利润率高出了15
个百分点。
结合来看,正是茶饮料的高利润率,加上它成为农夫山泉第一大收入来源,合力将整体净利率提升了0.2个百分点,达29.90%。
进一步探究,农夫山泉这份高毛利率、高净利率,不是靠营销造势炒出来,或者挤压渠道利润省出来的,而是依靠早年对无糖茶研发、无菌产线、水源地持续的重资产投入,在风口到来时集中变现。
在无糖茶研发上,从2011年开始,农夫山泉陆续申请了20多件与“无菌技术”相关的专利,以求一瓶东方树叶存放数月而不变质;在无菌产线上,也是从2011年起,农夫山泉先后建设了十多条log6
无菌生产线;在水源地层面,从1997年至今,农夫山泉布局了17处水源地,每一处水源的寻找、确立和建设都很漫长,比如,长白山抚松水源和工厂,从找水源到投产,耗费7年时间。
这些花费大量资金和资源、费时费力建立的重资产,在东方树叶早期市场接受度不高的阶段,带不来利润增量,用钟睒睒的话说,“东方树叶最开始前6年都不赚钱”。但是,当“无糖”风口到来,茶饮料业务规模快速放量,重资产成本被大规模摊薄,推高了毛利率,利润也不断攀升。
换言之,重资产熬出了头,才有了农夫山泉的高毛利。
02 线上策略的本质:把电商关进笼子里
农夫山泉的高毛利,主要得益于重资产的价值兑现,而不是渠道玩得转,一个根本原因是,其采取了独特的渠道策略。
2015年涉足电商时,农夫山泉定下了电商销售占比不超过3%的“底线”,此后线上占比有小幅提升,但仍然严控在5%左右,属于业界“极低水平”。
农夫山泉这么做,目的是防止平台流量和算法打穿线下价格锚点。
这是因为,线下分销与线上平台的核心差异在于定价权归属:在线下渠道,品牌控价,价格稳定,也有利于经销商、终端零售网点进行利益绑定,而在线上,平台控流量,不断用低价机制倒逼制造端让利,结果是,品牌只能通过直播间、平台大促和补贴来换取销量,实际售价变得更低。
在此背景下,如果线上价格成为新的价格锚点,线下小店将陷入被动比价困境:消费者会以线上低价作为锚点,拒绝接受小店原来的零售价。为了留住客流,小店被迫降价走量,终端毛利被持续压缩,也会减少主推,乃至转向利润更高的竞品。
反过来,严控线上销售占比,防止平台流量和算法打穿线下价格锚点,农夫山泉得以持续稳定价格,并在长期的利益绑定中,和线下约5000家经销商、超过300万个终端零售网点形成“利益同盟”。
据“财闻”等媒体对渠道毛利的拆解,一瓶零售价2元的红瓶天然水,出厂价约0.7元,扣除税费、物流等成本后,农夫山泉实际收益约0.55元,约有
1.29元、占最终零售价64.5%的渠道毛利由经销商、终端零售网点共享。
通过线下控价+利益绑定,农夫山泉牢牢守住价格锚点,维护了渠道稳定。另一方面,将电商工具化,用来充当品牌展示橱窗、新品测试场、大包装囤货的补充履约节点,允许其存在,但决不允许其主导。
经此一役,农夫山泉把电商关进笼子里,并将5%左右的线上占比长期锁死,和线下渠道的“利益同盟”越发稳固。
03 防御手段与三大结构性代价
把电商关进笼子,是农夫山泉应对所谓“最大中间商”的进攻手段,同时,在应对同行竞争方面,农夫山泉也有诸多防御手段。
战术上,2024年,农夫山泉推出了绿瓶纯净水。
彼时的行业背景是,2024年前后,包装水赛道“1元水”价格战发酵,怡宝、娃哈哈等对手在纯净水赛道持续下压终端零售价,如果农夫山泉运用红瓶天然水应战,将直接击穿2元终端价格锚点,不仅损害上述“利益同盟”的利润,也会继续传导,冲击高毛利的东方树叶的渠道价值。
因此,农夫山泉推出绿瓶纯净水,作为“价格防火墙”,把价格战的对抗约束在纯净水低价赛道内部,防止低价竞争向核心利润产品外溢,保护红瓶天然水和东方树叶的价格体系。
战略上,农夫山泉持续砸钱布局
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM