
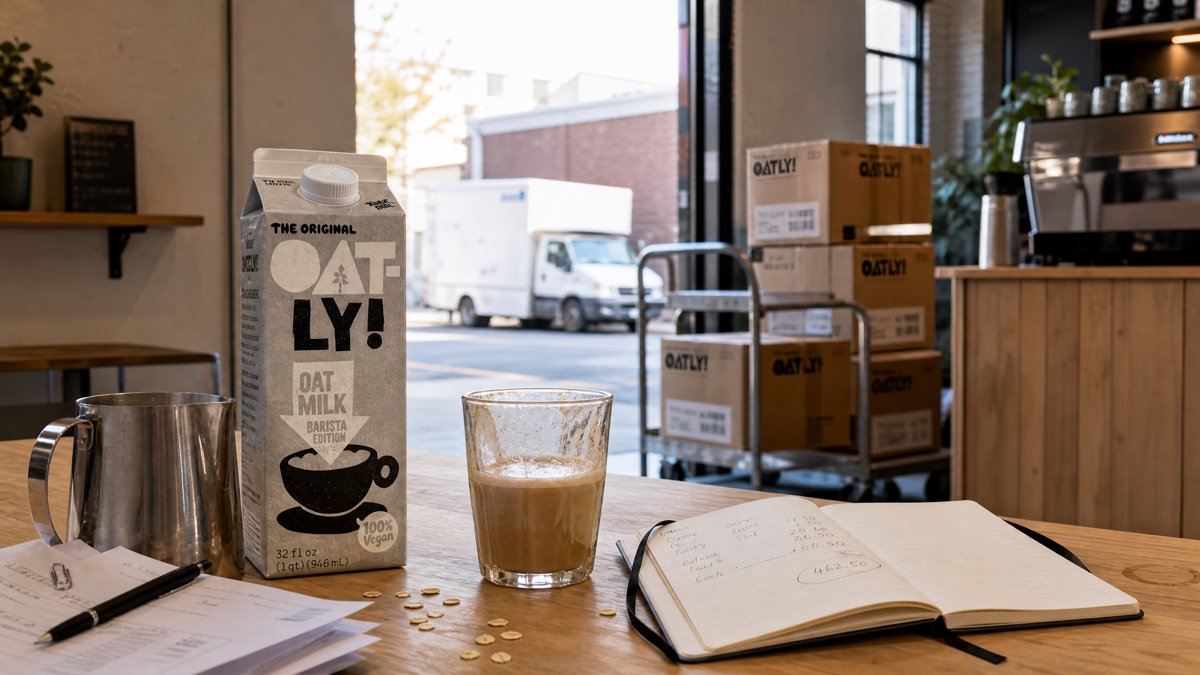
Oatly三季度财报的三张面孔:欧洲强劲、北美扭亏、中国承压
X.Jade
10月28日,Oatly公布2026年第三季度财务业绩,公司当季收入继续增长,净亏损明显收窄,但北美燃油和运费上涨快于预期,迫使其下调2026年全年调整后EBITDA预期,同时,全年收入增长及资本支出指引维持不变。
其实这份财报传递出的核心信号是,需求端仍有韧性,运营改善也在继续,但北美物流成本冲击正成为利润修复路上突出的短期变量。
第三季度,Oatly总收入为2.431亿美元同比增长9.1%,按不变汇率计算增长8.9%,总销量增长4.2%至1.569亿升,盈利端的修复更为明显,毛利率升至34.1%同比提高4.4个百分点,调整后EBITDA为940万美元,较去年同期的310万美元明显改善,净亏损从6530万美元收窄至2750万美元,每股亏损由0.11美元降至0.04美元,也就是说,公司不仅在收入端保持了增长,亏损控制也取得了实质进展
我们再分市场看一下,三大区域呈现出不同温度,欧洲与国际市场是当季明确的增长引擎,收入达1.472亿美元同比增长19.5%,主要由Barista系列产品驱动,调整后EBITDA为3150万美元,利润率扩张至21.4%,北美收入为6380万美元,同比增长2.8%,调整后EBITDA扭亏为盈至30万美元,零售渠道扩张是主要支撑。
大中华区收入为3200万美元,按不变汇率下滑19.3%,调整后EBITDA转为亏损190万美元,餐饮渠道竞争加剧是主要原因,公司对在华业务的战略评估预计2026年底前完成。
但真正改变全年盈利叙事的是北美物流成本,北美柴油价格自2026年2月以来飙升约70%,自7月初以来又上涨40%,叠加美国货运市场运力紧张,物流成本压力在第三季度集中显现,并超出公司内部成本对冲措施所能覆盖的范围,为此,Oatly将全年调整后EBITDA指引从2500万至3500万美元大幅下调至1600万至2000万美元。
公司明确表示,成本压力对利润的冲击将主要集中在第四季度,因为提价等对冲手段存在时间滞后,同时,全年收入增长指引不变汇率增长8%至10%和资本支出指引2000万至3000万美元均维持不变,显示管理层并未因短期成本波动而动摇对需求基本盘的信心。
CEO Jean-Christophe Flatin在肯定又一个强劲收入增长季度的同时,也坦言成本端的现实,与食品饮料同行类似,公司受到北美最新一轮燃油和运费通胀的冲击,其强度与速度均超出预期,时间上的延迟将对第四季度利润产生不利影响。
应对措施主要聚焦三个方向,一是计划自2027年第一季度起在北美实施选择性提价,并推出更小包装规格,以保护单位盈利能力;二是持续推进零售渠道扩张,北美市场份额差距已从2025年夏季的约8个百分点收窄至2个百分点;三是推出纤维饮料新平台,切入健康消费场景,以优化产品组合和利润率结构。
Oatly第三季度财报的核心叙事在于运营改善与成本冲击的赛跑,欧洲的盈利引擎运转良好,北美实现EBITDA层面扭亏,中国虽在收缩但已启动战略评估,然而,高度依赖物流的商业模式在北美燃油通胀面前暴露出利润率的脆弱性。
维持收入指引传递了管理层对需求基本盘的信心,但第四季度利润能否实质性修复,仍取决于提价落地节奏与物流成本走势之间的博弈……
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM