
Silas 2026-11-17 18:00 山东
以下文章来源于:品饮汇观察
窗口期只有三个月,但被消费者惦记的产品,卖的从来不止三个月
作者丨Silas
“场景化”,是近几年被快消人奉为圭臬的一个词。
从产品研发到渠道铺设,从营销触达到消费者沟通,快消品牌始终在围绕“场景”两个字做文章。
而“季节限定”这两年热度攀升,本质上正是品牌对场景的深度挖掘——以季节流转带来的环境变化、情绪波动、消费习惯差异为切口,锚定对应时段的细分消费需求,打造适配性更强的产品体验。
10月刚开始,市场便进入了“季节限定”海洋。农夫山泉、康师傅、脉动、大窑、珍珍等头部品牌,锚定秋冬场景的饮料新品一款接一款,涵盖碳酸饮料、果汁、养生水、乳茶等多个品类。

然而在市场端,对“季节限定”的质疑声却不小,“同质化”、“价格虚高”、“窗口期短”等标签始终伴随着季节限定产品,以至于渠道的热情和消费者的态度都趋于谨慎。最直观的表现是,夏季冰柜投放畅通无阻,秋冬暖柜投放却无人问津。
这种反差引发了新的思考:“季节限定”究竟是源于真实的市场需求,还是品牌自我陶醉的虚假概念?季节限定的风究竟要不要跟?
季节限定,巨头们的必选项
秋冬两季是“季节限定”饮品的爆发高峰期。今年,刚进入10月,不少饮料品牌就在“季节限定”上落子。从公开信息搜集到的资料来看,目前已有三类玩家布局。
第一类是原生饮料品牌。
其中农夫山泉于近期推出了一款针对秋冬季节的应季产品——姜茶本草饮料;康师傅则与卡皮巴拉联名,推出茉莉奶青、神农养方红枣煮桂、栀栀奶绿三款暖饮新品;脉动也推出一款以“清润解燥”为卖点的常温限定款——大桔大蜜瓶。另外,大窑、珍珍、好望山等品牌,也推出了适配秋冬场景的限定饮品。
第二类是跨界饮料品牌。
如伊利旗下的伊刻活泉,在10月推出“参萃系列”的第三款SKU,定位为秋冬温养的轻养生饮品的新红参灵芝饮。
第三类是渠道品牌。
如山姆会员店(纯粒食品代工),也在近期推出了一款以秋冬常见风味小吃烤红薯为风味蓝本的红瑶蜜薯饮。
此外,还有一些特殊的饮料品牌也在重仓季节限定饮品,如立顿茶。它也以秋季润燥消费需求为切入点,推出秋季陈皮白茶调味茶(袋泡茶)。从即饮巨头到乳业巨头,再到渠道巨头,都在布局“季节限定”。
功效、暖饮、风味,秋冬限定的三板斧
在以“季节限定”占领秋冬即饮场景上,饮料巨头们主要有三板斧——功效、暖饮、风味。
首先是“功效”这一板斧。
在近期推新的秋冬饮品中,超8成产品在功效层面下了功夫。以好望水的干姜山楂水为例。
据官方介绍,该产品以山楂与搭配发酵干姜汁(添加量≥1000mg/L)为核心原料,前者主打开胃解腻,并含有黄酮物质,能够辅助调节代谢。后者侧重驱寒暖身,二者搭配有助于消食解腻,温胃散寒,促进血液循环。
而这份功效明显是奔着秋冬场景去的。秋冬气温走低,人体内的消化酶活性随气温变化有所减弱,不少人会因饮食油腻、运动减少出现积食腹胀的情况;同时干燥的空气也容易带来咽喉干痒、手脚冰凉等不适。也就是说,消费者在秋冬场景是有开胃、暖胃等实际需求的。
目前,奔着秋冬场景下某一特点功效而去的新品不在少数。农夫山泉的红糖姜茶,伊刻活泉的红参灵芝均是这类产品的代表。
第二板斧是为饮料加上“暖饮”属性。
我国除海南与云南极小部分是热带季风气候外,大部分地区都是温带季风气候或亚热带季风气候,秋冬低温是普遍特征,常温或低温饮料显然难以契合消费者的体感偏好,适配温饮、热饮场景的产品自然更易契合消费者的即时需求。从现制到即饮,多年来都是如此。
今年也不例外。康师傅茉莉奶青、神农养方红枣煮桂、栀栀奶绿三款暖饮系列新品,直接在瓶身显著处印上一个大大的“热”字,并在下方标注“可微波”以暗示热饮。值得注意的是,今年新品中,强调暖饮属性的占比较往年同期有所下降。
第三板斧则是秋冬风味。
复盘近期上新的“季节限定”新品,它们几乎都有一个共同的特征——秋冬风味。
大窑本次新品,将东北秋冬时节标志性美食冻梨的风味,带入新品创新,推出冻梨味果汁汽水;珍珍也将秋日最标志性的桂花风味,融入产品中。山姆的红薯风味、好望山的干姜元素、农夫山泉的姜茶风味,也都是历年秋冬时节最具肌肉记忆的风味。
季节限定不是简单的产品上新
搞“季节限定”,以抢占秋冬场景,产品上新只是第一步,在看不见的更深层次,巨头们已卷成麻花了。
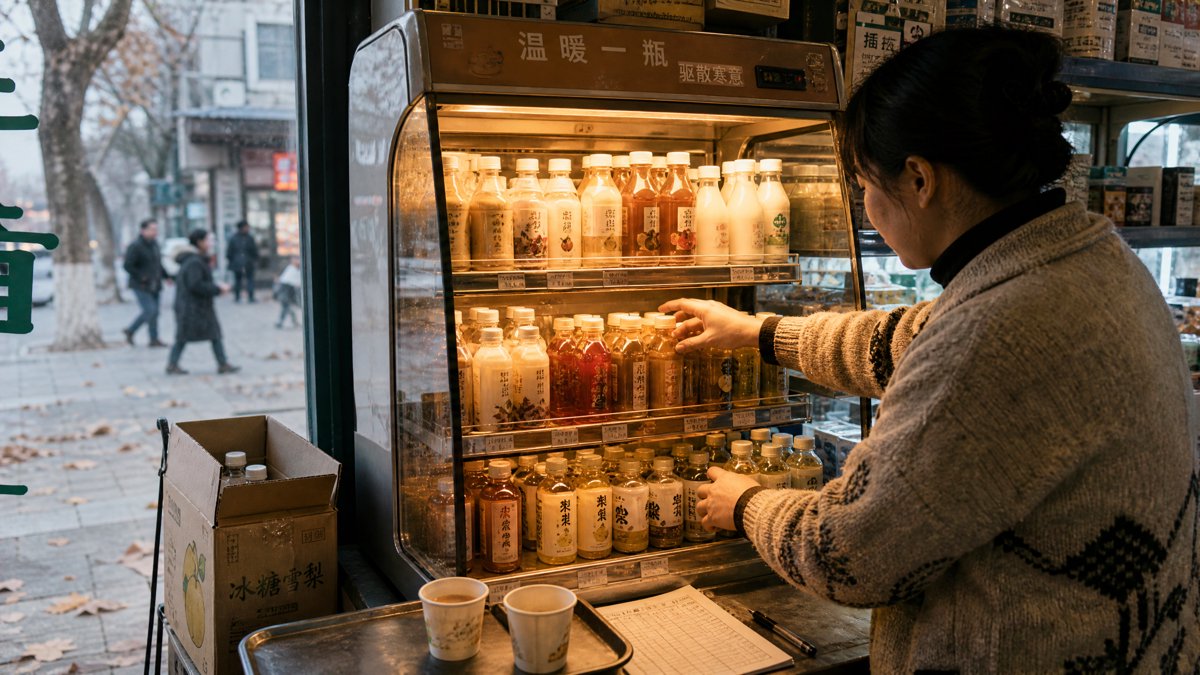
核心动作是投暖柜,其方式可能是饮料品牌赠送或者置换给711、罗森等便利店,也可能是品牌直接投放入市场。
总之,像统一、可口可乐、雀巢、三得利、康师傅等巨头,每年秋冬都会保持对暖柜的稳定投放。正因如此,绝大多数新品为300ml左右的小瓶。
今年尽管尚未有企业公布其暖柜投放计划,但从走访的实际情况来看,今年暖柜的铺设节奏确实明显快于往年。华北区域多数便利店的暖柜在10月中旬便已完成布置,较去年提前了约半个月。
并且挤进暖柜的品牌与品类明显增多,其中不乏一些新面孔,如蜂蜜水品类中的蜂解暖冬随手瓶。
图源:国蜂集团
除铺暖柜之外,巨头们几乎都会围绕季节限定的暖饮系列,搭配完整的场景化营销与渠道推广体系。
如康师傅,去年不仅在线上发起相关讨论话题,而且在线下核心商圈还设置“暖饮补给站”,在全国315所高校启动“康师傅暖饮一元尝鲜”等活动。再比如农夫山泉,今年在推广姜茶的过程中,在校园也开启了线下展陈+试饮体验+宣讲互动的一系列的场景化营销。
季节限定的风要不要跟?
巨头们都在推“季节限定”新品,腰部及其以下饮料品牌要不要跟?
先看其有益的一面。季节限定的核心目的是在饮料市场空窗期,用高度场景化的体验持续吸引消费者注意力,实现淡季的销量维稳甚至小幅增长。不过对于巨头而言,保持市场氛围与活力,借助品牌过往积累的认知,持续强化在一个个场景中的品牌认知,是比短期销量更重要的战略目标。
当然,挑战同样真实,且大多绕不开“场景”二字。
首先是时间,季节限定的销售窗口远比想象中短,满打满算仅两到三个月,一旦错过最佳启动节点,产品便失去核心陈列场景,动销直接停滞,前期投入的研发、生产、渠道成本都可能面临无法回收的风险。
其次是空间,暖柜保有量远低于冰柜,且大多集中在连锁便利店与大型商超,下沉市场覆盖极少;单店收银台的小型暖柜最多陈列10多个SKU,功率普遍在400W以上,不少终端卖暖饮赚的钱甚至抵不上电费。
而每年主打限定风味的新品中,能跨越季节留在货架上的屈指可数,热闹一两个月便下架才是常态。场景给了季节限定热度,也划下了天花板。
不过笔者认为,腰部及其以下的品牌,这股风反而更需要跟。
为什么?巨头手里有常年动销的大单品托底,季节限定于他们是锦上添花;而腰部品牌没有这种“常驻资产”,渠道热度与消费者注意力,只能靠一款接一款更有体验感的产品持续拉动。
武汉果汁品牌“森哥的茶”就是一个典型案例。
其只用当季水果,主动放弃全年供货,第一个产季在山东试水,三个月卖出12万瓶,复购率超过50%,产季结束后仍有消费者反复询问下一批的上市时间。用创始人任芳君的话说,“首单可能是尝鲜,回头才算认可”。对小品牌而言,季节限定真正的价值也在于此。
回到最初的问题,季节限定的风要不要跟?答案或许不取决于巨头做了什么,而取决于品牌自己的货盘结构。有大单品托底的,跟是补位;没有的,跟是卡位。
与其说季节限定是一场产品上新,不如说是一次场景经营能力的检验——窗口期只有三个月,但被消费者惦记的产品,卖的从来不止三个月。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM