
当渠道开始拥有商品定义权,也要慢慢建立属于自己的商品认知
作者丨汪海
最近,奥乐齐又因为“像大牌”惹上了麻烦。
上海市浦东新区人民法院排期显示,资生堂(中国)投资有限公司以“不正当竞争纠纷”为由起诉奥乐齐,案件将于2026年11月5日开庭。被告除了奥乐齐相关主体,还包括LACURA产品生产方科丽思化妆品(上海)有限公司。
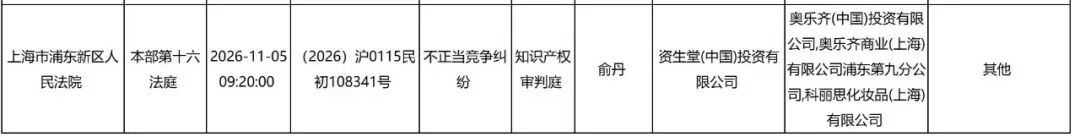
图源:上海市高级人民法院官网
对于经常逛奥乐齐的消费者来说,这样的争议并不陌生。
蓝白色透明茶饮瓶容易让人想到三得利,黑底白字的椰汁包装与椰树牌颇为相似,一些洗护产品又被消费者拿来和伊索、李施德林比较。据有关媒体报道,类似商品已经覆盖饮料、零食、日化、洗护等多个品类。
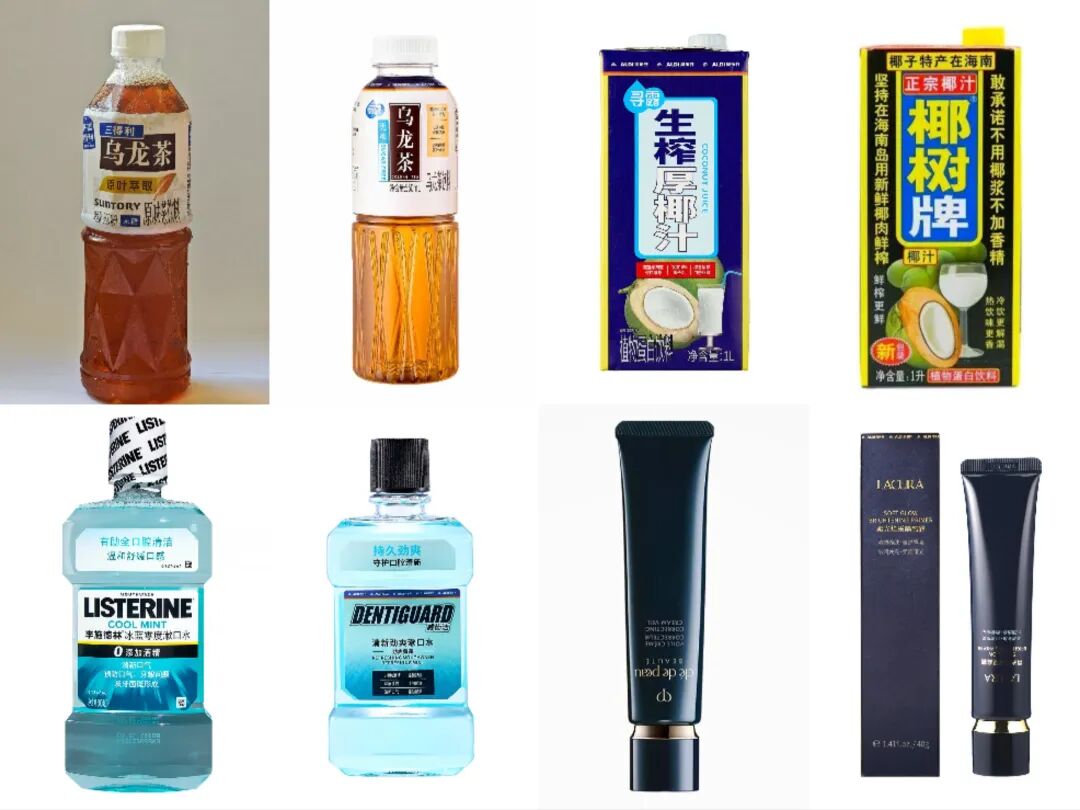
图源:创新零售社
如果只盯着包装看,这很容易变成一道“到底像不像”的判断题。
但把视线拉远,会发现这件事背后藏着一个更老的问题。
低价渠道想把价格打下来,品牌却有自己的价盘、渠道和品牌溢价,双方怎么做生意?
今天中国的量贩零食正在回答这道题。
六十多年前的ALDI,也回答过一次。
只不过,二者选了两条不同的路。
品牌要守价,渠道要低价
这两个月,量贩零食有一个话题被大众所诟病:为什么同一个品牌,在零食店里看到的包装,经常和商超、电商不太一样?
消费者把两袋产品拿出来一算,有时甚至会发现,零食店里看上去价格更低的产品,折算到每克之后未必更便宜。
问题
恰恰藏在这里。
今天的零食量贩渠道已经足够大,品牌不愿意错过这部分销量;但如果把传统渠道正在销售的流通品直接搬进零食店,再把价格砍下一大截,原有价格体系很快就会受到冲击。
同样一袋100g产品,商超卖9.9元,量贩零食长期卖5.9元,经销商、传统商超、电商都会追问品牌:同样的东西,为什么我的进货价和零售价更高?
于是,双方找到了一种越来越常见的处理方式——重新做一个SKU。
克重变一点,包装换一下,口味做区隔,有的做小包装,有的改成散称,还有品牌直接为零食量贩渠道开发专供产品。
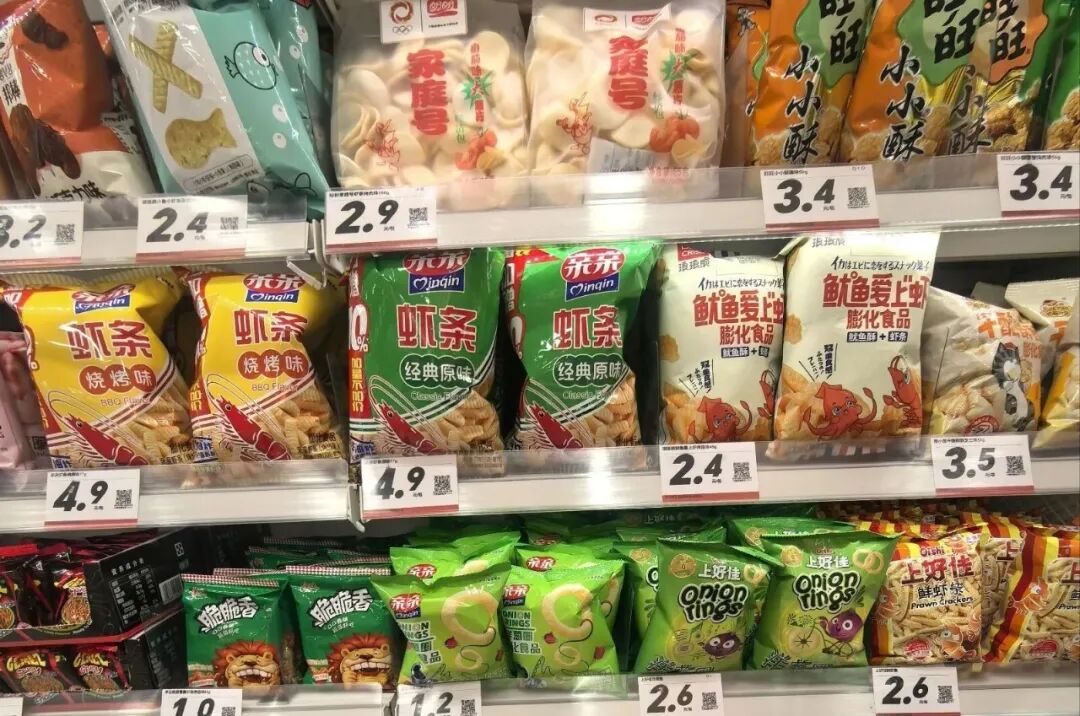
图源:创新零售社
截至2025年9月底,鸣鸣很忙约34%的SKU已经来自厂商合作定制,38%的产品采用散装称重,公司与超过2500家厂商建立合作。同类产品平均价格较线下商超渠道低约25%。
这套模式里,品牌和渠道实际上各退了一步。
品牌保住了原有流通品的价盘,也降低了跨渠道直接比价带来的压力;零食店获得一个符合自身价格带、包装和消费场景的商品,同时还能继续借助品牌原本已经建立好的知名度。
所以今天走进一家零食量贩店,货架上依然可以看到大量熟悉的品牌。
只是那包薯片、那袋坚果、那盒饼干,可能已经悄悄换了一个克重。
这是一套品牌与折扣渠道共同改造商品的办法。
而几十年前,ALDI面对类似问题时,市场条件完全不同。
当时它选择得更加彻底。
品牌的价格降不下来 ALDI自己做
上世纪60年代,ALDI开始建立今天人们熟悉的硬折扣模式。
低价是这门生意最核心的吸引力,但当时德国品牌商品存在价格约束,零售商很难随意把成熟品牌商品卖得更便宜。德国《经济周刊》回顾ALDI历史时提到,Albrecht兄弟后来通过自有品牌避开工业品牌的价格约束,从而获得更大的价格空间。
另一个现实是,一些成熟品牌厂商早期对折扣渠道也很谨慎。
德国消费者杂志ÖKO-TEST在回顾折扣业历史时提到,ALDI早年大量销售专门为自己生产的商品,一方面能够获得更好的采购价格,另一方面,当时一些成熟品牌制造商并不希望自己的品牌与廉价商品联系在一起。
这个矛盾放到今天其实很好理解。
品牌做全国市场,需要维护广告投入、渠道利润、经销体系和终端价盘;ALDI的逻辑非常简单,它希望把每一个不必要的成本都拿掉,把价格压到足够低。
如果双方无法在一个价格体系里达成一致,ALDI就找工厂重新生产一款。
1968年,ALDI Nord推出第一款自有品牌TANDIL。此后几十年,自有品牌逐渐成为ALDI模式最重要的底盘。今天ALDI Nord约85%的商品为自有品牌,ALDI自己对这套模式的解释也很直接:从配方、包装到供应链,零售商拥有更直接的控制权。
这和今天中国量贩零食形成了一个很有意思的对照。
量贩零食越来越多地和品牌谈:“给我做一个专属规格。”
ALDI当年更接近于:“这个价格做不到,我自己重新做一个。”
品牌商品被拿掉以后,广告费、渠道费用和部分品牌溢价也被拿掉,零售商获得更大的定价空间。
可新的问题马上出现了。
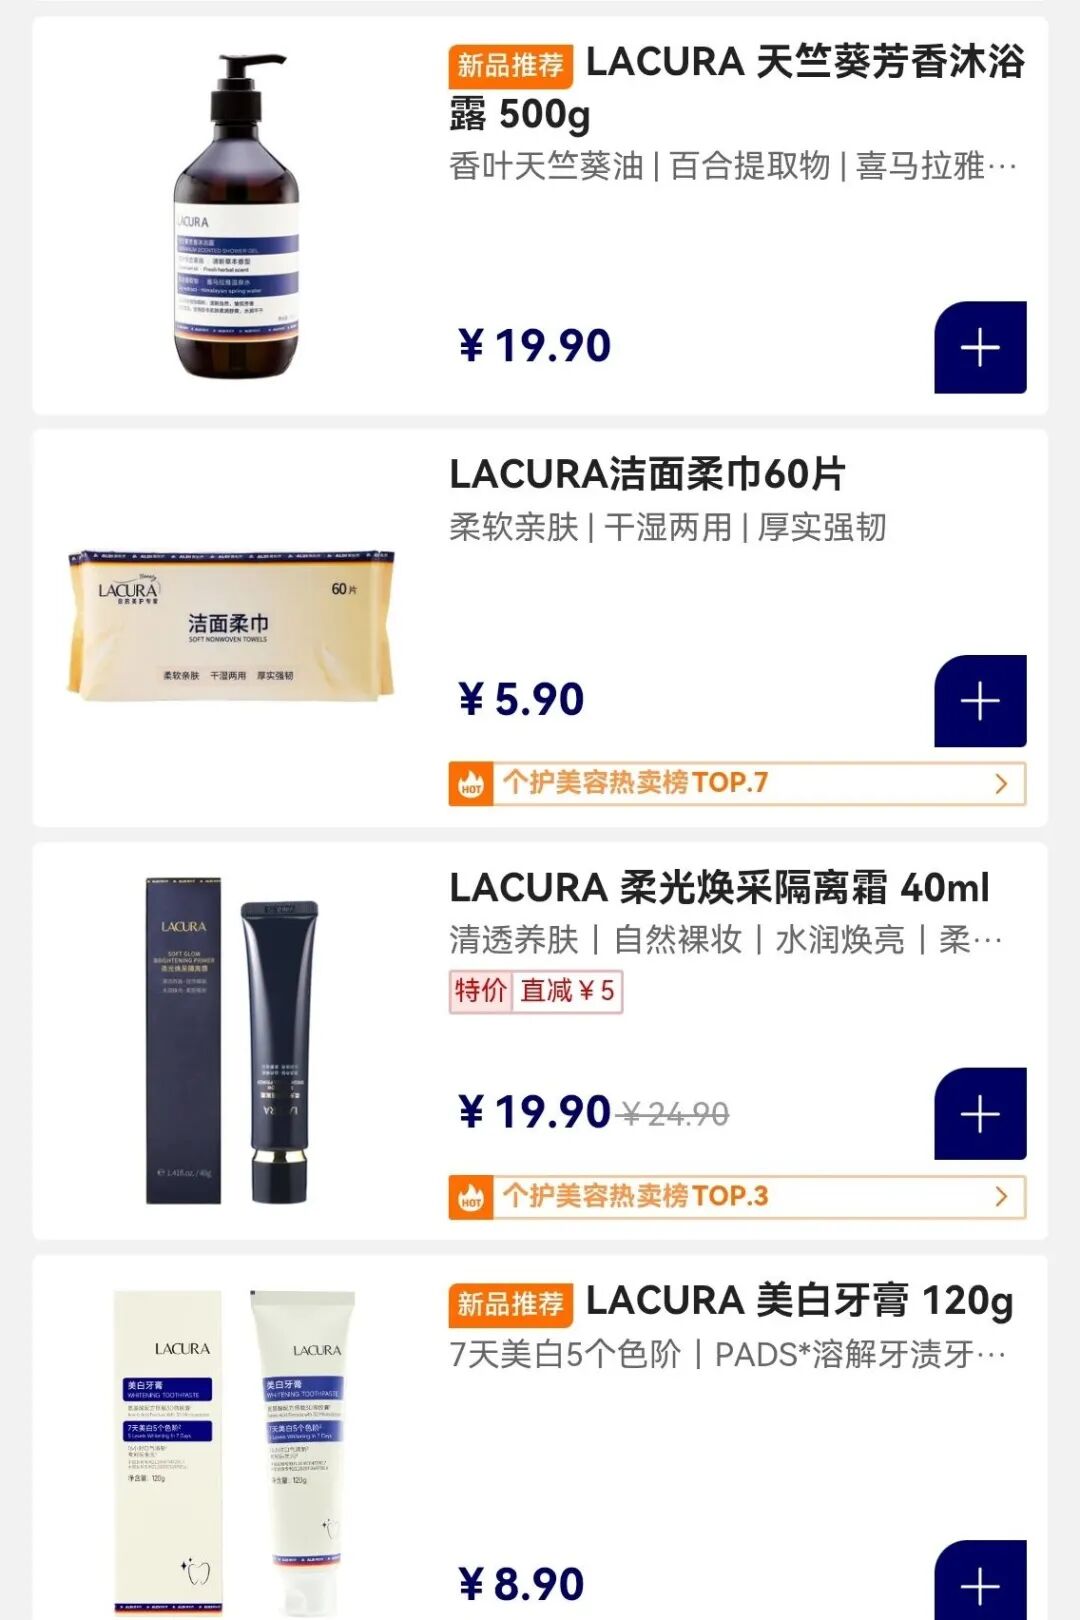
一款没人听过的洗衣液、一盒陌生品牌的饼干、一瓶从没见过的护肤品,消费者凭什么买?
品牌虽然贵,但几十年广告没有白投。颜色、瓶型、名字、产品卖点,早就刻进了消费者脑子里。
ALDI需要找到一种更便宜的消费者教育方式。“平替”由此有了生长的土壤。
“像大牌”是一种低成本的消费者教育
2011年,ALDI在英国做过一轮后来很出名的广告。镜头里同时出现知名品牌商品和ALDI自有品牌,然后告诉消费者:
“Like Brands. Only Cheaper.”像品牌商品,只是更便宜。
第一支广告就把ALDI自有番茄酱Bramwells和Heinz放在了一起。此后几年,这套广告拍了超过100个版本。
ALDI英国当时想解决的痛点很明确:很多消费者相信知名品牌代表质量,而购买一个便宜很多的陌生自有品牌,会让他们感觉有风险。
于是ALDI没有花几年时间重新解释一个品类。它直接拿成熟品牌做参照物。
消费者站在货架前,看见一个从未听过的名字,只要能迅速产生联想,决策就简单很多:
“我知道它是什么了。”
“它大概和那个东西差不多。”
“而且便宜很多。”
这种逻辑后来深入到了ALDI的商品开发里。
LACURA在英国市场长期因为各种美容“大牌平替”出名;食品、酒饮、日化也不断出现相似讨论。
今天,中国消费者在奥乐齐货架前做的事情其实很像——把寻露和三得利放在一起,把洗手液和伊索比较,把漱口水和李施德林比较。
这里面最值得关注的一场官司,是英国Thatchers与ALDI的苹果酒纠纷。
案件披露的内部材料显示,ALDI在开发Taurus Cloudy Lemon Cider时明确把Thatchers产品作为“benchmark”,并要求设计机构尝试做出“Taurus与Thatchers的混合”。
英国上诉法院后来认为,ALDI有意让消费者联想到Thatchers,从而传递“类似但更便宜”的信息,并借用了对方已经积累起来的品牌声誉;2025年6月,英国最高法院拒绝了ALDI继续上诉的申请。
这场官司很能说明ALDI过去几十年的一个商品逻辑:成熟品牌先把一个商品教育成熟,ALDI再尝试用自己的供应链重新做一遍。
商品品质可以重新生产,消费者认知却很贵。
而一个足够熟悉的颜色、包装或者产品语言,可以大幅缩短这段距离。这也是“平替”真正诱人的地方。
奥乐齐越来越大,“借认知”也开始变贵
如果把时间倒回几十年前,这是一套非常有效的挑战者策略。
品牌掌握市场认知,ALDI掌握成本效率;一个负责告诉消费者什么是好商品,一个负责证明类似的商品还能更便宜。
但今天的情况已经发生变化。
ALDI早已成长为全球最具代表性的折扣零售商之一,自己的商品也拥有越来越强的消费者认知。在中国,奥乐齐同样正在快速扩大版图。公开报道显示,2023年至2025年末,其中国门店数量从50家增加至88家,2026年3月已经突破100家。
规模越大,过去那套“借认知”方法的账就越需要重新算。
首先是法律成本。
美国亿滋与ALDI的包装纠纷、英国Thatchers案、澳大利亚相关包装诉讼,再到今天资生堂起诉奥乐齐,都开始把同一个问题摆到台面上:消费者即使知道这是ALDI的商品,如果购买兴趣来自对另一个成熟品牌的明显联想,这种借力应该走到哪里?
最终边界当然要由不同市场的法律和具体案件证据决定。
但对零售商而言,更现实的风险已经出现:过去可以提高商品开发效率的方法,规模放大以后,也会同步放大诉讼、合规和品牌关系成本。
其次是一笔更容易被忽略的品牌账。
一款产品卖了几百万件,消费者回去以后却告诉朋友:
“那个CPB平替挺好用。”“奥乐齐那个三得利平替不错。”“它家有个很像伊索的。”
钱留在了奥乐齐,最先被想起来的品牌却依然是别人。
对一个刚进入市场的自有品牌,这样的认知捷径很划算;当零售商已经拥有上百、上千家门店,它真正需要积累的东西开始改变。
消费者应该慢慢记住:这是ALDI的商品。
实际上,ALDI自己已经在做这种转换。
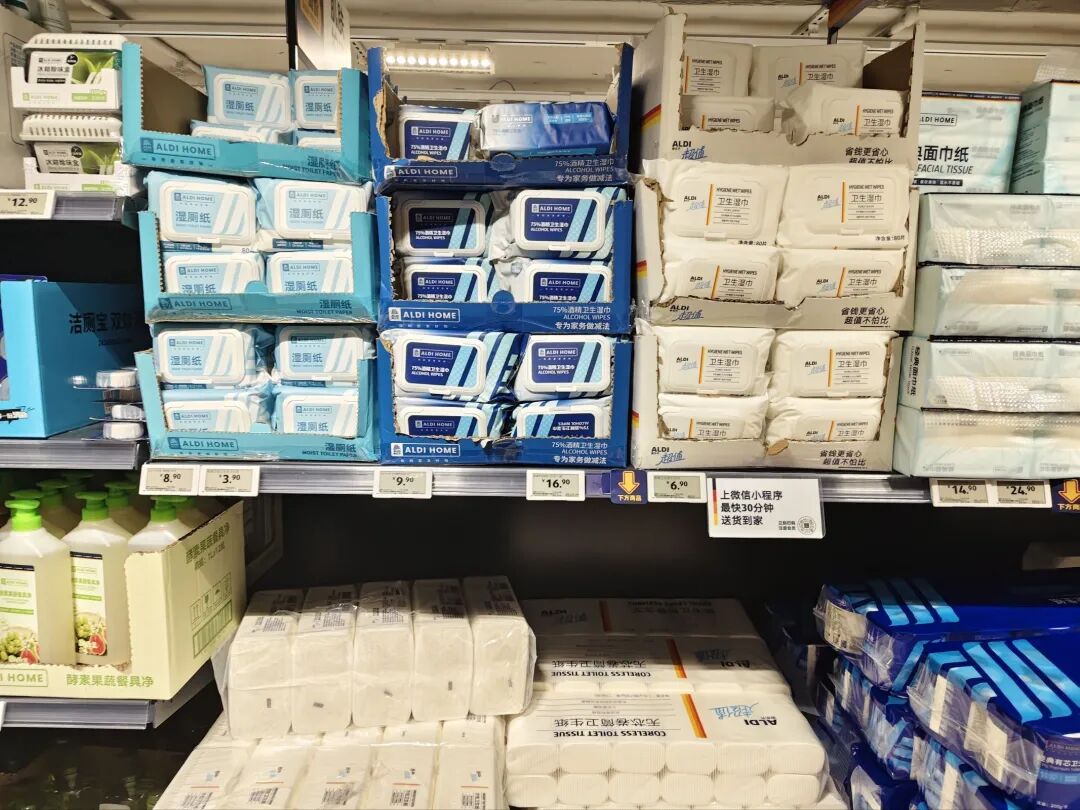
2025年,ALDI美国宣布进行大规模包装调整,首次推出直接以“ALDI”命名的自有品牌,并在其他独家品牌包装上增加“an ALDI Original”等统一识别,目的之一就是进一步强化消费者对ALDI自有商品的认知。
一个很微妙的变化正在发生。
早年的ALDI,需要借成熟品牌告诉消费者“我的东西也很好”。今天的ALDI,越来越需要让自己的名字本身成为质量和价格的保证。
写在最后
资生堂与奥乐齐这场官司最终怎么判,还要等法院给出答案。
但对今天越来越多做自有品牌的零售商来说,这场争议已经提出了一个更现实的问题:当渠道开始拥有商品定义权,也要慢慢建立属于自己的商品认知。
六十多年前,ALDI因为品牌商品价格降不下来,选择自己做;后来又借助成熟品牌的认知,让消费者快速理解这些陌生商品。
这套方法帮助ALDI走了很远。
但当奥乐齐自己也成为一个越来越强的零售品牌,“像谁”终究只是过渡。
真正成熟的自有品牌,最终要让消费者记住:这是谁家的商品。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM