

海天利润承压,千禾主动收缩,中炬逆势增长
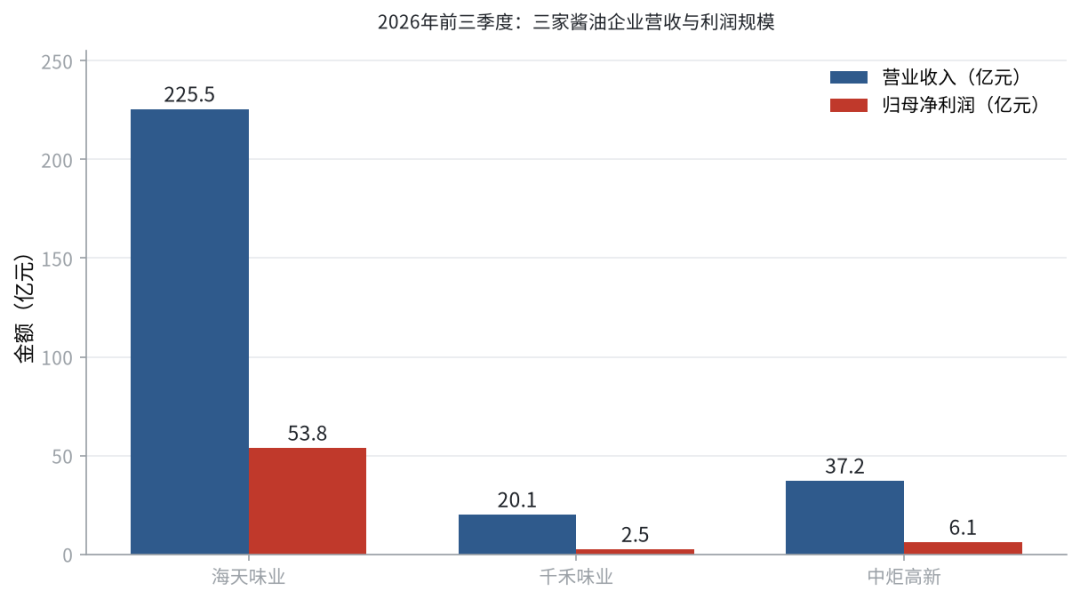
10月底,三家酱油上市公司陆续披露2026年三季报。放在一起看,我们会发现三条明显分化的曲线。
海天味业(603288.SH)前三季度营收225.53亿元,同比增长4.27%,归母净利润53.80亿元,同比增长1.17%;但单看第三季度,营收64.07亿元,仅微增0.12%,归母净利润11.90亿元,同比下降15.41%,扣非净利润同比下降16.61%。
千禾味业(603027.SH)前三季度营收20.08亿元,同比增长1.04%,归母净利润2.46亿元,同比下降5.2%;第三季度营收6.06亿元,同比下降9.42%,归母净利润4536.10万元,同比下降47.47%。
中炬高新(600872.SH)前三季度营收37.18亿元,同比增长17.78%,归母净利润6.11亿元,同比增长60.72%,创2021年以来同期新高;第三季度营收11.76亿元,同比增长14.76%,归母净利润1.96亿元,同比增长59.61%。
同一轮消费环境下,三家公司交出了三种答卷。表面看是业绩分化,实际上是对行业存量阶段三种不同的判断与应对。
海天:基本盘仍在,增长引擎进入换挡期
海天依然是体量最大的酱油公司,前三季度酱油收入114.68亿元,同比增长2.80%;蚝油36.35亿元,同比增长0.17%;调味酱22.61亿元,同比增长1.41%。三大品类合计占营收比重超过八成,基本盘没有松动。
失速发生在第三季度。据券商测算,Q3酱油收入31.72亿元,同比下滑1.73%;蚝油10.69亿元,同比下滑5.11%。这两块占主营收入七成以上,同步收缩,单季营收自然就卡住了。
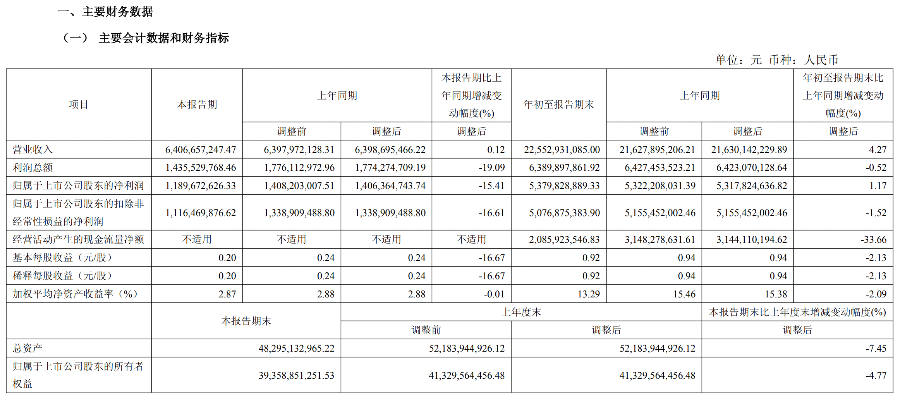
海天味业2026三季报
酱油和蚝油为什么一起掉?市场普遍的判断是——餐饮端先感冒,海天先打喷嚏。海天渠道里餐饮占比接近一半,而今年7、8月社零里的餐饮增速只有1.4%、1.1%,终端动销一弱,出货立刻跟着慢。
成本端,大豆、包材价格上行,第三季度毛利率37.28%,同比下降2.35个百分点。管理费用同比增16.23%,也侵蚀了利润。
但同期,海天在做三件指向中长期的事:
新品类
补位:前三季度“其他品类”(食醋、料酒、复合调味品等)收入39.74亿元,同比增长10.67%,是全公司增速最快的板块;健康化系列(薄盐、有机)上半年收入同比增长27.09%。在整体微增的环境里,这块是少数还在跑的引擎。
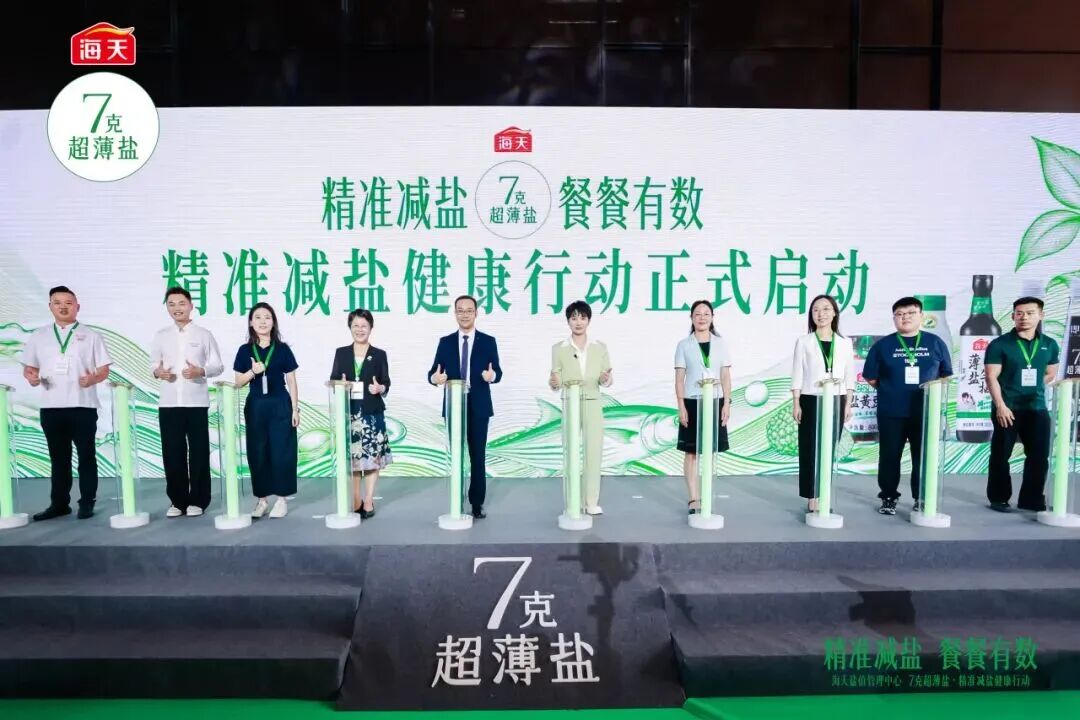
图据网络
出海布局:9月海天完成对香港百年品牌淘大100%股权收购,获得现成海外分销网络;H股上市时提出三年内海外收入占比提升至15%,目前估算仍在5%左右。空间大,兑现需要时间。
回购护盘:6月海天通过的回购方案,总额10亿至20亿元,截至9月底,已累计回购约2204万股,支付金额约7.55亿元。
把三季度利润下滑放在这三件事旁边看,逻辑就清楚了:海天不是基本盘崩了,而是选择用短期利润为品类、海外、治理三线换挡付费。
酱油蚝油不会永远高增长,这一点市场早就知道。真正的问题变成两个——新品类什么时候能从“亮点”变成“顶梁柱”,海外收入什么时候能真正并表放量。
换挡期会有多长,现在没人给得出准确答案。但至少这一季,海天选择把油门松一点,把底盘焊牢一点。
千禾:利润“腰斩”背后是一次主动收缩
千禾的报表里,利润与现金流的方向相反:前三季度归母净利润2.46亿元、同比降5.2%,Q3单季降47.47%;但经营现金流净额7.43亿元、同比增94.26%,销售现金比率约37%,现金流是同期净利润的3倍。
反差指向同一个动作——去杠杆。截至三季度末,千禾的合同负债约1.25亿元,较上年末下降47.43%;应付账款较上年末下降46.35%;有息负债归零,资产负债率降至14.28%。收缩采购、结清欠款、偿还借款,公司在主动压减资产负债表,仿佛在做好“过冬”的准备。
图据网络
收缩背后有明确的政策时间表。2025年3月发布的《食品安全国家标准 预包装食品标签通则》(GB 7718-2025)明确,2027年3月16日起,预包装食品不得再使用“零添加”“不添加”等用语强调配料。以“零添加”标签建立认知的千禾,必须在标签红利退场前完成渠道、库存与产品表达的切换。
10月28日,千禾发布“配料干净+”战略,主打原浆酱油4种原料、1640天研发,把配料表直接印在包装正面。方向是从标签竞争转向工艺竞争,但“配料干净”本身是行业通用表述,能否撑起新的溢价,还需要看产品与渠道的兑现。
中炬:双位数增长的来源比数字更值得拆解
中炬是三家之中增速最陡的一家。前三季度调味品板块收入34.10亿元,同比增长15.50%;酱油20.19亿元,增长6.47%;鸡精鸡粉4.87亿元,增长24.12%;食用油3.15亿元,增长59.40%。
盈利质量同步改善:毛利率42.12%,同比提高2.91个百分点;销售费用与管理费用合计占营收比例由22.19%降至19.93%,费用增速低于收入增速。
图据网络
中炬高新的增长有三个支点:
并表增量:年初完成对四川味滋美的收购,切入川式复合调味品,第三季度“其他产品”收入约2亿元,同比增长50.9%,主要受并表
带动。同期直销收入增长57.9%,或许也是来自味滋美的B端餐饮客户。
渠道结构:与朴朴、大润发、沃尔玛、中百等开展定制合作,产品进入奥乐齐渠道;三季度末经销商2792家,较年中净增27家。公司称存货与应收周转天数同比下降、动销持续改善。
内容电商:2025年启动“线上测品、数据反哺、线下放量”模式,山药枸杞馄饨汤包、亚麻籽紫苏籽芝麻盐已形成一定规模。
换句话来说,中炬的增长由两部分构成:一部分是把基本盘做扎实——渠道精细化、费用管控、改革红利释放;另一部分是接新业务——复调、定制、内容电商。
行业逻辑:总量见顶之后,分化才刚刚开始
三份酱油大佬的财报放在一起,可以提炼出三条行业判断。
第一,酱油总量进入平台期。
家庭小型化、做饭频率下降、外卖与预制菜分流,行业增长从“量增”转向“结构增”。一个可参照的信号是,2026年一季度酱油新品数量同比近乎腰斩;日本酱油出货量2025年也创下75年来最低,存量市场是调味品行业的共同课题。
第二,政策在重塑竞争维度。
GB 7718-2025落地后,“零添加”等营销用语将从货架消失,竞争回归配料表、工艺、成本与渠道效率。短期看是千禾的考题,中期看是整个行业的竞争参数变化。
第三,分化取决于“第二曲线”的兑现进度。
海天的健康化与出海、千禾的工艺叙事、中炬的复调与新渠道,都在回答同一个问题:酱油之外,第二增长来源是什么。
图据网络
也因为此,摆在几家酱油企业的难题还有很多,比如:新品类收入占比是否提升;经销商数量与合同负债反映的渠道真实动销;毛利率趋势是定价权还是被动降价;出海、复调等新业务是否产生真实收入。
在第一食品资讯看来,海天的换挡期、千禾的收缩期、中炬的扩张期,本质是同一轮行业调整的三种策略。哪条路径跑得通,2027年3月16日新国标执行、海外市场放量、复调内生增长兑现后,会有更清晰的答案。
行业增长方式的切换,比单季利润波动更值得记录。酱油生意的下一程,比的是谁先把“第二增长曲线”做实。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM