

(快消品讯)10月16日,圣农发展(002299.SZ)发布2026年第三季度报告。单季营收59.92亿元,同比增长2.44%;归母净利润3.05亿元,同比增长22.79%;扣非净利润3.34亿元,同比增长30.04%,创2021年以来单季扣非净利新高。利润增速远超营收增速,是这份财报最核心的信号。在饲料成本上涨、禽业周期整体承压的背景下,圣农的盈利改善来自成本与收入两端的共同发力。
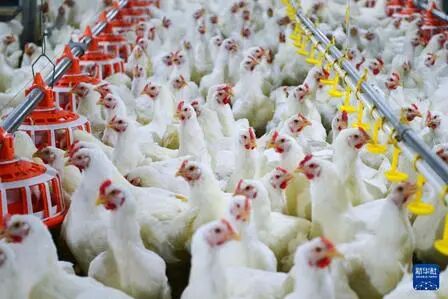
成本端的底气来自养殖环节的数字化和种源自主。圣农的第五代智慧养殖云平台已覆盖全域,AI算法实时调控温湿度、光照和料水比,种鸡产蛋率提升,死淘率降至行业均值的六成左右,单只肉鸡综合养殖成本持续压低。叠加自有育种体系“圣泽901”的持续放量,公司在种源环节不再受制于海外引种,成本端的抗周期能力明显强于同行。
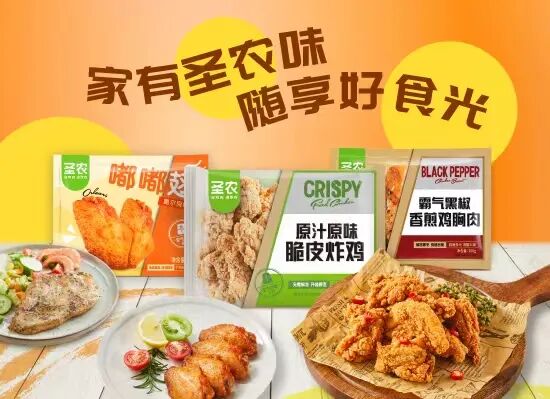
收入端的变化更值得关注。圣农早已不是单纯的“养鸡公司”。2026年Q3,食品板块营收占比首次突破41%,深加工预制菜收入同比增长37.6%。C端布局明显提速:8月发布“三0健康产品体系”,涵盖0反式脂肪酸裹粉炸鸡、0级清洁标签香烤系列、0油水煎轻食系列;5月与品客联名推出“脆皮薯片炸鸡”,空气炸锅16分钟即可复热;“老沈阳风味鸡架”主打地域风味加便捷烹饪,清洁标签单品“加个鸡腿”同步推向市场。公司不再只做B端供应商,而是与盒马、山姆等零售渠道共建“鲜链快反中心”,从下单到上架压缩至24小时,在预制菜同质化竞争中守住了自有品牌溢价。从“卖鸡肉”到“卖解决方案”,食品深加工正在成为平滑养殖周期波动的关键缓冲。
横向对比也能看出圣农的独特性。2026年前三季度温氏股份营收同比微增0.32%,牧原股份增长1.15%,圣农以2.44%的增速位居行业前三;但净利润增速上,圣农Q3单季22.79%的表现明显领先于温氏和牧原。这种“营收稳、利润弹”的特征,本质上来自业务结构的差异:养殖端提供成本底盘,食品端提供增量利润。
《快消品》认为,圣农Q3财报的价值不在于单季利润有多高,而在于它验证了一条路径:在白羽肉鸡这个强周期行业里,自有育种加智慧养殖把成本压到极致,食品深加工把利润来源从“鸡价波动”转向“产品结构”,两者叠加,才能在行业低谷时依然交出利润高增长的答卷。对快消行业而言,上游养殖龙头的效率革命,最终会传导到每一个鸡肉蛋白产品的成本与品质竞争力上。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM