

> 从金星毛尖走红,到多家酒企集中推出茶啤,再到华润雪花与峨眉雪芽展开合作,茶啤竞争正在从制造新品感,转向建立产品差异和供应链能力。
2026年7月28日,华润雪花与峨眉雪芽联合推出精酿茶啤。新品包括绿茶、茉莉花茶和红茶三种口味,双方同时签署战略合作协议,计划整合川渝渠道资源,进入商超、餐饮、精酿门店和电商渠道,并逐步向全国市场拓展。
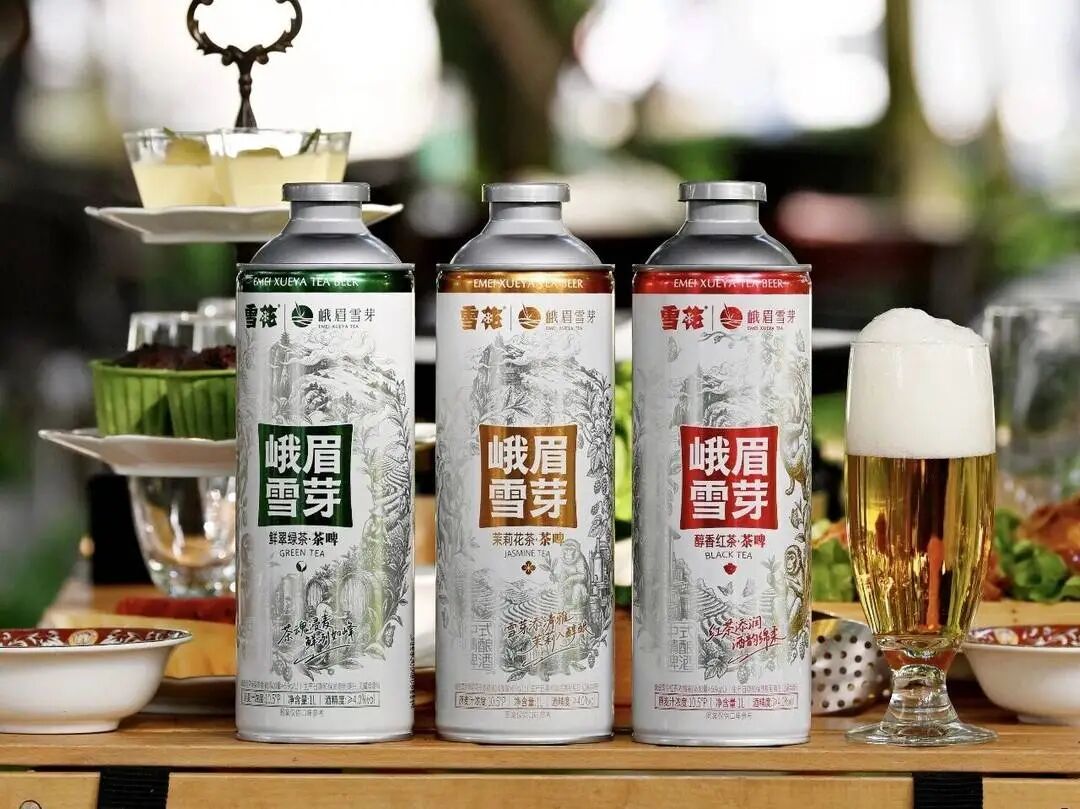
这并不是华润第一次推出茶啤产品。华润啤酒在2025年中期业绩公告中,已经将黄山毛峰、信阳毛尖茶啤列为当期开发的特色产品。
过去两年,茶啤已经从少数企业尝试,发展为啤酒行业较为集中的风味创新方向。然而,随着相似的茶叶名称、大容量包装和“中式精酿”表达不断出现,行业需要回答的问题也随之改变。
01 金星毛尖跑通“第一罐”
这一轮茶啤热度的重要起点,是金星啤酒在2024年8月推出的信阳毛尖中式精酿啤酒。
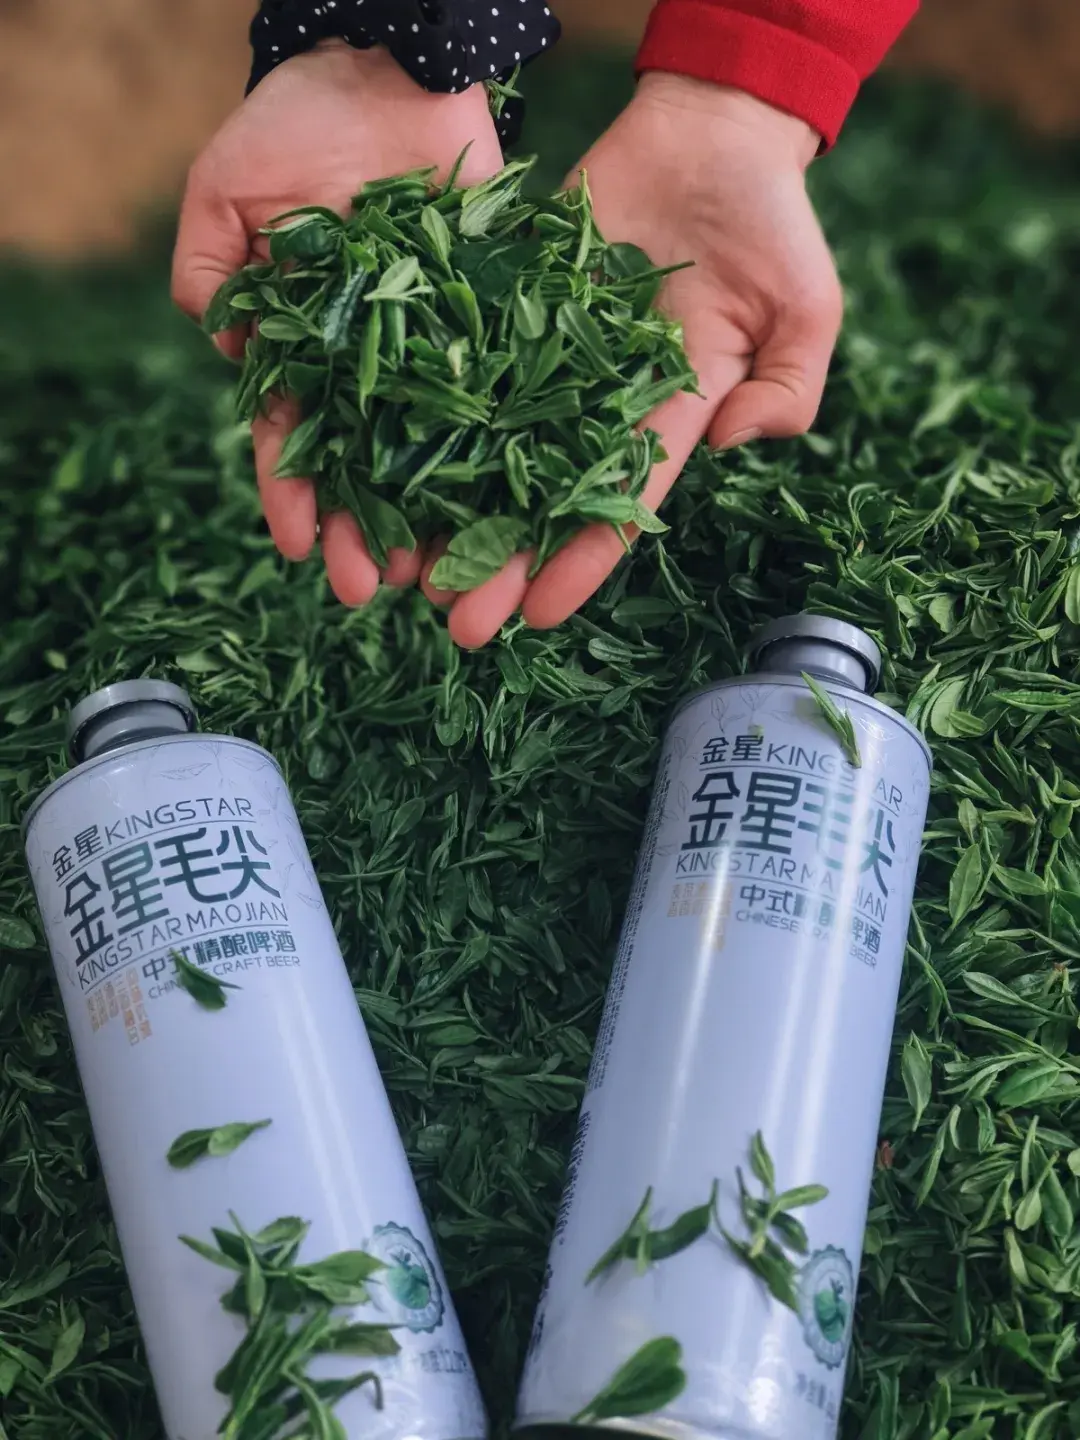
这款产品将信阳毛尖与精酿啤酒结合,主打茶香、麦香和酒香,并采用1L大罐包装。金星选择在官方抖音直播间首发,上市首日销量达到6吨,10个月内累计销量突破1亿罐。
销量进一步转化为企业收入。招股书显示,金星以毛尖茶啤起步的中式精酿产品,2024年实现收入3.77亿元,占公司总收入的51.7%;2025年前9个月收入增至8.67亿元,占比达到78.1%。
从产品结构看,金星实际组合了几种适合促成尝鲜的元素。
首先,毛尖是消费者已有认知的茶叶名称,不需要重新解释风味。其次,茶与啤酒的组合具有一定新鲜感,能够为直播间提供直观的话题。1L大罐强化了产品的货架和画面识别度,也适合居家聚饮、朋友分享等场景。加上“中式精酿”的概念,产品既与常规工业啤酒有所区别,又比专业精酿更容易被普通消费者理解。
直播电商放大了这套组合的效果。对于一种新风味,直播间可以通过开罐、试饮和即时促销降低消费者的尝试门槛,大容量包装也更容易呈现价格和分量上的直观对比。金星随后快速增加茶风味SKU,进一步说明这套思路具有较强的复制和延展空间。
02 酒企集中上新,茶啤市场迅速同质化
金星毛尖走红后,茶啤在2025年进入集中上新期。
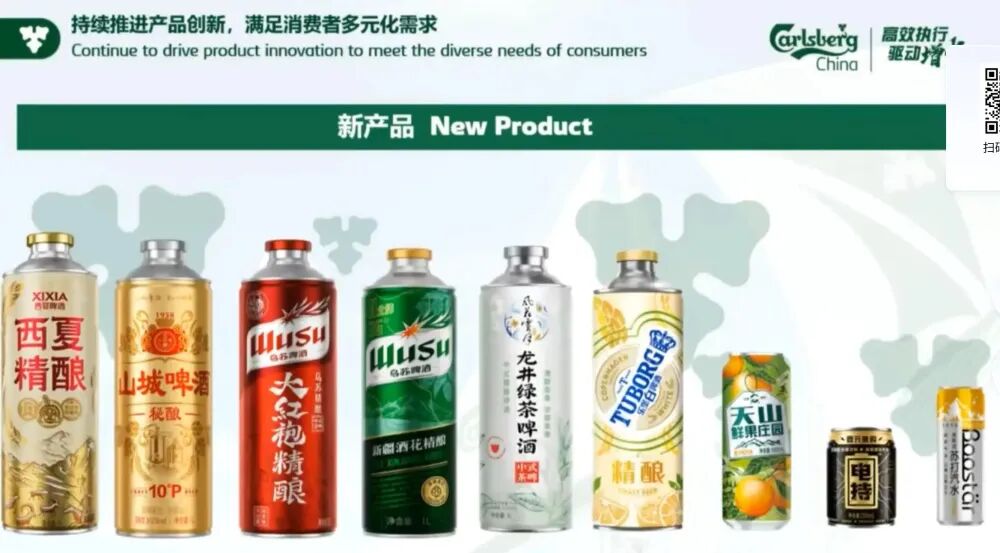
华润啤酒推出黄山毛峰、信阳毛尖茶啤;重庆啤酒旗下乌苏、风花雪月和山城等品牌,先后推出大红袍精酿、龙井绿茶啤酒等产品,其中多款采用1L包装。
重庆啤酒披露,2025年推出30余款新品,覆盖精酿、茶啤和1L装等方向,说明茶啤已经被纳入大型酒企的常态化产品创新体系。
区域酒企和零售渠道也在参与。珠江啤酒推出凤凰单丛茶啤,并以十五运会纪念版、粤式手信等方式连接广东区域文化和赛事消费场景;盒马则推出龙井鲜啤、柠香单丛鲜啤,将茶风味放入自有精酿和商超即时消费体系。
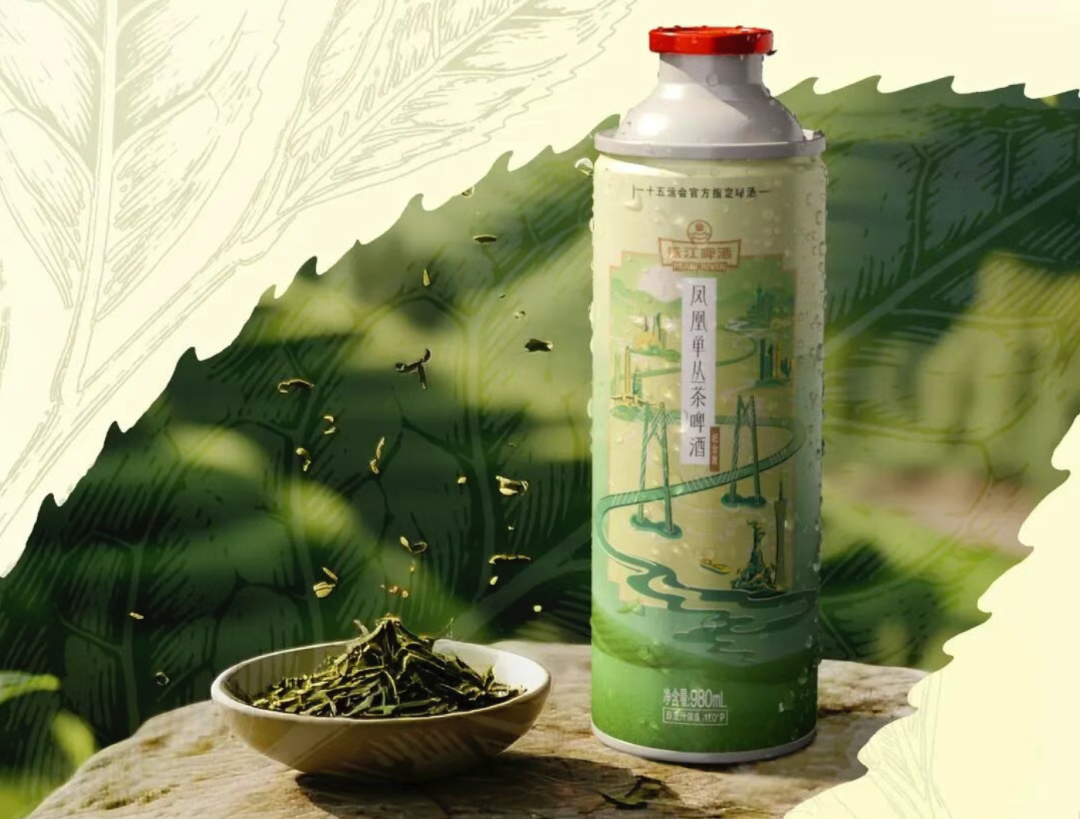
这些产品来自不同企业,采用的茶叶和品牌定位也不完全相同,但整体开发逻辑已经呈现出明显共性:选择毛尖、龙井、大红袍、单丛等消费者较熟悉的茶叶名称,以茶香与麦香的结合形成风味卖点,部分产品使用1L大罐强化分享属性,再以“中式”“精酿”或地方文化完成包装表达。
相似做法的集中出现,一方面说明茶风味已经获得酒企认可。相比需要从头教育消费者的陌生原料,茶叶具有广泛认知,也可以从品种、产地和地方文化中提取产品故事。在啤酒消费进入存量竞争后,这类产品为企业扩充精酿和风味啤酒产品线提供了相对直接的路径。
另一方面,容易复制也使茶啤迅速面临同质化。当不同品牌都在使用相近的茶叶名称、包装规格和宣传语言时,茶叶本身可能只剩下命名和标签作用。消费者能够感知的差别有限,购买理由也容易停留在“没喝过,试一次”。
因此,企业数量增加只能说明供给端对茶啤的关注上升,不能直接证明一个稳定的细分品类已经形成。第一轮竞争比的是谁能制造足够鲜明的新品感;当这套方法被普遍掌握以后,下一轮竞争需要回答的是:除了茶叶名称,这款产品还有什么难以被复制的卖点?
03 华润牵手峨眉雪芽,以产业协作回应同质化
从这一背景看,华润雪花与峨眉雪芽合作的意义,不是头部酒企首次进入茶啤,而是茶啤的竞争方式开始发生变化。
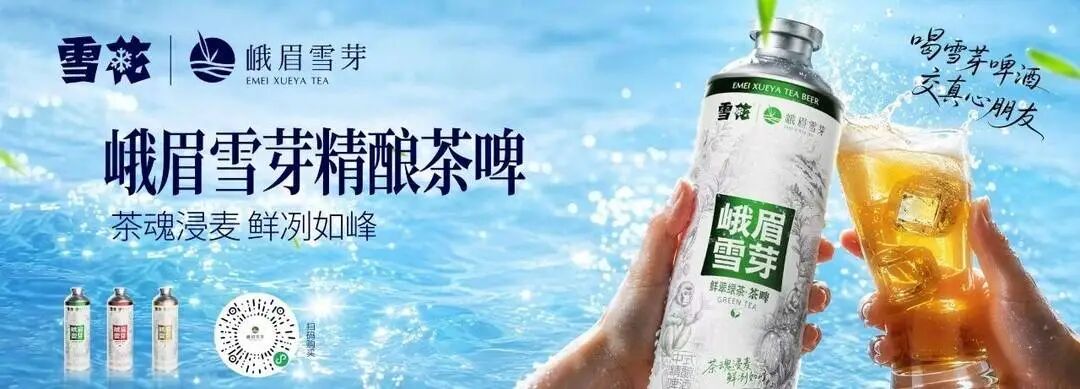
华润此前已经推出黄山毛峰、信阳毛尖等茶啤,此次合作增加了一个新的参与方——拥有茶园、茶叶生产能力、产区品牌和茶叶渠道的专业茶企。峨眉雪芽可以提供茶叶原料及峨眉山产区认知,华润雪花则拥有规模化酿造、质量控制和酒类流通体系。双方还计划共同整合川渝渠道,并覆盖商超、餐饮、精酿门店和线上电商。
这意味着,茶叶不再只作为一种容易识别的产品名称,而是有机会进一步进入原料供应、品牌背书和渠道协同。对于酒企而言,与专业茶企合作可以加强茶叶来源和产区表达的可信度,并为长期、稳定的原料供应提供基础;对于茶企而言,酒企的酿造能力和销售网络,则可以帮助茶叶进入新的产品形态和消费场景。
这种合作也是对茶啤同质化的一种回应。当消费者已经见过毛尖、龙井和大红袍等多种茶啤,仅仅更换茶叶名称很难持续制造差异。酒企需要把竞争向上游延伸,通过原料、产区、合作品牌和产品开发建立更具体的识别度。
04 结语
从2024年金星毛尖在线上走红,到2025年多家酒企和零售渠道集中上新,再到2026年酒企与专业茶企展开产业协作,茶啤的发展趋势已经较为清晰:竞争正在从单一的口味创新,转向产品差异、原料供应和渠道协同。
但这仍是第二轮竞争的开始。现阶段,茶啤已经证明名茶风味、大罐包装和线上传播能够吸引尝鲜,尚未充分证明其能够进入消费者的日常饮用选择。
茶叶名称可以帮助酒企卖出第一罐,茶啤能否成为一门长期生意,最终仍取决于消费者是否愿意再买一罐。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM