
靠单一渠道红利喂大的5100藏冰川,开始自己修路了
给婴儿喝的水到底该卖多少钱?母婴水的货架给出的答案是普通矿泉水的三到五倍。这个货架上,最近迎来一位新对手。
上个月月底,5100藏冰川(01115.HK)宣布完成对念青唐古拉投资有限公司的收购,真正到手的是西藏山南某水源的取水权,年取水量可达40万吨,水质被认定适合婴幼儿饮用,公司计划据此建设年产40万吨的母婴用水基地。
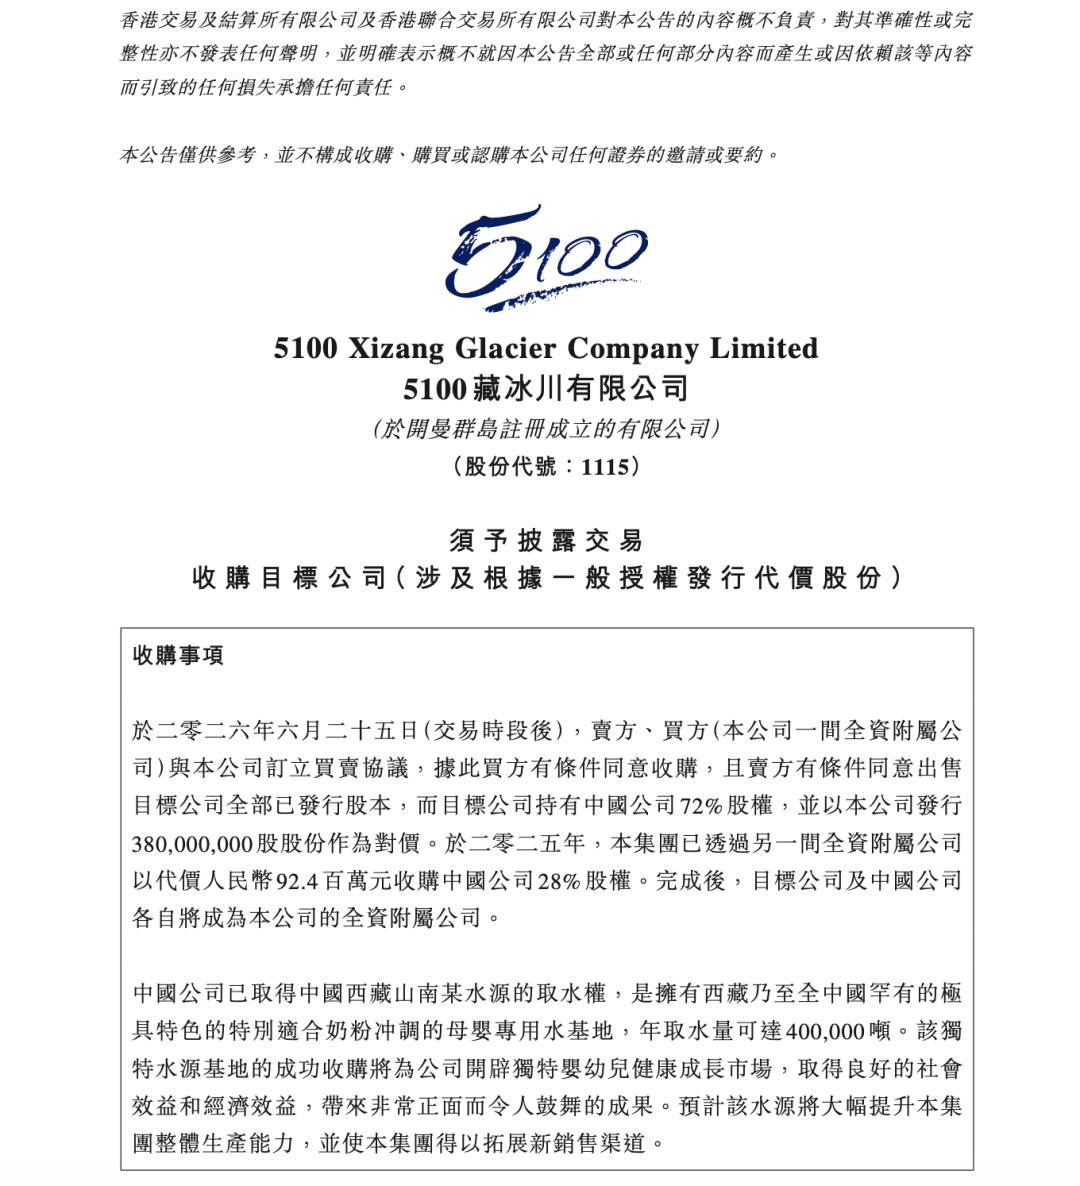
算上2025年买下的28%股权,5100藏冰川为这口水前后花了约3.3亿元。
但这笔交易的看点不在金额,而在方向。九年前5100藏冰川的股权转让定价是3.5港元,如今股价常年在几毛钱徘徊;而一家连渠道都要挑人的“贵族水”,现在要去服务全中国最舍得花钱、也最不肯将就的一群人。
5100藏冰川:被一列火车养大的“贵族水”
中国消费者对高端矿泉水的第一次集体启蒙,可能发生在高铁的座位上。
1987年,地质专家多吉在西藏当雄县念青唐古拉山南麓发现一处特大型珍稀冰川矿泉,最高海拔5100米,这个数字后来成了品牌的名字。
2005年公司成立,两年后水进了动车组。2008年至2010年,中铁快运贡献的销售占当年收入的76.8%、81%和80.5%,这家公司早年绝大部分营收只来自这一个客户。
那是一段好日子,售价不打折,毛利率常年维持在58%至81%之间。2011年它在港交所挂牌,成为中国第一家上市的饮用水公司,蓝瓶子随着铁轨铺向全国。
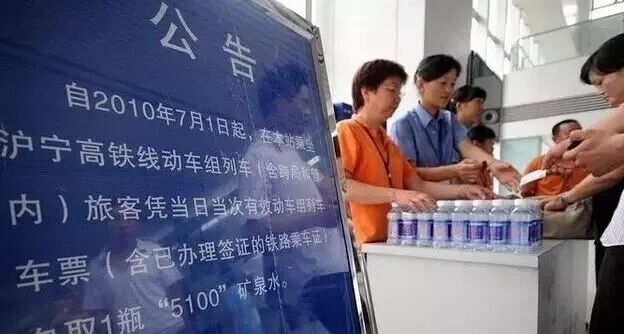
只是这条铁轨,说撤就撤了。上市仅半个月,公司就公告中铁快运更改采购合同,销量骤降近三分之二。2015年合作彻底终止,公司更名“西藏水资源”,此后做过水卡、进过便利店、接过电商,也请来过多支快消团队轮番操盘,都没能重现当年。
2017年收入见顶9.32亿元后一路下行,2022年至2024年三年累计亏损超过10亿元。
回头看,它留给市场最深的印记是一次错位。赠饮让知名度铺满全国,但也稀释了价值感,在很多人记忆里,5100藏冰川始终是那瓶不要钱的水。靠单一渠道红利喂大的生意,总会在红利消失那天连本带利还回去。
转折出现在2025年,公司完成管理层更迭,10月更名回“5100藏冰川”,当年收入3.58亿元,同比增长58.5%,归母净利润8624万元,扭亏为盈。
但扭亏不等于通路修好了。如今它宣布做婴儿水,真正该追问的不是水从哪来,而是货往哪去。5100藏冰川不缺拿得出手的水源,也不缺挺得住的定价,缺的是一条自己修出来的路。
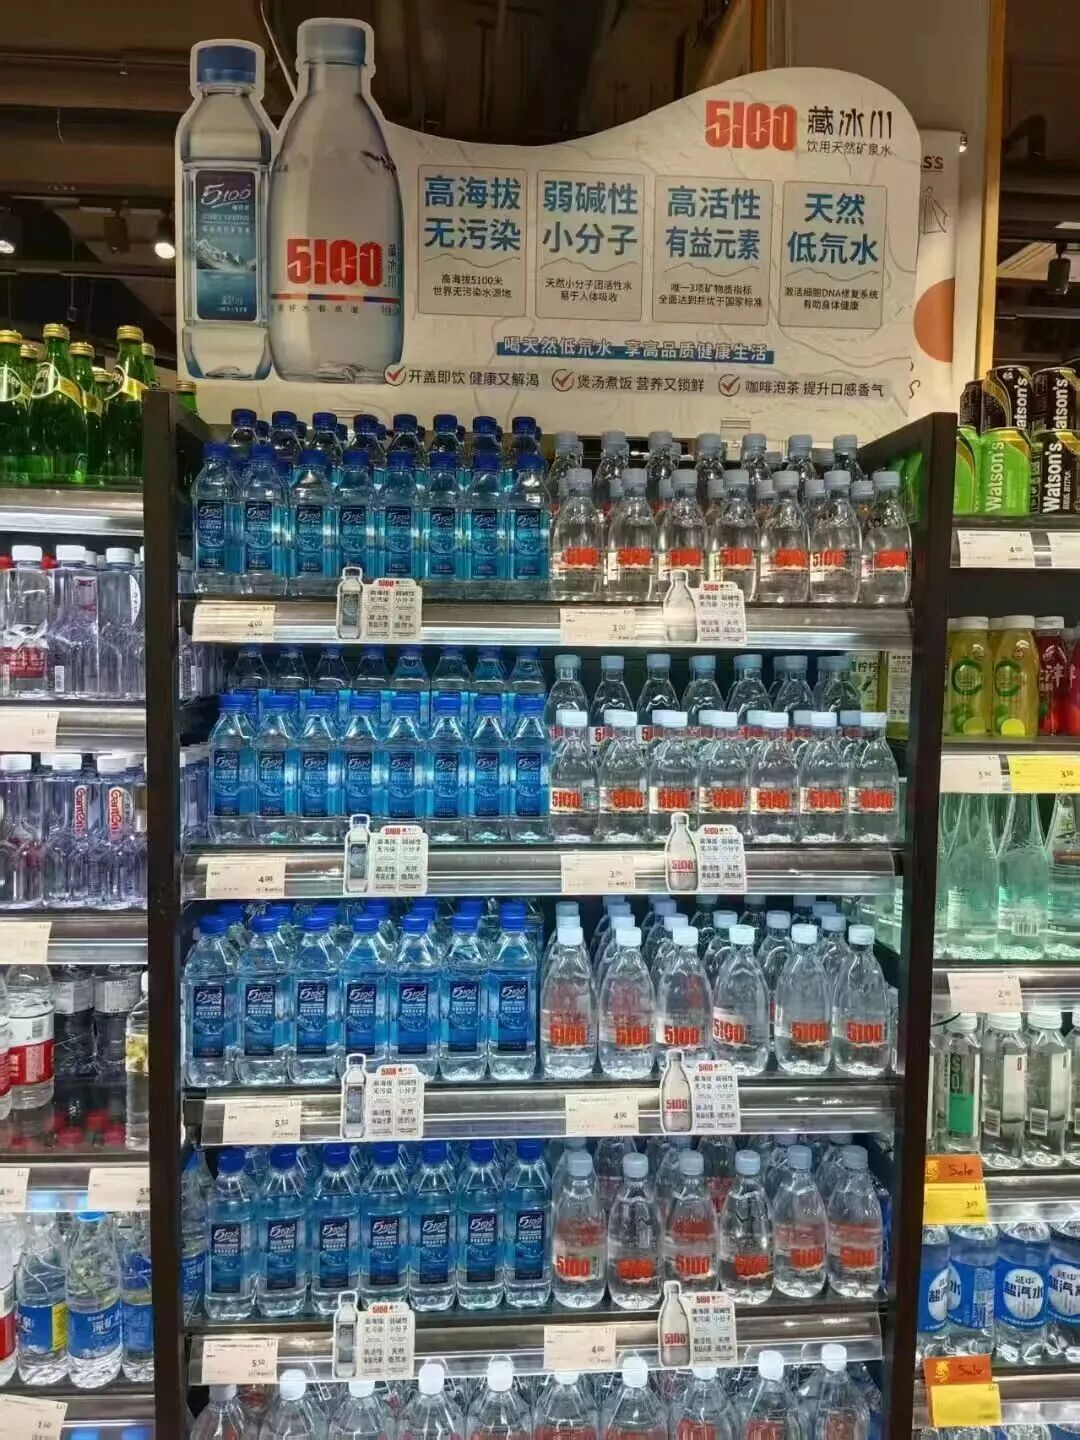
母婴水:一半是焦虑,一半是科学
那么,母婴水到底是门什么生意?
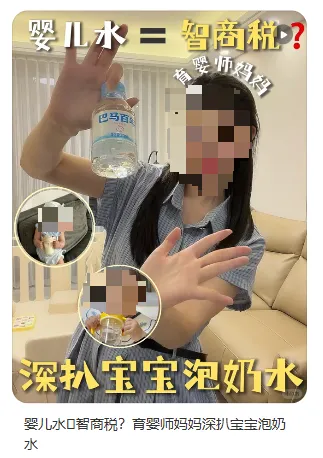
先看体量。它兴起于2015年前后,标志性事件是农夫山泉依托长白山莫涯泉推出婴儿水。到2023年市场规模约10.4亿元,放在超过2000亿元的包装饮用水大盘里,占比不足千分之五。它足够小,小到行业龙头卖了十年也没做成主流;也足够贵,1升装主流产品往往是同品牌普通水的2.5到4.7倍。
体量小,争议却不小,根源出在标准上。这个品类至今没有强制性国家标准,可参考的只有几份团体标准,比如2020年那份对钠、溶解性总固体和商业无菌提出更严要求的《饮用天然矿泉水(适合婴幼儿)》。上海消保委2022年的比较实验显示,同一品牌标注婴幼儿适用与常规水的成分差异并不显著。
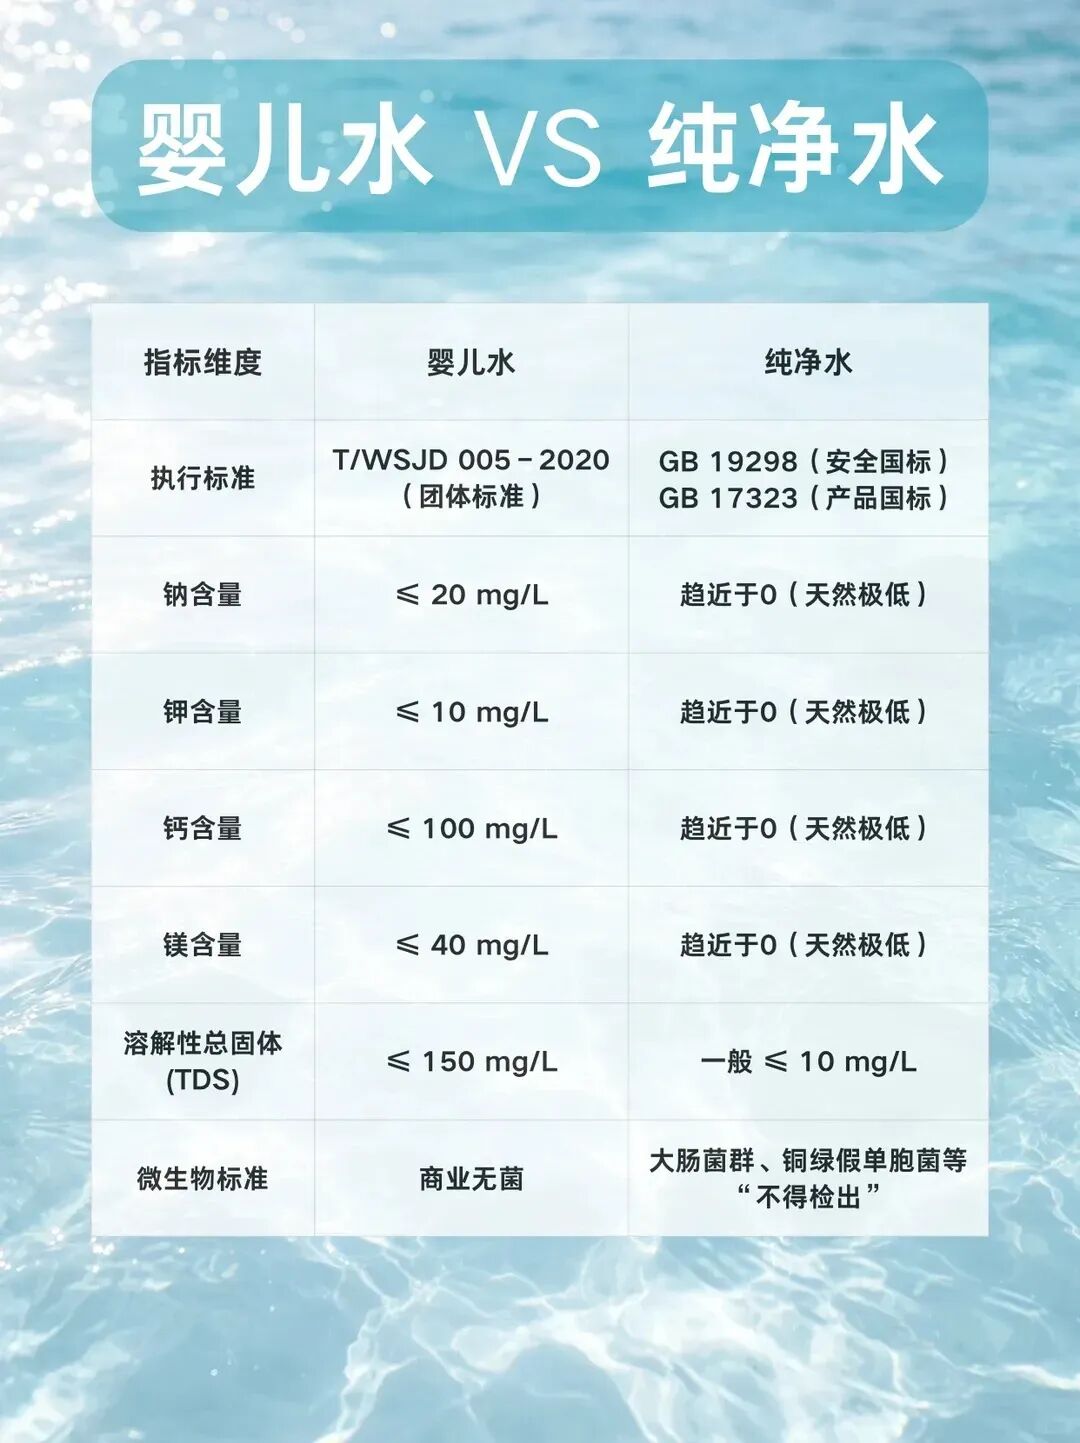
◎ 图源:小红书用户@小小栗子
标准模糊没拦住消费者,因为这门生意卖的不只是成分。科学上讲,低钠低矿对婴儿确实有依据,但不宜神化;生意上讲,它更像一门关于焦虑的生意,父母愿意为“给孩子最好的”支付溢价,而支撑溢价的是它能不能减轻那份焦虑。
焦虑之所以值钱,是因为这个市场的基本盘正在起变化。孩子越来越少,花得却越来越多。2025年出生人口降至792万人,0至3岁儿童从2020年的约4190万减至约2650万。婴幼儿配方奶粉2025年销量同比微降1.39%,均价却微增0.42%,超高端及高端产品合计占比高达88.6%。量在减、价在升,“少而贵”不再是缺点,而是唯一的活法,这跟5100藏冰川不打价格战、只服务高净值人群的定位严丝合缝。
◎ 图源:小红书截图
看懂这层背景,再看它这次的入场方式,就多了一分分量。多数品牌是在既有水源上换个包装、加个标签,5100藏冰川却真的换了一处水源,位于西藏山南、海拔3600米,比原有的当雄曲玛弄水源海拔更低,部分矿物质含量也更低。在一个溢价高度依赖叙事的品类里,天生低矿化度的水源比任何广告语都难复制。
高端水这门生意,从来不只拼水源
去年,5100藏冰川重新定位为“中国最高品质的瓶装矿泉水”,配套三条纪律,不参与行业内卷,不做下沉市场,也不松动价格体系。
在这一背景下,传统经销商渠道被大幅砍掉,取而代之的是一款申请了专利的“吨吨卡”。一瓶水是快消品,一吨水就成了大宗商品、礼品乃至准金融产品,而一个家庭一年喝的水大约正好是一吨。
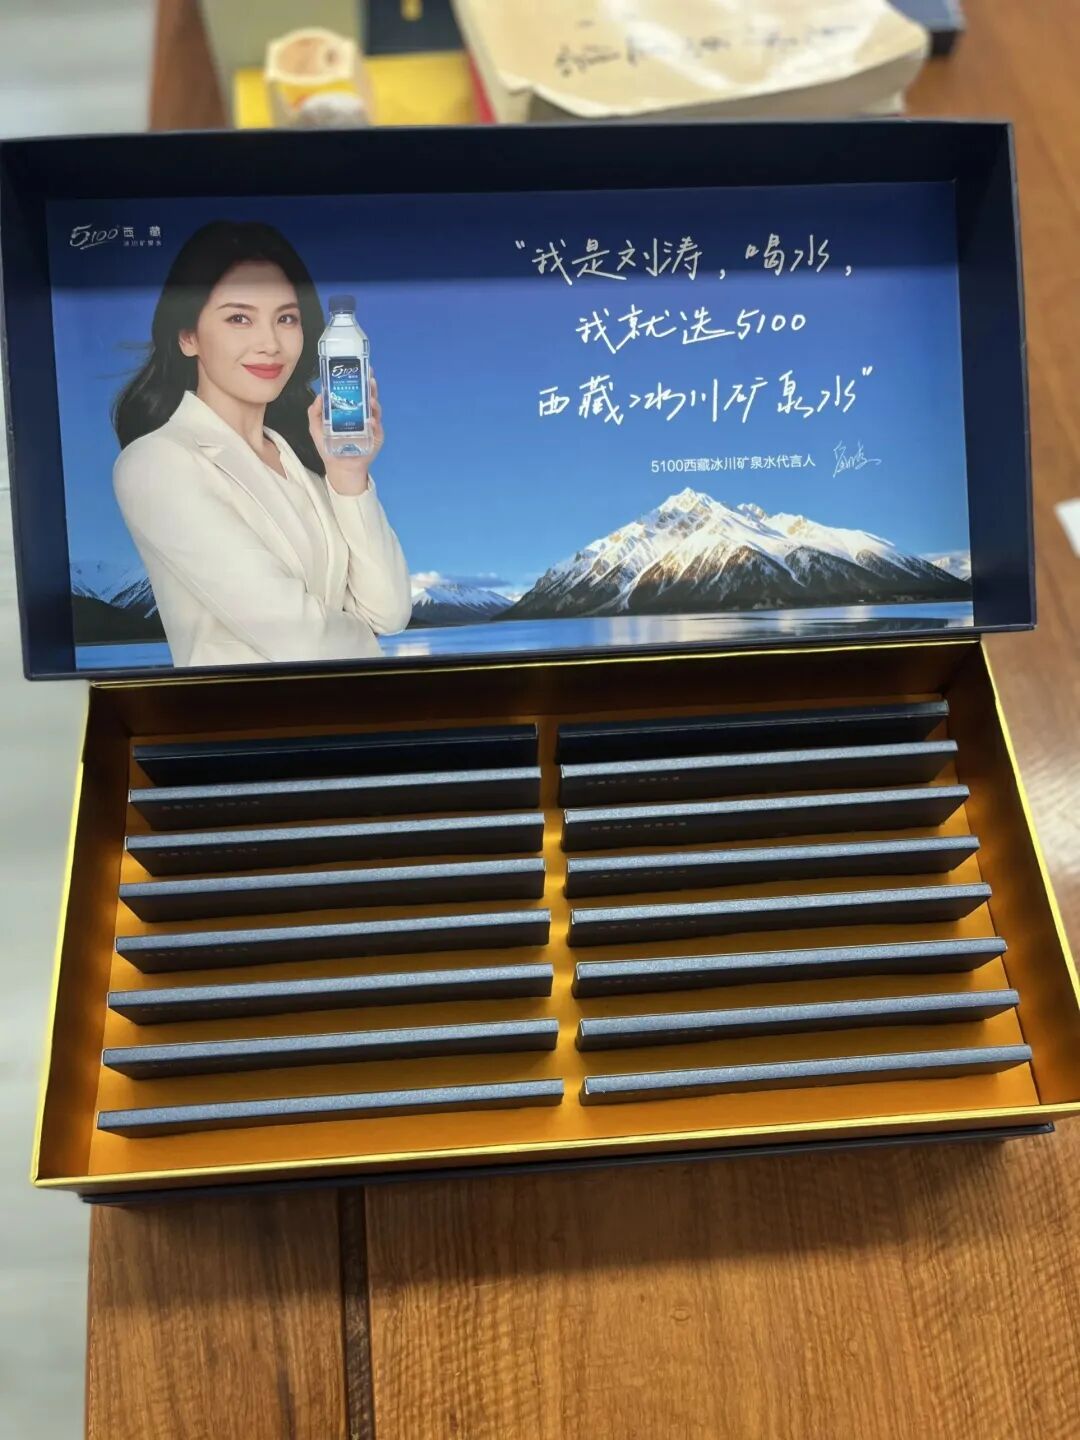
据了解,执行这套打法的是一支带金融背景、手握高净值客户资源的团队。而灵感来自两个榜样,一个是3G资本用投行方式把啤酒做到世界第一的百威,另一个是瑞幸咖啡。由此来看,5100藏冰川不打算在货架上跟谁比铺得广,而是要把一瓶水从快消品变成可以批量赠予、长期兑现的资产。
与此同时,他还将目光聚焦到了更广的市场上。香港及澳门地区外部客户收入从2024年的103万元增至2025年的1204.6万元,2026年5月七款产品拿下马来西亚JAKIM三年期哈拉认证,公司打的算盘是从这里通往全球伊斯兰国家市场。
这套打法确实让财报好看了,2025年毛利率提升至50.1%,同比上升23个百分点。但放进高端水的真实格局里看,位置就没那么好看了。
2025年中国包装饮用水市场规模约2200亿元,高端矿泉水是其中增长较快的部分,2025年零售规模242.58亿元,同比增长11.3%,场上玩家是依云、昆仑山、百岁山,以及同样握着西藏水源的“地球第三极”。而5100藏冰川的水业务年化收入不足3亿元,还是出厂口径,昆仑山、百岁山们的规模在数十亿元级别,它仍坐在牌桌尾部。
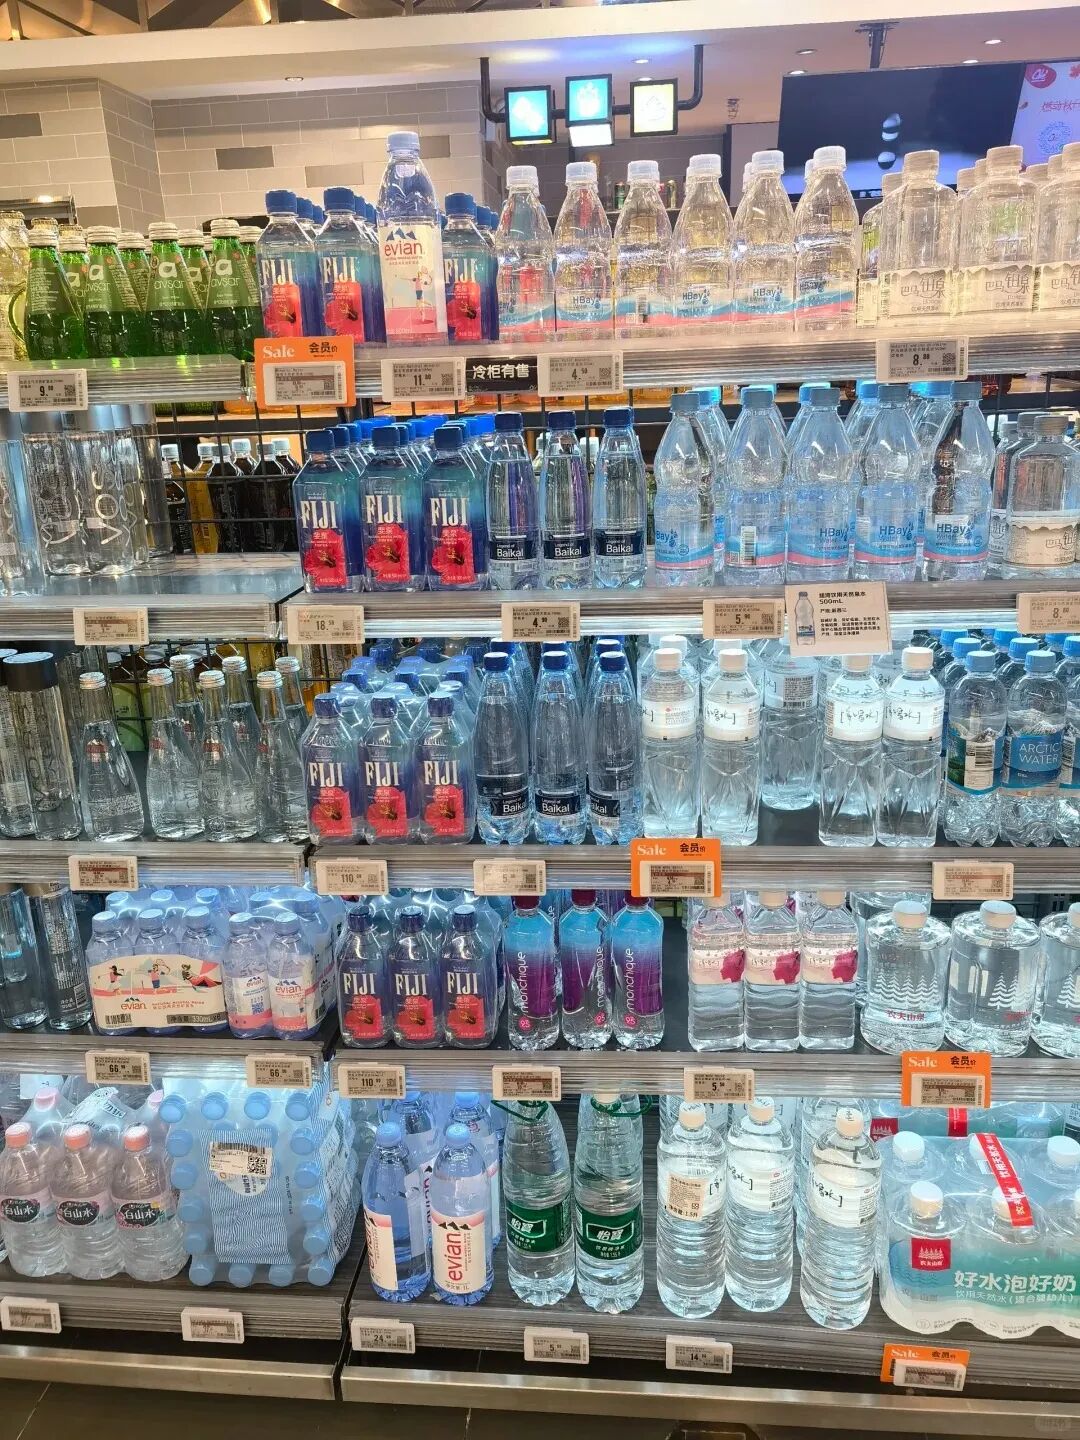
◎图源:小红书用户@观禾旅行家
对5100藏冰川来说,它面临的挑战还很多。最现实的反差在产能,公司现有水年产能30万吨,可开采总量接近每年1000万吨,实际开采不足5%,在远未饱和的产能上再建一座40万吨基地,等于要用一个年零售规模10亿元出头的品类撑起一个量级完全不同的生意。
第二处在渠道方向,头部品牌已转向即时零售与终端密度,2025年即时零售规模约9714亿元、同比增长24%,5100藏冰川走的是反方向,绕开正面战场用关系、礼品和私域重构成本,这条路更轻也更窄,换来的是毛利率,失去的是触达面。
第三处藏在账本里,2026年上半年归母利润7137.5万元,现金及现金等价物却从年初的9674万元降至757万元,汇兑收益与政府补助合计约占税前利润的36%,收入同比增加的5259万元里啤酒分部贡献4141万元、水业务只贡献1128万元。
这些都是爬坡期小公司常见现象,但它们共同指向一件事——眼下的增长很大程度上仍建立在财务与结构性变量之上,而不是一瓶瓶被卖出去的水。
一座年产40万吨的基地,赌的是中国父母愿意为一瓶冲奶粉的水长期付费。这个赌注对一家现有产能还没跑满的公司来说不小但换个角度看,这也正是它必须赌的理由,5100藏冰川手里最值钱的东西是海拔,而海拔只有在有人愿意为它掏钱的时候才真正成立。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM