
真正拉开企业差距的,是这些方向最后能够转化出多少真实增量
作者丨王一杰 校审丨葛畅 排版丨王一杰
近期,多家啤酒企业陆续交出2026年半年成绩单。随着半年报及二季度经营数据相继披露,不同企业在二季度的经营变化也逐渐清晰。
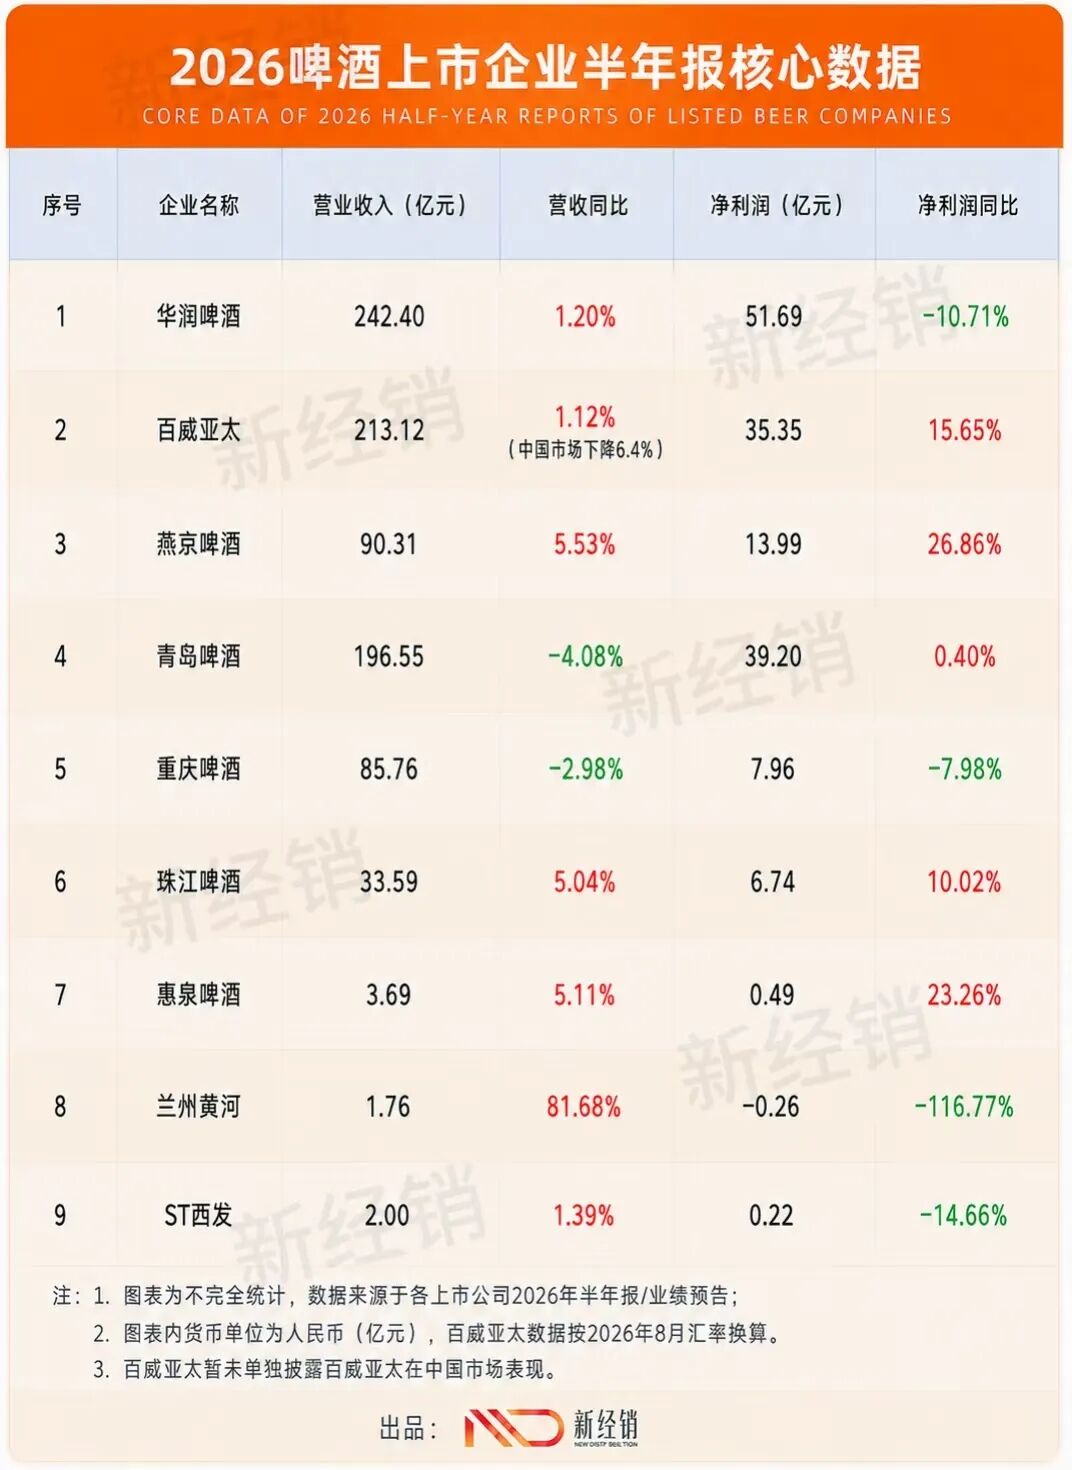
从目前披露的数据看,几家企业已经走出不同方向。
燕京啤酒、华润啤酒、惠泉啤酒上半年营收保持增长,珠江啤酒业绩预告显示啤酒销量和营业收入同比增长;重庆啤酒则出现下滑。兰州黄河营业收入同比增长,但业绩预告显示亏损进一步扩大。
这种差异发生在行业总量增长有限的背景下。2026年1-6月,国内规模以上企业累计啤酒产量1936.2万千升,同比增长0.2%。
而在此前对2025年酒业运行的总结中,中国酒业协会已经提到,酒业正在经历结构调整和内部企业分化,啤酒虽然保持一定韧性,但增长更多来自产品结构和创新品类。
在这几家企业中,燕京啤酒、重庆啤酒的季度变化最为清晰,也最具对照性。
同样进入二季度,有的仍在增长,有的却从一季度的相对稳定转向下滑。企业之间的差异,正在从财报数字里进一步显现出来。
总量增长有限,二季度企业走出不同曲线
先看重庆啤酒。
2026年一季度,重庆啤酒实现啤酒销量88.65万千升,同比增长0.34%;营业收入43.50亿元,同比下降0.12%。销量仍在增长,营收与去年同期基本持平。
进入二季度后,数据明显转弱。按照半年报85.76亿元营收减去一季度43.50亿元计算,重庆啤酒二季度实现营收约42.26亿元,2025年同期约44.84亿元,同比下降约5.8%。
也就是说,重庆啤酒一季度还接近持平,到了二季度,营收降幅开始扩大。
燕京则处在另一侧。
一季度,燕京啤酒营收40.97亿元,同比增长7.06%;按照半年报数据拆分,二季度营收约49.34亿元,同比增长约4.3%。虽然增速较一季度有所回落,但依然处于增长区间。
再把视线放回其他企业,华润啤酒上半年啤酒业务收入同比增长2.2%,惠泉啤酒营收增长5.11%,珠江啤酒也在业绩预告中明确表示啤酒销量和营业收入同比增长。
同样面对一个总量增速只有0.2%的市场,不同企业并没有走出一条相同的曲线。燕京是在增长中放缓,重庆啤酒从基本持平转向下滑。
接下来的问题是,差异从哪里来?
高端化仍在继续,但企业得到的结果已经不同
过去几年,高端化一直是中国啤酒行业最清晰的发展方向之一。中国酒业协会在对2025年行业的总结中,同样将高端化、超高端产品渗透以及创新品类列为啤酒板块增长的重要动力。
但从2026年这批财报来看,同样围绕产品结构升级,不同企业得到的结果已经出现差异。
燕京最明确的支点仍然是U8。
2025年,燕京U8销量已经达到90万千升。进入2026年后,这个已经形成较大规模的单品仍保持增长:一季度增速接近30%,到上半年累计销量达到61.41万千升,同比增加12.58万千升,增速仍超过25%。
这种增长也反映在产品结构上。上半年,燕京中高档产品收入58.98亿元,同比增长6.54%;普通产品收入增长2.80%,同期公司啤酒销量增长3.20%。
对燕京来说,高端化已经不是简单“推出一个高端产品”,而是一个已经形成规模的大单品还能不能继续扩大销量。
华润啤酒也能看到类似特点,但路径有所不同。
上半年,华润啤酒销量同比增长1.7%,啤酒业务收入增长2.2%,平均销售价格提升0.5%。其中,次高档及以上啤酒销量增长超过10%,喜力增长超过20%,老雪超过40%,红爵超过80%。
而这种趋势在2025年已经出现。去年华润啤酒销量增长1.4%,普高档及以上产品销量增长接近10%,喜力增长接近20%。
区域企业惠泉啤酒同样在产品结构上获得增量。上半年其中高档产品收入同比增长6.89%,普通产品增长1.70%,中高档战略产品销量增长190%。
但另一边,重庆啤酒出现了不同变化。
一季度,其高档产品收入还同比增长2.42%,到了上半年却转为下降1.53%;主流产品收入则从一季度下降3.75%,扩大到上半年下降5.69%。
这意味着,高端化仍然是行业正在发生的事情,但“拥有高端品牌”与“持续获得增长”之间,已经不能简单画等号。
真正落到财报上的,还是具体产品能不能持续扩大销量。
渠道在变化 但不同企业获得的增量并不一样
除了产品,渠道也是近两年酒类行业正在发生变化的另一条线索。
中国酒业协会今年在行业会议中提到,消费场景正在变化,即时零售等新兴渠道快速发展,并对传统酒类流通体系产生影响。
这种变化在几家啤酒公司的财报里已经十分明显。
重庆啤酒也在拓展新的渠道。
上半年,公司继续布局O2O即时零售、电商、食品专营店以及现代渠道中小业态,并把非即饮渠道视为重要增长领域,同时推动1L产品等适配不同消费场景的商品。
华润啤酒同样持续发展在线业务。 2025年,公司已经披露与阿里巴巴、美团闪购、京东、饿了么等平台开展合作,并推出电商专供产品。
这些企业面对的是同一个渠道变化,但结果并不一致:华润仍保持收入增长;重庆啤酒渠道动作持续推进,二季度营收却出现下滑。
因此,与其简单判断“新渠道能不能取代旧渠道”,目前更准确的事实是:渠道迁移已经发生,但新渠道对不同企业形成的实际增量并不相同。
写在最后
二季度的这批财报里,一个越来越清晰的变化是,企业的增长正在落到更具体的地方。
燕京的U8仍在继续放量,华润的喜力、老雪等产品保持增长;另一边,重庆啤酒则出现高档产品由增转降、主流产品继续下滑。
2026年上半年,国内规模以上企业累计啤酒产量同比仅增长0.2%。行业总量增长有限,但高端化、产品创新、消费场景和渠道变化仍在继续发生。
这也意味着,仅仅有高端产品、有新品、有新渠道,已经不能直接等同于增长。
最终落到企业经营上,一个大单品还能不能继续做大,一个新的价格带能不能形成规模,一个新渠道能不能真正贡献销量,才会反映到下一张财报上。
行业的方向并不模糊,真正拉开企业差距的,是这些方向最后能够转化出多少真实增量。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM