

自有品牌突围重构的三大机会!
8月21日,由华糖云商主办的“2026华糖自有品牌共创大会”在石家庄·华糖云商产业共创园圆满落下帷幕,200+家渠道商和300家+供应商代表齐聚一堂,与会嘉宾从行业趋势、政策解读、技术赋能、实战案例、联盟共建、圆桌思辨等不同维度,深度拆解自有品牌发展机遇点,助力行业打通从供应链到共创链的完整增长路径。
纽锐拓消费者指数中国首席业务增长官赵晖在《增长重构:消费新格局下的增长逻辑》中提出自有品牌突围重构的三大机会,以下为演讲内容:
首先,中国消费市场进入了一个新时期,最大的变化是购物篮在重构。
先看数据:上半年中国快消品整体涨幅为-0.3% ——这对中国快消品来说非常罕见。其中第一季度-1.5%,第二季度-0.3%,呈现典型的回暖趋势,所以也不必太悲观,但负增长可能成为新常态。
今天我主要讲三个机会:购物篮重构、价值重构、决策重构。
01 购物篮重构:消费市场进入“多频、少量、降价”阶段
多频,是因为渠道越来越碎片化、粉尘化,购买频次增加。单次购买量变少,是因为人口结构变化——单身家庭在中国占比已高达24%。降价,则是快消品均价进入缓慢下降通道。
购物场景化也越来越明显: 早晨、中午、下午、晚上,不同时间买不同产品。时间、场景、人、理由四个维度组合,一天约有200多个微场景——任何一款产品只要找对场景,任何产品都能卖得掉。
再看自有品牌。 中国自有品牌渗透率已达 64%(100个消费者中64个在过去一年买过至少一款自有品牌),增速 65%,价格指数 80%(相当于全品类均价的80%)。
更重要的是,自有品牌带来的增量高达61%——它并不只是在蚕食目前现有品牌,而是为品类带来了额外增长。
那自有品牌和现有的企业品牌的消费者谁的质量更好?
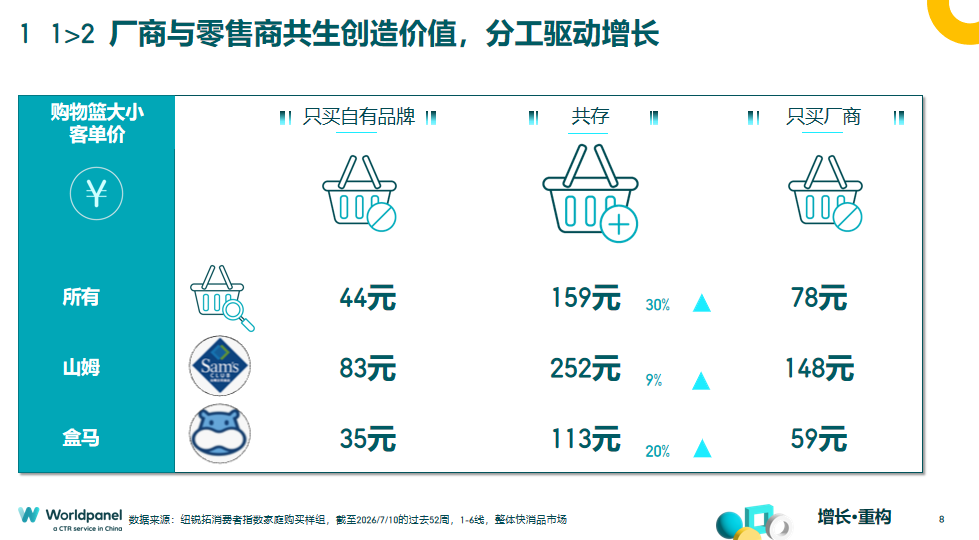
“既买自有品牌又买厂商品牌”的消费者,购物篮更大、客单价更高,这群人是高质量的购物者。
02 价值重构:从“便宜”到“值得”
长线来看,快消品均价从2013年一路上涨,2020年开始放缓,此后逐年下降,进入 “平替消费”常态化阶段。
我把我们采集的100多个品类分成四类:
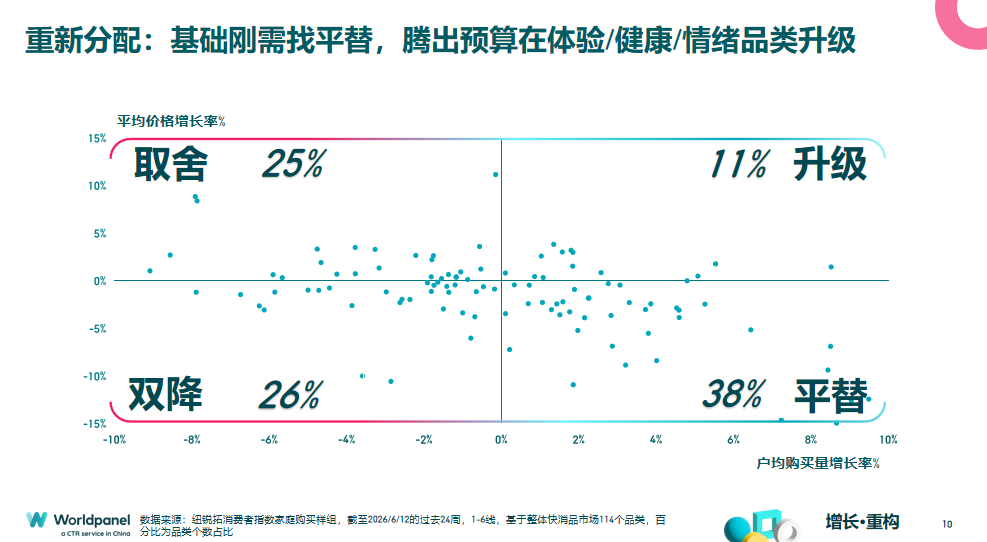
- 量价齐涨(11%):仍能涨价且销量增长;
- 涨价跌量(25%):消费者买更贵但更少;
- 以价换量(38%):均价下降但购买量增加,这是主流;
- 量价齐跌(26%):非刚需品类,表现疲弱。
那品牌
是如何做到价值感呢?关键在于在贵的子类里卖得便宜。举例:
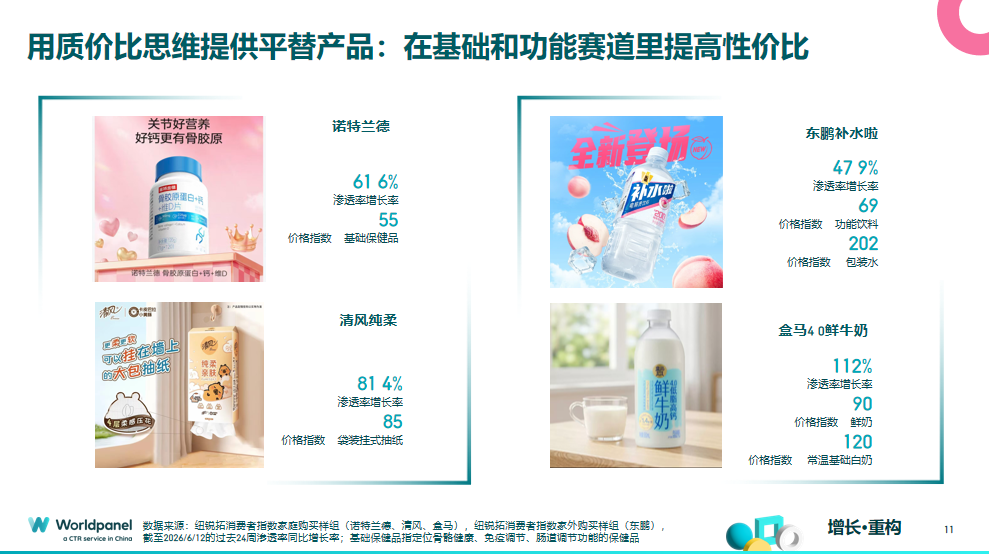
- 东鹏补水啦:价格指数是功能饮料的69%,但却是包装水的202%;
- 盒马4.0鲜奶:价格是鲜奶均价的90%,但比常温白奶贵20%。
消费者不是不买贵的,而是需要情绪价值——消费者买得更开心,就愿意
为此多花钱。
案例如下:
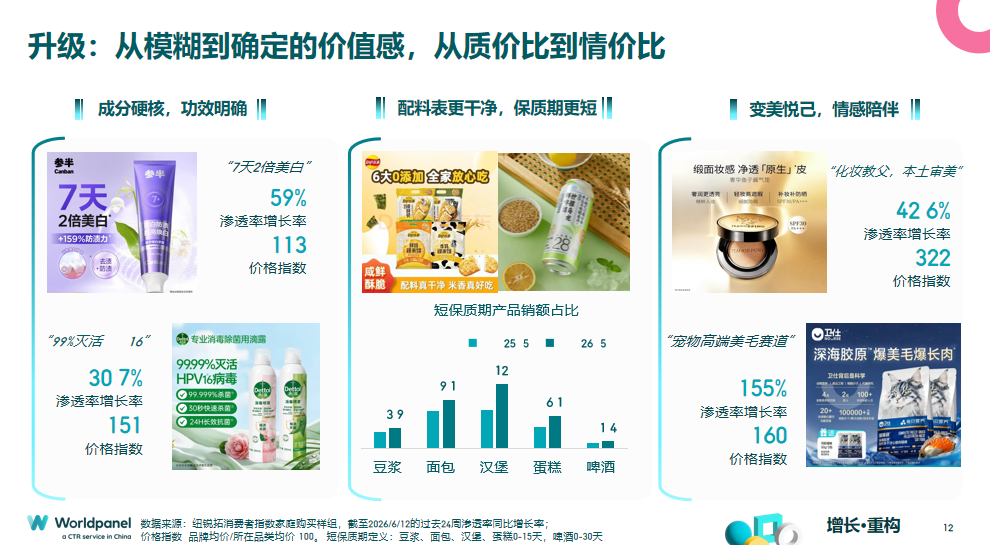
- 参半牙膏:主打“7天2倍美白”,价格指数113,比品类均价贵13%;
- 短保新鲜品类(豆浆、面包、啤酒、鲜奶等):短保比长保更贵,但增速更好,因为“新鲜”带来情绪价值;
- 毛戈平:本土审美,价格指数322,是品类均价的3.22倍——国产品牌也能卖高价;
- 宠物高端美毛赛道:价格指数160,宠物本身就是情绪价值的体现。
一句话总结就是骑着自行车逛酒吧,该省省,该花花——消费者愿意在能带来愉悦的地方花更多钱。
同时人群分化也很关键(如下图所示):
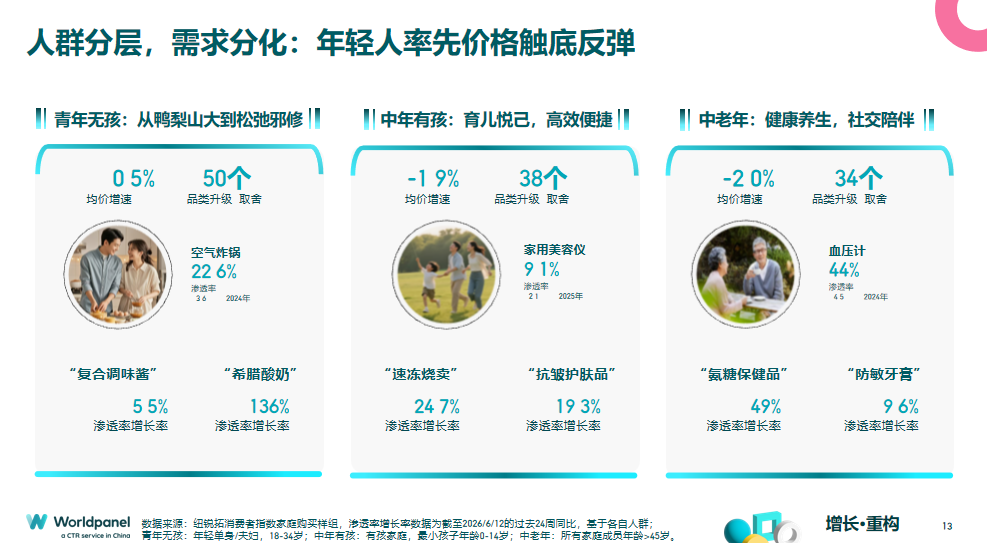
- 年轻人: 过去6年靠不住,但今年回暖了,均价正增长,在50个品类中选择升级,打动他们的是情绪价值。
- 有孩家庭: 38个品类升级——再苦不能苦孩子,中年妇女也愿意为自己美容花钱。
- 中老年人: 过去6年一直是快消品正增长的中流砥柱,今年仍是,未来也仍是。有钱、有闲、有主见,过去是养儿防老,现在是养老防儿——银发经济是巨大的产业。
02 决策重构:从“人找货”到“AI帮你选”
AI正在深刻影响消费决策。豆包是中国渗透率最高的AI应用,使用AI做消费决策的消费者,在购物频次、客单价、购物篮上都明显更高。AI使用人群中,24.8%会用它做消费决策,14.5%会做品牌和渠道筛选。
更重要的是互动与共创:
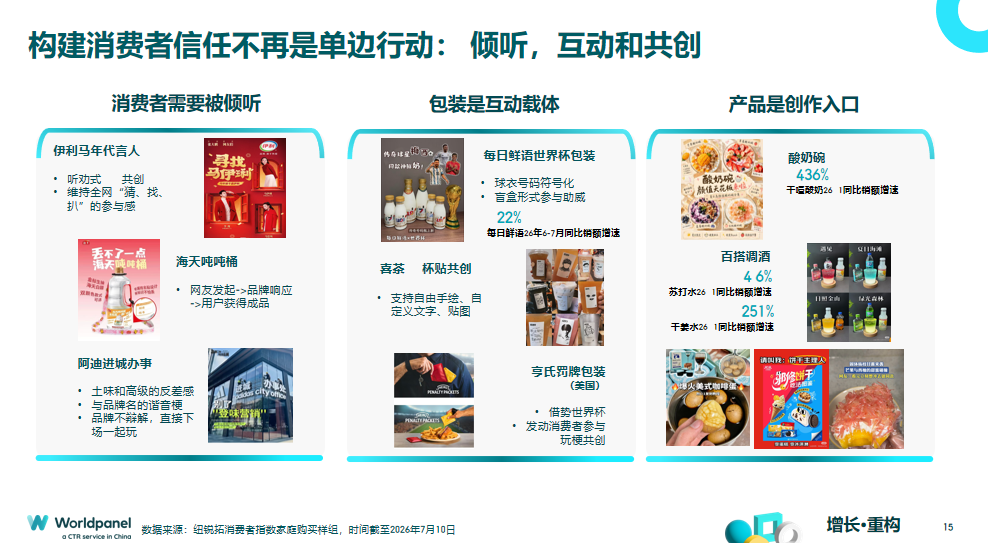
- 伊利×马伊琍:消费者建议“伊利+马年=马伊琍”,品牌听劝,效果极好;
- 阿迪达斯:“阿迪进城办事”梗,网友发起,品牌直接下场一起玩;
- 每日鲜语世界杯包装:48瓶对应48支球队,每瓶一面国旗,锡罐包装,喝完瓶子全被收藏——这就是情绪价值;
- DIY共创:鲜啤调酒、DIY杯贴、海天吨吨桶、干噎酸奶等,都是消费者发起、品牌响应,形成互动闭环。
04
结语
消费进入全新周期——低频多量降价、温和增长的过程。购物篮重构、价值重构、决策重构,是当前增长的三大支点。
最后,祝会议圆满成功,祝各位企业顺利!谢谢大家!
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM