

四季度该如何冲刺?
作者丨李欢欢 焦逸梦 何昕琳 编审丨橘子
根据国家统计局的数据,2026年前三季度的社会消费品零售总额是37万亿元,同比增长1.1%,整体处于低位运行;而三季度单季,社零总额为12.13万亿元,同比增速仅0.7%,较上半年进一步回落。
社零总额是国内跟踪终端消费内需最核心的宏观指标,反映居民的购买力和消费意愿,也决定了食品饮料行业的需求基本盘。社零总额在三季度的低位回落,反映到食品饮料行业的普遍感受就是“旺季不旺、淡季更淡”,比如饮料企业前三季度营收增长,居然大多是靠上半年的托底;受中秋、国庆双节需求下滑的影响,零食企业三季度营收增速普遍放缓;以速冻食品为代表的方便食品行业,受餐饮不景气的影响,三季度超半数企业营收出现下滑。
除了社零口径下的需求不振,食品的CPI(全国居民消费价格)表现也不甚理想。2026年前三季度,全国居民消费价格同比上涨0.9%,而全国食品价格比上年同期却下滑0.9%,其中第三季度降幅进一步拉大,7月同比下滑1.5%、8月下滑
1.4%、9月下滑1.7%。
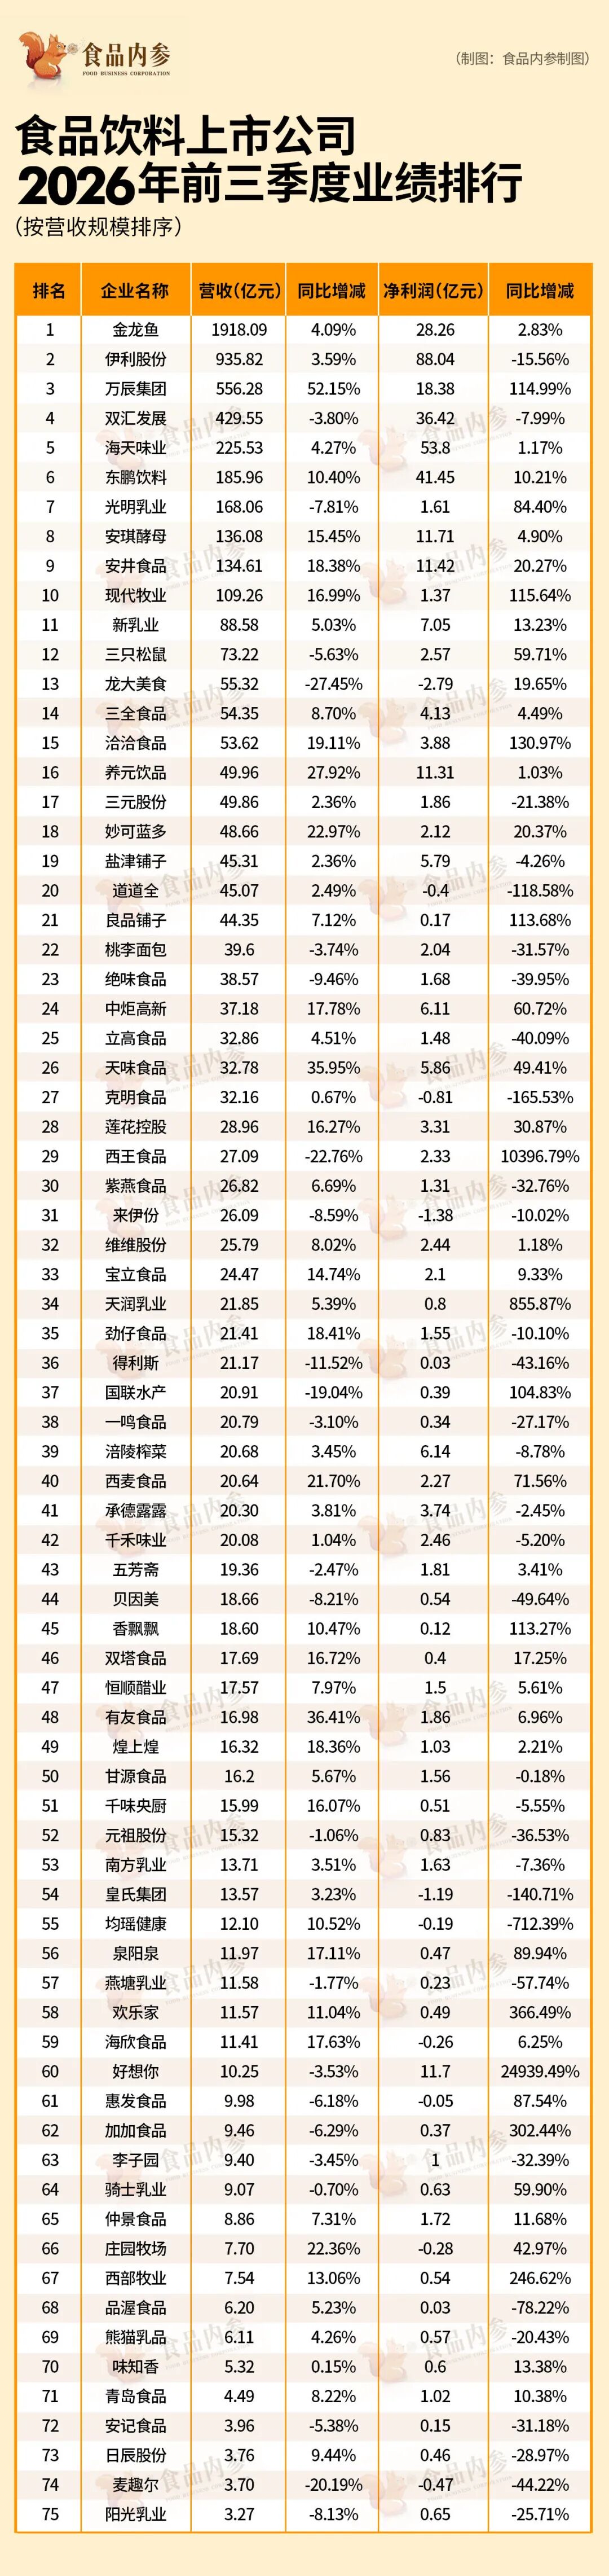
这意味着食品的单价一直在下滑通道,零售总额的增长更多是靠销量的增长。在如此处境之下,企业为了保持规模和市场份额,往往会被迫降价、促销,部分可能会陷入卖得更多、却赚得更少的困境。本次统计的五个领域75家A股上市企业中,大多数企业三季度维持了营收的正增长,但有45家公司净利润出现下滑。
这并非某个行业的特例,本次统计的五大行业中,乳制品、休闲零食、调味品及粮油米面三个板块中均有超半数的企业三季度净利润缩水。一定程度上,这体现了价格因素、成本压力正在无差别地影响着各个行业。
这些因素具体是如何影响食品饮料行业的,且看以下各个板块的统计分析。
乳制品:营收增速集体放缓、超半数净利润下滑,奶价拐点或改写竞争格局
2026年前三季度,乳制品行业的图景可以用一句话概括:收入端稳住,利润端分化。内参君统计的22家乳制品上市公司中,营收实现正增长的有14家,净利润实现正增长的只有
9家。收入企稳与利润分化的组合,说明行业已经走出“全线下滑”的阶段,但离全面回暖还有距离。
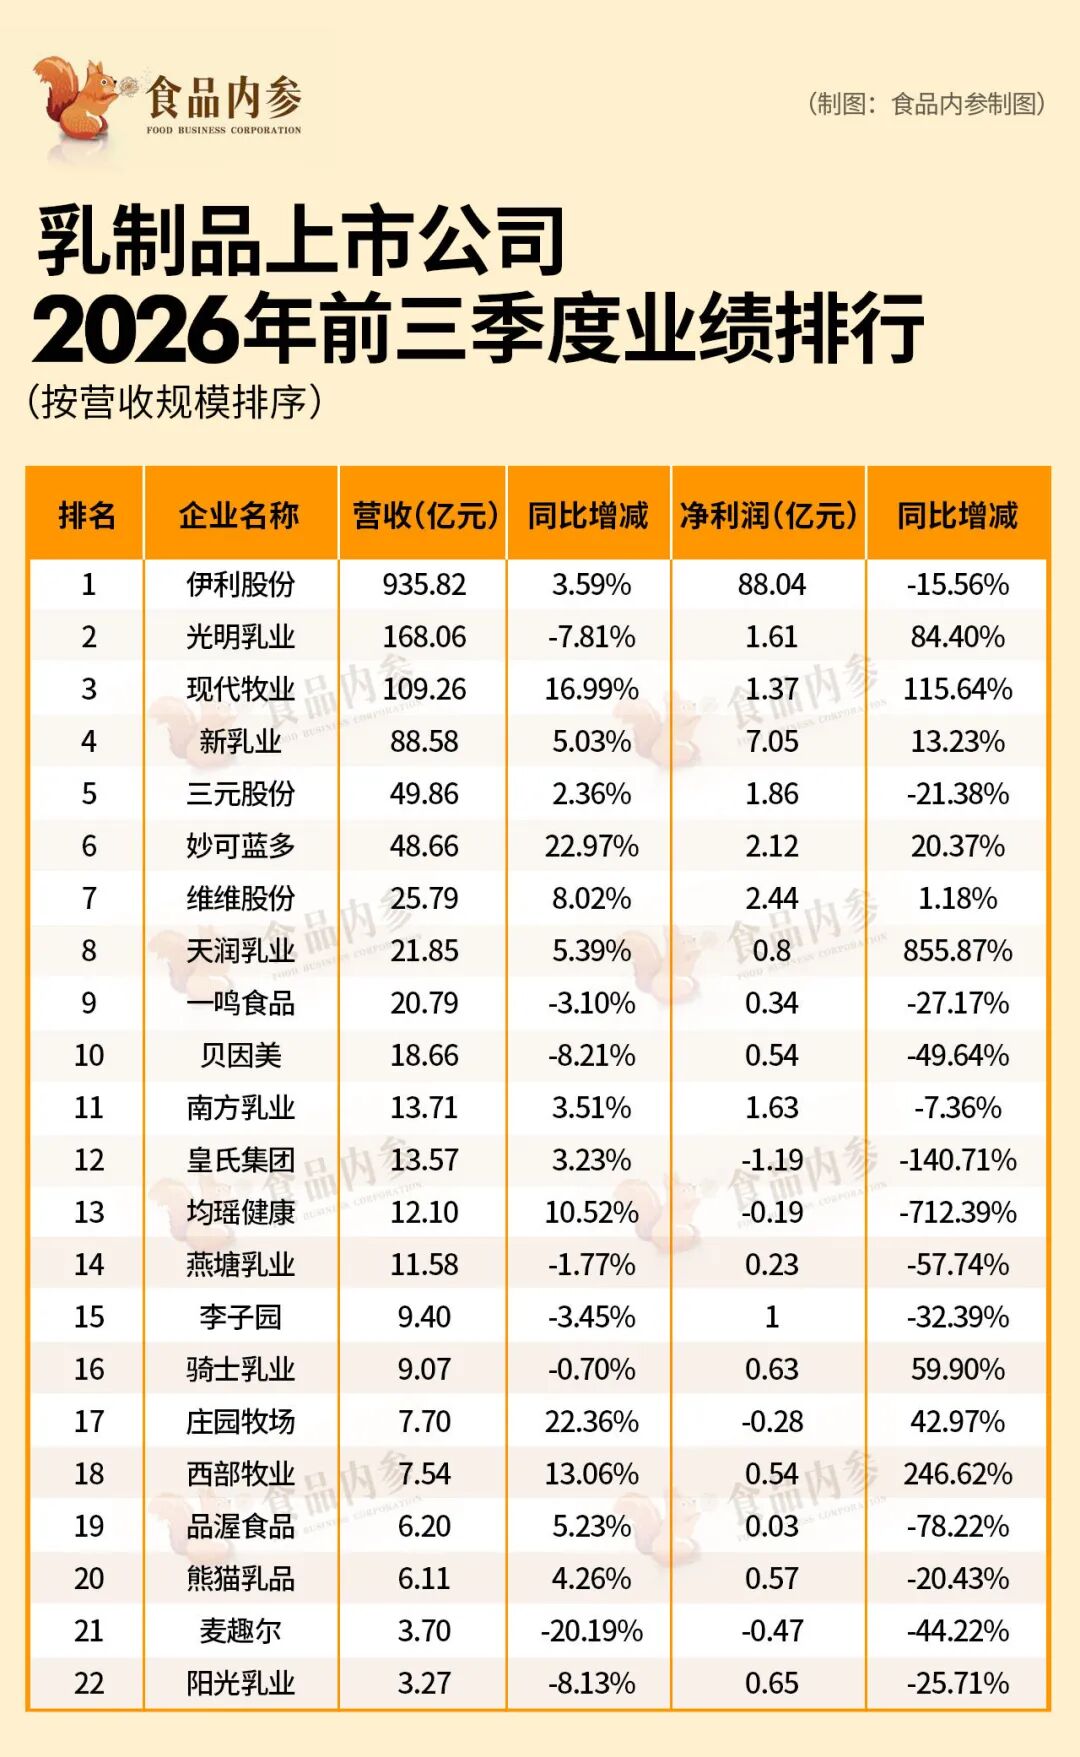
单看第三季度,22企业中有14家企业营收增速不及今年上半年,且有11家企业出现了单季度的净利润下滑、7家企业单季亏损。其中,亏损集中在区域乳企中,如皇氏集团、均瑶健康、一鸣食品等。
分企业看,伊利股份前三季度以935.82亿元营收继续位居行业第一,同比增长3.59%
,但净利润88.04亿元,同比下降15.56%;妙可蓝多是前三季度增速最快的乳企,实现营收48.66亿元,同比增长22.97%;天润乳业则以855.87%的净利润增长领先一众企业,但利润更多来自政府补助、非流动性资产处置等非经常性损益。
乳企的收入与净利润的反差,一部分原因藏在渠道端。据伊利近期的投资者交流会披露,前两年,行业需求偏弱、原奶供大于求,公司把精力主要放在渠道调整和产品布局上;今年供需格局开始向好,渠道调整基本完成。其前三季度液态奶营收整体平稳增长,经销商库存天数较去年同期进一步下降,终端动销好于行业,也好于自身报表数据。
另一部分则在品类结构上。近两年,低温鲜奶、低温酸奶借消费升级与品类创新稳步扩容。行业头部乳企大多都在加大低温产线、冷链物流和产品研发投入。这也解释了为什么妙可蓝多、新乳业这类在奶酪、低温品类上布局更深的企业,能在这轮调整中保持营收、净利润双增。
婴配粉则是另一种逻辑。有公开报道指出,明年出生人口预计较今年回落,行业短期仍将承压,但份额向头部集中的趋势还在延续。反映在数据上,贝因美营收利润双降、跌幅明显,而头部品牌份额仍在提升。有观点指出,目前婴配粉前五大品牌市场份额合计约
60%,与成熟市场相比仍有提升空间,行业出清的红利正被少数头部企业拿走。
真正可能改变行业走向的变量,是奶价。农业农村部9月供需月报显示,奶业主产省生鲜乳收购价每公斤3.08元,同比上涨1.7%,原奶价格在下跌53个月后,首度实现转正。值得一提的是,在前述的投资者交流会上,伊利也给出了“行业进入加速增长阶段”的判断,并预期明年原奶供需更加匹配、奶价温和上涨、行业竞争进一步放缓。
展望明年,奶价温和回升、行业竞争放缓的判断能否兑现,还要看各个企业所处的品类位置、渠道效率,以及对奶源的掌控力。
饮料:旺季不旺?三季度营收全正增长,但大多是上半年的功劳
2026年前三季度,饮品行业的成绩单乍看不差。内参君统计的6家重点饮品上市公司中,营收全部实现正增长。
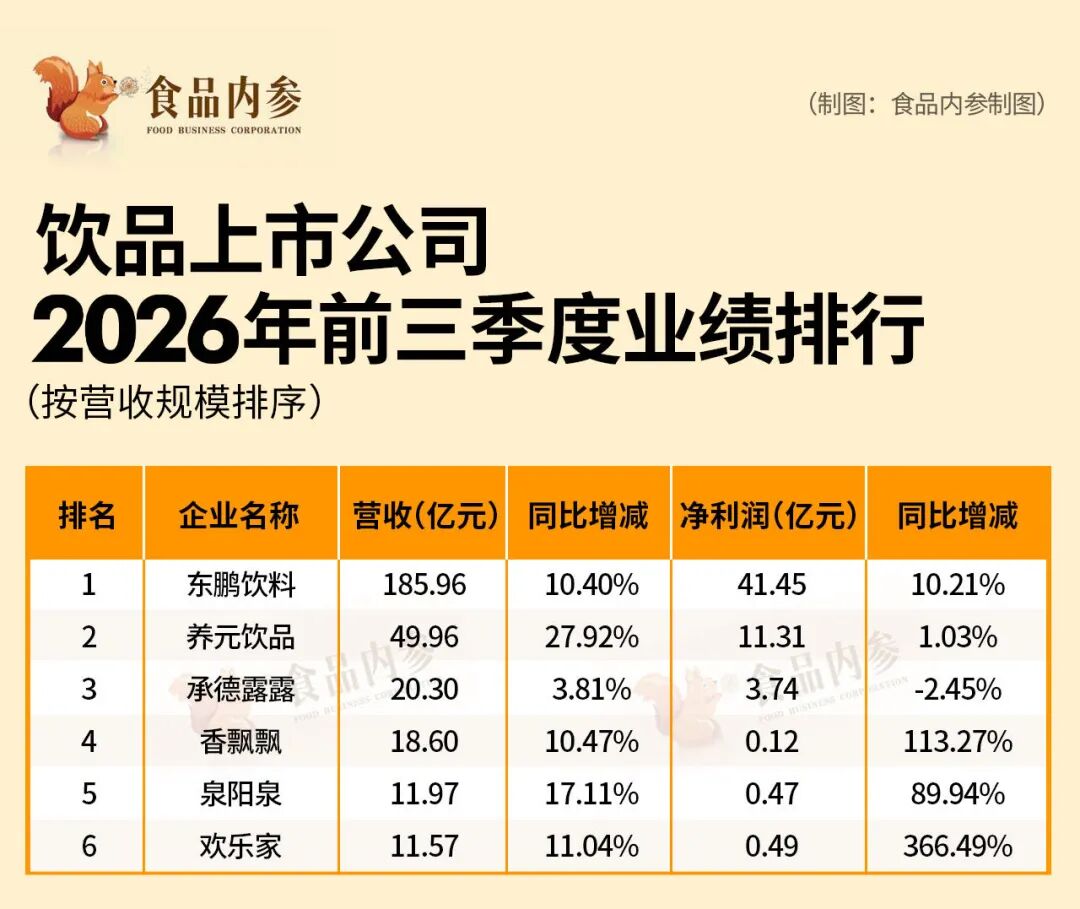
但进入第三季度,旺季似乎并没有兑现预期增量,除欢乐家外,统计范围内的其他5家企业前三季度的账面增速,大多是上半年的红利托底,营收增速环比上半年均出现一定程度的下降;亦有四家企业在第三季度出现净利润下滑。
典型如,养元饮品前三季度营收增速接近28%,净利润却几乎零增长,是典型的“增收不增利”。而单看第三季度,其营收仅微增3.85%,净利润更是出现26.29%的下滑;香飘飘前三季度实现营收、净利润双增,但第三季度,其营收同比下滑10.02%、净利润下滑88.09%。
不过,也有表现突出的企业。泉阳泉凭借高端差异化定位,在三季度实现营收增长17.11%、净利润增长89.94%,在瓶装水整体承压的背景下展现了其一定程度的韧性。
东鹏饮料是这批企业里体量最大、韧性也最强的一家,但增速已出现回落。上半年,其营收增速还有15.89%,前三季度回落到10.40%。据东鹏饮料在业绩交流会中的判断,能量饮料行业并非没有增长空间,只是增长方式正在发生变化:过去几年依靠传统体力劳动、驾驶等消费场景的持续渗透实现了较快增长,随着这些场景逐步成熟为稳健基本盘,未来机会将更多来自新消费人群和新消费场景。此外,能量饮料行业集中度已经很高,前五大品牌市场份额合计约90%以上,新品牌进入有门槛,但头部企业之间的竞争依然激烈。
从行业整体表现看,第三方监测数据显示,今年三季度饮料全渠道销售额同比下滑约12.19%,在传统旺季出现下滑。有行业分析指出,一方面,瓶装水、传统含糖饮料价格战持续,渠道利润被持续压缩,经销商没有动力推动动销;另一方面,消费分化持续,无糖茶、功能性饮品是少数确定性赛道,但大部分传统品类需求疲软,新品分流、价格内卷叠加,因此,企业在旺季很难再出现全面上涨行情。
6家企业的前三季度成绩单已经说明,传统旺季的增量不再属于全行业,而属于能在细分定位、新渠道和供应链上建立局部优势的企业。接下来,谁能在零食折扣店、即时零售等新渠道里占住位置,谁能把产品创新做细、把供应链效率做高,谁才有可能在下一个旺季真正接住需求。
毕竟,报表上的营收正增长,还需要终端动销来验证。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM