

结合资源禀赋,给会员企业的选型及组合打法建议。
作者|李 朋 强 来源|FFL未来食品实验室
上个月一家会员企业来找我,还没见面先把会员费交了,说进入一个新的行业,要跟着专业的人一起走。他从包里掏出三款样品在桌上一字排开:左边一瓶草本养生水,中间一罐功能软糖,右边一盒带蓝帽子标志的胶囊。他说:"李老师,第一款产品我到底做哪个?三个方向我都想好了,团队、代工厂都谈过了,就差拍板。"
我问他三个问题:你有多少钱?你打算卖给谁?你亏三年扛不扛得住?
他答完,答案自己就浮出来了。
第一款产品按什么逻辑开发,是入局之后最要命的一个决策。我们FFL在研究了大量样本之后,把食药同源的产品开发归为三条路线:食物化、营养化、药物化。 三条路线没有高低之分,但门槛、周期、毛利、壁垒完全不同。选错路线,就像让马拉松选手去跑百米——不是不努力,是基因不匹配。
▲图源:小红书
一、路线一·食物化:抢规模,门槛低、起量快、壁垒也低
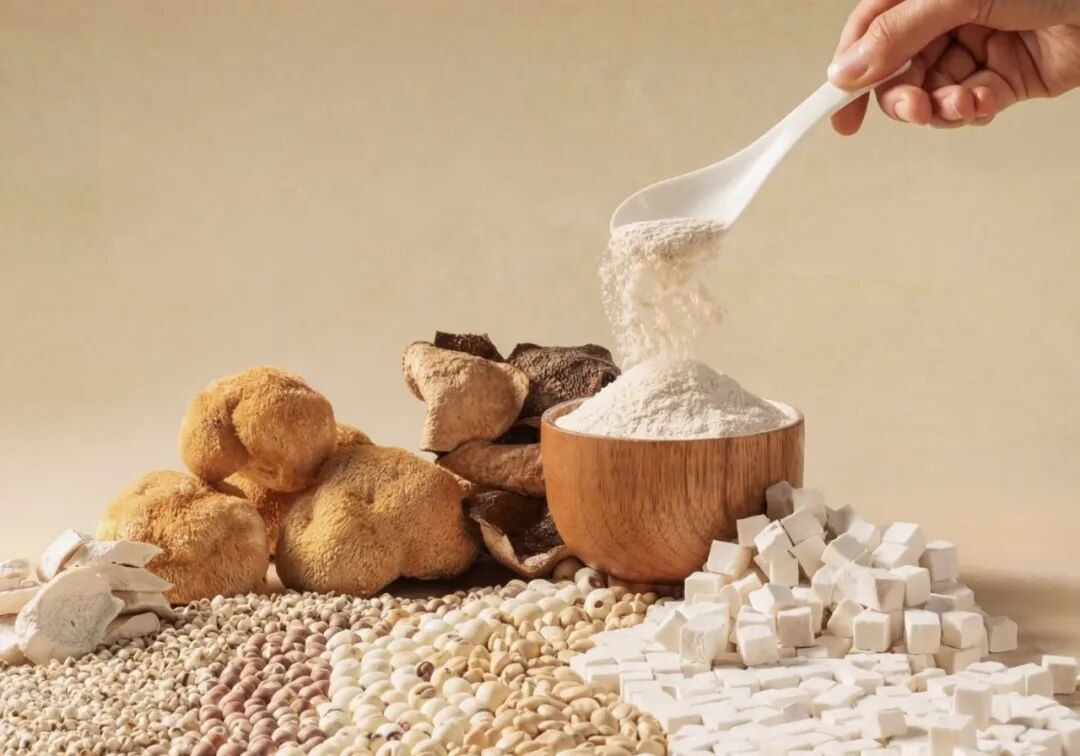
食物化,就是第一篇讲的"刷新模式":对现有的食品做食药同源升级——养生水、草本零食、药膳餐饮、功能烘焙。消费者不需要改变任何生活习惯,他该喝水喝水、该吃零食吃零食,你只是让他在原来的选择里多一个"对自己好一点"的选项。
这条路最大的好处是快。中式养生水2023年市场规模才4.5亿元,据前瞻产业研究院预测,2028年将达到108亿元,年复合增速接近90%;元气森林的自在水靠红豆薏米水等单品,2024年销售额突破10亿元(据36氪报道)。盒马苹果黄芪水上市两个月销量翻倍,江中猴姑饼干第一年做到近10亿。食物化产品接的是普通食品的巨大存量,起量速度是三条路线里最快的。
但代价你也要看清:体感弱、壁垒低。 一瓶水里那点草本成分,消费者很难喝出明确体感;而配方、工艺都不难,你今天卖爆,下个月同款就铺满货架。养生水赛道已经能看到这个苗头——短时间内几十个品牌、几十款新品扎堆上新,光是薏米水一个单品就有四五家混战(据36氪等公开报道)。食物化路线的终局,是渠道和品牌的竞争,不是技术的竞争;没有品牌力和渠道力的玩家,会被拖进价格战。
所以食物化适合谁?适合有渠道、有供应链、需要快速起量占位的企业,尤其是食品饮料企业和渠道商。它是你的"入场武器"和"流量入口",但别指望靠一款养生水建立百年壁垒。
二、路线二·营养化:抢利润,技术中等,复购和毛利更优
营养化,是功能成分强化的营养品形态:功能软糖、粉剂、膏方、鲜炖滋补品、功能补充剂。它不再是"食品里加点草本",而是围绕一个明确的功能诉求——补铁、助眠、美容、抗疲劳——用萃取、发酵、复配技术把有效成分做足、做稳、做出体感。
这条路的
技术要求中等偏高:你要懂功效成分的剂量、稳定性、吸收利用,最好有试食数据撑腰。但回报也实在——复购更强,毛利更优。 参照系看成熟的膳食补充剂行业,据汤臣倍健2024年年报,其片剂、粉剂、胶囊产品的毛利率分别约为71%、68%、65%,比普通食品高出一大截。
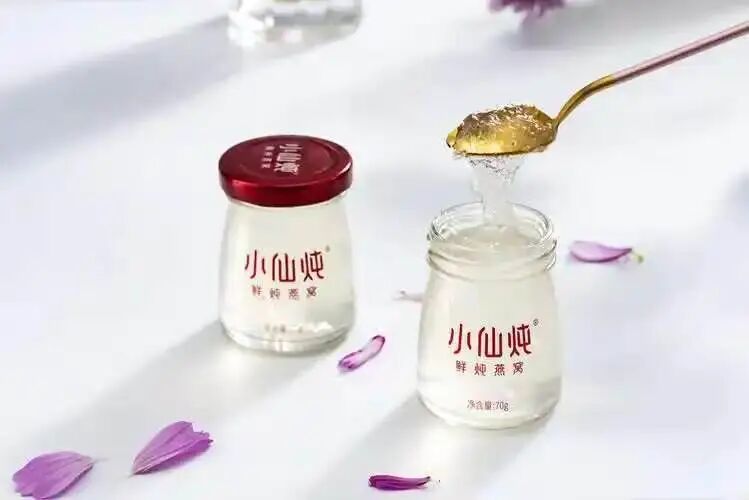
标杆是官栈和小仙炖。官栈啃的是花胶“去腥难、稳定性差”的硬骨头,用生物酶定向去腥、低温烘干等40项质量控制标准把产品做稳,累计科研投入超1.5亿元,还建了花胶营养数据库,把“营养可视化标签”印给消费者看;2024年它在山姆渠道年销破亿、双11成交7785万元(据腾讯新闻·氢消费报道)。小仙炖用95℃鲜炖工艺把燕窝活性蛋白含量做到家庭炖煮的约3倍,并发布人群效果试验——连续食用后真皮胶原密度提升54.91%、角质层含水量提升28.90%(据品牌发布的试验数据),2017到2025连续9年鲜炖燕窝全国销量第一(据灼识咨询)。五个女博士的富铁软糖也是这条路:把补铁做成好吃的软糖,单粒含铁量标得明明白白。
营养化路线的本质,是用“技术+循证”回答消费者那三个问题。它的起量速度不如食物化快,但一旦在目标人群里建立体感和信任,复购和毛利会给出回报。这条路最适合有一定研发储备或能绑定科研资源的玩家——药企转型、新消费精品品牌、有技术型供应链支撑的渠道方。
▲图源:网络
三、路线三·药物化:抢壁垒,周期最长,信任溢价最强
药物化,是接近药品逻辑的强体感产品:蓝帽子保健食品、特医食品、强体感膏方。它的特点是反过来的——门槛最高、周期最长、起量最慢,但一旦立住,壁垒和信任溢价也是最高的。
蓝帽子(保健食品注册)通常需要两到三年、数百万级投入(行业公开口径),但拿到批文,你就可以合法宣称国家批准的保健功能,这是普通食品花多少钱营销都买不来的资格。特医食品门槛更硬:产品注册加生产许可双证、要做临床试验,全国注册产品至今只有约300款;市场规模从2020年的70亿元增至2024年的约230亿元,年均复合增速超过25%,灼识咨询预计2029年达到531亿元(据人民日报2026年2月报道)。这个盘子至今主要由雀巢健康科学、纽迪希亚、费森尤斯卡比三家外资和少数国企把持——为什么后来者挤不进去?因为壁垒高到挤不进去。
药物化路线卖的是什么?是最强的信任状和最明确的体感。它适合两类玩家:一是药企、有临床和注册资源的企业,你们手里的研发和资质就是入场券;二是在前两条路线完成原始积累、想筑护城河的品牌——用蓝帽子或强循证产品把高端人群和专业渠道锁死。
但有两条警告。第一,不要在资源不够的时候硬冲——两三年周期、数百万投入,中间没有收入,资金链断在批文下来前三个月的案例我见过不止一个。第二,强体感产品的合规红线最严: 膏方、院内制剂的转化必须走正规路径,普通食品永远不能碰疾病治疗宣称,这条线在第一篇政策章里划得清清楚楚,谁碰谁出局。
▲图源:网络
四、选路线的三个依据,以及一条组合打法
怎么选?三个依据,对号入座:
一看资源禀赋。 有渠道有工厂、缺研发的,先走食物化,用规模换时间;有研发有背书、缺消费品经验的,走营养化,把技术优势变成产品;有批文有临床资源的,才够得着药物化。
二看目标人群的信任门槛。 卖给大众做日常轻养生,信任门槛低,食物化足够;卖给有明确功能诉求的人群(补铁、助眠、术后恢复),信任门槛高,必须营养化打底、药物化封顶。
三看你的风险承受能力。 账上只够烧一年的,别碰两三年周期的路线;能扛五年不盈利、追求终局壁垒的,药物化才是你的菜。
而真正成熟的玩家,最后都会走向组合打法:用食物化产品抢规模、做入口、教育人群;用营养化产品赚利润、攒复购、建心智;用药物化产品筑壁垒、锁高端、定标准。 三层之间互相导流——喝你养生水的人,会买你的功能软糖;吃软糖建立信任的人,会为你的蓝帽子产品付高溢价。这也呼应我一直讲的终局判断:大健康食品公司的终局不是消费品公司,而是健康管理公司——产品只是入口,信任和服务才是护城河。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM