
长出来的新生意
文|营养健康评论记者 星河
前阵子,笔者连续撰写发布了几篇关于乳清蛋白涨价的产业观察。从乳企的各种动向到乳清蛋白的替代,文章发布后,也有很多从业者发表意见,在评论区留言交流。
其实,在这些讨论的背后,也弥漫着一种隐隐的焦虑:自从GLP-1(以司美格鲁肽为代表)药物爆火之后,有人担心,这种“一针见效、强制抑制食欲”的医疗级降维打击,会不会把咱们过去辛辛苦苦培育的代餐、减脂益生菌、白芸豆阻断剂等传统体重管理市场砸个粉碎?
但几个月过去,当我们将乳清蛋白在源头的供不应求,与终端市场的真实需求结合起来看时,真相其实已经非常清晰:GLP-1并没有杀死体重管理行业,618榜单上万益蓝、呜咔实验室依旧排在前列。
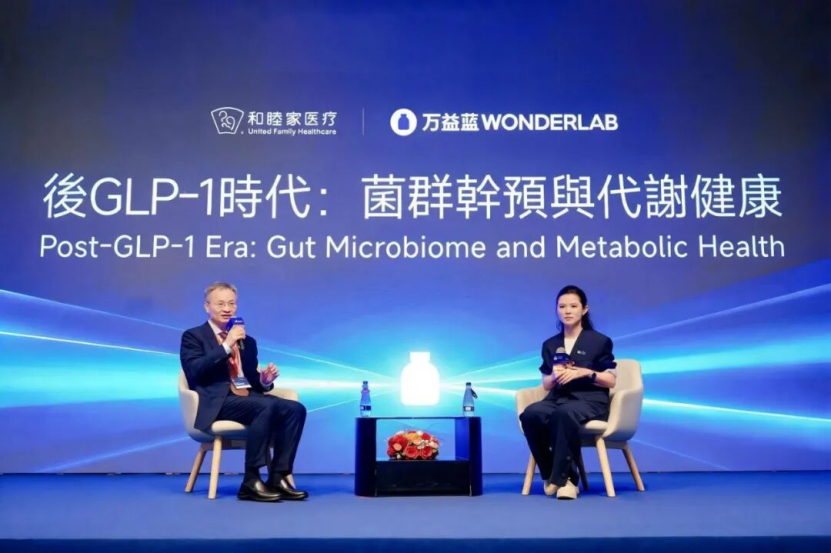
并且,在上个月的2026全球医疗峰会上,万益蓝WONDERLAB还披露了一项益生菌与GLP-1类药物联用的随机对照研究进展,并与和睦家医疗签署战略合作协议,计划围绕GLP-1类药物的胃肠道耐受、体重维持及微生态辅助干预等方向开展真实世界研究。
益生菌企业没有把GLP-1当成对手,而是把它当成了一个需要肠道健康支持的用药场景。
(图源:中国网财经)
GLP-1不是来抢地盘的,反而像一条鲇鱼,激发出了另一个更刚需、更庞大的增量市场——“GLP-1营养伴侣”。
这个逻辑并不复杂。药物粗暴地改变了食欲,但也带来了严峻的营养挑战。打完针后吃得少了,不仅脂肪在掉,宝贵的肌肉也在流失,伴随而来的还有肠胃不适、基础代谢受损、皮肤松弛等副作用。
消费者“吃不下饭,但又怕掉肌肉、怕脸垮”,这种对抗药物副作用的真实痛点,就是乳清蛋白被疯狂扫货的底层推手,更是未来十年的千亿级大生意。
这个盘子究竟有多大?我们可以看一组由固拓生物发布的最新GLP-1药物市场行业研究报告数据:预计2025年,全球GLP-1药物市场基数规模为375.7亿美元;而到了2035年,这个数字预计将飙升至6418.17亿美元,2026—2035年的复合年增长率(CAGR)高达26.7%。
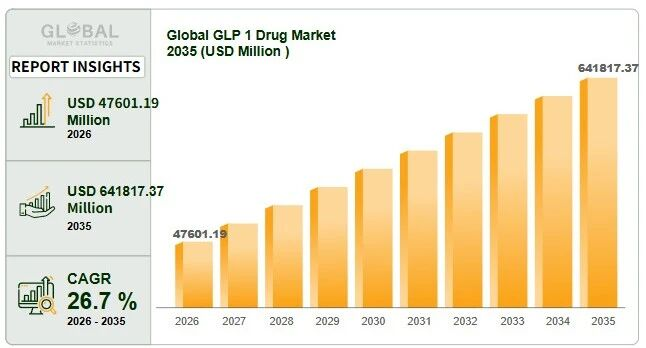
报告同时指出,全球肥胖(影响超过6.5亿成年人)和糖尿病患病率的上升,正在推动该药物的快速采用。
面对这几千亿美元的庞大基数,“不跟神药抢饭碗,专给神药打辅助”已经成为大健康产业的共识。
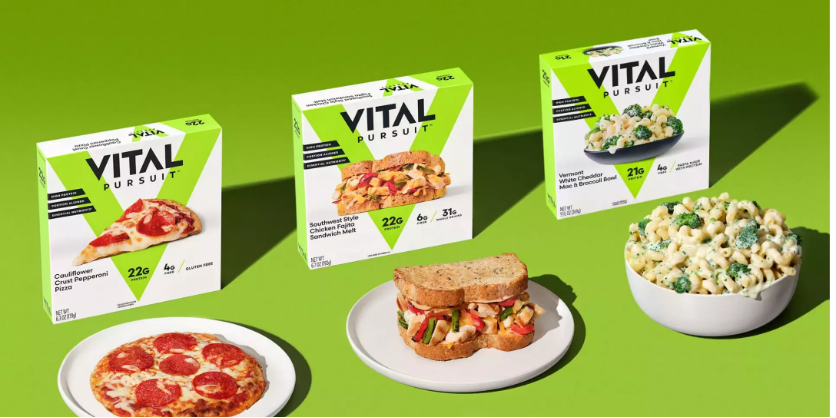
在国际市场上,巨头们已经率先定调:雀巢推出了专门针对GLP-1用户的全新品牌Vital Pursuit,雅培也紧随其后推出了Protality高蛋白营养饮品。
(图源:中国食品工业会客厅)
视线回到国内,在底层供应链端,头部的CDMO企业也已经开始向行业批量输出成熟的组合方案。
衡美健康是一家CDMO企业。它的判断是:GLP-1用药不是打一针就完事,而是一个跨越数月的生理周期,不同阶段的营养需求不同。
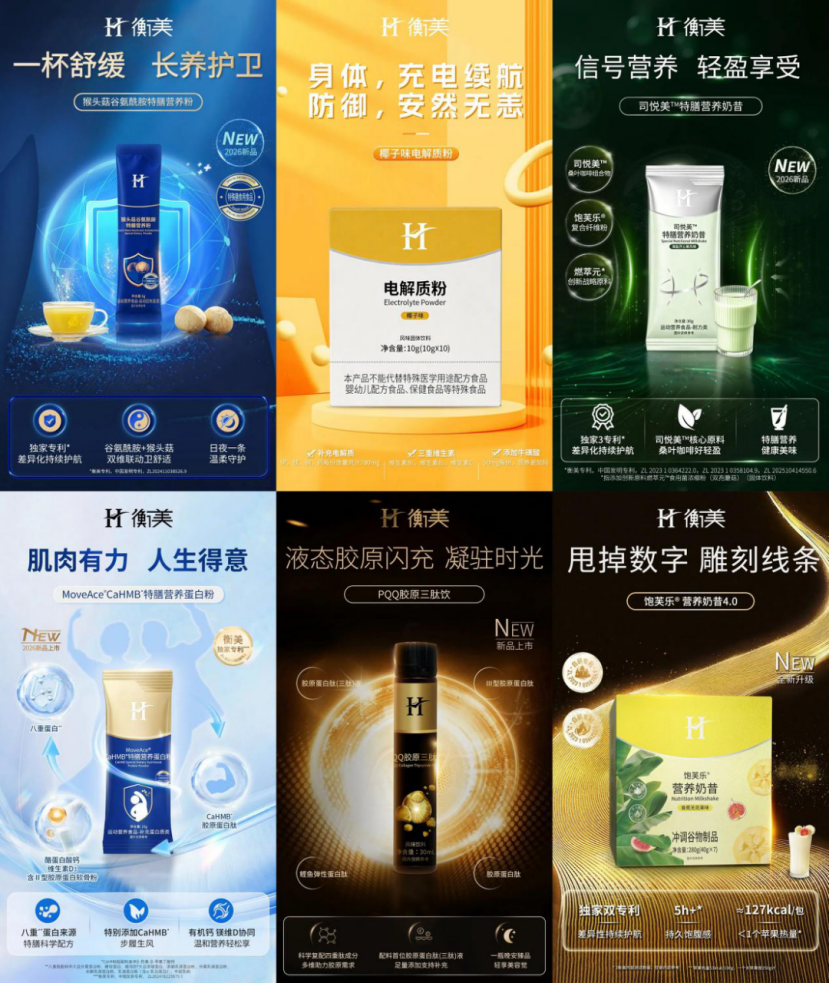
适应期,主要问题是肠胃不耐受和进食减少。衡美推出猴头菇谷氨酰胺特膳营养粉,配方包含谷氨酰胺、小麦肽、姜黄、猴头菇、陈皮、茯苓、薏苡仁、岩藻多糖和罗伊氏乳杆菌;同时配以电解质粉补充钾镁锌流失,搭配B族维生素;还有一款司悦美™特膳营养奶昔,单份84大卡,主打低卡饱腹。
高峰期,核心问题是肌肉流失和皮肤松弛。衡美方面将这一阶段的方案称为“一袋三补”,把CaHMB、8重动植微三栖蛋白和胶原蛋白肽复配在一起,每日两袋。同步推出的PQQ胶原三肽饮,采用液态形式,复配Ⅲ型胶原和弹性蛋白。
维持防反弹期,针对的是停药后的体重管理。饱芙乐®营养奶昔4.0定位GLP-1用药结束后的维稳阶段,采用地中海配方,复配B族、维D、锌镁等营养素。
(图片来源:衡美健康)
从产品结构看,衡美没有做单一爆款,而是按用药周期拆成了三个阶段,每个阶段对应一组产品。对于想入局但缺乏配方储备的品牌方来说,这种模式降低了产品研发的门槛。
除了CDMO企业在提供现成方案,具备核心研发能力的实力品牌,也已亲自下场研发硬核新品。
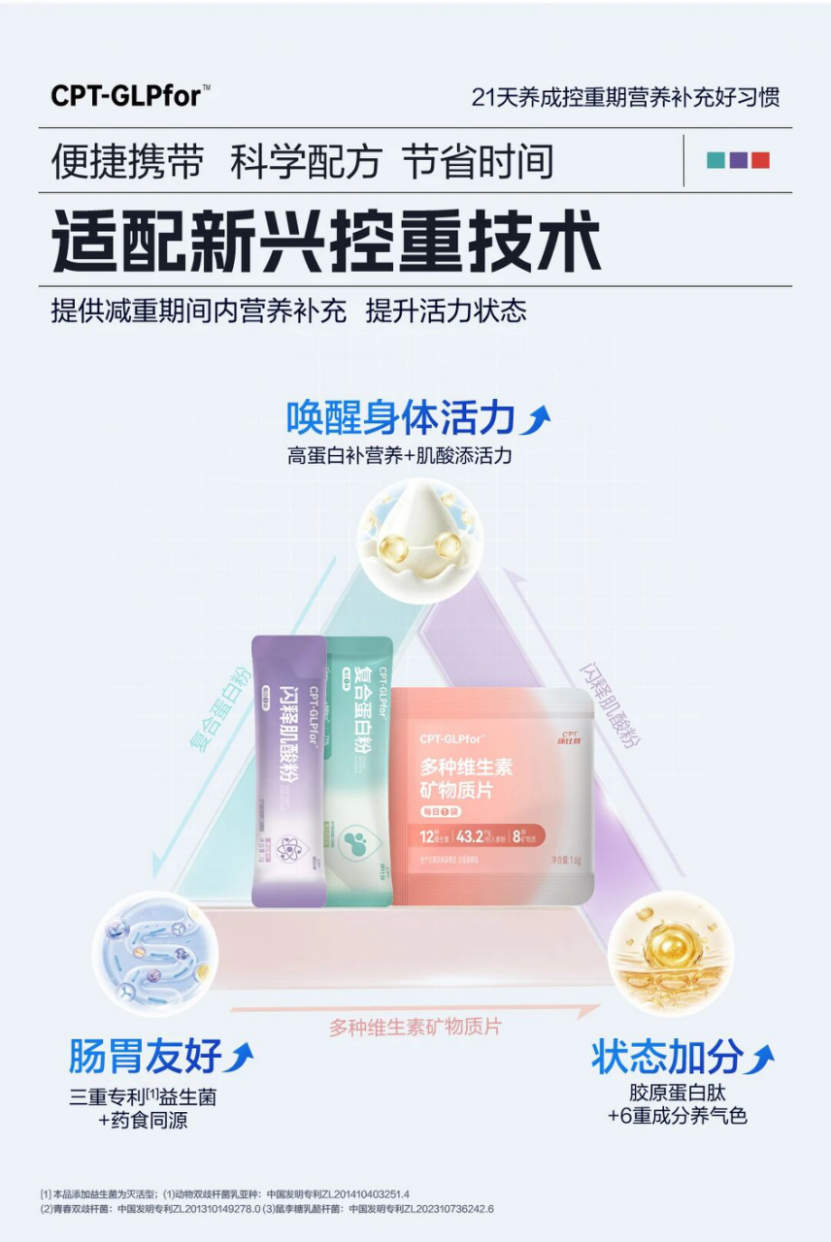
在这波浪潮中,康比特比较有代表性,作为中国运动营养的老大哥,康比特推出CPT-GLPfor™三合一营养伴侣。
康比特认为,新兴控重技术通过增强饱腹感、降低食欲来减少热量摄入,但食量下降的同时,蛋白质、维生素等关键营养素摄入也在同步减少,肌肉流失、营养不足、胃肠不适等问题随之出现。针对这些问题,康比特将产品设计为三个模块的组合,分别对应肌肉维持、能量支持和微量营养素补充。
在蛋白营养模块,采用71%高蛋白配方和五重快慢蛋白矩阵,加入CPTPEPRO™专利蛋白配方,据康比特介绍可提升蛋白质利用效率并促进肌肉蛋白质合成,同时搭配胶原蛋白肽与三重专利益生菌,保证在肠道温和的状态下维持肌肉量。
能量支持模块是一款闪释肌酸,采用康比特自主研发的“双微闪释™技术”,做到入口快速溶解。肌酸参与ATP能量生成,在总能量摄入减少的情况下,补充肌酸的目标是维持运动活力和日常状态。
维矿模块覆盖12种维生素、8种矿物质,并添加人参、蓝莓、姜黄等植物提取物,以及橘皮、茯苓等食药同源成分,从活力状态、呵护肠胃等多个维度,为消费者提供更全面的营养保障。
(图片来源:康比特)
除了在产品端做方案绑定,渠道端的营销也在跟进。
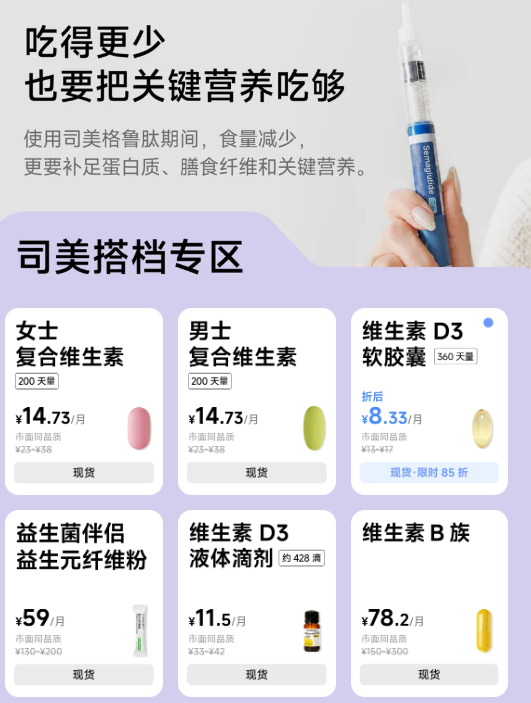
营养工厂在门店和线上页面开设了“司美搭档专区”,把几款产品集中陈列在同一个场景里。
专区内的产品包括分离乳清蛋白粉、酵母蛋白粉、维生素B、维生素D3和益生元纤维粉。这几样产品分别对应GLP-1使用者常见的蛋白质摄入不足、维生素缺乏和便秘等问题,以场景化的方式集中陈列,方便用户搭配选购。
结语
从一开始的恐慌,以为行业饭碗要被彻底砸烂;到如今CDMO企业输出全周期组合方案、运动品牌研发新品、渠道端在营销上直接设立专区。这大半年来产业链各端的各自发力与同频共振,不仅是产品的迭代,更是整个营养健康行业认知的一次大跃升。
体重管理,正在从单纯的怎么瘦下来,升级为怎么高质量、不伤身地瘦下来。当医疗药物强势接管了大众的食欲,营养品的角色非但没有被削弱,反而变得更加不可替代。这波由乳清蛋白涨价揭开冰山一角的千亿级伴侣红利,才刚刚拉开序幕。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM