

成长不止于酱油。
作者 | 小李飞刀 来源 | 市值观察
8月26日,海天味业披露半年报,二季度业绩同比增速略有放缓,资本市场揪住这一点,用下跌表达态度。
但拉长时间看,有核心竞争壁垒的消费龙头往往是杀不死的,市场也常常因为短视或此前过度悲观而重新修复定价。
复苏趋势不变
今年上半年,海天味业营收161.46亿元,同比增长约6%,归母净利润41.9亿元,同比增长约7%。拆分单看二季度,营收、归母净利润同比增速放缓至2.9%、2.2%。
分品类看,酱油、蚝油、调味酱同步回落至低个位数增长。不过,以薄盐、有机为代表的健康系列产品,上半年同比大增27%,成为三大核心品类中的一抹亮色。
此外,食醋、料酒等其他品类收入28.44亿元,同比增长
13.5%。占比总营收17.6%的非核心品类业务,却贡献了上半年近四成的营收增量,基本持平酱油业务带来的贡献。
看以上核心经营数据,可以得出一个显而易见的结论:海天第二季度业绩整体表现确实在降速。市场中更有声音称,海天增长天花板又出现了。
对此,更需冷静地去思考海天降速背后的原因。在市值观察看来,一个是宏观需求层面带来的影响,另一个是自身经营上遇到一些波折。
今年以来,社零消费持续疲软,5月增速甚至下探至-0.6%。在此宏观背景下,必选消费代表伊利股份上半年利润下滑超两成,可选消费代表贵州茅台罕见出现半年度下滑。若把海天放进以上维度看,上半年或二季度的经营表现并不差。
当前,资本市场线性外推,认为消费很难再起来。然而,不管从海外发达国家历史,还是从国内多年演绎节奏看,消费始终没有逃脱周期魔咒——下行周期之后,终会迎来上行周期,不同的只是每段周期长度不同。
以史为鉴,贵州茅台作为消费股最大标杆,也曾经历过2008-2009年、2013-2015年、2018年的艰难期,但终究还是走向了上行复苏周期。
海天也一样。当前面临宏观需求疲弱、餐饮端经营压力,会给海天经营带来一些挑战,但基本盘
以及经营竞争力并没有坍塌。仅凭宏观下行周期中单季度业绩放缓,便极为悲观地看待海天的增长潜力,是不理性的。
另一方面,海天二季度业绩降速也有公司自身的客观因素。一是PET、运费等成本上涨,导致二季度毛利率同比小幅下滑0.39%至39.82%,一定程度上影响了利润表现。
二是海天H股上市募集到约百亿港币,但因人民币升值较快,以至于二季度产生的汇兑损失同比增加了1.4亿元,导致财务费用率回到0.2%上方(过去均在0下方),进而拖累净利率以及利润增速表现。
很多时候,只看一个季度的业绩表现来判断企业的成长性,多少有些只见树木、不见森林,容易产生误判。
一个最典型的例子是,2018年第三季度,茅台归母净利润增速为2.7%,彼时市场有很多声音判断茅台增长见顶了,反应在股价上两天最大跌幅高达17%。殊不知,那时却是茅台业绩、股价反转的起点。
对于海天也一样,把时间维度拉长,看业绩增长大趋势,会更加清晰一些。事实上,海天在2022、2023年遭遇利润下滑后,自2024年起已连续两年实现双位数增长。尤其是2025年,营收、利润、经营活动净现金流等关键指标均创下历史新高。
盈利能力也在持续修复。
2023年至今年上半年,公司毛利率从34.7%一路上升至41%,净利率则从23%升至26%。而期间食品饮料赛道多数企业盈利能力其实是承压下行的。
这背后既有大豆、包材、白糖等原材料成本整体回落的红利,也得益于公司在发酵技术、菌种选育、关键设备和检测工艺等领域的突破,叠加极致供应链与内部管理效能的提升,制造成本不断与同行拉开差距。
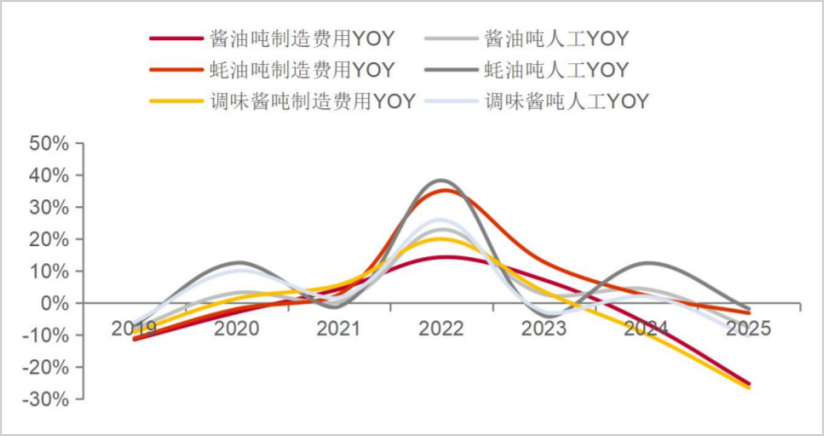
▲海天制造费用及吨人工变化情况 来源:中泰证券
海天业绩保持整体复苏趋势,但估值、股价没有得到相对应的合理修复。在市值观察看来,最核心逻辑在于市场对海天
所处赛道的整体悲观掩盖了自身α的改善,并且科技风格的持续抱团,更加剧了这一局面。
在此背景下,海天也采取了一些行动,向资本市场传递信心。
2025年,海天进行了三次分红,金额为79.5亿元,分红比率为113%,超此前规划承诺的80%。事实上,海天2014年上市以来已累计分红近400亿元,分红规模及连续分红记录在A股全市场也属凤毛麟角。
6月22日,海天推出A+H同步回购:A股拟回购10-20亿元、超七成用于注销;
H股拟寻求不超过5亿港元回购授权。如此大手笔,在海天经营历史上并不多见。
基本盘到底稳不稳?
面对短期业绩增速放缓、股价低迷,资本市场对海天业绩基本盘产生了不小疑虑。但若跳出短期视角,冷静审视酱油业务量与价,可能会有不一样的看法。
在市值观察看来,酱油销量放量、市占率走升应该是未来拉动海天基本盘的核心动力之一。以史为鉴,2016-2025年,海天酱油销售量从148万吨提升至279万吨,十年间整体向上,中途虽有两年因舆情风波出现过短暂波折。
2024年,海天酱油在国内的市占率为13.2%
,位列第一,2025年份额持续上升,而同期千禾味业、中炬高新均出现同比下滑态势。从这一变化看,海天未来提高市场份额,既可以来源于小企业,也可以来源于中大型企业。
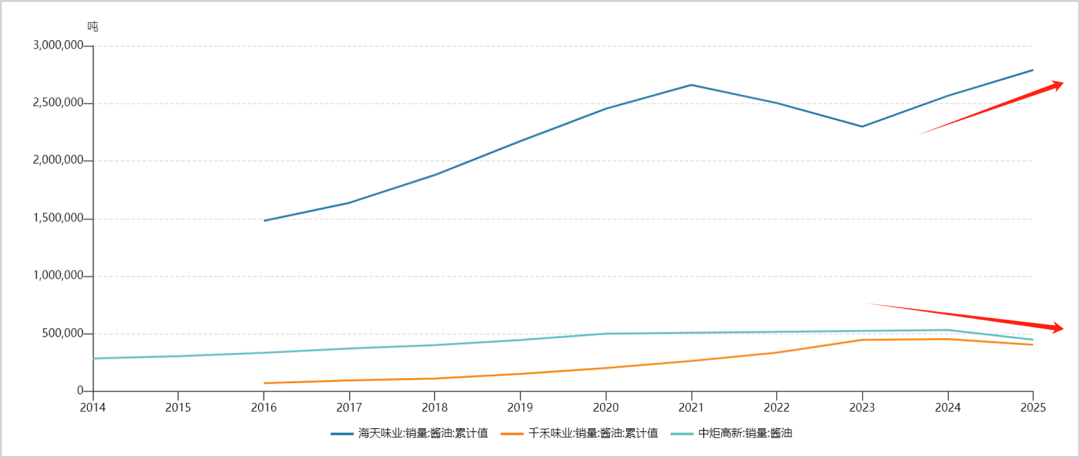
▲三大酱油品牌销量走势图 来源:Wind
酱油放量,背后有内外双重逻辑。
外部行业层面,酱油、
食醋等新国标陆续落地,环保、质检、发酵工艺门槛同步抬高,缺乏合规能力的中小厂商或被迫退出,行业份额将向头部集中。
据调味品协会数据,中国调味品在业存续企业数目从2022年的40.4万家大幅下降至2025年的33.7万家。与此同时,受经营门槛提升及弱需求影响,行业新参与者也大幅锐减。2020-2025年,新注册企业从9万家降至1.2万家,降幅超八成。
此外,餐饮行业连锁化率加速提升,从2021年的18%大幅升至
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM