

导语
十月的盒马开店节奏密集。
10月16日太原二店开业,10月23日超盒算NB多家门店同步开出、落地京津冀,10月30日枣庄首店营业;同期淘鲜达也有多站集中上新。
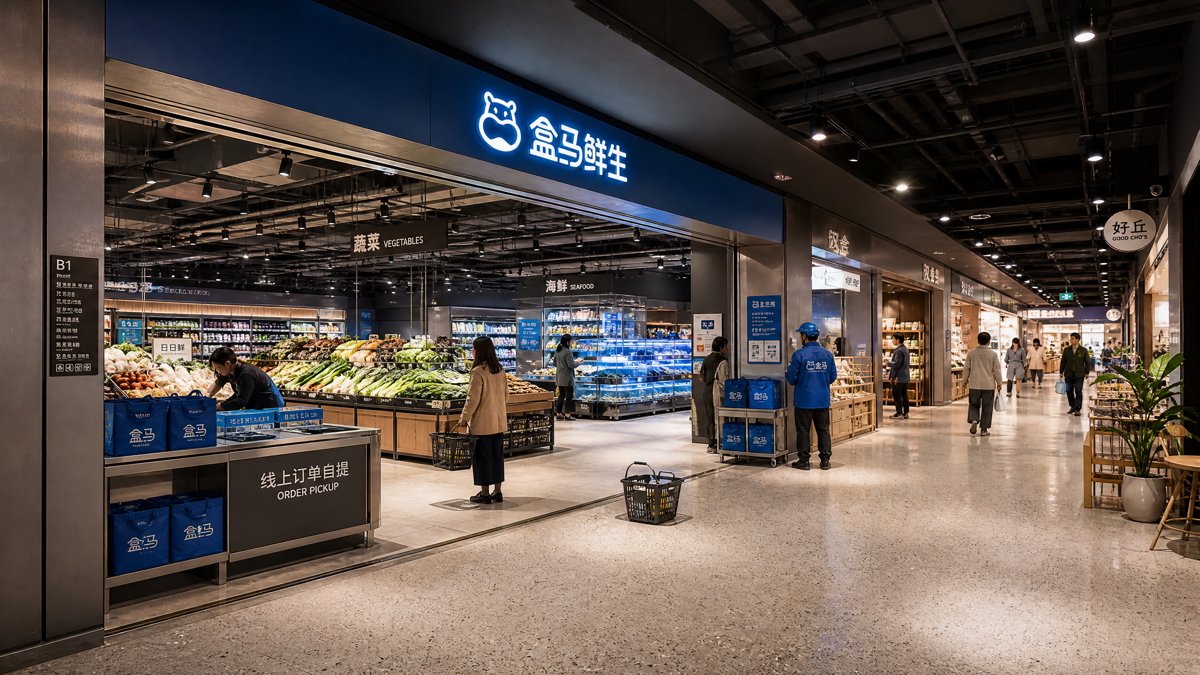
但最值得行业关注的,并不是这批新店开业,而是佛山南海桂城映月湖环宇城。
项目负一层原租户卜蜂莲花,在此经营十二年,租赁面积11864平方米,租约于10月8日正式终止。接手进场的盒马鲜生,签约面积仅2852平方米。
面积砍掉四分之三,选址仍在同一楼层。这笔账,房东与盒马各自是如何盘算的?
一个B1层的换手:占近两成面积,租金贡献不足5%
映月湖环宇城是华夏中海消费REIT底层资产,其三季报披露清晰数据:项目可供出租面积69700余平方米,出租率99.45%,入驻租户244家,租金单价153.52元/㎡/月。
卜蜂莲花承租的11864㎡,占项目可租赁面积17.02%,但租金收入占比仅4.97%。换算来看,它占用近两成面积,租金贡献不足5%。
这组数据,解释了物业方选择更换主力店的底层逻辑。
盒马进场后,负一层整体改造包含设计、拆除、土建、装修、机电工程,改造总投入预计不超过2500万元,资金由项目公司自有资金承担,计划2027年上半年整体开业。
换言之,物业方拿出2500万元改造资金、让出76%的原有铺位面积,引入新主力店。
物业博弈的核心,不在于盒马2852㎡直接租金收入能否追上原来11864㎡的大卖场,而在于客流与会员增量。
季报显示,报告期内项目客流同比提升15.85%,新增会员1.74万人,会员总量64.41万,同比增长10.54%。
这笔交易的本质:大卖场在该场地的坪效贡献已经偏低,物业愿意只保留其四分之一面积留给主力生鲜店,腾出来的七千余方空间,承接其他业态。
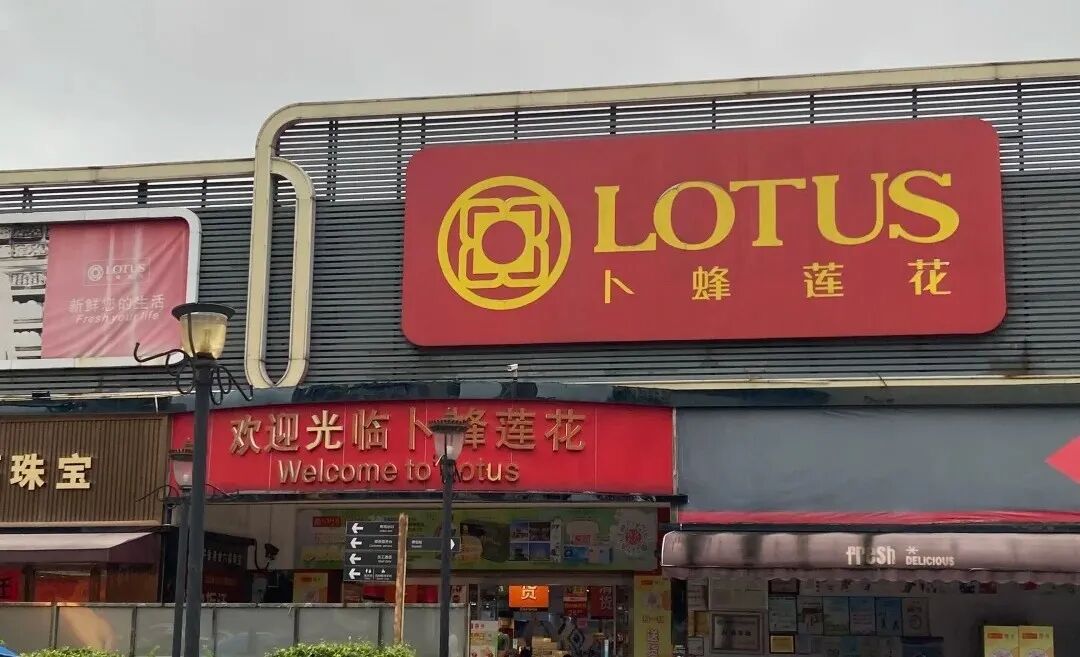
图源小红书ID理想型是黑岩晶
盒马十月这轮扩张,其实是三张网同时铺
梳理十月落地动作不难发现,盒马不是简单加速开店,而是三套独立店型同步布局、分层渗透市场。
第一张网:盒马鲜生标准店。
太原龙城万达店约2000㎡、7000余个SKU;佛山映月湖环宇城店2852㎡;枣庄薛城万达店已正式开业。
该类门店为店仓一体模式,既是线下卖场,也是线上订单拣货仓,覆
盖3公里服务圈,支持最快30分钟送达。
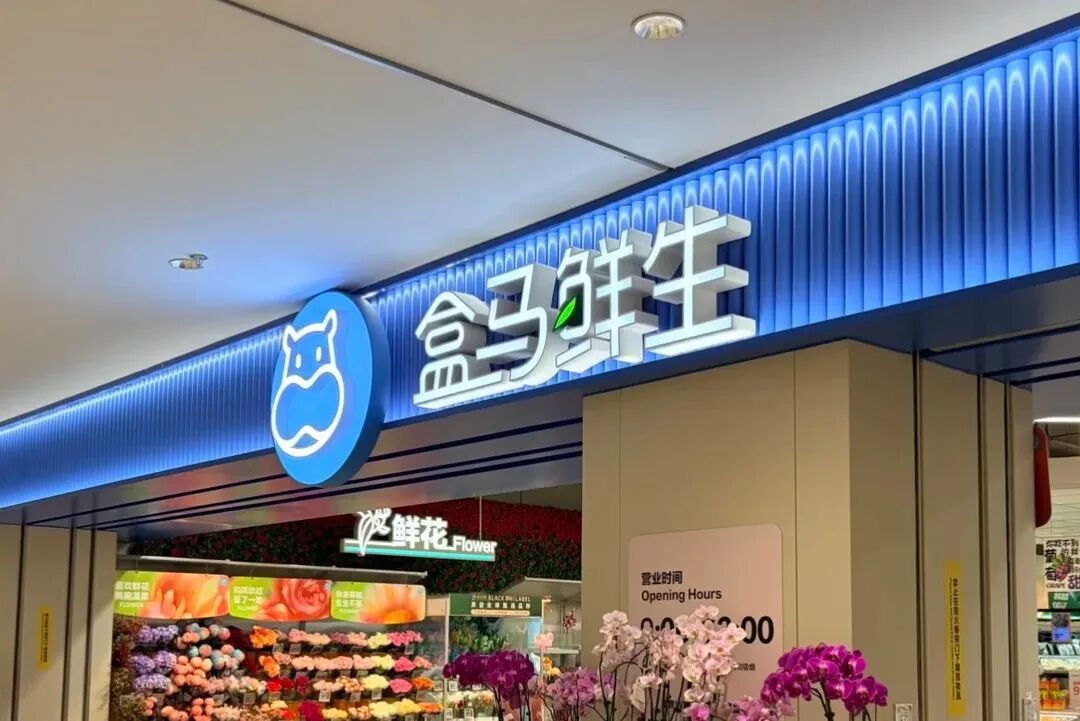
图源小红书IDFunspace
第二张网:超盒算NB。
门店面积600–800㎡,上架约1500款商品,分为生鲜、3R、标品、冻品四大品类。
该业态选址设置硬性门槛:周边一公里常住人口4万以上,偏好社区临街铺、商场负一层,避开核心高租金商圈。
据行业媒体统计,全国门店数量已超600家,年新增约200家;今年1月进入东莞、深圳,6月进京,7月入川,现已布局三十余城。
超盒算NB开放加盟,但设置一条刚性约束:所有加盟城市,必须落在盒马中心仓300公里半径范围内,当前开放加盟区域以长三角11城为主。
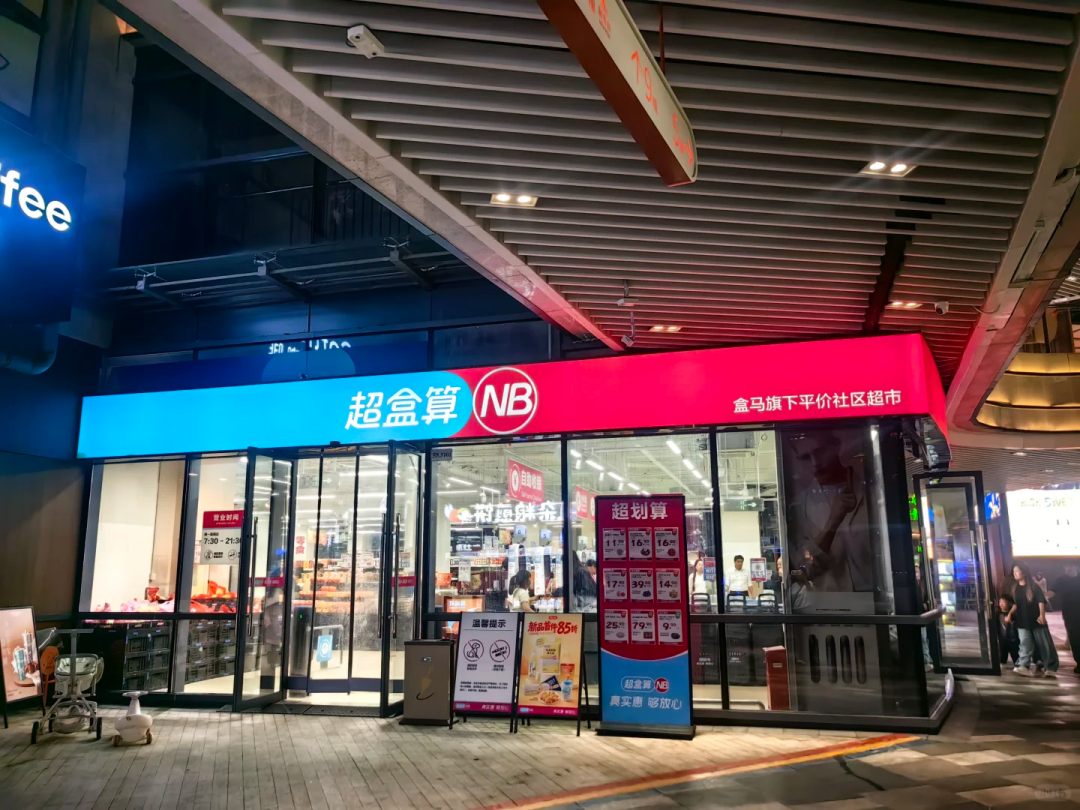
图源小红书ID扑拉拉飞
第三张网:淘鲜达前置站点,主打即时零售履约,支持24小时下单、最快30分钟送达,作为标准店与NB门店的补充,承接碎片化即时需求。
三类店型,对应不同人口密度与消费分层:
标准店主攻商圈及改善型社区;超盒算NB深耕高密度刚需社区;前置站点补足近距离应急消费需求。
其中盒马鲜生坚持直营扩张,超盒算NB依靠加盟模式快速加密。
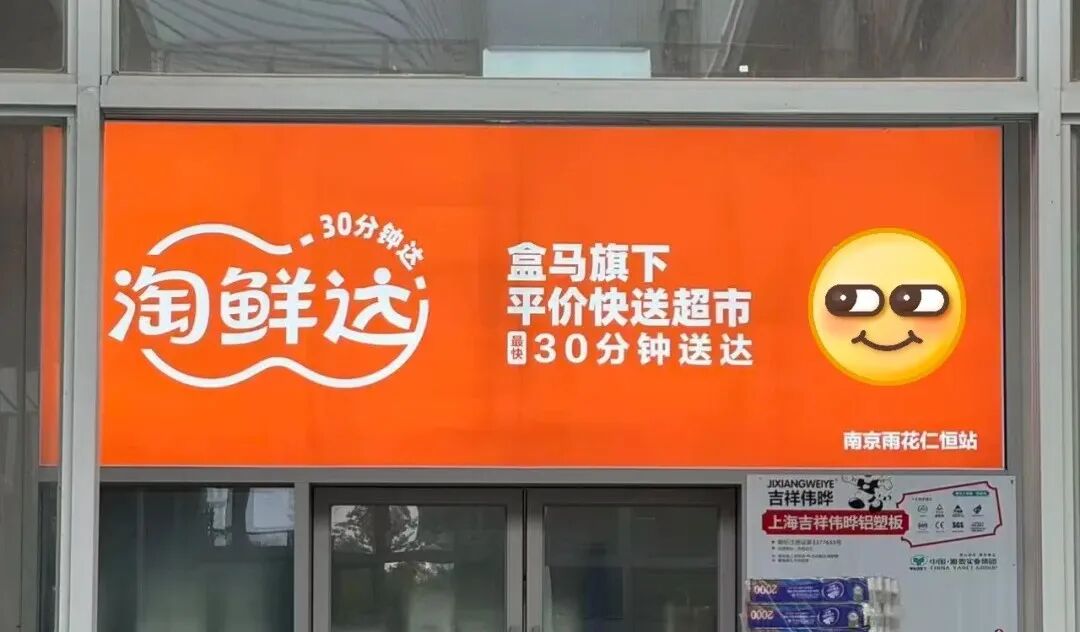
图源小红书ID燕子矶矶长
“社区生鲜模型”的关键不在店大小,在组网
盒马在山西太原的布局路径,可以直观诠释这套组网逻辑。
2025年10月,盒马将山西区域总部落地小店区;2026年1月茂业首店开业,十个月后同片区开出龙城万达二店。
两家门店配送范围相互补位,共同分摊供应链、仓储、骑手履约成本,晋城兰花城店已签约筹备,临汾也纳入后续规划。
首店价值,是验证一座城市的消费承载力;第二家及后续门店的核心使命,是组网。
这个差异至关重要:单店业绩亮眼,大概率是尝鲜流量;多家门店配送圈咬合重叠,才能稳定沉淀复购、摊薄履约成本,验证模型可持续性。
回看盒马近两年战略取舍,脉络更加清晰:
品牌先后关停X会员店(最后一家上海森兰商都店2025年8月31日闭店)、停运盒马邻里自提业务(2025年10月)。
完成业务减法之后,资源集中投向“盒马鲜生+超盒算NB”两条主线,扩张节奏才真正释放。先做减法、再做加法,这个顺序,很多零售企业容易颠倒。
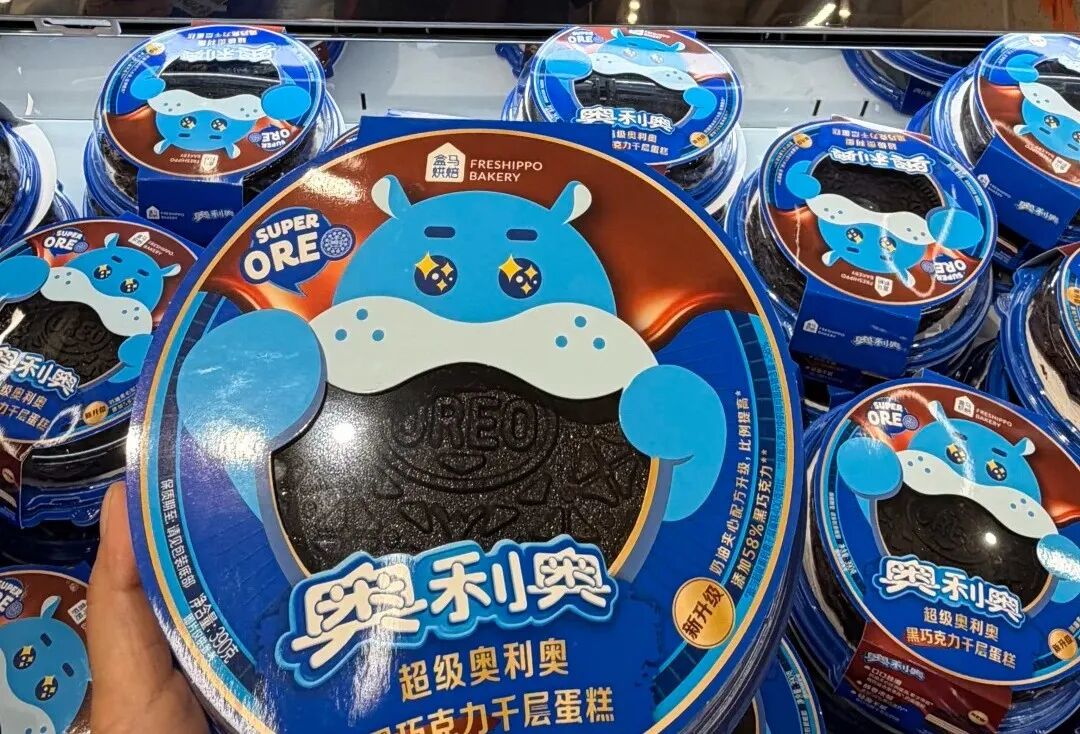
图源小红书ID黑哥哥不是哥
中小超市可以学习的几件事
先看难以复制的底层能力:全国直采体系、高占比自有品牌、300公里仓配半径、多SKU集采议价权。
这些能力依靠长期资金、供应链沉淀搭建,区域中小超市很难短期补齐。
值得借鉴的,有三件事:
第一,以城市为单位做一张供应网络规划,而非孤立开店。
新店、老店配送圈是否互补?品类是否内耗竞争?门店距离过近、商品结构高度同质化,不是网点加密,而是内部分流、互相损耗。
盒马太原两店错位互补的组网思路,比开店速度更有参考价值。
第二,重新评估存量物业价值。
老牌大卖场退场后的负一层铺位、社区临街空置商铺、老旧商场改造铺位,这类点位租金持续下行,扎根成熟居住区,客流基础往往优于全新商圈。
超盒算NB主打家门口业态,一公里4万常住人口的门槛,不少县城、老城区都能满足。
第三,用面积换取经营效率。
竞争力不等于门店规模,核心是每平米产出。
一家2000㎡门店,如果可以对标大店销售规模,租金、水电、人力三项刚性成本同步下降,盈亏平衡点随之降低,远强于硬扛上万平方米大店的重资产模式。
结束语
映月湖环宇城负一层的租户更替,本质是购物中心对商铺面积定价逻辑的转变:过去以承租面积核算租金收益,现在转向以客流、坪效综合评估物业价值。
上万方传统大卖场退场,两千多方生鲜主力店进场,腾挪出的空间承接多元业态。
对超市行业而言,这个信号,远比“盒马新开多少门店”更有分量:
门店面积不再等于核心竞争力,同一城市内网点如何咬合组网,将是接下来生鲜零售拉开差距的分水岭。
参考信息来源
[1] 《华夏中海消费封闭式基础设施证券投资基金2026年第3季度报告》2026.9.30
[2] 行走在太原《官宣:太原第二个盒马10月16日开业!迎泽区有望迎来第三个~》
2026.10.6
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM