

免疫调节类药食同源产品取得新发展。
截至今年,药食同源赛道的整体规模已迈过了3700亿门槛,全产业链整体估值更是超过2万亿元;预计2026年市场还将向着5000亿元大关稳步迈进。而在其中诸多功效诉求中,“免疫调节”正在占据越来越重的分量。
行业统计数据显示:早在2024年,免疫调节类药食同源产品的销售额就已占到药食同源产品整体市场的20%,成为当之无愧的“第一大功效赛道”;行业研究报告进一步指出,2025年我国国内免疫抗疲劳食品市场规模约达180亿元,并且未来几年内仍将保持约15%的年复合增长率,到2030年免疫抗疲劳食品行业市场规模有望增长至360亿元。
在淘宝、天猫、京东等主流电商平台上,免疫调节类药食同源产品销量同样亮眼,MAT2025线上市场销售额达47.1亿元,且增速远超相关品类平均水平。
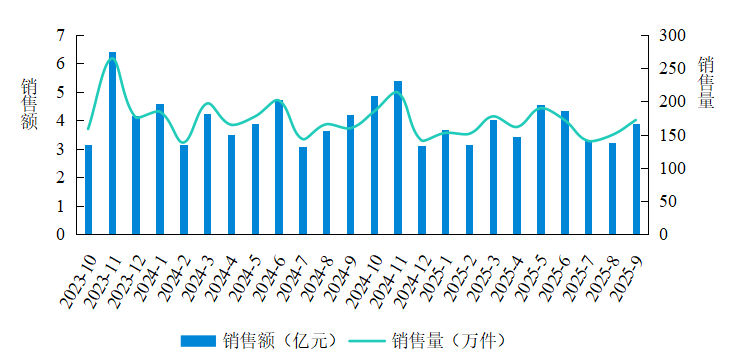
▲图源:功能食品圈
支撑这一飞速增长的,也并非只是以往所被认知的中老年群体;如今消费人群的年龄结构也迎来重构:数据显示35岁以下年轻群体的消费占比同比上升了4.1个百分点,免疫诉求早已从“银发专属”下沉到职场人群、办公室白领,其因工作压力大、作息不规律等问题逐渐成为免疫补充剂增长最快的消费群体。整体而言,人口老龄化催生的刚性需求、人们健康意识觉醒、“治未病”预防观念深度渗透,这三重动力共同叠加,让免疫保健品从“应急消费”、“阶段性热点”愈发变成了长期的全民健康“新刚需”。
核心成分:药食同源成增量核心
关注到“免疫健康”产品赛道的核心成分,呈现出“基本盘稳固、新势力突围”的格局:市场上最广泛的动物蛋白类成分依旧占据主流,而药食同源草本成分也正在凭借差异化优势快速崛起,共同推动品类扩容。
EarlyData数据显示,目前增强免疫品类中,动物蛋白成分占据33.0%的市场份额,仍旧是是当之无愧的市场基本盘;免疫球蛋白、牛初乳等经典成分已经过多年市场检验,消费者认知成熟,且在中老年营养补充、礼品市场中拥有稳定的受众。
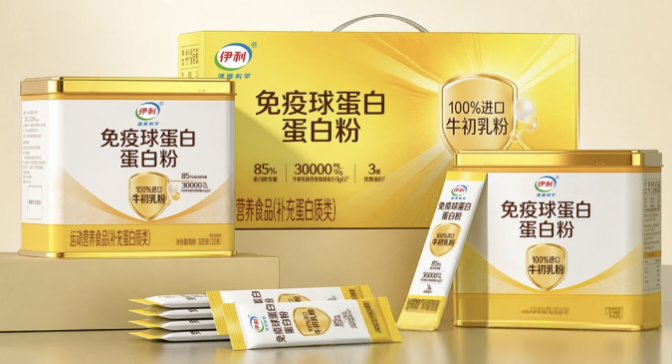
▲图源:EarlyData电商大数据
但与此同时,最新的增长亮点则来自于药食同源的草本成分。如人参、蜂王浆、黄芪、灵芝、枸杞等传统养生原料,依托我国上千年的国民养生认知基础、叠加现代药理研究的功效验证,正在持续走俏市场、抢占消费者视线。
现代药理学研究也为这些传统“药食同源”成分应用于免疫增强提供了科学支撑,如具体而言:人参富含皂苷、多糖,能够增强NK细胞活性和巨噬细胞吞噬能力;黄芪可“补气之长”,其中的黄芪多糖能促进免疫细胞增殖、增强巨噬细胞吞噬功能;灵芝中的灵芝多糖可以激活免疫细胞,提升机体抵抗力;枸杞多糖则能增强细胞免疫功能,改善身体疲劳状态;黄精富含的活性成分也能增强细胞活力。传统养生智慧与现代科学验证的双向印证加持下,当前“药食同源+免疫调节”的市场接受度越来越高,也越来越成为品牌配方研发的热门选择、新增量赛道。
不同于以往核心的维生素、蛋白质成分等“舶来品”,药食同源成分也是我国市场独有的差异化优势。枸杞、人参、黄芪、灵芝、黄精等原料也正是药食同源与免疫健康功能相结合的核心点。因此,“药食同源+免疫调节”有希望成为我国本土品牌免疫产品的下一个“黄金”增长突破口与筹码。
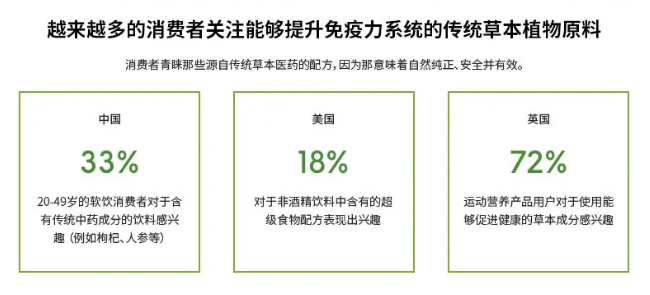
▲图源:Mintel
产品代表:年轻化供给仍为空白窗口
尽管增长势头迅猛,但当下“免疫调节+药食同源”的市场产品结构仍有明显的短板:目前市场上仍以传统剂型、具备蓝帽子认证的免疫类草本产品为主流;其大多是胶囊、粉剂、口服液形态,依托老字号的品牌信任与专业背书,在中老年消费群体中拥有稳定的市场份额。
代表的受市场认可的产品包括养固健的灵芝皇胶囊、养固健增健口服液,同仁堂破壁灵芝孢子粉,今正牌黄精枸杞人参胶囊等等。以增健口服液为例,其配方以复合多糖为核心成分,搭配茯苓、香菇、银耳等多种药食同源的草本成分。
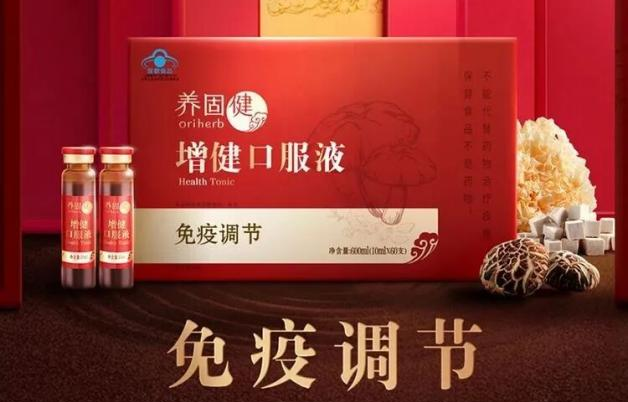
▲图源:养固健
诸如此类的传统“大头产品”当前依然占据中老年市场,但同时也可见面向年轻群体的轻量化、日常化产品供给不足。这类产品很难打动年轻消费者,一方面胶囊、片剂的形态“药感”太重,和年轻人追求的“零食化、轻养生”的消费习惯相悖;另一方面传统产品的场景多局限于“体虚进补”“送礼”等,和日常办公、通勤、健身等年轻人的高频场景脱节。因此,机遇“药食同源+免疫调节”的蓝海赛道整体呈现突出的“存量稳固、增量待挖”状态。
即使当前市场上没有“免疫调节+药食同源”细分领域非常出色的年轻化品牌,但在一些西方营养成分的品牌中,其年轻化产品策略依然值得参考。
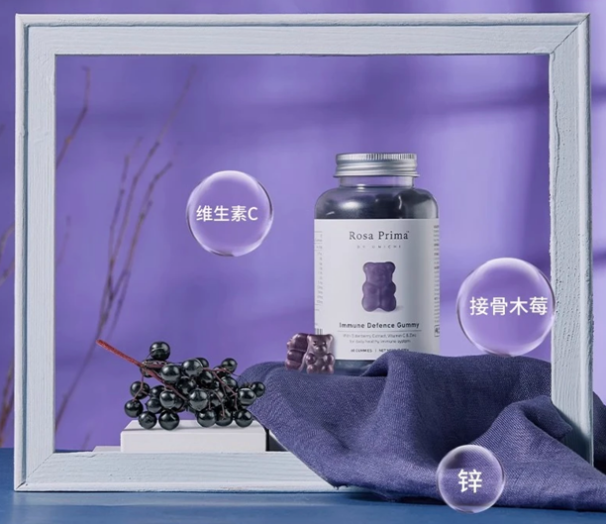
如澳大利亚天然健康品牌Unichi所推出的黑接骨木莓小熊软糖,在成分配方上,使用黑接骨木植物精萃,搭配维生素C和锌,其口感具备天然果香,贴近一般零食软糖;产品以小熊软糖形态代替传统片剂,并采用微囊包裹技术确保营养成分的高效吸收;其可爱简约的包装和造型也贴近年轻性喜好。品牌在口感、剂型、包装等层面设计,帮助消费者减少“药感”。
此外在品牌定位上,Unichi深耕膳食补充剂领域十多年,产品所属的Teddi Lab系列专为全年龄设计,定位“全家日常免疫补充”而非“病人进补”;国内营销渠道上,产品也主要通过小红书种草、抖音等内容电商平台传播,“换季必备”“澳洲板蓝根”等口语化标签精准触达消费者,建立场景心智。
此种产品能够满足“好吃、方便、高颜值”的多重要求,为同类功能产品市场提供了新的开发思路。
▲图源:网络
市场机会:三维创新思路引领未来方向
当基础免疫产品陷入同质化内卷与圈层固定的现状,“药食同源+免疫健康”的组合想要实现突破,不能再走原料堆料、功效宣传的老路,还需从成分、剂型到人群定位多维度创新,来打开新的增长空间。
首先,应加强药食同源小众原料的科学化开发。当前广泛应用的枸杞、灵芝、黄精、人参等原料固然已有认知基础,但可发挥的产品形态单一。通过现代提取技术、循证医学验证进行成分方面的升级,在未来是明确的增量空间之一。
其次,轻量化、食品化的剂型创新是抓住“年轻化”消费者发展趋势的重中之重。2026年第一季度,免疫健康新品呈现出明显的“食品化、轻量化、复合化”趋势;整体大健康食品市场上如软糖、饮料、果冻等形态的产品也愈发成为主流选择,对于愈发年轻的目标消费群体来说,如今增速最快的恰好是那些最“不像药”的剂型。
此外,细分人群的定制化需求也是接下来需要格外关注的方向。目前通用人群相关商品在提高免疫市场占比最高,但这也意味着通用市场已经拥挤。未来细分人群才是蓝海,如针对女性免疫推出兼顾气血调理功能的产品、针对运动人群免疫需求兼顾肌肉修复功能、针对易过敏体质人群开发定向免疫调节的专属配方……这些细分领域目前市场供给尚不充分。对于品牌而言,放弃“人人适用”泛免疫定位,聚焦特定人群的复合痛点打造“免疫+X”的专属配方是品牌后续能够实现差异化突围、避开大众市场的价格战的切入点。
结语
免疫健康调节功能赛道的发展,已经明显从疫情后的应急需求阶段步入了日常化、精细化的新常态。当前百亿的线上市场只是起点,背靠愈发火爆的千亿级药食同源大盘,“免疫调节+药食同源”的组合还有着巨大的挖掘空间。
可以预见,未来能在这条新赛道站稳脚跟的品牌,一定不是只会堆砌原料的“原料贩子”;而是既能善用传统草本药食理论内核、又能用现代技术做好功效验证,并年轻化的产品形态适配日常场景的玩家。当免疫滋补走向“每日轻养”、药食同源从变成“日常食品”,这条赛道的下半场才真正开始。
参考来源:
[1] 胜马财经:从品牌声量到终端转化,青岛啤酒重构 [1] EarlyData电商大数据《增速1417%的AHCC,正在改写中国增强免疫市场的游戏规则》 [2] 中研普华《全球免疫保健品行业排名分析:线上渠道占比超六成、内容电商强势破局,渠道变革重塑竞争格局》 [3] 《2025至2030中国免疫抗疲劳食品行业消费动态及竞争格局研究报告》 [4] 功能食品圈《风口再起!免疫功能保健食品抢占健康红利,迎来发展黄金期》 [5] 健康产业观察《Q1大健康新品盘点:30+品牌扎堆,功能性零食、免疫健康成最大热门》
提醒:文章仅供参考,如有不当,欢迎留言指正和交流。且读者不应该在缺乏具体的专业建议的情况下,擅自根据文章内容采取行动,因此导致的损失,本运营方不负责。如文章涉及侵权或不愿我平台发布,请联系处理。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM