
劲仔食品三季报:Q3利润降19.53%,鳀鱼成本是拖累
X.Jade
10月26日,劲仔食品(003000.SZ)发布2026年三季报。前三季度营收21.41亿元同比增长18.41%,归母净利润1.55亿元同比下降10.1%,我们单看第三季度,营收7.58亿元,同比增长10.75%,刷新上市以来单季营收纪录,但归母净利润仅4895.35万元,同比下降19.53%。
营收在以双位数增长、单季规模创了新高,利润却在加速收缩,Q3利润降幅-19.53%几乎是营收的对立面,这是这份财报直接体现出来的矛盾,这已经是劲仔连续第二年利润负增长,2025年全年归母净利润同比下滑16.68%,Q3单季的降幅还在扩大。
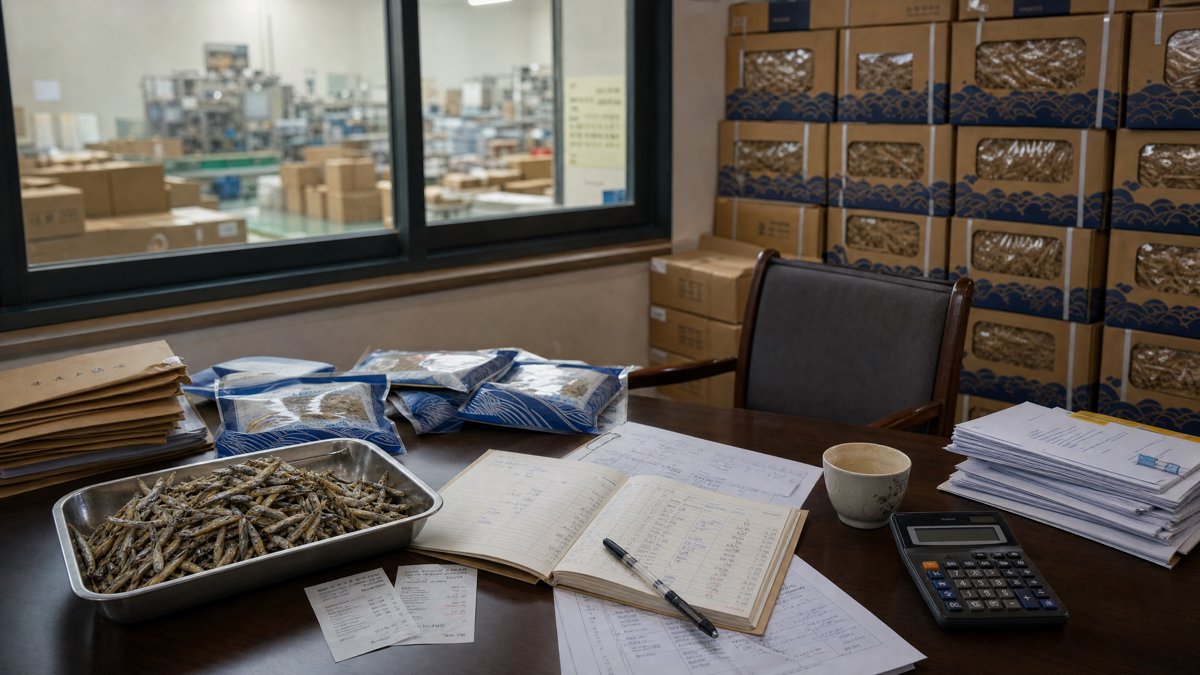
其实,利润被侵蚀的主因不在费用端,而在成本端,前三季度营业成本15.92亿元,同比增长24.46%,显著高于18.41%的营收增速,整体毛利率25.64%,同比下降3.61个百分点,核心拖累来自第一大单品深海小鱼的原料鳀鱼,公司此前解释,鳀鱼受渔船海洋野捕油价上涨,气候变化引起的渔汛波动影响,采购价格有所上涨,鹌鹑蛋和包材成本也阶段性抬升。鱼制品占公司营收的64.94%,该业务上半年毛利率已从上年同期的30.37%大幅收窄至23.74%,公司正在通过拓展海外供应渠道,加强战略采购来对冲,资产负债表上也能看到准备动作,截至9月末存货3.82亿元,较年初增长42.18%,主要是原材料储备增加。
但归母净利润10.1%的降幅里,有相当一部分并非主业恶化,而是政府补助退坡的账面扰动,前三季度归母净利润同比减少约1745万元,而扣非净利润1.43亿元,同比微增0.57%,基本持平,差额主要来自政府补助,前三季度计入损益的补助为1064万元,较上年同期的2727万元减少约1663万元,与非经常性损益的降幅基本吻合。
我们通俗一点理解,主营业务的盈利底盘并没有利润表所显示的那么脆弱,真正的压力集中在毛利率,而不是费用失控或经营质量全面下滑。
渠道结构的变化则在成本压力之上叠加了一层毛利率的稀释,劲仔已与超过100家零食专营系统合作,终端覆盖逾5万家门店,量贩渠道的高速增长是Q3营收创新高的核心动力之一,但量贩渠道本身以性价比定价著称,产品占比持续抬升,会对整体毛利率形成结构性压制。营收新高与毛利率承压,在量贩驱动的增长模式下是一体两面的关系,这不是劲仔独有的问题,而是整个预包装零食行业在存量博弈阶段共同面对的取舍。
还有一个不应被利润降幅掩盖的边际信号是,Q3毛利率环比已经在修复,单季毛利率26.27%,同比下降2.66个百分点,但环比Q2上升了2.97个百分点,净利率6.39%,环比也提升了1.12个百分点,鳀鱼成本的上行主要来自2025年Q4渔获季的高价库存,这部分高价原料对2026年全年的毛利率形成压制,但边际影响正在随着库存消耗和采购策略调整而减弱。
浙商证券在9月的研报中维持买入评级,核心判断就是收入提速增长,业绩短期承压静待修复,2026—2028年EPS预测为0.54/0.67/0.80元,机构的态度并非无视利润下滑,而是将Q3定位为本轮成本压力的集中释放期,而非趋势性恶化的起点。
我们概括一下这份财报:劲仔三季报的核心矛盾是营收创新高、利润越卖越薄,鳀鱼成本上涨是第一大品类的直接拖累,量贩渠道放量在拉动收入的同时稀释了毛利率,而政府补助退坡放大了归母净利润的降幅,后续的关键在于鳀鱼采购成本能否随渔汛和库存周期回落,以及量贩渠道的规模效应能否对冲低毛利属性的压制……
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM