

魔芋爽还香吗?
马上赢最新发布的2026年第三季度线下零售速报里,有一个数据值得零食行业警惕:魔芋零食销售额同比下滑14.84%。
这个数字放在休闲零食大盘里看,并不算最差——膨化食品跌了19.09%,辣条跌了22.22%,西式糕点跌了13.90%。
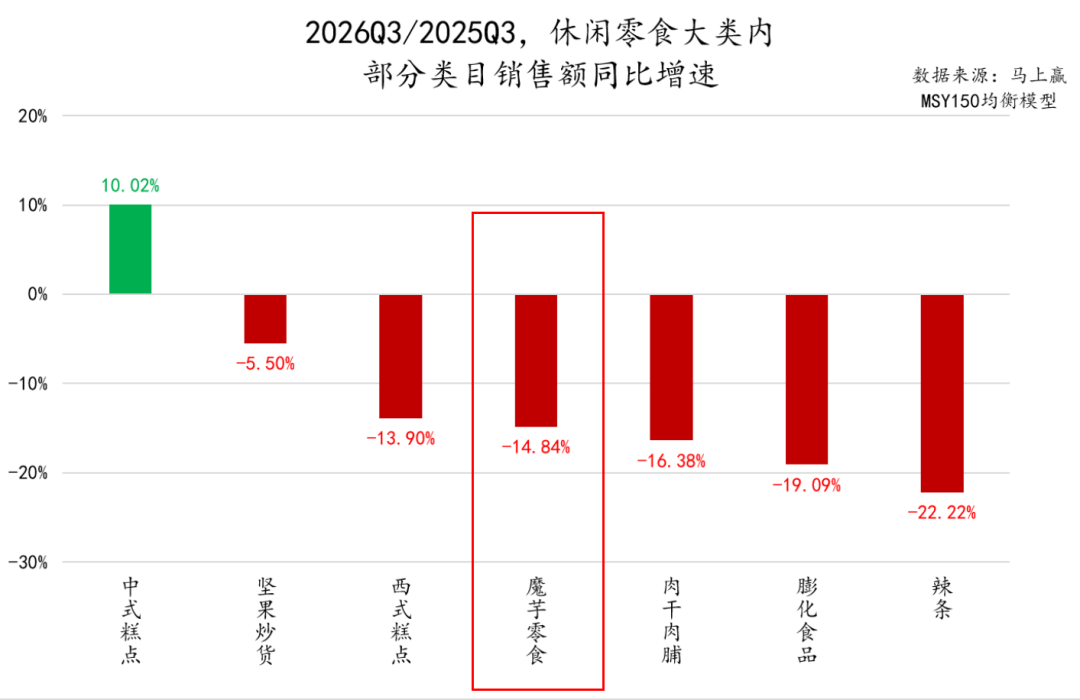
图据:马上赢情报站
但魔芋零食的特殊之处在于,它是过去几个季度休闲零食赛道里少数持续增长的黑马,也是被资本和品牌寄予厚望的下一个大单品赛道。
更值得注意的是趋势变化:2026年第二季度,魔芋零食销售额同比下滑8.03%;到了第三季度,降幅扩大到14.84%。下滑在加深,而不是收窄。
那么问题来了:这是天凉了的季节性回落,还是品类红利期真的吃完了?
从餐饮配菜到百亿赛道,魔芋用了十年
要理解魔芋零食今天的处境,得先回到它为什么能火。
2009年,卫龙团队从四川火锅店里的魔芋获得灵感——这种Q弹、低卡、有咀嚼感的食材,能不能做成开袋即食的休闲零食?经过五年研发,2014年卫龙推出首款魔芋爽,正式开创了即食魔芋休闲零食品类。
这个品类踩中了一个精准的消费心理:年轻人既想吃辣、想吃有嚼劲的零食,又怕胖。魔芋本身几乎零热量、高膳食纤维,加上辣味调味,恰好满足了嘴馋但不想有负罪感的需求。
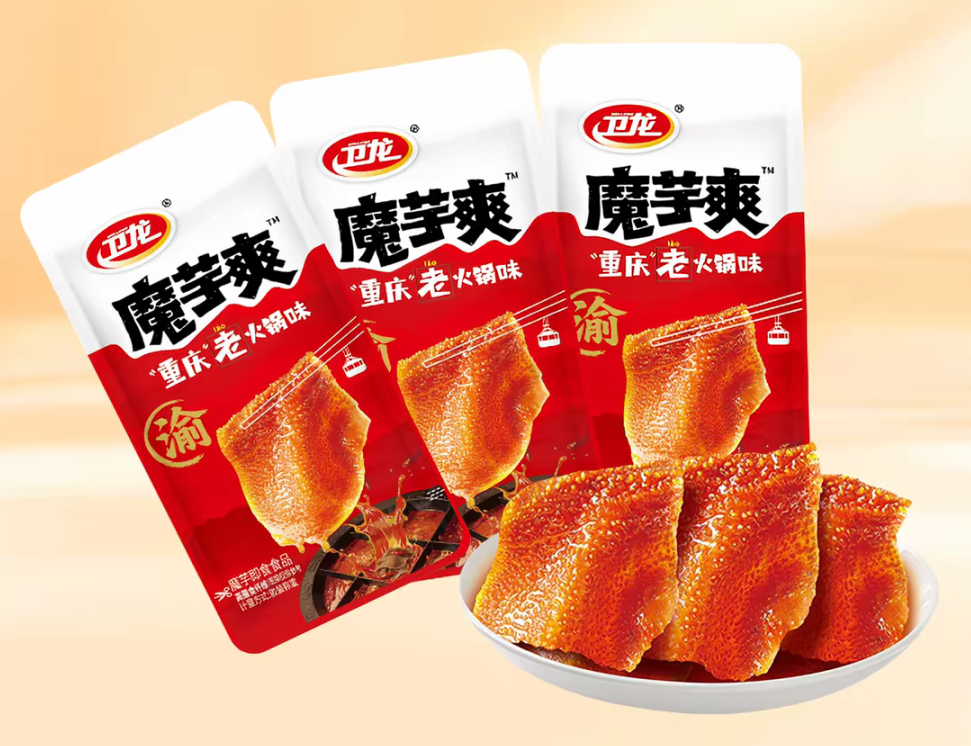
图据:卫龙
增长速度超出预期。2020年,卫龙魔芋爽单品销售额突破10亿元;到2024年上半年,卫龙蔬菜制品(以魔芋爽为核心)的营收占比首次反超辣条,成为公司第一大品类。2024年全年,卫龙魔芋爽系列营收达到33.71亿元。
龙头跑通之后,跟随者迅速涌入。据不完全统计,截至目前已有超过30家企业布局魔芋零食市场,包括盐津铺子、良品铺子、三只松鼠、百草味、洽洽食品、来伊份等知名品牌。
一个原本局限在餐饮店里的配菜,用十年时间长成了百亿级的零食赛道。但也正因如此,当增长曲线开始掉头,行业里的人才会意识到:这个赛道的竞争逻辑,可能已经变了。
群雄竞争,魔芋是休闲食品必争之地
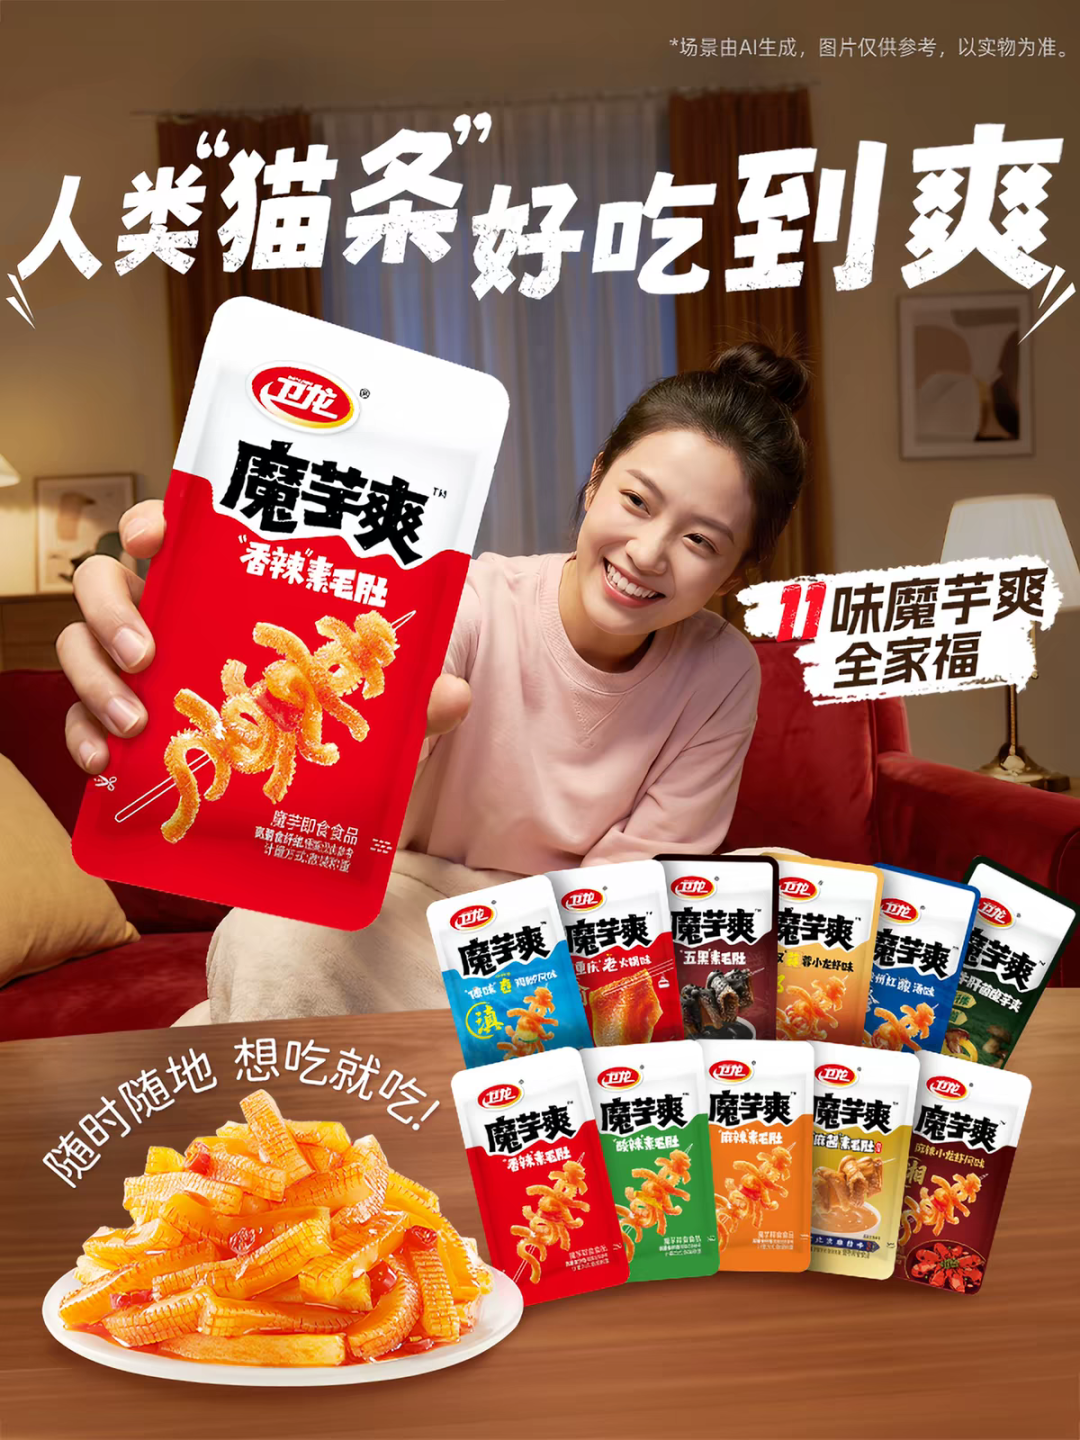
卫龙:品类开创者,魔芋爽代名词
卫龙是魔芋休闲零食的开创者,也是这个品类里当之无愧的头部。
图据:卫龙
目前卫龙魔芋爽系列已经覆盖香辣、酸辣、麻辣、重庆老火锅、紫薯百合等多种口味,2023年还推出了小魔女子品牌,进一步延伸到魔芋素毛肚、魔芋干等产品形态。2025年9月,卫龙魔芋爽还通过了SGS机构的低GI食品认证,向健康化方向又走了一步。
但龙头的增速也在持续回落。以蔬菜制品(以魔芋为核心)的营收增速来看:2024年上半年同比增长56.6%,2025年上半年降至44.3%,到2026年上半年只剩15.8%。三年时间,增速掉了超过40个百分点。
盐津铺子:大魔王异军突起,麻酱风味破局
如果说卫龙定义了魔芋爽的基本形态,盐津铺子的大魔王系列则证明了这个品类还有风味创新的空间。
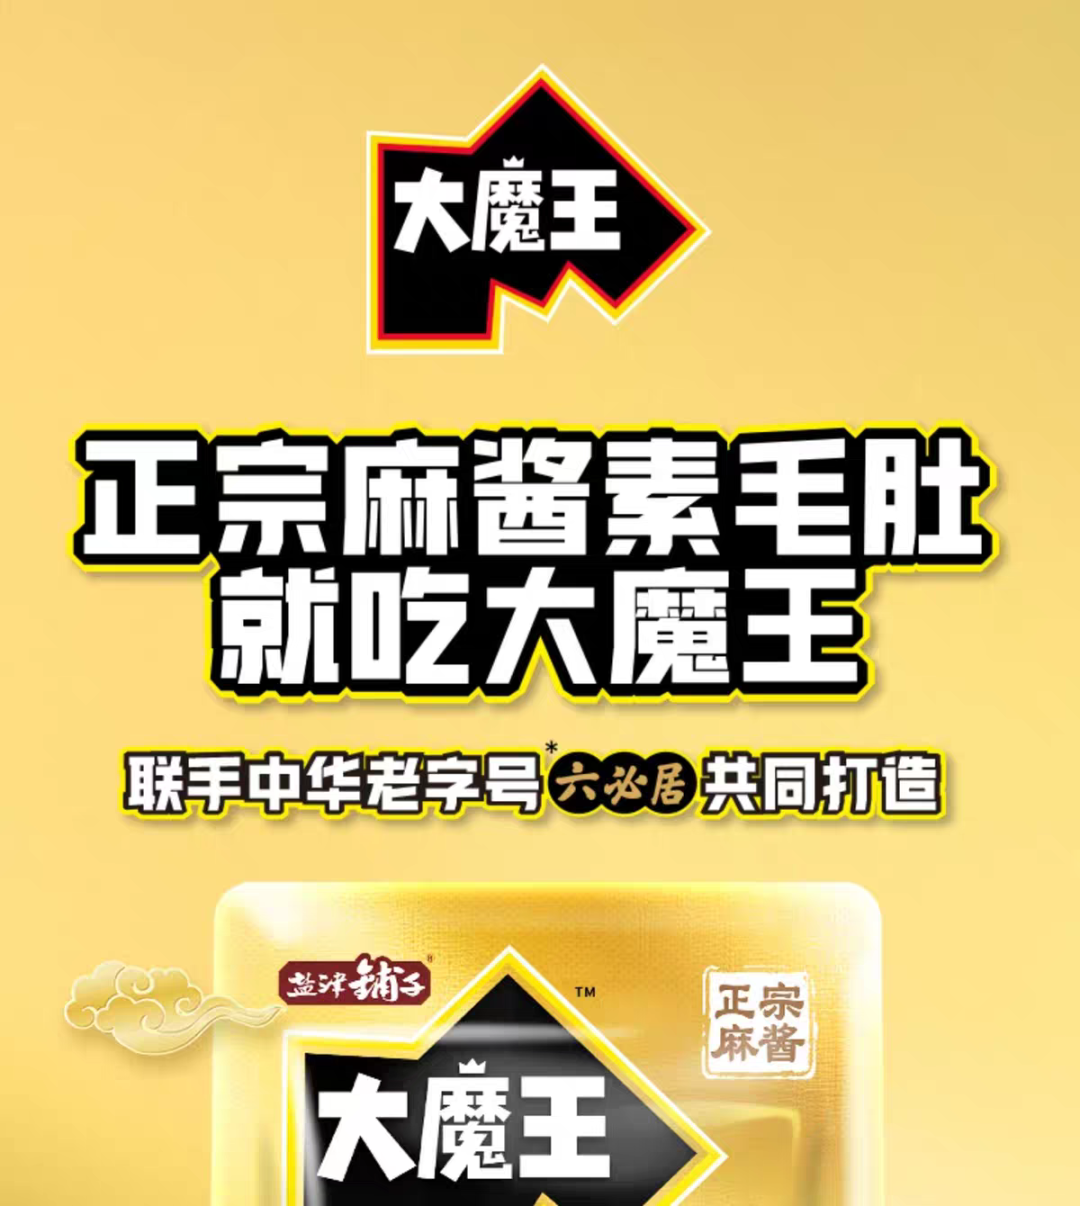
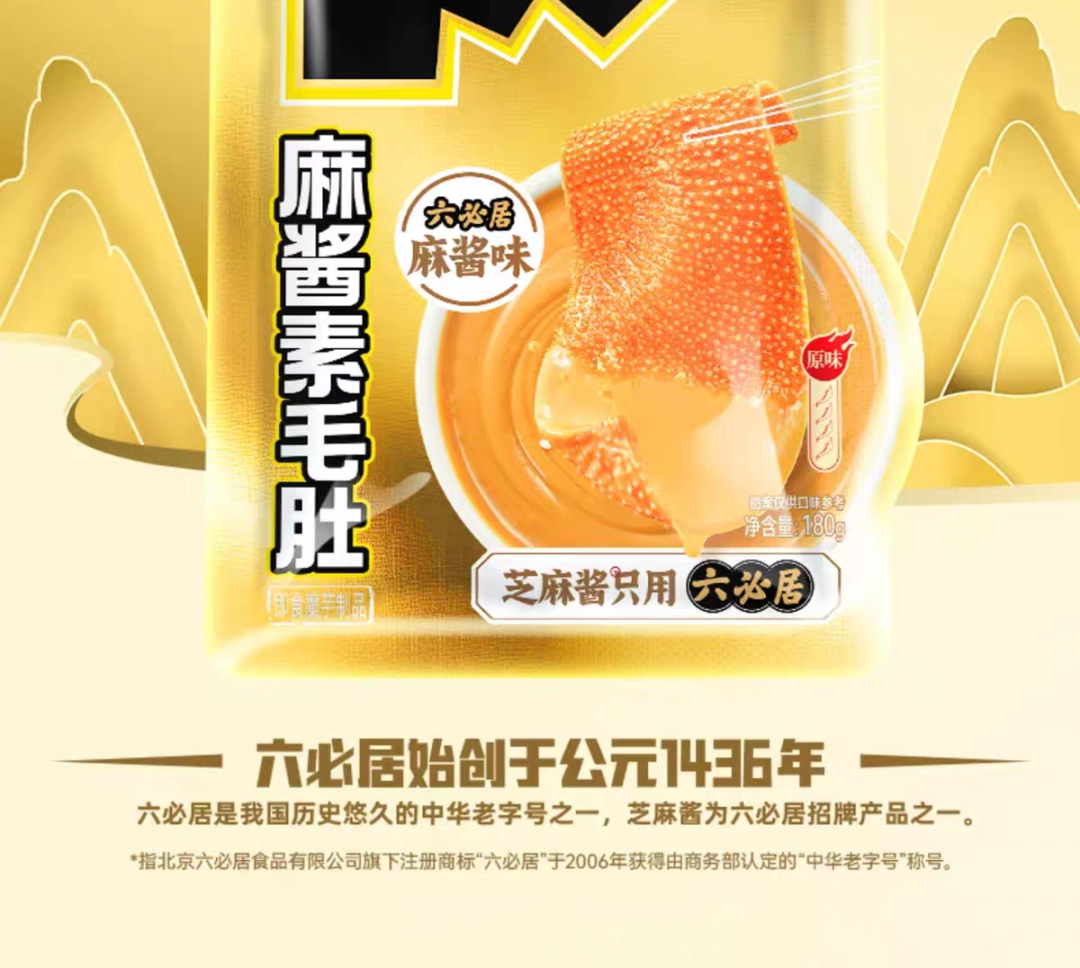
大魔王以麻酱素毛肚切入市场,联名六必居的老北京麻酱风味,主打吃火锅蘸毛肚的口感体验。2025年3月,大魔王麻酱素毛肚单月销售额破亿。
图据:盐津铺子
从体量上看,盐津铺子的魔芋业务增长同样惊人:2025年全年休闲魔芋制品营收17.37亿元,同比增长107.23%,占总营收比重从15.81%攀升至30.15%,正式超越烘焙薯类成为公司第一大品类。
它和卫龙的差异在于:卫龙靠辣味+低卡的健康概念切入,盐津铺子则用风味创新——麻酱、蒜蓉、双脆贡菜魔芋等来做差异化。
一致魔芋:产业链上游的卖铲人
在品牌商之外,产业链上游也有一个值得关注的角色——一致魔芋。它是国内魔芋精粉的核心供应商,同时也向下游延伸魔芋食品业务。
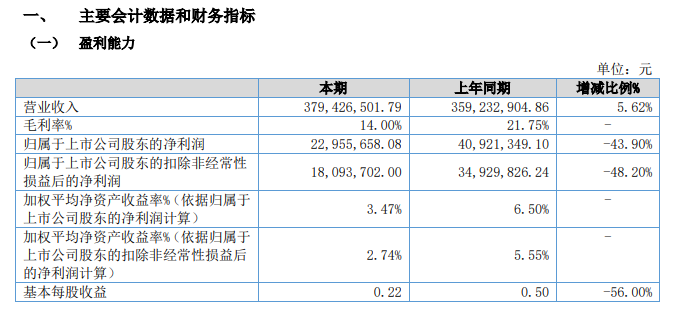
2026年上半年,一致魔芋营收3.79亿元,同比增长5.62%;但归母净利润同比下滑43.9%,仅2296万元,典型的增收不增利。利润下滑的主要原因之一是魔芋原料价格上涨,公司综合毛利率仅约14%,同比下滑约8.67个百分点。
作为产业链最上游的卖铲人,本应是行业增长中最稳健的一环,如今也被原料成本和下游竞争双向挤压。这个信号本身,就说明魔芋赛道的整体温度在下降。
图据:一致魔芋
其他布局者:跟随者众多,差异化有限
除此之外,良品铺子、三只松鼠、百草味、洽洽食品、来伊份等品牌也都推出了各自的魔芋素毛肚或魔芋爽产品,但大多数是跟随主流口味和形态,更多是品类补全的策略,而非核心增长引擎。
更值得注意的是量贩渠道的白牌产品——零食很忙、赵一鸣等渠道自有品牌,以更低的价格抢占下沉市场,进一步压缩了中小品牌的生存空间。
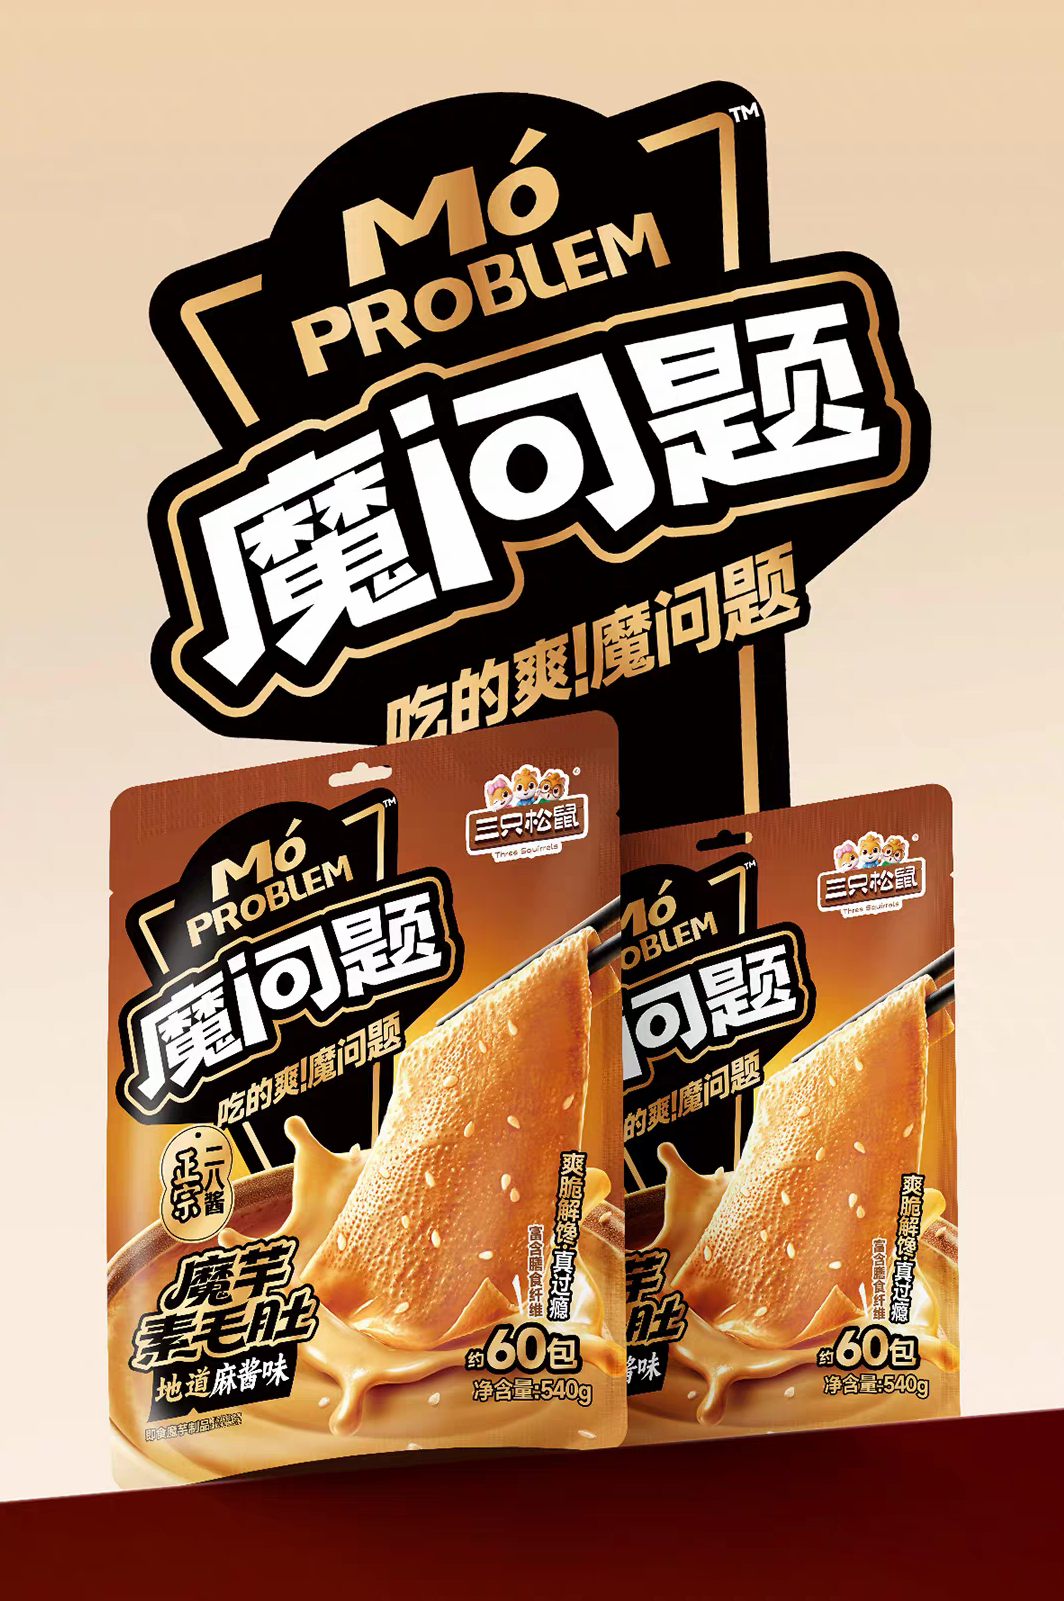
图据:三只松鼠
魔芋零食销售下降:是季节性“感冒”,还是结构性“退烧”
回到最核心的问题:2026Q3魔芋零食的下滑,到底是短期波动还是长期趋势?
先看季节性:天凉了,需求自然回落?
有一种解释是:魔芋零食是冷吃解馋型零食,夏季消费场景更旺——冰箱囤货、解暑、空调房追剧,入秋后天气转凉,需求自然回落。
这个说法有一定道理。Q3(7-9月)恰好经历夏秋转换,而且整个休闲零食大类在Q3都不好过——马上赢数据显示,休闲零食大类整体销售额同比下滑12.63%,是所有大类中降幅最严重的。
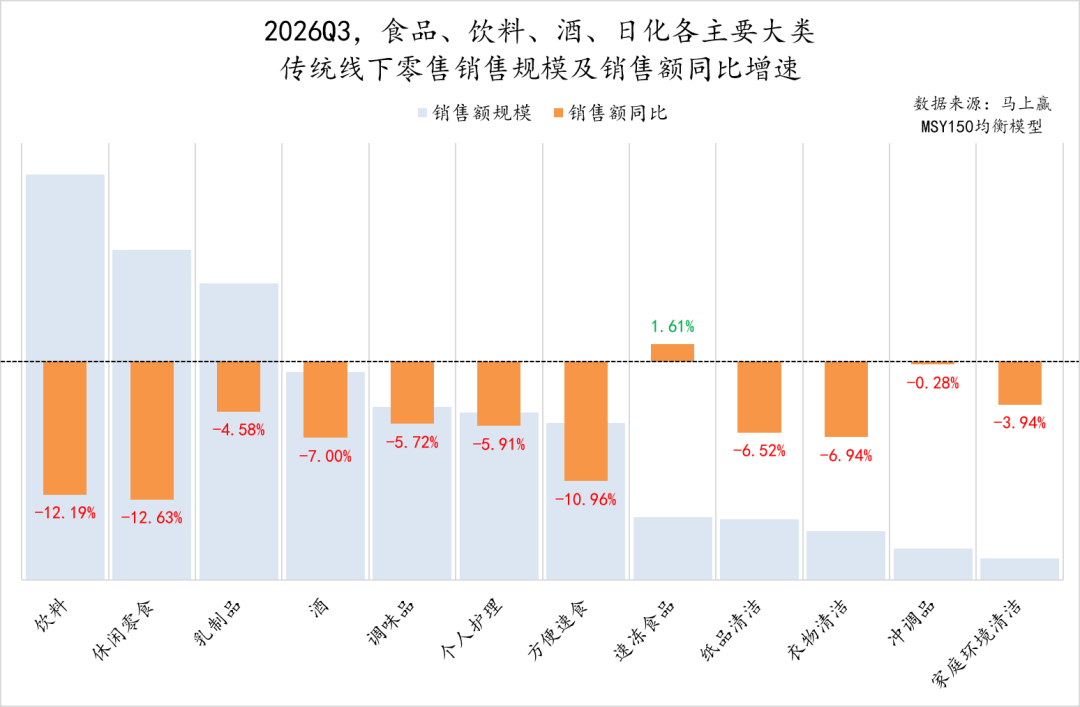
图据:马上赢情报站
再看结构性:增速早就开始降了
如果只看2026年Q3单季,确实可以用天凉了来解释。但把时间拉长,会发现魔芋零食的增速下滑不是从2026年Q3才开始的。
第一,龙头增速一路下滑。
卫龙魔芋爽所在的蔬菜制品板块,增速从2024年上半年的56.6%,降到2025年上半年的44.3%,再到2026年上半年的15.8%。这是一条持续下行的曲线,不是某个季度的突然跳水。
第二,同质化竞争严重。
目前赛道里挤了30多个品牌,但产品形态高度雷同——基本都是素毛肚或魔芋条,口味也集中在麻辣、酸辣两个维度。生产门槛不高,谁都能做,差异化越来越难。
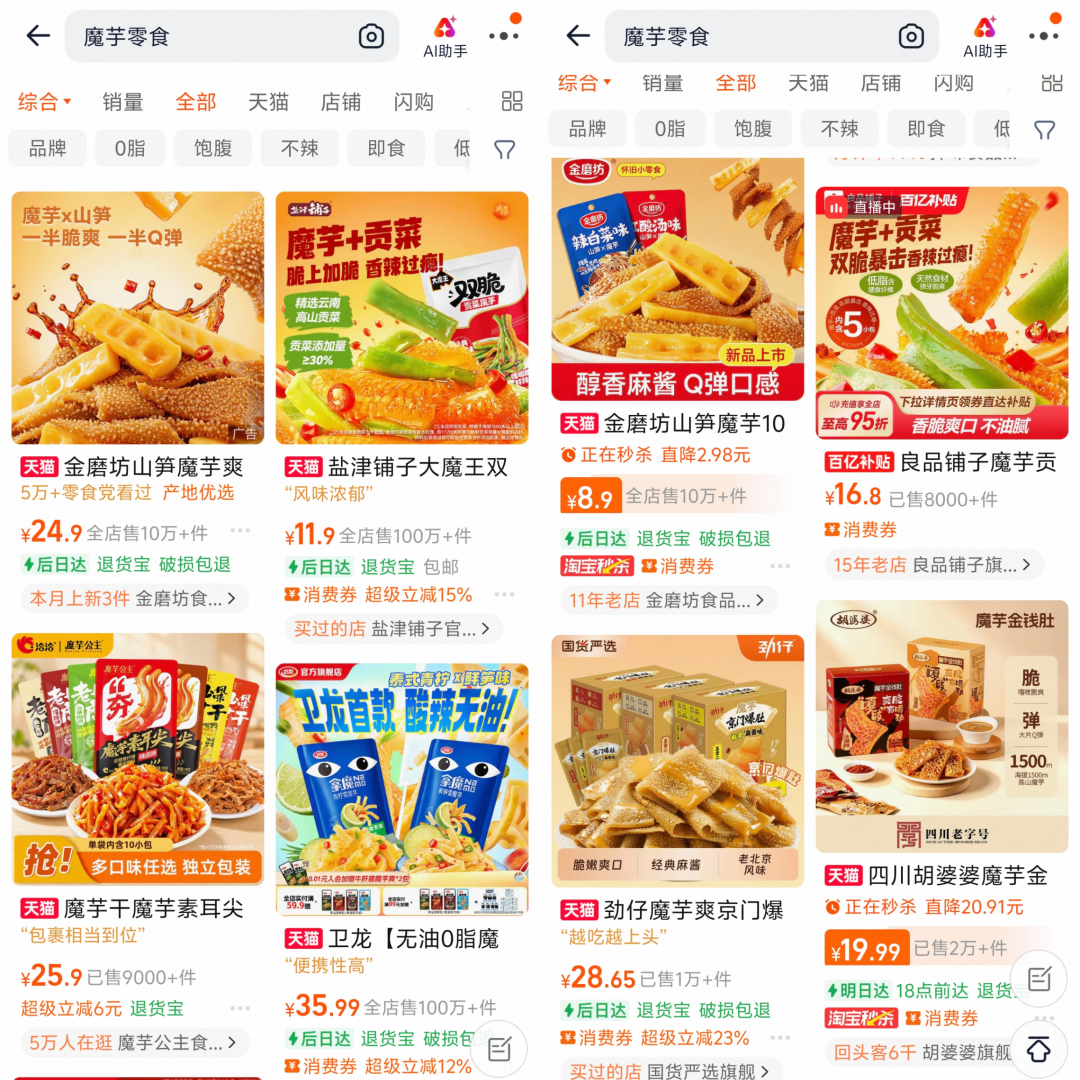
第三,健康人设出现裂痕。
魔芋本身确实低卡高纤,但做成零食之后,调味包里的油、盐、辣椒并不少。消费者逐渐意识到魔芋本身健康,不等于魔芋零食健康。这个认知一旦形成,对品类的核心卖点是有冲击的。
第四,新鲜度在递减。
魔芋爽从新奇零食变成了常规零食,尝鲜红利消退。接下来能不能靠复购撑住基本盘,是这个品类要面对的关键问题。
综合来看:2026年Q3的下滑有季节性成分,但拉长时间线,品类增速从三位数、两位数到即将进入个位数的趋势是清晰的。季节性是放大器,但不是根本原因。
魔芋零食的下半场,还能怎么玩?
品类红利期收窄,不代表品类会消失。魔芋零食依然有它的受众和场景,关键是行业要从爆发期思维切换到成熟期思维。
1、风味创新。
目前,香辣、麻酱、酸辣、麻辣、微辣是占比最多的五种口味。除此以外,不少品牌正在尝试跳出麻辣酸辣的单一维度,用风味差异做竞争。未来还会有更多新风味出来,谁能持续创新,谁就能拿到增量。
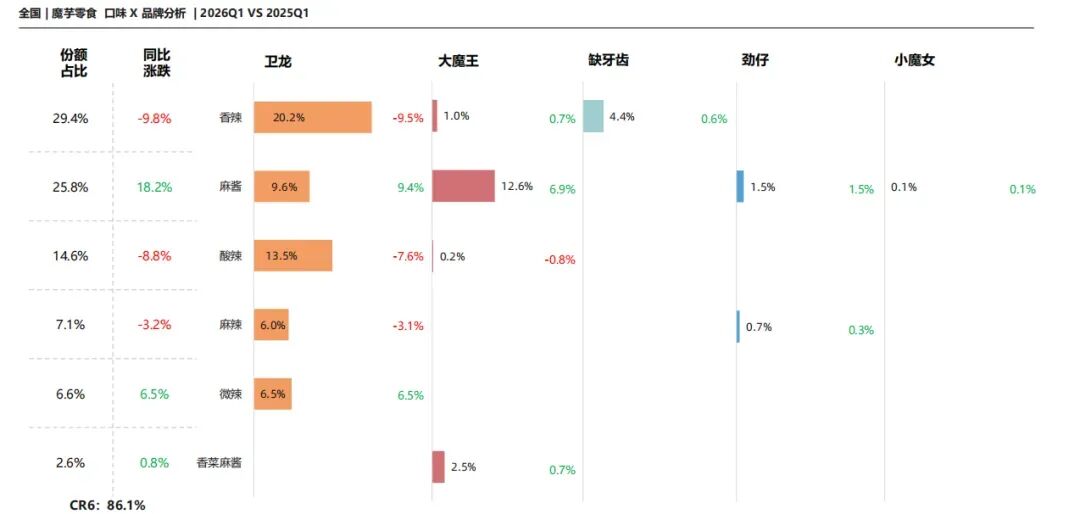
数据来源:马上赢品牌CT,如来全量门店模型 图据:马上赢品牌CT
2、形态升级。
从单一的素毛肚、魔芋条,向复合形态走——魔芋+贡菜、魔芋+海带、魔芋+虾滑、魔芋+菌菇,增加口感层次,也拓展消费场景。
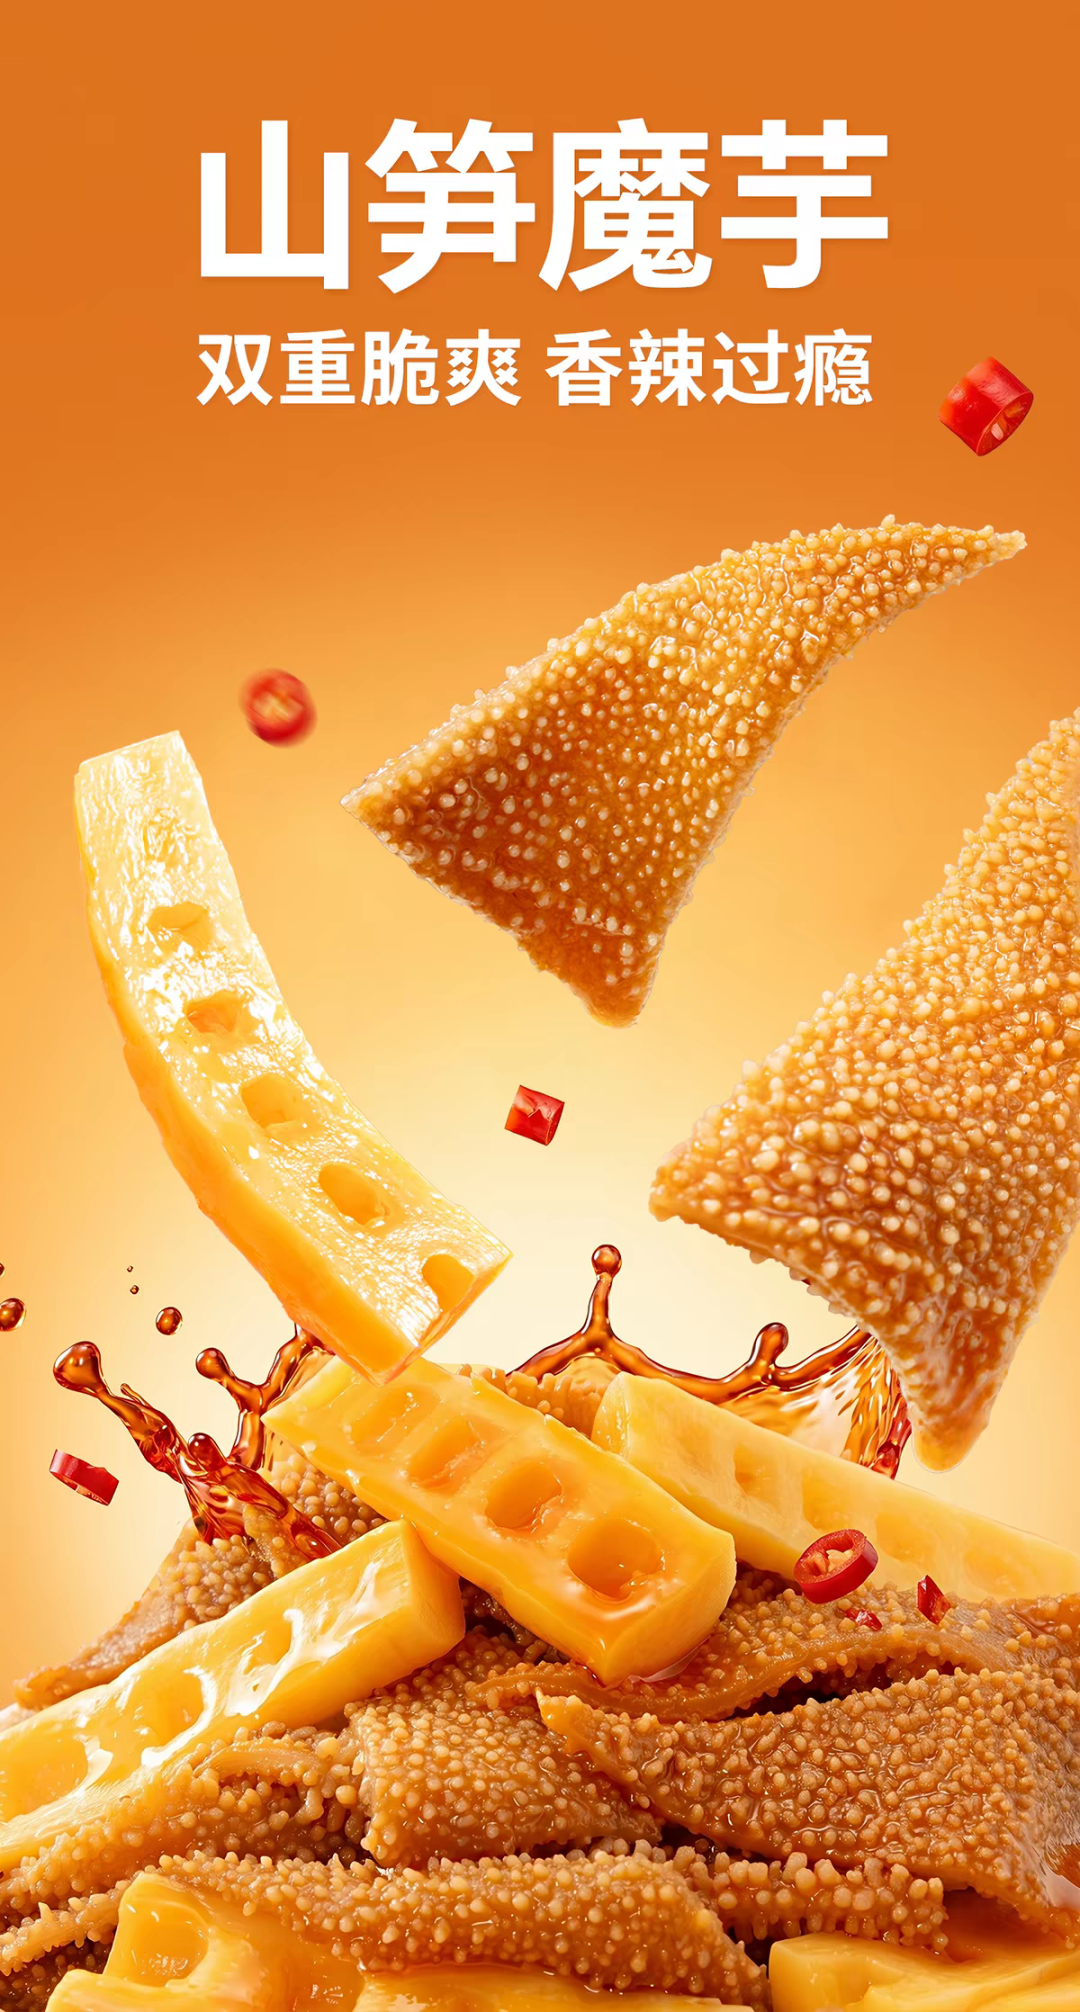
山笋魔芋 图据:金磨坊
3、健康深化。
不能只停留在低卡的营销话术上,要往减盐减油、低GI认证、清洁标签的方向走,把健康人设做得更扎实。卫龙已经在做低GI认证,这是一个信号。
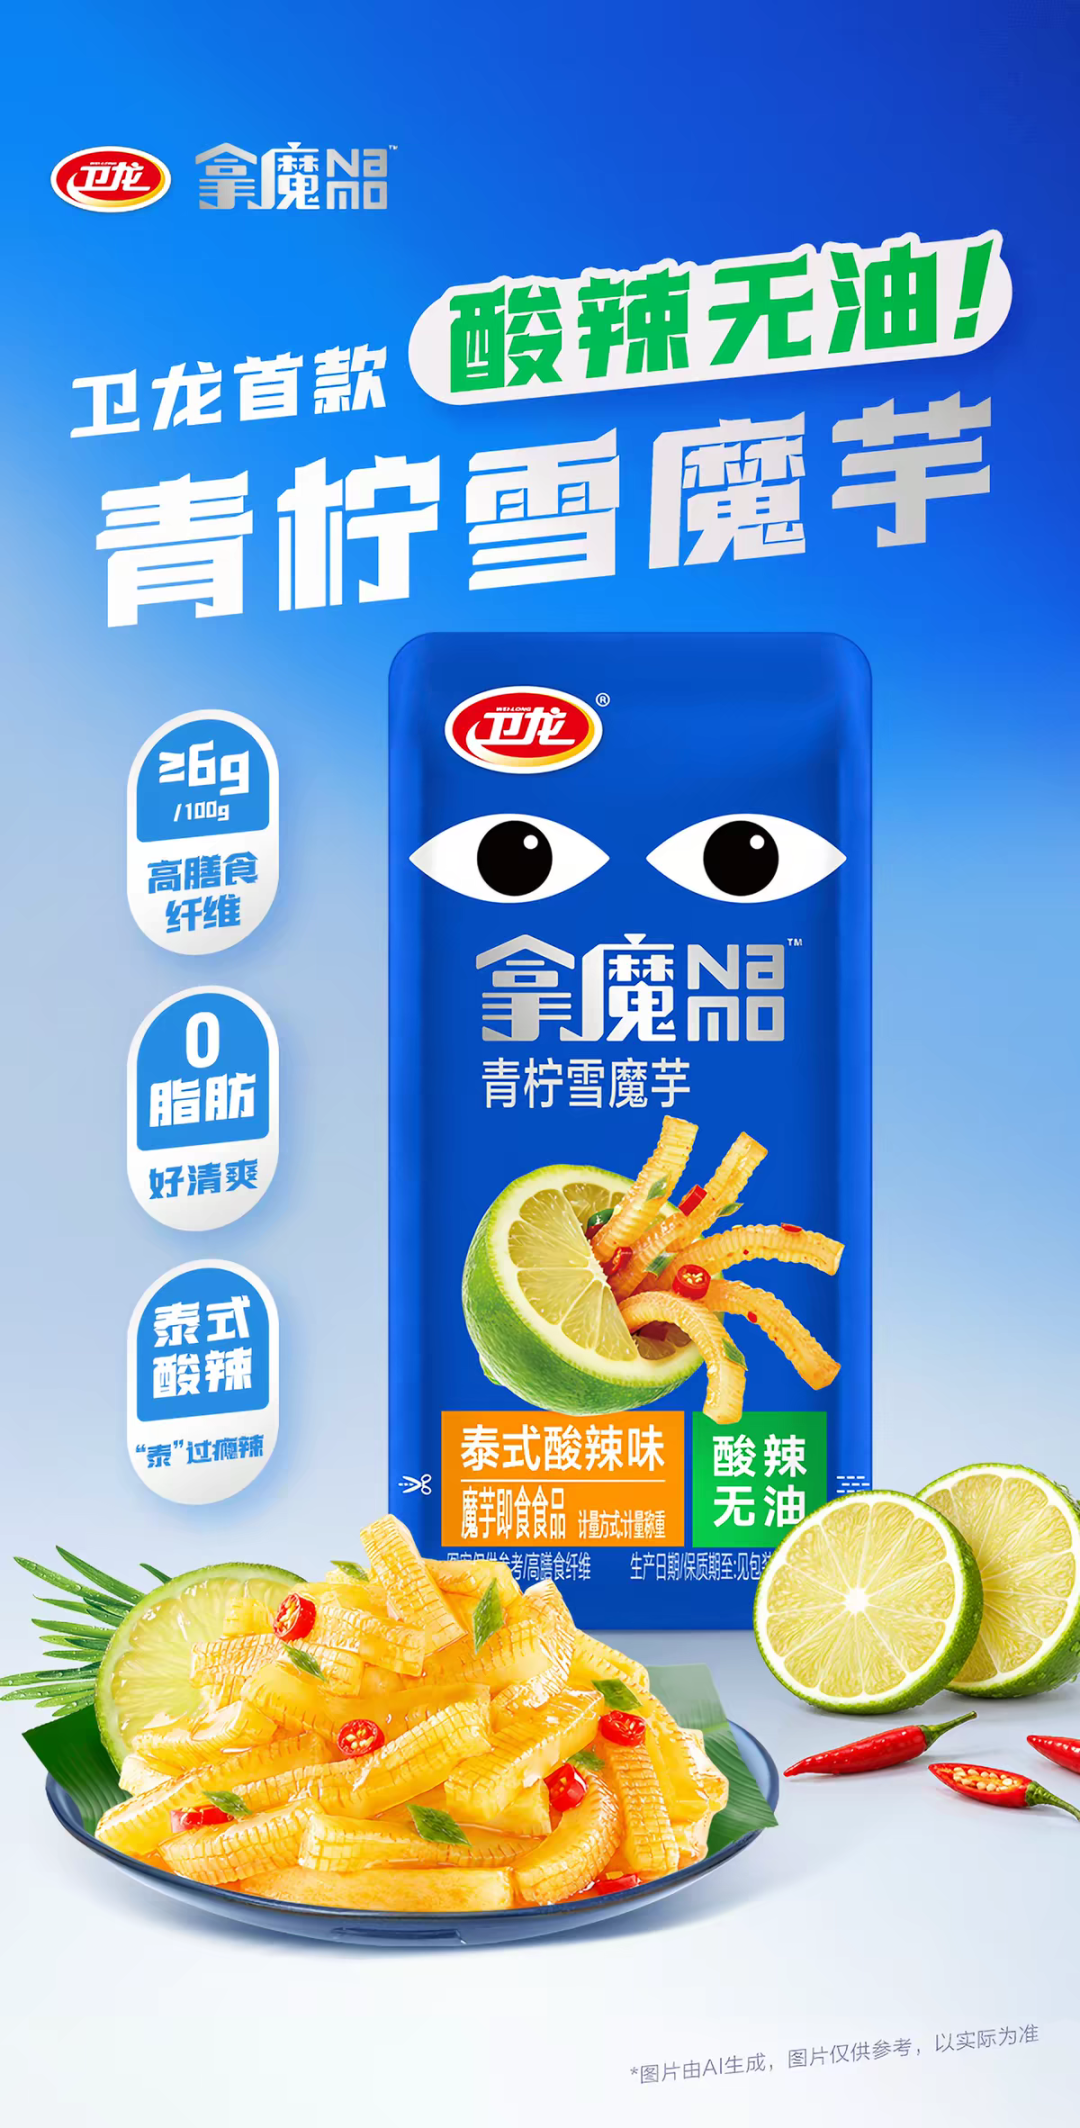
图据:卫龙
4、场景拓展。
从办公室解馋、追剧零食,向佐餐、下饭菜、户外零食等场景延伸,拓宽使用边界。
躺赢时代结束,接下来拼真功夫
魔芋零食的故事远没有结束,但躺赢的时代过去了。
过去几年,只要做魔芋就能卖,是因为品类本身在增长——蛋糕在变大,谁切都能分到一块。但现在蛋糕增长变慢了,甚至在缩小,接下来就要拼真功夫:拼品牌、拼风味、拼供应链效率、拼场景拓展。
对于行业来说,这不是坏事。一个品类从爆发期进入成熟期,才是真正考验企业能力的时候。那些靠概念跟风进来的品牌会慢慢退场,而真正能把产品做扎实、把消费者留下来的品牌,才能走到下一个阶段。
最后留一个问题给你:你觉得下一个接棒的休闲零食黑马,会是什么?
作者丨木易羊 编辑丨照照 视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM