
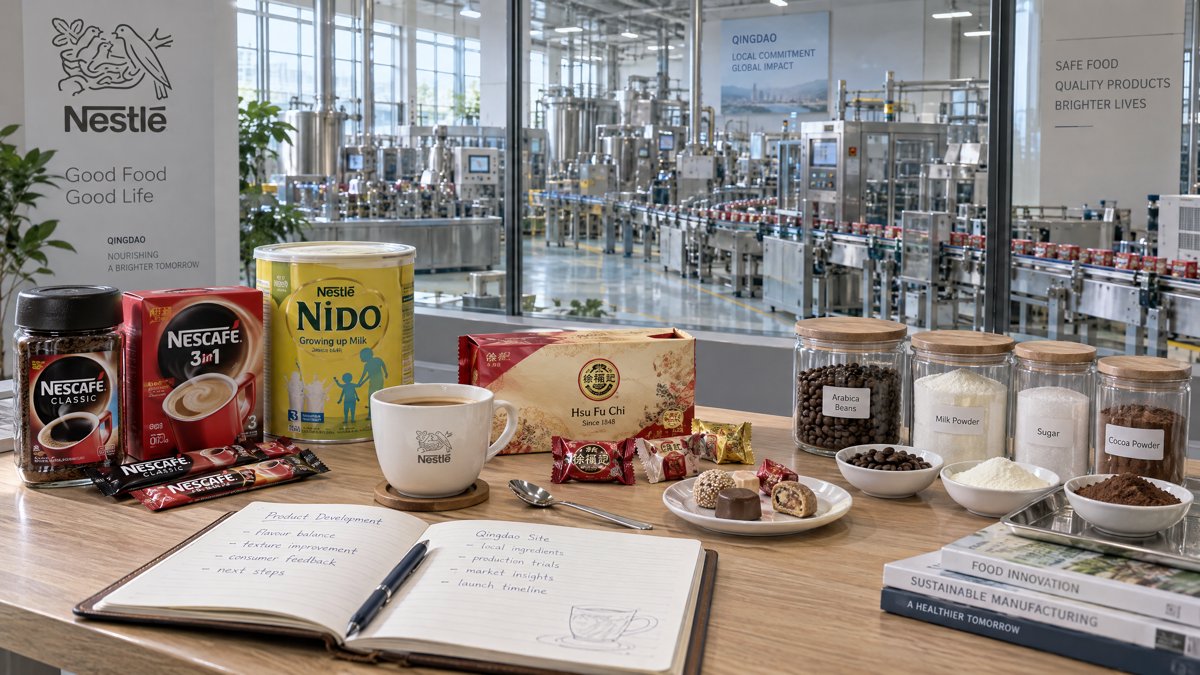

事实上,雀巢大中华区的增长没有停在报表层面。
10月23日,雀巢发布2026年三季度及前9个月财报,透出一条值得琢磨的线索:增长的质量正在变实。财报显示,雀巢单季销售额实现228亿瑞士法郎,有机增长率4.0%,实际内部增长率达到2.8%,所有大区和全球直管业务均为正,定价贡献率有序回落,销量和产品组合接过了增长的接力棒。
与增长换挡同步,雀巢把主流维生素、矿物质及膳食补充剂业务出售,资源向更具竞争优势的赛道收拢;青岛工厂产能升级和徐福记智能车间投产,则把投资落到了制造与创新的链路上。增长的质量比增速本身更值得看,雀巢当下的动作,正围绕这句话展开。
增长引擎换挡
雀巢集团首席执行官费耐睿(Philipp Navratil)表示:“我们的执行正在推动更加强劲的增长。第三季度,所有大区和全球直管业务的实际内部增长率(RIG)均为正,达到2.8%,延续了近几个季度持续改善的态势。我们已就出售维生素、矿物质及膳食补充剂(VMS)业务主流品牌达成协议,这是我们优化产品组合、聚焦最具竞争优势业务领域的又一重要举措。
”
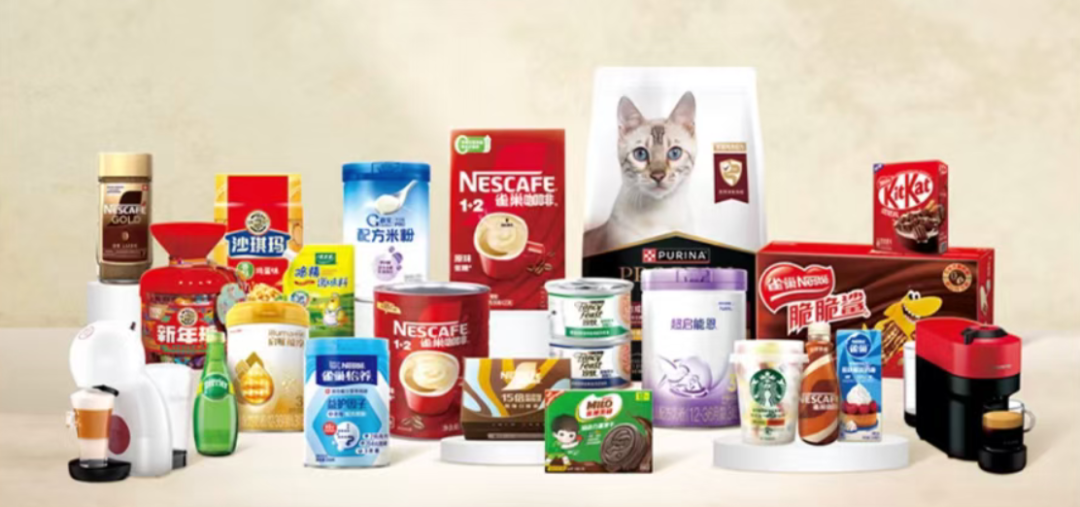
雀巢品类层面的数字表现给这条线索添了注脚。其中,雀巢宠物护理业务有机增长5.3%,实际内部增长4.3%;食品与零食业务有机增长5.0%,增长由实际内部增长驱动,美极等十亿级品牌继续释放动能;咖啡业务有机增长3.4%,雀巢咖啡与星巴克两条线在各区域普遍为正。
此外,营养品业务为雀巢的增长提供了另一种观察角度。报告期内,雀巢旗下医学营养品保持稳健发展,倍宜持续保持双位数销售增长。
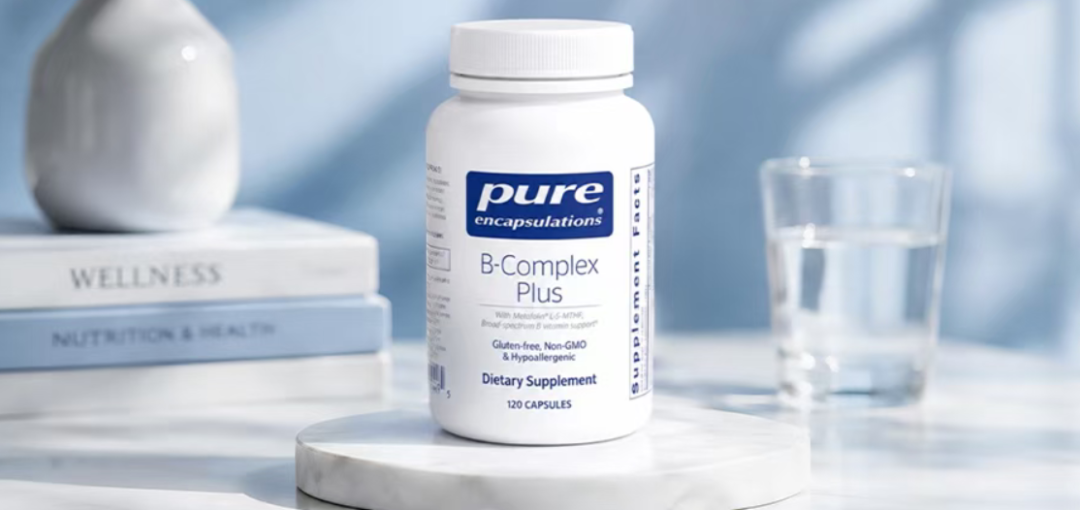
与增长换挡同步发生的,是雀巢产品组合上的一次减法。雀巢宣布将主流维生素、矿物质及膳食补充剂业务出售给美国私募机构Yellow Wood Partners,涉及多个主流品牌,交易价格为10亿美元。费耐睿把这笔交易定义为优化产品组合、聚焦最具竞争优势业务领域的又一重要举措。雀巢没有离开营养补充剂市场,保留的是以科学为导向的高端品牌,资源向高端和专业化集中。
把这几件事串起来看,雀巢三季度的增长不是靠某一个品类或某一个区域单点突围,而是靠一套组合动作:让实际内部增长率回到正轨,让定价贡献率有序回落,让产品组合向核心赛道收拢。主流维生素、矿物质及膳食补充剂业务的出售,加上此前蓝瓶咖啡和水业务的调整,雀巢正在把弹药收拢到咖啡、宠物护理、营养品和食品零食四个核心赛道上。
大中华区提速
雀巢在大中华区的表现是三季度财报里值得单独拎出来看的位置。财报显示,雀巢大中华区第三季度有机增长率4.2%,实际内部增长率3.7%,定价贡献率0.5%,增长主要靠销量和产品组合的改善。
雀巢集团首席财务官安娜·曼兹在业绩沟通中提到,集团实际内部增长的大部分来自销量而非产品组合变化,各品类的恢复速度仍有差异。大中华区的故事恰好落在恢复这个词上,速度不算激进,路径是实的。
事实上,雀巢大中华区的增长没有停在报表层面。2026年9月,雀巢与青岛莱西市人民政府签署超高温灭菌及咖啡伴侣等项目合作协议,系列项目总投资20亿元,计划于2026-2029年分阶段推进,围绕优质产能扩充、智能制造升级、绿色低碳改造和数字供应链建设落地多条核心产线。
在广东东莞,徐福记投资近2亿元的果汁软糖智能车间在年初投产。14000平方米的车间里,自动导引运输车和机器人覆盖了从投料到仓储的全流程,产能提高30%,生产力提升20%,能源节约15%。雀巢
三季度大中华区的增长提速,背后是这些产能和效率项目在逐步兑现,投资与增长之间隔着一道制造和运营的工序,雀巢在大中华区把这道工序做在了前面。
雀巢大中华区董事长兼首席执行官马凯思对这套打法的解释很直白。他在接受采访时表示,雀巢在中国销售的产品中90%以上实现了本地生产,大中华区已落地超过20家工厂和3个研发中心。
160年的适应力
2026年恰逢雀巢品牌创立160周年,这家公司的历史几乎和现代食品工业的起点重叠,而雀巢选择在这个节点上以全勤生身份参加第九届中国国际进口博览会,连续九年不缺席。马凯思说,如果把160年浓缩成一个关键词,不是规模或速度,而是持续适应变化的能力,实际内部增长率的持续改善、产品组合的主动收缩、大中华区从下滑中逐季修复,都是适应变化在财务和运营层面的具体投影。
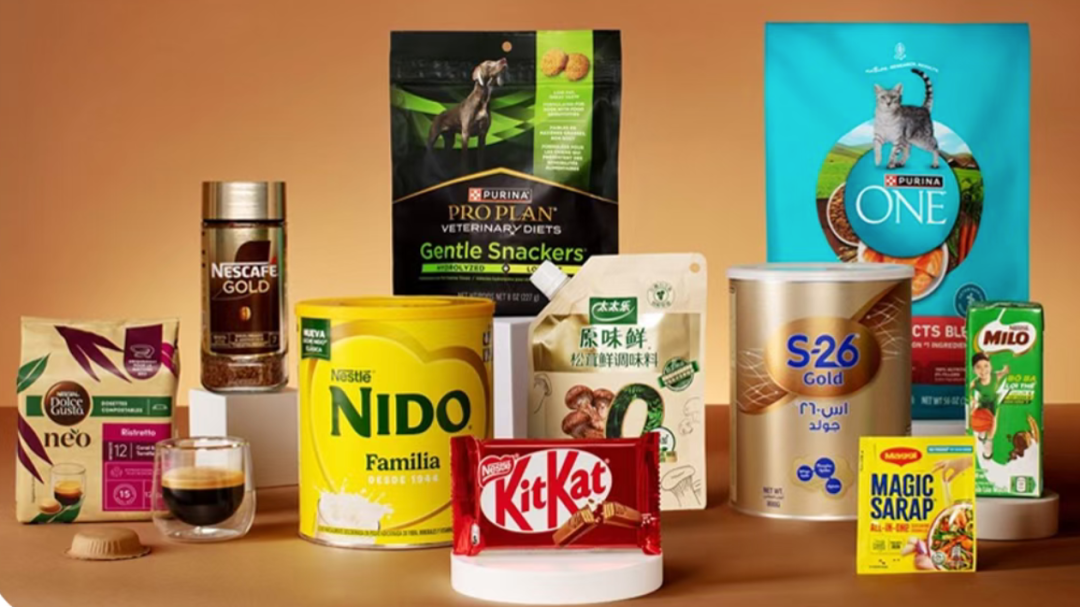
在即将到来的进博会,雀巢将带来覆盖婴儿营养、宠物护理和健康科学等领域的产品,指向过敏预防、精准营养和宠物人性化等消费趋势,恰恰是雀巢在核心品类里持续投入的方向。
把时间轴拉长,雀巢在华的角色经历过几轮演变。早期是把全球产品带进中国,让中国消费者认识雀巢;后来是在中国建厂,把制造落到本地,缩短供应链条;如今则是在中国做研发、做创新,再把成果输送到更广的区域。马凯思把中国市场的角色定义为“创新策源地和产业升级的推动力”,这个定位不是凭空而来,而是前面两轮演变积累到一定阶段的自然结果。超过20家工厂和3个研发中心构成的底座,让“在中国做创新”有了落地的条件。
这条链路的效果不在雀巢报表的增速里,而在响应速度里。当产能升级、智能制造和本地研发形成闭环,新产品从实验室到货架的时间缩短,市场反馈回到研发端的速度加快。雀巢在大中华区的投资,正在从扩大规模转向增强链路,这个转向比单个项目的投资额更值得关注。规模扩张解决的是“能不能供上”,链路增强解决的是“能不能供对”。
雀巢青岛和东莞两个项目,恰好对应这条链路的两个端点。青岛的超高温灭菌产线和咖啡伴侣扩能,面向的是乳制品和咖啡品类在中国市场的持续渗透,产能升级背后是消费场景的扩展。东莞徐福记的智能软糖车间,面向的是零食制造效率的提升,自动化和数字化覆盖从投料到仓储的全流程,背后是品类竞争对成本和品质的双重要求。一个做产能的加法,一个做效率的乘法,落点不同,指向一致:让制造体系跟上市场和创新的节奏。
雀巢在发布三季报的同时维持了2026年全年指引不变:有机增长率预计落在3%-4%区间,实际内部增长率较2025年加速,调整后交易营业利润率预计改善,自由现金流高于90亿瑞士法郎。费耐睿表示,面对充满挑战的外部环境,雀巢将继续专注于创造价值,坚持强有力的执行。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM