

平衡品质、价格和加盟商利润,成为来伊份转型的核心问题。
不久前,来伊份2026年半年报披露:上半年公司亏损约9200万元,综合毛利率降至23.66%,同比下降8.94个百分点。
与此同时,来伊份正在推进两项调整,即门店经营端加速加盟化,商品和门店模型向社区和新鲜零食延伸。
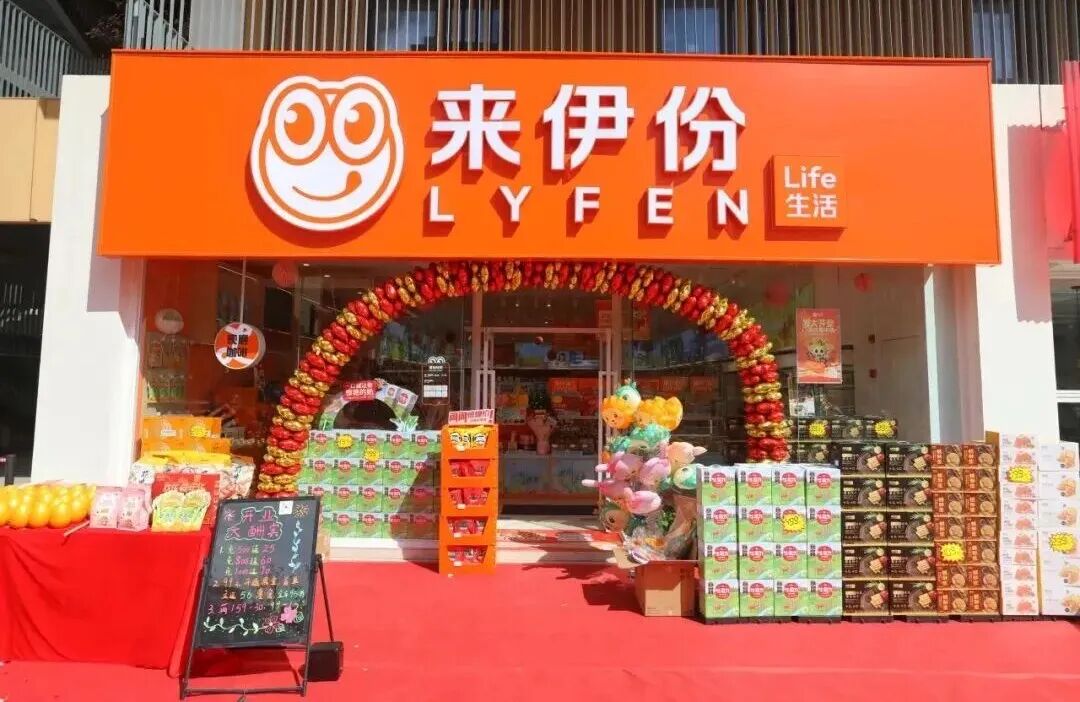
8月30日,来伊份“LYFEN life新鲜生活”二店落地上海松江印象城。新业态在布局,同时,原有门店网络在大规模调整。过去一年,来伊份门店总量基本不变,但直营店从1395家降至318家,加盟店从1584家增至2650家。
《第三只眼看零售》了解到,来伊份将渠道模式的变化概括为“从直营到生态共建”的演进路径:门店经营逐步由直营转向加盟与区域代理。
随着门店经营下放,上半年公司销售费用同比减少约1.73亿元,但费用下降没有扭转亏损。加盟化减少了总部直接承担的门店成本,新店型却需要更多供应链资源与市场投入。
如何平衡品质、价格和加盟商利润,成为来伊份转型的核心问题。
零售赛道转换 优势变经营压力
来伊份今天面临的难题,与它早年的成功有着直接关系。
1999年,来伊份从上海一家炒货店起步。当时,国内零食生产较为分散,工厂品牌影响有限,消费者也缺少稳定的质量判断标准。来伊份通过统一采购和连锁门店销售,降低了消费者选择成本。
随着经营规模扩大,来伊份逐渐形成了贯通产品开发、供应链管理和门店销售的一体化经营模型,这构成了其早期的核心竞争优势。
此后较长时期内,直营网络是来伊份的主要经营渠道。一方面,直营模式有助于公司统一管理商品、陈列和服务,另一方面,早期竞争和成本压力相对较小,直营可以最大程度回收利润。此外,其门店主要集中在长三角地区,管理较为可控。基于这些条件,来伊份逐步扩大门店规模,并在华东地区建立起品牌认知。
2016年上市当年末,来伊份拥有2091家直营店和169家加盟店,当年实现营收32.36亿元,归母净利润1.34亿元,综合毛利率达到45.71%。
但此后,门店规模与盈利表现逐渐开始脱节。
2018年至2019年,公司营收继续增长,归母净利润均降至1000万元左右;2020年,公司亏损约6500万元;2022年,门店增至3622家,营收达到43.82亿元,但扣非净利润仅约6000万元。到2025年,营收虽有所恢复,亏损却扩大至1.61亿元。门店规模仍在,盈利能力已经明显减弱。
其中一个重要背景,是行业在供给端发生了变化。
长期关注零售行业的无届创新资本合伙人蔡景钟,将中国零食零售行业的演进概括为三个阶段:早期供给质量较低,来伊份、良品铺子等企业通过品牌连锁解决商品筛选、品质和消费者信任问题;随后供给逐渐充足,量贩零食依靠采购规模、价格和周转效率,快速扩张;当前供给升级背景下,正在形成新鲜零食阶段,短保、新鲜、健康和清洁成为新的竞争方向。
来伊份抓住了第一个阶段的市场机会,蔡景钟表示,随着中国食品加工产业的成熟,消费者对零食连锁“替自己把关”的依赖下降。量贩零食企业通过直接组织工厂供给,以更低价格和更多商品分流客群,并凭借高效的加盟模式在全国范围内跑马圈地。
在此背景下,来伊份过去全渠道把控的优势,逐渐演变为价格和成本的双重压力。
参与来伊份产品咨询的超零售品牌咨询创始人艾纶告诉《第三只眼看零售》,“与聚焦采购和渠道效率的量贩零食企业相比,来伊份既要开发和管理自己的产品,又要承担大量门店的经营成本。更深的产品介入维持了品质标准,也使公司的经营链条更长,但这本身也构成了一种’护城河’。”
价格层面,来伊份长期以来强调“高品质支撑高溢价”的产品策略,在原料选择、产品开发和质量标准上仍有积累,但消费者最直接的反馈是,“贵”。东兴证券此前对的调研比较显示,来伊份碧根果仁每克售价约0.19元,三只松鼠约0.16元,良品铺子约0.10元。
问题在于,来伊份的品质投入多体现在原料、配方和生产标准上。消费者容易看到价差,却难以感知品质差异,这些投入也就难以转化为品牌溢价。
门店方面,量贩零食把开店成本和日常经营转交给加盟商,来伊份的成本则更多留在总部。当门店营收下降,直营网络原有的利润优势立即转化为经营压力。
量贩零食曾是来伊份最接近原有业务的一次转型机会。2023年,良品铺子曾出资4500万元取得赵一鸣零食3%的股权,半年后以1.05亿元转让。来伊份则没有在这一轮行业扩张中形成有效布局。
此后,来伊份相继尝试仓储会员店、咖啡、酒类和社区零售,转型方向逐渐增多。
新鲜零食也经历了较长的落地周期。来伊份2020年提出“新鲜零食”战略,直到2026年7月才开出首家门店,此时,金粒门、几多全等玩家已经开始全国扩张。
加盟化之后 如何平衡品质、价格与利润
来伊份首先调整了渠道模型。
公司内部将渠道发展划分为四个阶段:2010年至2015年以直营为主,同时试验内部加盟;2016年至2020年,直营与加盟并行;2021年至2025年,加盟成为主要扩张方式,总部逐步聚焦品牌和供应链;从2026年开始,公司计划进一步发展区域代理。
据来伊份解释,这四个阶段对应渠道效率的逐步提升。门店经营转向加盟商和区域代理承担,总部则减少具体的门店运营,将资源集中到商品、品牌和供应链。
蔡景钟告诉《第三只眼看零售》,“这类小型门店在行业毛利水平下降后,必须降低运营成本,更适合由个体经营者或加盟商运营。因此,直营转加盟是回归理性的经营逻辑。”
在这一背景下,来伊份在过去一年加快了门店加盟化。在2026年第一次临时股东会中,来伊份强调将2017年启动的以加盟经营为主的“万家灯火”战略作为顶层战略。
为帮助加盟商承接直营门店和开设新店,来伊份推出借款、货款授信等政策提供财务支持。据2026年半年报显示,截至6月底,账面各项加盟商财务资助合计约9222万元,而2025年末,这个数字为2385万元。
加盟化改变了成本与利润的分配,却不会直接解决商品竞争力问题。来伊份面临的核心难点是:如何才能既维持原有原料和产品的标准,又控制合理的终端售价,同时还要给加盟商留下利润空间。
因此,围绕这套利益平衡,来伊份需要不断校准门店模型和商品结构。
过去两年,来伊份一直在寻找合适的组合。
2025年,来伊份提出了“生活店、Mall店和仓储会员店”协同发展的模式,分别覆盖社区、购物中心和大店消费场景。
其中,生活店于2024年推出,面积约100至150平方米,自有品牌商品占比70-80%,重点强调社区消费。仓储会员店则从约5000平方米,1000多个SKU起步,后来扩展至约8500平方米、2200多个SKU,并增加生鲜品类。该业务最终于2026年7月底终止,大店扩品的路径未能延续。
到2026年,来伊份将新的店型组合调整为“生活店2.0、新鲜生活店和Mall店”。
生活店的战略得以延续,2.0继续扩大货盘,增加了餐食、生鲜、乳品烘焙和民生商品。思路是用高频的日常消费补充相对低频的零食需求,以此提高进店频次和商品周转。
相较于生活店2.0扩充品类,新鲜生活店的货盘更为集中。
2026年7月,来伊份在上海五角场开出首家“LYFEN life新鲜生活店”,经营约150种新鲜零食商品,并建立每月推出十余款新品的迭代机制。截至目前,该店型已开出两家门店,货盘和单店模型仍在测试,来伊份创始人郁瑞芬此前曾表示,计划中前10家门店将由总部直营。
更进一步,来伊份还希望将门店的覆盖范围延伸。
《第三只眼看零售》了解到,来伊份将社区购、电商、B端团购和下沉市场经销列为增量销售渠道。按照其规划,未来门店将承担前置仓功能,消费者可以通过私域渠道或来伊份APP下单。
但这些调整也在增加经营复杂度。来伊份减少了对门店日常经营的介入,需要在商品和供应链端承担更多工作,由于其产品售价相对较高,也需要在市场培育上投入更多。
业态可以共存 但市场空间不会宽裕
艾纶认为,零食零售赛道的演进并非是由一种业态完全取代另一种业态,量贩零食、品牌零食店、新鲜零食和社区零售满足的是不同消费需求,长期看更可能并存。
这意味着,来伊份面临的关键问题并非押中某个热门赛道,而是能否形成适合自身的经营模型,让消费者、加盟商、总部和投资者都能各取所需。
财报已经反映出其中的难度。2026年上半年,来伊份加盟业务收入约9.83亿元,毛利约1.15亿元,毛利率为11.71%;直营业务收入约4.55亿元,毛利约1.98亿元,毛利率为43.65%。加盟占比提高后,总部将更加依赖供货规模和供应链效率。
来伊份的基本盘仍在华东地区。东兴证券研报显示,2024年,华东地区贡献公司86.94%的收入,沪苏浙门店占全国门店的87%。其中,华东地区较强的消费能力为来伊份强调品质,且商品价格相对较高提供了一定市场基础,也帮助公司积累了一批黏性较强老顾客和会员。
此外,由于长期同时经营商品和渠道,消费者购买数据和反馈能够直接进入产品开发环节。相比从零开始的新品牌,这些积累可以降低来伊份新店型的冷启动和商品试错成本。
供应商是来伊份的另一个优势。据了解,来伊份拥有数百家可快速响应的核心供应商,在选品和资源方面具备一定效率。
在货盘组织上,来伊份采用统一研发,分店型组货的方式。总部共享产品开发和供应链资源,再根据门店类型、消费场景和客群需求配置不同货盘。具体来说,首先根据门店面积确定SKU数量,再配置不同类型的商品。门店既要有吸引消费者进店的引流商品,也要有能够贡献毛利的利润商品。
但另一方面,新鲜零食与传统包装零食在生产、配送和保质期管理上存在明显差异。短保商品对交付频次和损耗控制提出了更高要求,原有供应链仍需重新适配。
来伊份可以用于试错的空间正在收紧。据2026年半年报,上半年,公司经营活动现金流净额由上年同期的2239.5万元降至负8298.4万元。新鲜零食的扩张仍需持续投入,这要求公司控制试验成本,并尽快验证单店模型。
“市场可以容纳多种零食业态,但不会长期容纳无法盈利的门店。”一位市场观察者表示。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM