
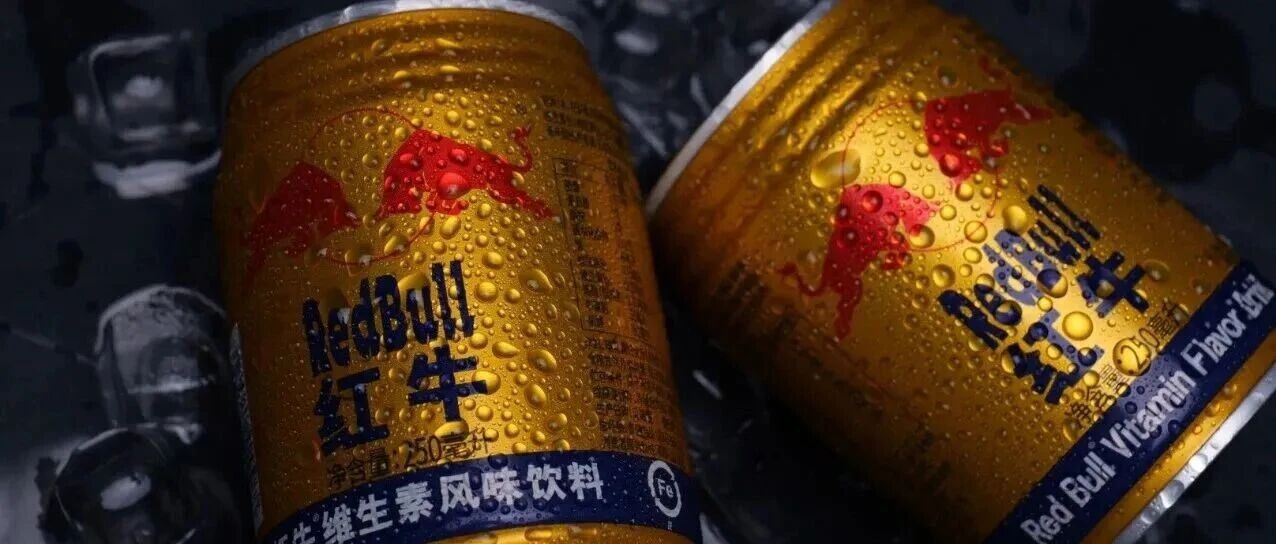
9月7日下午,一个叫红牛RedBull官微的公众号突然活了过来,推送了一篇文章,标题是经销商们陆续来货啦,署名普盛商户,正文只有一句话,金罐很便宜,快来普盛商户小程序看看吧,每周优惠限5555箱。这个账号上一条推文还停在去年8月,一年多没动静,突然蹦出这么一句,快消圈的人一下都盯了过来,更蹊跷的是文章发出去没多久就被删了。点开普盛商户的小程序,金罐红牛维生素风味饮料已经标到97元一箱24罐,折算下来一罐4块出头,这个价格比市面上的红牛便宜了一截。
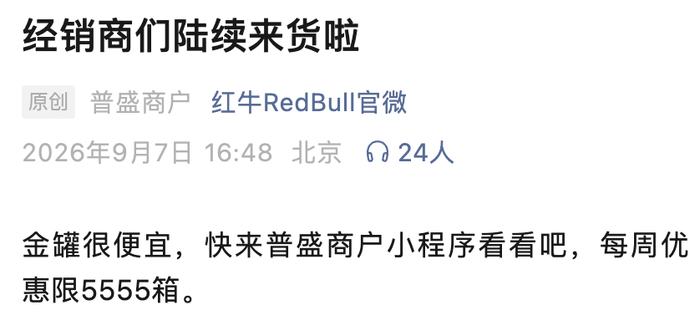
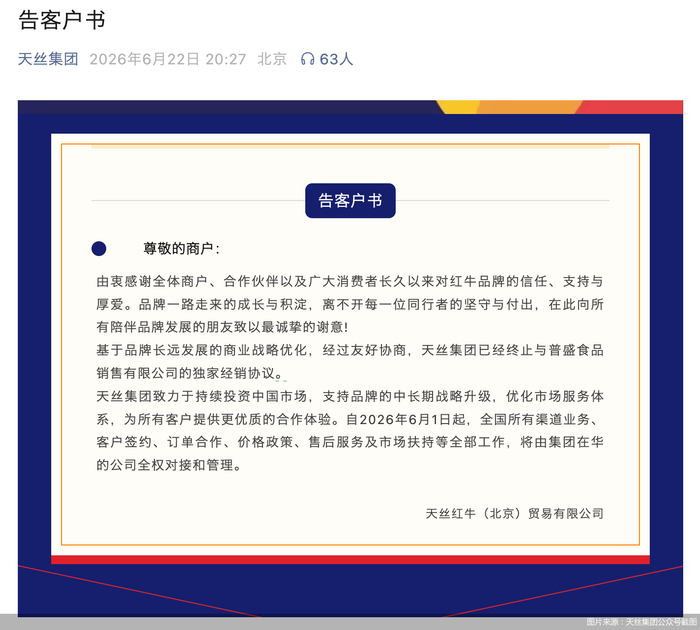
问题的关键在于发这条消息的普盛食品是谁。三个多月前,也就是今年6月22日,泰国天丝集团刚通过天丝红牛北京贸易有限公司发了一份告客户书,宣布终止与普盛食品的独家经销协议,自6月1日起全国所有渠道的销售签约价格售后服务全部由天丝在华公司直接管理。前脚刚被收权,后脚原总代还在用红牛的名义组织订货,这件事怎么看都不太对劲。
要理解这场反转,得先看清楚天丝和普盛这七年是怎么绑在一起的。红牛这个牌子是泰国天丝集团创立的,但把它在中国做起来的是华彬集团,华彬运营中国红牛三十多年,把金罐和困了累了喝红牛的心智刻进了一代人的脑子里。2014年前后双方商标许可协议到期,矛盾彻底爆发,从此打起了长达十几年的商标官司。天丝为了绕过华彬自己下场,在2019年把红牛维生素风味饮料的全国独家经销权交给了普盛食品,而普盛的创始人王睿在华彬集团CEO的位置上坐了十二年,另一个核心人物王东辉做到过华彬集团副总裁,这几乎是把华彬最懂红牛打法的一拨人直接搬了过来,用华彬的人撬华彬的渠道,当年算是一步狠棋。
但这步狠棋七年没走出天丝想要的结果。行业估算天丝红牛2025年全年销售额只有20亿到30亿元,而华彬红牛的营收超过200亿,连后起之秀东鹏特饮2025年也做到155.99亿元。天丝投入了几十亿,养了几千人的销售队伍,最后分到手里的盘子只有对手的零头,业绩不及预期才是这场分手最根本的导火索。
分手的动作其实早就开始了。天丝一边和普盛合作,一边已经在分散渠道,2020年9月把红牛在长江以北的经销权交给了六个核桃母公司养元饮品,2025年11月又把华南五省的经销权给了广药王老吉,形成直营加养元加王老吉的三分天下。这样做的初衷是摆脱对单一总代的依赖,可也埋下了价盘的隐患,三套班子三个价盘,区域边界难守,窜货治理变得更复杂。养元这边上半年功能性饮料收入做到7.08亿元,翻了近两倍,但毛利率只有16.81%,远低于它核桃乳47.59%的毛利,典型的增收不增利,把红牛当成低毛利的贸易生意在做。王老吉那边则是拿现成的凉茶渠道去铺一个全新的能量饮料,资源匹配度同样存疑。
产能和渠道的错位是另一层更深的矛盾。天丝近五年在华累计投了43.6亿元,建了海南四川广西三大生产基地,其中四川基地满产后年产能就达14.4亿罐,广西基地也已投产,可天丝红牛全年20多亿的销售额,连一个基地的设计产能都装不满。硬件砸到位了,销量没跟上来,庞大产能闲置的折旧和运维成本反过来又吃掉利润,这是典型的赢了商标,建了产能,输了渠道。
针对9月7日的动作,真正让行业警惕的不是普盛还在卖货,而是它卖货的方式。行业里做尾货清理,一般是一次性按批清仓,价格一步到位,清完就散,但普盛是按周设置固定配额,这种持续供给控制节奏的玩法更像是半清半续,说明供应可能还在继续,而不是单纯的库存出清。每周低价会重塑二批和终端的心理价位,把天丝刚想理顺的价盘一点点打烂。天丝收权收的是法律层面的一纸协议,可线下的库存,在途的货,经销商手里的返利押金,这些物理层面的东西没同步清干净,就给了原总代低价回血的空子。
这其实给整个快消行业提供了一个样本。品牌换全国总代从来不是发一份公告那么简单,真正的交接发生在仓库,发生在二批,发生在每一家终端的账本上。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM