

川调的两条路
川蜀大地的两家调味品,在2026年上半年取得了高速增长。
一边是天味食品,半年营收20.28亿元、归母净利润3.81亿元,同比分别大增45.80%和100.40%,利润直接翻倍。
另一边是千禾味业,营收14.01亿元、归母净利润2.01亿元,同比增幅6.35%和15.85%,看似温和,但二季度单季净利润同比飙升313.03%。
一快一稳,一张一弛。两家同在四川的企业,恰巧构成了2026年上半年调味品行业的两面镜子:一面照出复合调味品赛道的烈火烹油,一面照出基础调味品龙头的坚韧增长。
天味:并表与内生的"双螺旋"增长
要读懂天味食品这份半年报,必须先拆开一个数字:45.80%的营收高增速里,有多少是"内生增长",有多少来自"并购增长"。
1、并表业务正在成为第二引擎
根据天味食品2026年半年报,控股子公司食萃食品、加点滋味和一品味享三家公司在报告期内合计贡献收入5.03亿元、归母净利润3435.89万元。
剔除并表因素后,天味食品公司主体实现营业收入15.25亿元,同比增长36.1%。
这意味着天味上半年45.8%的营收高增速中,有显著的并表贡献,不能简单等同于复合调味品行业的自然增速。
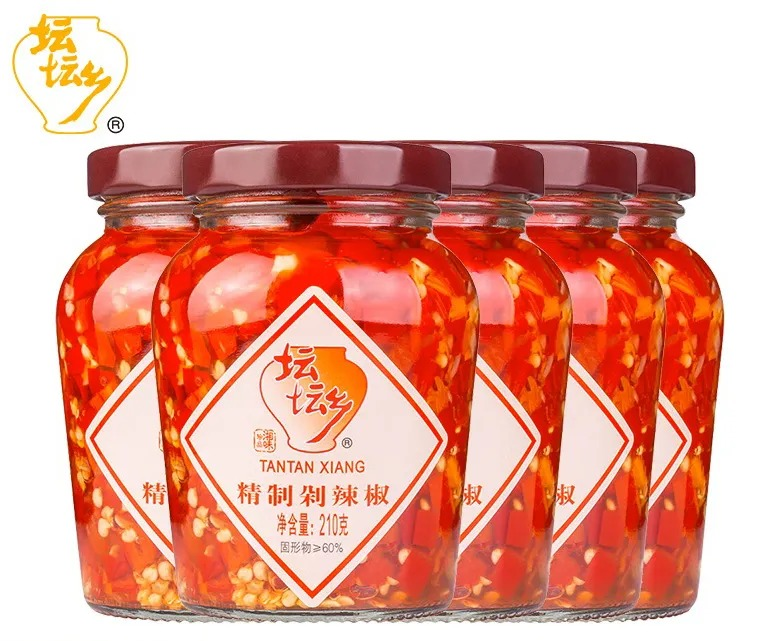
今年6月,天味食品再以4.22亿元拿下坛坛香60%股权,切入湘式复合调味料及辣椒酱赛道。至此,从食萃到加点滋味,从一品味享到坛坛香,天味食品在四年时间里累积并购投资已超过10亿元。
2、品类结构正在质变
但天味食品“内生增长”同样亮眼。
从产品端看,火锅调料上半年收入6.29亿元,同比大增47.0%;菜谱式调料收入12.08亿元,同比增长34.8%;即便是体量较小的香肠腊肉调料,也因低基数实现了138%的同比增长。
菜谱式调料占总营收的59.57%,已成为第一大品类。
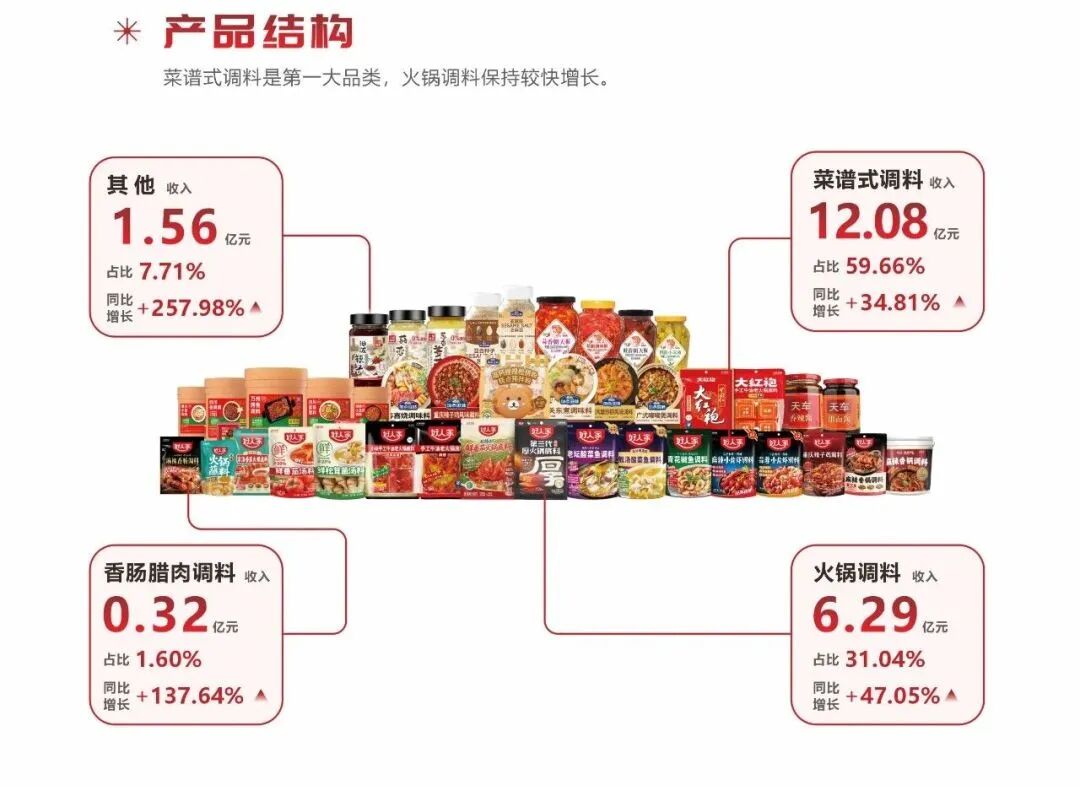
过去天味食品被简单看作“火锅底料公司”,如今菜谱式调料撑起半壁江山,季节性、创新型品类也在加速放量——产品结构从单一走向多元,抗周期能力显著增强。
而支撑品类增长的,是天味食品持续推动的"大单品+场景化"打法。
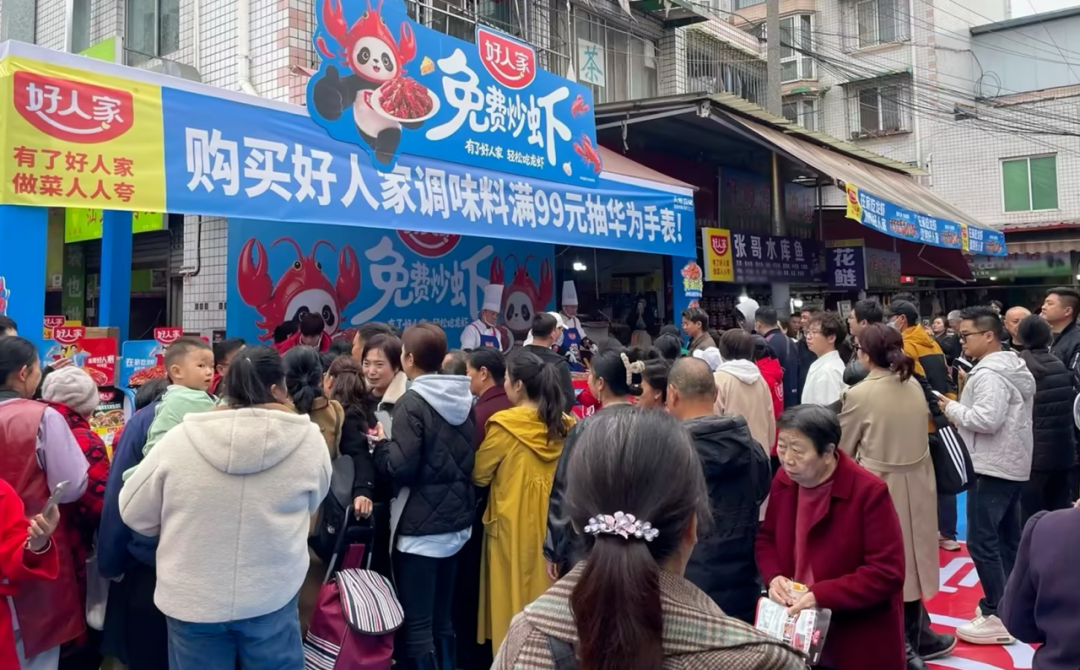
以小龙虾调料为例,公司将这个季节性单品打造成了"夏季龙虾"品类战役,通过"代客炒虾"等营销活动有效拉动终端动销,使菜谱式调料在Q2仍保持14.2%的同比增长。
3、渠道端的扩张同样凶猛
截至2026年6月末,天味经销商总数达4524家,上半年净增1161家。
线上渠道上半年收入5.75亿元,同比大增41%,食萃、加点滋味所带动的线上高增效应在Q2集中显现——单季线上收入同比+34.01%。
天味食品在半年报中用了大量篇幅阐述渠道变革。当下,公司正在积极推动渠道由传统分销向商超、即时零售、线上分销等多元渠道协同发展转型。
千禾:从"零添加"到"配料干净"的惊险一跃
千禾味业的快速增长,是一场关于"信任修复"的漫长战役。
1、从"零添加"到"配料干净"的战略转身
2025年,受"零添加"舆情冲击,千禾味业遭遇上市以来的至暗时刻——全年营收25.72亿元,同比下降16.32%;归母净利润3.48亿元,同比下降32.40%。但千禾的应对方式值得行业研究。
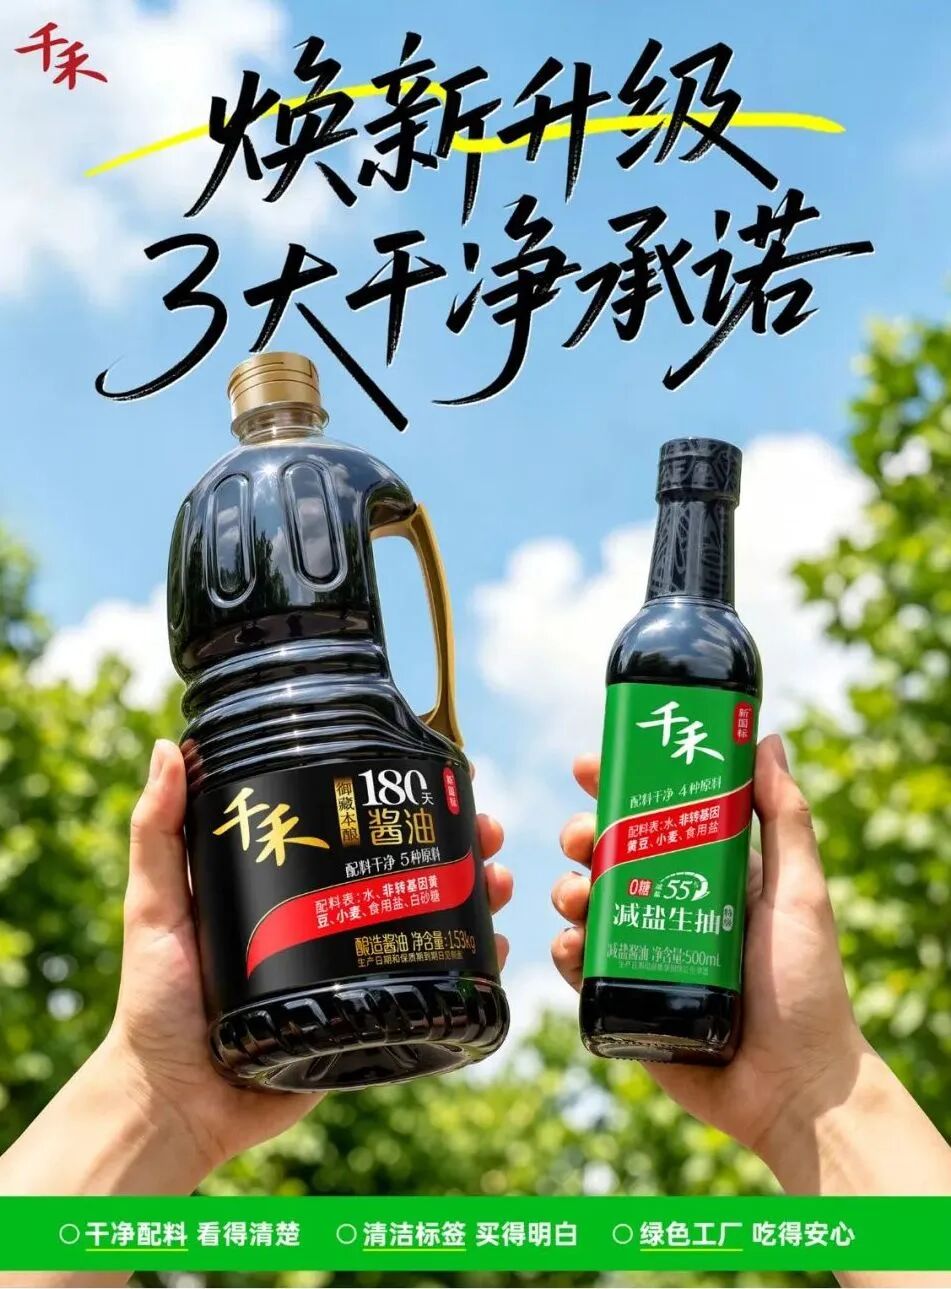
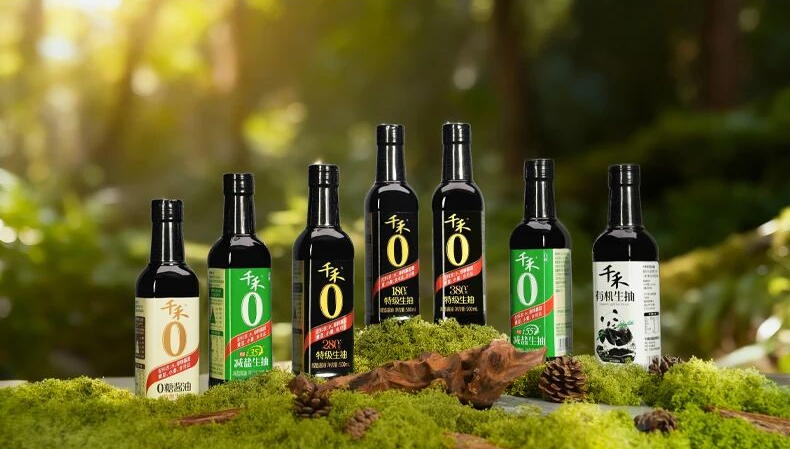
公司没有纠缠于概念之争,而是将宣传口径从"零添加"彻底切换为"配料干净",并在2025年10月完成系列酱油产品包装升级——把"水、非转基因黄豆、小麦、食盐"的配料表信息直接置于包装正面。
这一举措让千禾味业获得了中国调味品行业首个清洁标签产品0级认证。
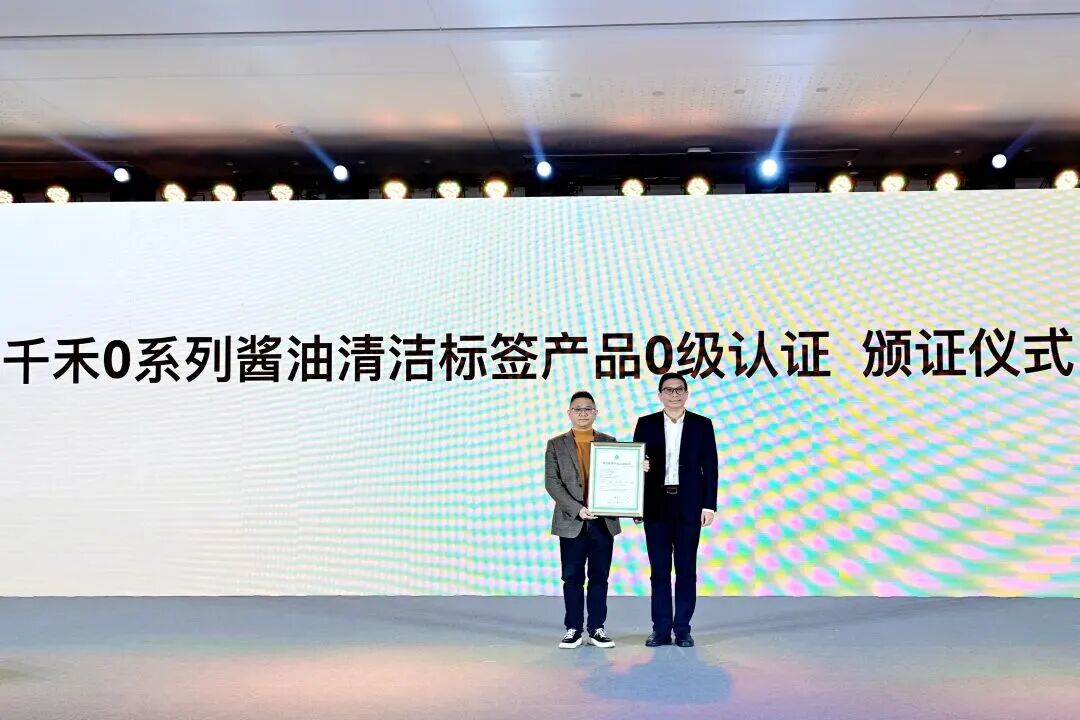
这种战略迭代的成效,在2026年半年报中得到了验证。
上半年千禾实现营业收入14.01亿元,同比增长6.35%;归母净利润2.01亿元,同比增长15.85%;扣非归母净利润2.00亿元,同比增长16.91%。更值得关注的是Q2单季的表现:营收5.84亿元,同比+19.85%;归母净利润0.53亿元,同比大增313.03%。
从数据来看,净利润增速远高于收入增速,盈利质量改善,综合毛利率达39.45%,同比增加2.87百分点。
2、真正的积极信号隐藏在结构数据里
①主力产品双双增长。
公司酱油、食醋收入分别为9.03亿元、1.62亿元,同比增长7.64%和2.19%,两大核心品类全面扭转了上年同期双位数下降的局面。
更值得关注的,是第二季度的爆发——单季营收5.84亿元,同比增长19.85%;归母净利润5267万元,同比增长313.03%。
②渠道率先突围。
上半年线下渠道营收12.26亿元,同比增长11.63%;线上渠道营收1.65亿元,同比下降16.97%。线下依托深耕多年的经销商网络与实体终端信任基础,抗风险能力显著更强。
第二季度,线上渠道也重启增长,单季线上营收0.85亿元,同比增长17.65%——这意味着舆情影响正在从线上渠道逐步消散。
而在区域上,西部大本营市场Q2收入同比飙升42.88%,显示出"主场修复"的强劲动力。
③从规模扩张到效能释放的成本优化。
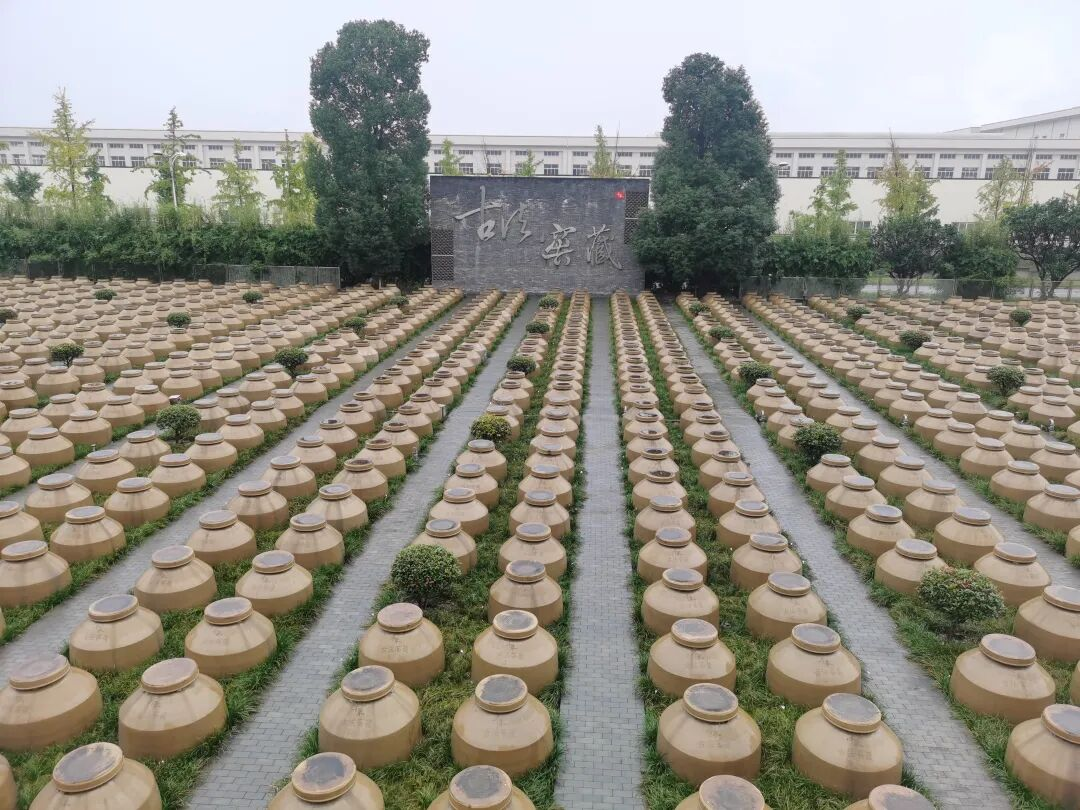
2025年,千禾“年产60万吨调味品智能生产线建设项目”正式投产,公司总产能跃升至120万吨。项目整体自动化率突破80%,采用国际先进的圆盘制曲机、全自动灌装线等设备,实现从原料处理到成品包装的全流程自动化。
产能扩张带来的规模效应正在显现。2026上半年营业成本8.48
亿元,同比增长仅1.53%,远低于营收6.35%的增速。毛利率从36.58%提升至39.45%,同比增加了2.87个百分点。
双雄镜像:复调烈火与基础调味慢炖
把天味和千禾放在一起看,会发现它们恰好映射了2026年上半年调味品行业的“K型分化”。
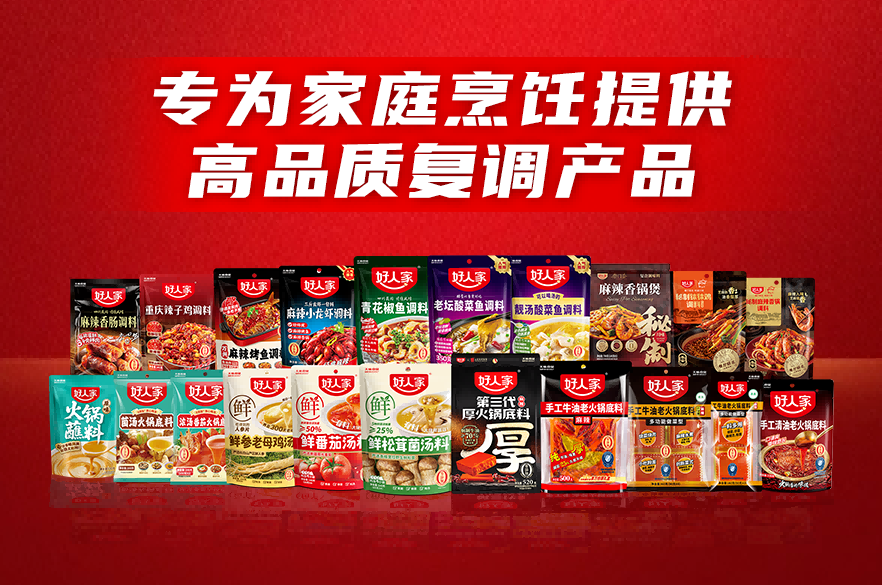
天味所处的复合调味品赛道,正享受着餐饮连锁化、家庭烹饪便捷化、食品工业标准化的三重红利,渗透率仍在提升初期。
千禾所处的基础调味品赛道,则已进入“存量博弈+份额集中”的阶段,行业内卷转向品牌、渠道与成本效率的综合竞争。
这就解释了为什么天味可以靠“并购+内生”双轮把规模快速做大,而千禾必须在“配料干净”的产品升级与渠道修复中慢慢把利润做厚。两种增长逻辑的背后,是不同企业所处赛道生命周期的根本差异。
从更宏阔的视角看,天味和千禾的2026年上半年,其实是整个四川调味品产业的缩影——一个在复调的快车道上加速奔跑,一个在基础调味的存量市场里坚韧增长。
对中国调味品行业而言,2026年注定是分化之年。而那些能够在分化中找到自己节奏的企业,才配得上穿越周期的资格。
作者丨木易羊 编辑丨照照 视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM