

一场秋雨一场寒。
十一过后,天气转凉的愈发明显,当冷饮不再能显著拉高产品销量,“暖饮”已经开始接棒新周期的温度战。
每年到这个节点,饮料行业的目光,都会从街边冰柜转向店内暖柜。
品牌当然要走到消费者前面,这不,今年的暖饮战,已经悄悄打响了。
01 从货架上新看暖饮
相较于冰柜大战,秋冬暖柜大战的存在感似乎有点儿弱,但该赛道的竞争激烈的程度却并不低,品牌们也没少在这上面花心思。
往年聊暖饮新品,本质大多是“冷饮加热版”。奶茶换厚基底,咖啡做浓款,植物奶换个暖包装。品牌思路很直接:秋冬消费者喜欢浓郁口感,就在成熟品类里微调,拼的是渠道渗透,是终端陈列位。
但小编关注到,最近上线的两款秋冬新品,从原料到场景,都跳出了这套老框架。
农夫山泉的姜茶本草饮料,走东方润养路线。
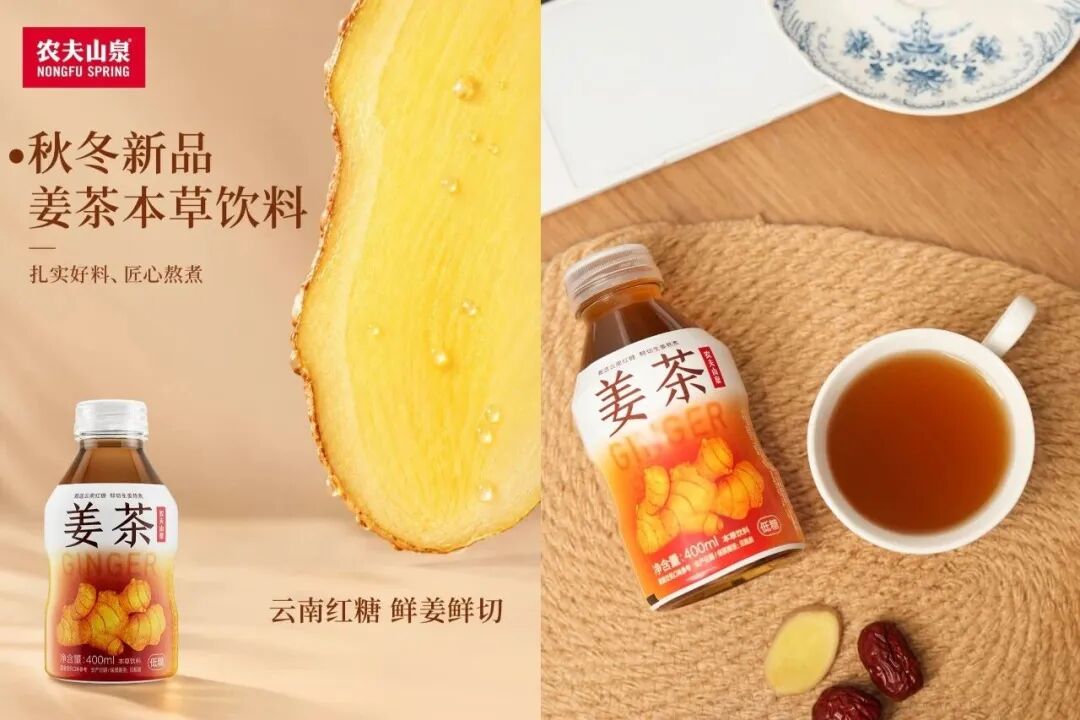
原料就是大众熟悉的三样:云南红糖、鲜切生姜、红枣,用高温熬煮工艺,还原家庭自制的口感,同时解决了自制姜茶的两个痛点:熬煮麻烦,火候难控容易辛辣呛口,400ml 瓶装,常温就能存放,微微加热后,口感更好。这意味着它的舞台不只是便利店暖柜,常温货架、办公室茶水间、家里冰箱,都能放,覆盖通勤、居家、办公等多个日常场景。
本质上,就是把中国人秋冬常备的红糖姜茶,从自家厨房搬到了瓶装里,开瓶就能喝。
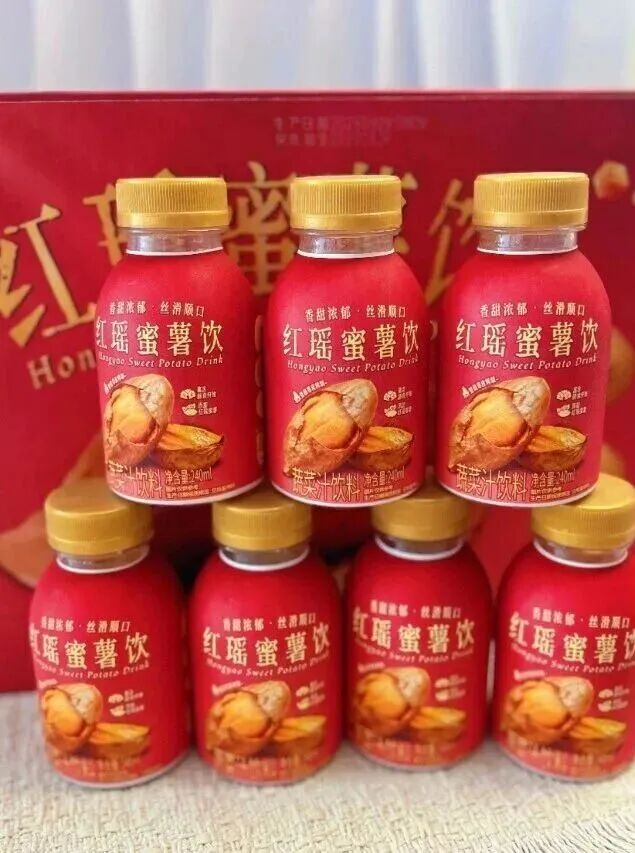
而山姆的红瑶蜜薯饮,走了另一条路线。
把国民街头小吃烤蜜薯,做成了瓶装饮品。核心原料是红瑶蜜薯和烟薯原浆,复配谷物增香,不额外加蔗糖,入口是烤蜜薯特有的香甜,带着谷物的温润感,质地微微黏稠,开盖就能闻到浓郁薯香。
它瞄准的也不只是“喝热饮”的单一需求。
更多是早餐配餐、办公室下午茶、户外小聚这些场景里,那种温暖又饱腹的松弛感,对很多人来说,冬天捧着烤红薯的烟火记忆,比一杯标准化热奶茶更有情绪共鸣。
从这两款产品能清晰读出行业的产品转向:品牌不再局限于“茶饮/植物奶+加热”的传统公式,开始往本土饮食记忆和生活化场景里挖灵感。
暖饮的竞争,早已从“温度竞赛”,进入了“风味与情绪价值竞赛”的新阶段。
02 谁在真正撑起秋冬销量
有意思的是,每年秋冬品牌都扎堆推浓郁风的奶茶、咖啡。
但真走到终端暖柜前就会发现,卖得最好的,往往不是这些重金投入的选手。
从多家便利店的终端反馈来看,暖柜里长期销量靠前的,反而是无糖茶和中式养生水,元气自在水的红枣枸杞水、东方树叶的无糖茶饮,动销表现常年排在暖柜前列。
反而很多声势浩大的瓶装奶茶、咖啡,更多是充当货架填充的角色。
无糖茶和养生水的突围,踩中了两个不可替代的核心优势。
第一是健康心智的红利。
这几年无糖、低卡、天然的消费趋势持续渗透,无糖茶清爽无负担,养生水自带轻功能属性。
秋冬普遍追求“温补”的氛围里,这种“喝了没负担”的产品,反而更契合大众需求。
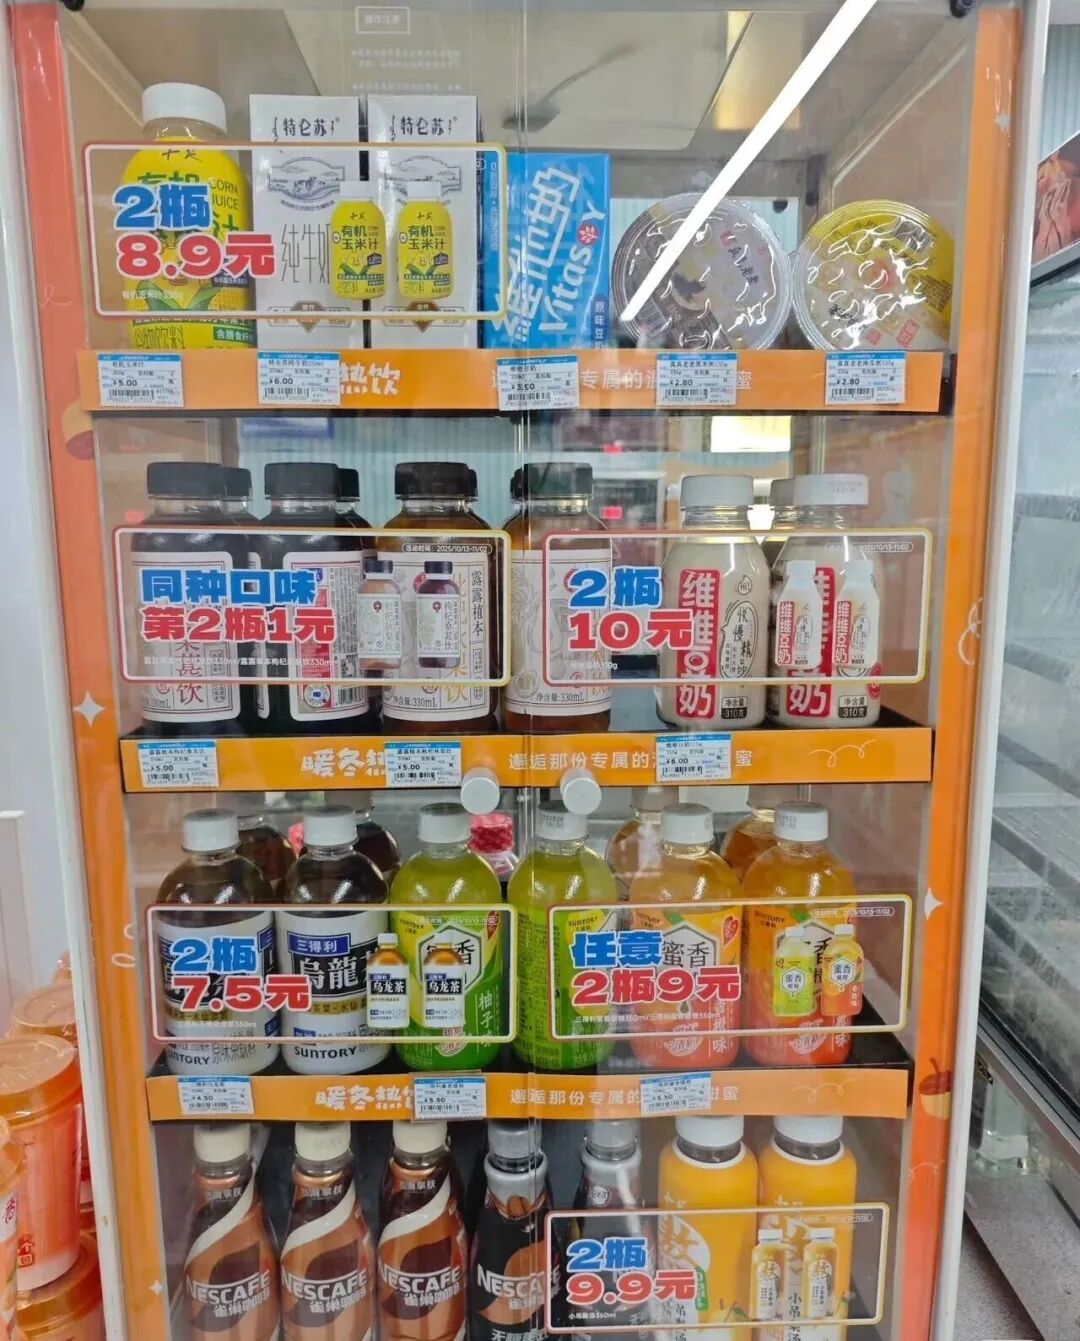
第二也是最关键的一点,它们是饮品赛道里少有的“冷热皆宜”品类。
中国人本就有喝热茶的饮食传统。无糖茶加热之后,茶香更显醇厚,完全没有违和感,枸杞水、薏米水这类养生饮品,本身就是熬煮而来,温着喝更贴合饮用习惯,不仅不损失风味,反而多了一层温润的氛围感。
这也是两类产品能在暖柜站稳脚跟的核心原因。
它们不需要依附“季节限定”的标签,夏天卖冰饮,冬天卖热饮,一年四季都有稳定的消费场景,终端动销的抗风险能力更强。
03 季节性困局:暖饮真的只能卖一季吗
而聊到暖饮,就绕不开一个行业终极问题:暖饮,真的只能卖一季吗?
这是所有布局暖饮的品牌,都要面对的现实宿命。
和夏季冷饮长达半年以上的销售周期不同。
暖饮的市场窗口期非常短。
北方集中在秋冬两季,南方往往只有 3 个月左右的适宜加热周期,季节一过,暖柜撤出终端,很多产品就失去了核心陈列场景,动销直接停滞。
强季节性,是悬在整个暖饮品类头上的第一重桎梏。
第二重限制来自渠道终端。
夏天的冰柜,是饮料品牌的必争之地。
从连锁商超到夫妻老婆店,从写字楼到网吧,几乎所有线下场景都能摆,行业里甚至有 “冰点数量决定市场份额” 的说法,为了抢占冰柜点位,品牌愿意投入大量资源。
但暖柜的待遇天差地别。
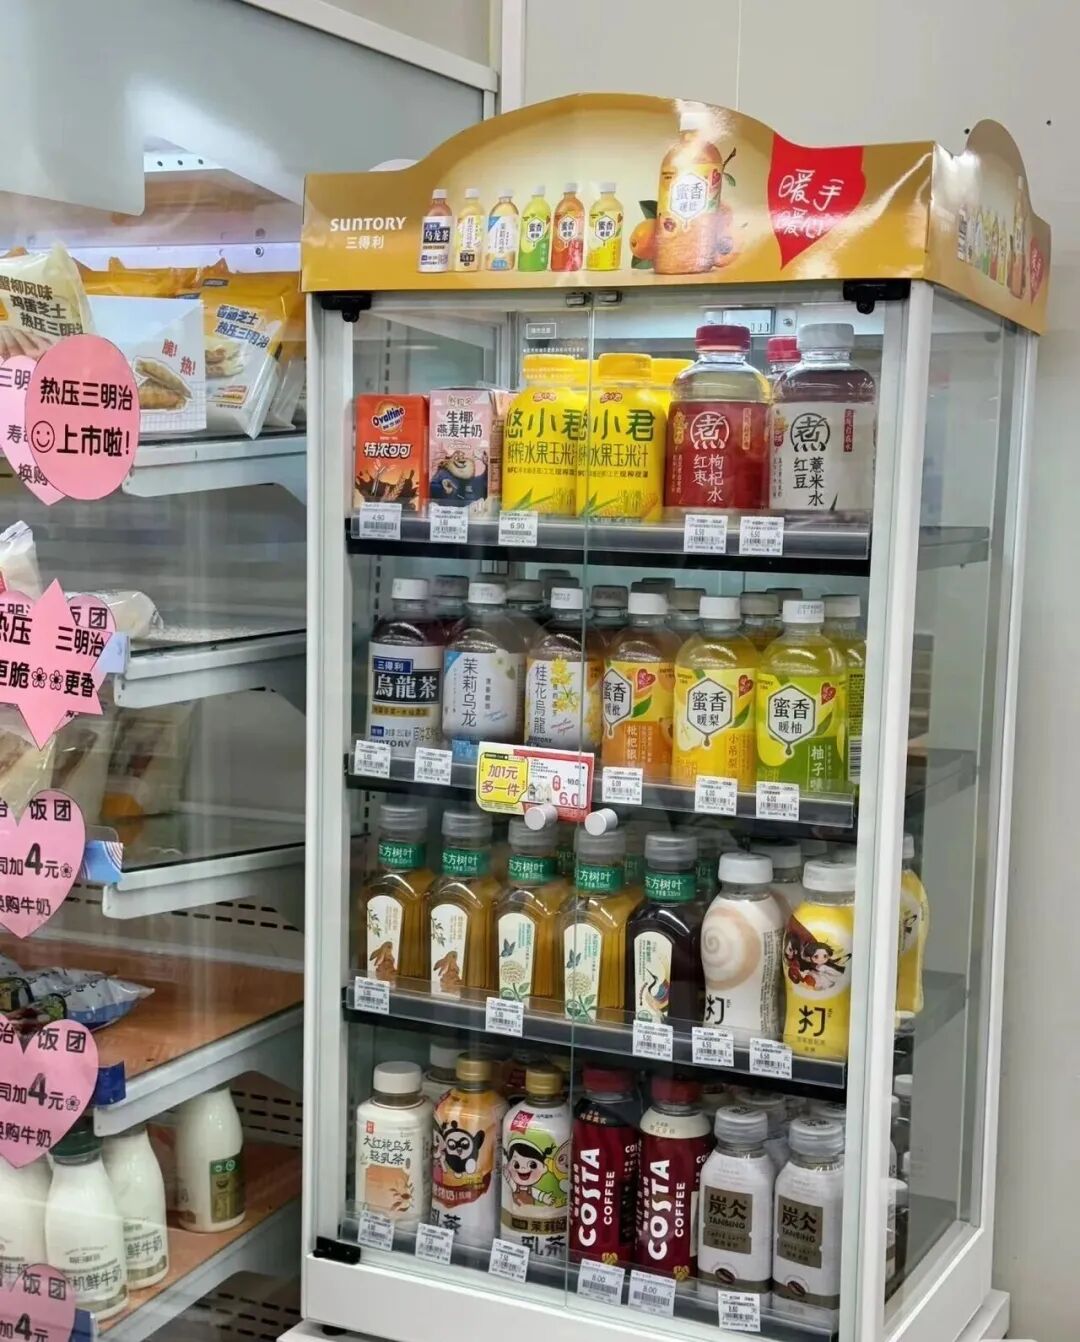
不仅整体保有量远低于冰柜,还大多集中在连锁便利店和大型商超,下沉市场覆盖极少,品牌对暖柜的资源投入,也完全不在一个量级,终端硬件的限制,直接锁死了暖饮的场景延伸空间。
更现实的难题,在于产品的长期留存。
每年秋冬都会涌现一大批主打特色风味的暖饮。
栗子、桂花、红薯、可可,各种秋冬元素层出不穷,但真正能跨越季节、常年留在货架上的产品,屈指可数。
因为特色风味往往要同时平衡口感、配方稳定性和生产成本,很多限定款本质上就是蹭一波季节热度的流量产品,并没有长期运营的产品力,热闹一两个月就下架,成了多数暖饮新品的常态。
今年的这批新尝试,能打破这个循环吗?
回到最开始的问题。
农夫山泉和山姆的提早布局,算不上又一波季节限定的跟风。
这背后,是暖饮赛道从 “做温度” 向 “做产品” 转型的信号。
过去行业总把暖饮当成冷饮的补充,是淡季的过渡性品类,投入不多,期待也不高,但现在来看,随着消费需求持续细化,暖饮正在长出自己的独立逻辑,它和冷饮并非对立关系,是饮品消费在秋冬场景下的另一种生活化表达。
当然,季节性、渠道、供应链这些积累多年的行业难题,不会因为几款新品就彻底消失。
但每一次新的产品尝试,都是在为整个赛道探路。
今年这批秋冬新品最终能走多远,还需要时间和市场的双重检验。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM