

行业高端化已告别单纯提价阶段,精细化运营与费用管控成为利润增长的核心支撑。
2026年上半年,啤酒行业交出了一份总量微增、内部分化显著的成绩单。在行业产量几乎零增长的背景下,上市啤酒企业呈现出“几家欢喜几家愁”的复杂局面,行业竞争已从规模扩张转向了结构升级与存量博弈。
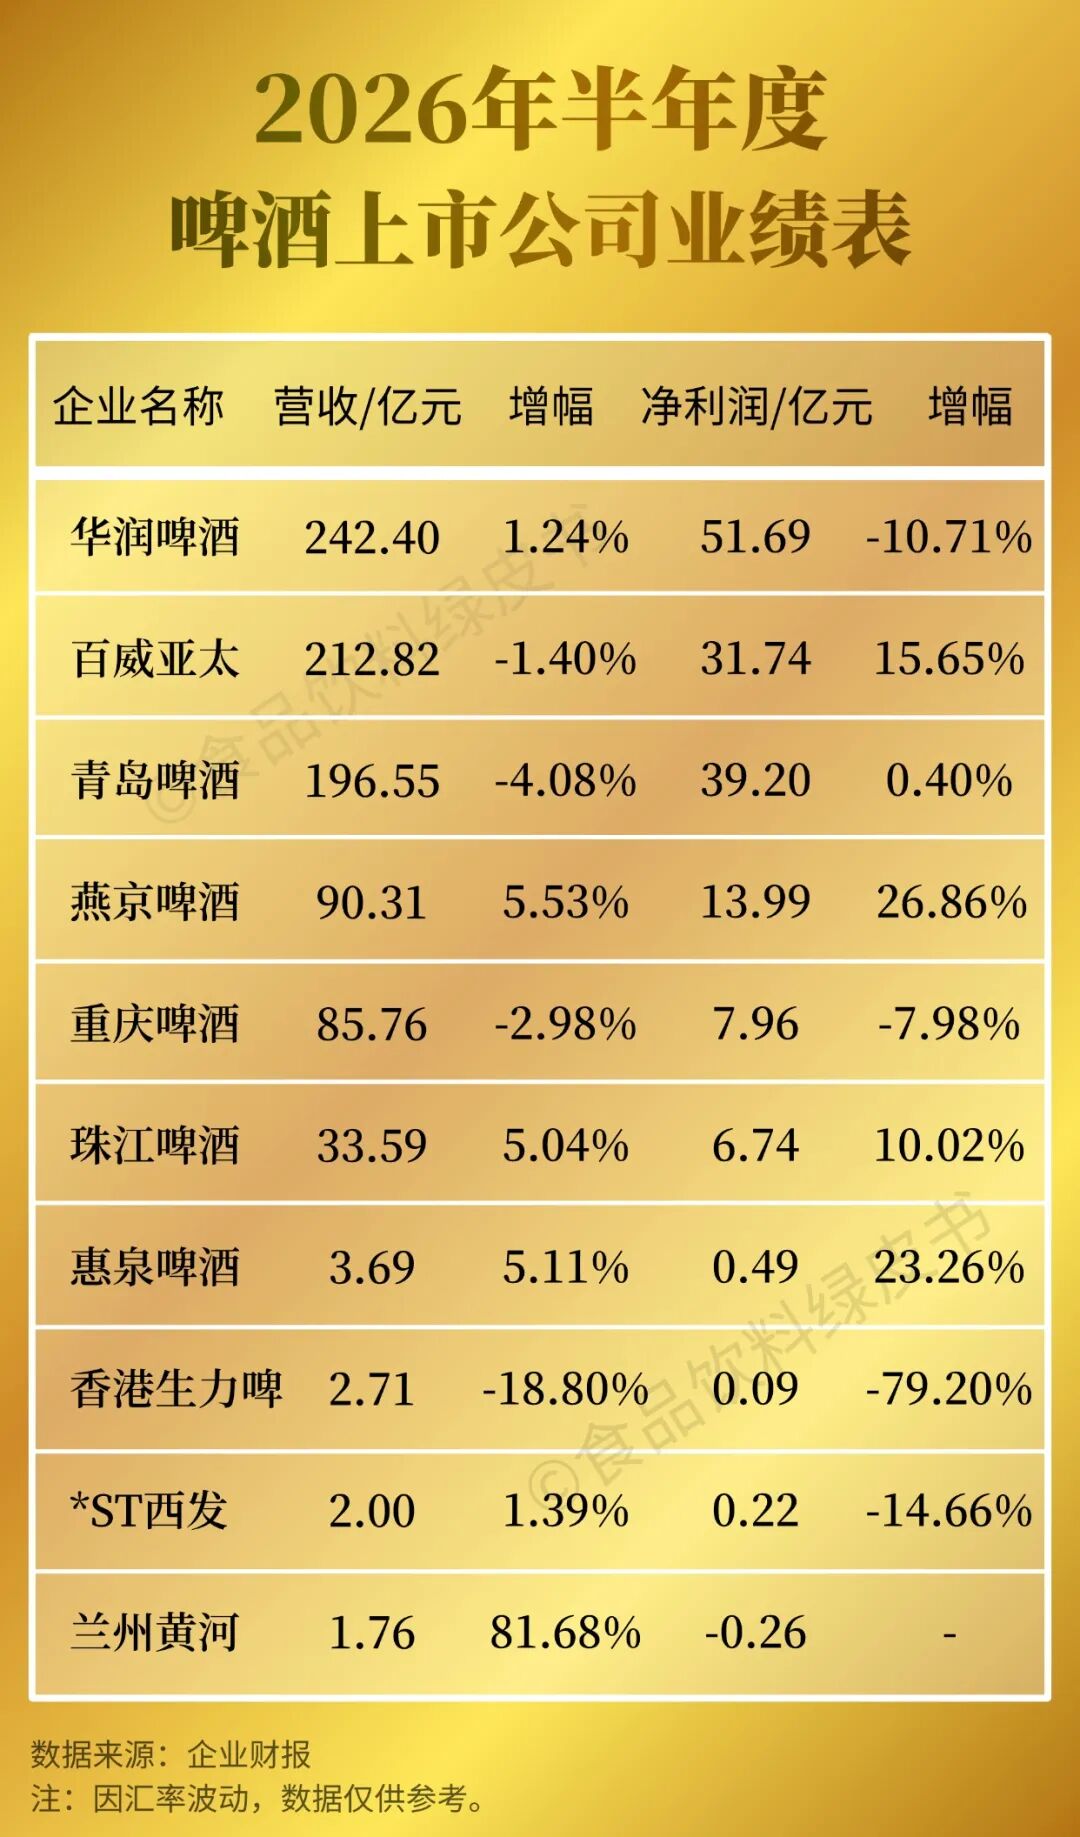
头部三强中,华润啤酒以242.4亿营收继续领跑,但利润受土地收益高基数及白酒业务拖累下滑10.7%;百威亚太中国区销量下滑拖累营收,但亚太其他区域增长强劲,净利反增15.65%;青岛啤酒选择“以质换量”,营收下降4%,却靠中高端产品支撑净利微增0.4%。
燕京啤酒凭借U8大单品超25%的放量增长,净利大增26.86%,成为行业一大亮点;而重庆啤酒受天气和餐饮疲软夹击,营收净利双双下滑,也是头部企业中少有双降的。
区域和中小酒企的生存状态更为分化。珠江啤酒、惠泉啤酒依托区域深耕实现稳健双增;但*ST西发净利下滑,兰州黄河营收虽增八成,却因平台推广和直播成本高企陷入亏损,香港生力啤则受地缘政治与供应链冲击,业绩大幅缩水。
行业高端化已告别单纯提价阶段,精细化运营与费用管控成为利润增长的核心支撑。
01 华润啤酒
华润啤酒2026年上半年实现营收242.4亿元,同比增长1.2%。啤酒主业表现稳健,收入236.7亿元,同比增长2.2%,销量660万吨,同比上升1.7%。
高端化战略持续推进,喜力、老雪、红爵等高档啤酒销量均实现两位数以上增长。但归母净利润51.69亿元,同比下降10.7%,主因是去年同期确认了8.27亿元土地转让收益,而今年同期仅为0.8亿元,高基数效应显著。同时白酒业务收入5.7亿元,同比下滑27.2%,EBIT亏损扩大至2.81亿元,持续拖累整体利润。若扣除一次性土地收益影响,啤酒主业核心利润仍保持正增长。
02 百威亚太
百威亚太2026年上半年实现营收31.71亿美元,同比减少1.4%;归母净利润4.73亿美元,同比增长15.65%,但主要源于去年同期一次性税务、重组项目的低基数扰动。
区域市场分化明显,中国市场销量同比下滑6%,量价齐跌,二季度压力进一步放大,销量下滑9.7%、收入减少8.6%。管理层归因于不利天气抑制户外餐饮消费,以及酒吧、餐厅等即饮渠道恢复持续疲软。韩国、印度市场表现相对稳健,部分抵消了中国区的疲软。
03
青岛啤酒
青岛啤酒2026年上半年实现营收196.55亿元,同比下降4.08%;归母净利润39.20亿元,同比增长0.40%,续创同期新高。产品销量450万千升,同比下降4.9%。
公司以“以质换量”策略对冲销量下滑:中高端以上产品销量204.4万千升,同比增长2.6%,其中白啤位居行业白啤品类首位。公司落地与德国保拉纳集团的战略合作,全麦拉格啤酒已上市。线上、即时零售及现代零售销量均创历史新高,即时零售连续6年保持高速增长。
燕京啤酒
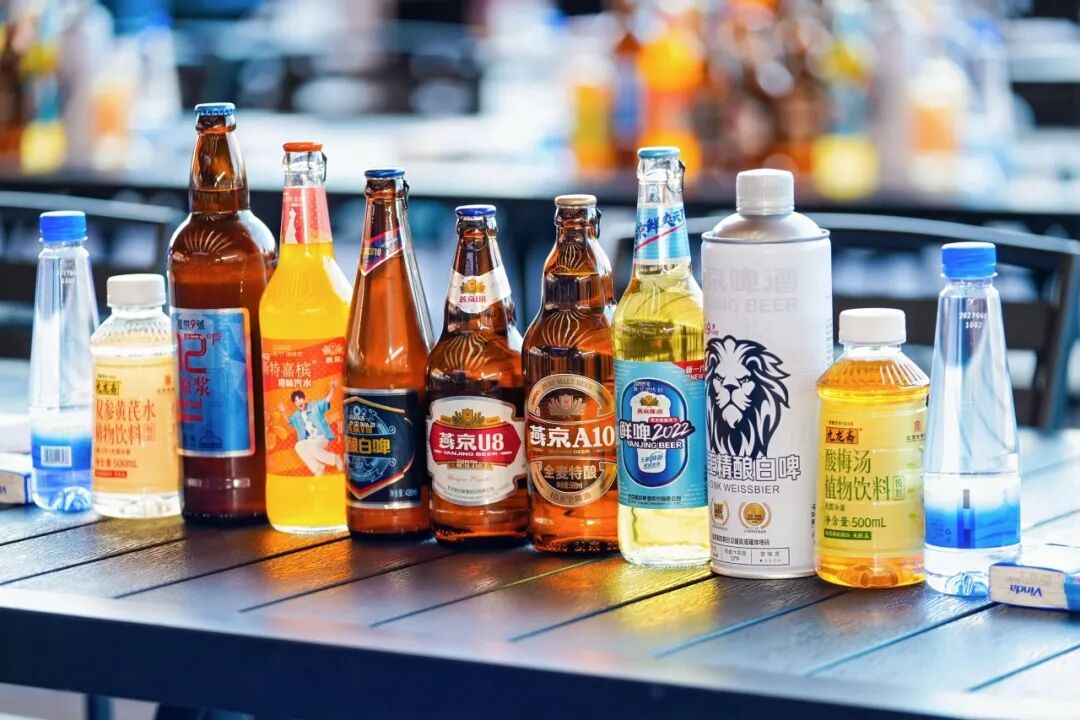
燕京啤酒2026年上半年实现营收90.31亿元,同比增长5.53%;归母净利润13.99亿元,同比大增26.86%,扣非净利润13.80亿元,同比增长33.16%。啤酒销量242.69万千升,同比增长3.20%。
增长核心驱动力来自大单品燕京U8,上半年累计销量61.41万千升,同比增长超25%。2026年3月推出的新品燕京A10布局12元价格带,承接U8用户消费升级需求,形成“U8打底、A10向上突破”的双层中高端产品布局。公司同步披露中期利润分配方案,每10股派现金股利1.00元。
重庆啤酒
重庆啤酒2026年上半年实现营收85.76亿元,同比下降2.98%;归母净利润7.96亿元,同比下降7.98%。啤酒销量174.92万千升,同比下降2.87%。公司是六家主要啤酒上市公司中仅有的营收、净利润双双下滑的企业。
分产品看,高档产品(8元以上)营收51.85亿元,同比下降1.53%;主流产品(4-8元)营收29.66亿元,同比下降5.69%。管理层指出,上半年多地不利天气抑制户外、餐饮消费,终端消费疲软及餐饮需求恢复偏慢等宏观因素叠加,导致业绩承压。
珠江啤酒
珠江啤酒2026年上半年实现营收33.59亿元,同比增长5.04%;归母净利润6.74亿元,同比增长10.02%。啤酒销量75.01万吨,同比增长2.18%。
公司凭借华南基本盘实现营收和净利润双增长,扣非净利润6.39亿元,同比增长8.97%。在行业总量微增的存量竞争环境下,珠江啤酒作为区域龙头展现出稳健的经营韧性。
惠泉啤酒
惠泉啤酒2026年上半年实现营收3.69亿元,同比增长5.11%;归母净利润4877.73万元,同比增长23.26%,利润增速约为营收增速的4.5倍。啤酒销量11.93万千升。扣非净利润4630.11万元,同比增长20.58%。
作为福建省区域啤酒企业,惠泉啤酒通过区域深耕实现了营收与净利润的双增长,利润增速显著跑赢营收增速。经营活动产生的现金流量净额为1亿元。
08 香港生力啤
香港生力啤2026年上半年实现收入3.17亿港元,同比下降18.8%;公司权益持有人应占溢利1033.9万港元,同比大幅下降79.17%。
业绩大幅下滑主要受地缘政治及供应链中断影响,出口业务成为主要拖累。综合毛利同比下滑25.1%,毛利率降至36.8%。董事会决议不派发中期股息。
09 *ST西发
*ST西发2026年上半年实现营收2.00亿元,同比增长1.39%;归母净利润2217.52万元,同比下降14.66%。扣非净利润1963.91万元,同比增长138.39%,显示主营业务盈利能力有所改善。
公司品牌线上渠道实现主流电商平台全覆盖。拉萨啤酒推出四款新品,积极拓展产品线。不过,归母净利润仍受非经常性损益等因素拖累,出现增收不增利的局面。
10 兰州黄河
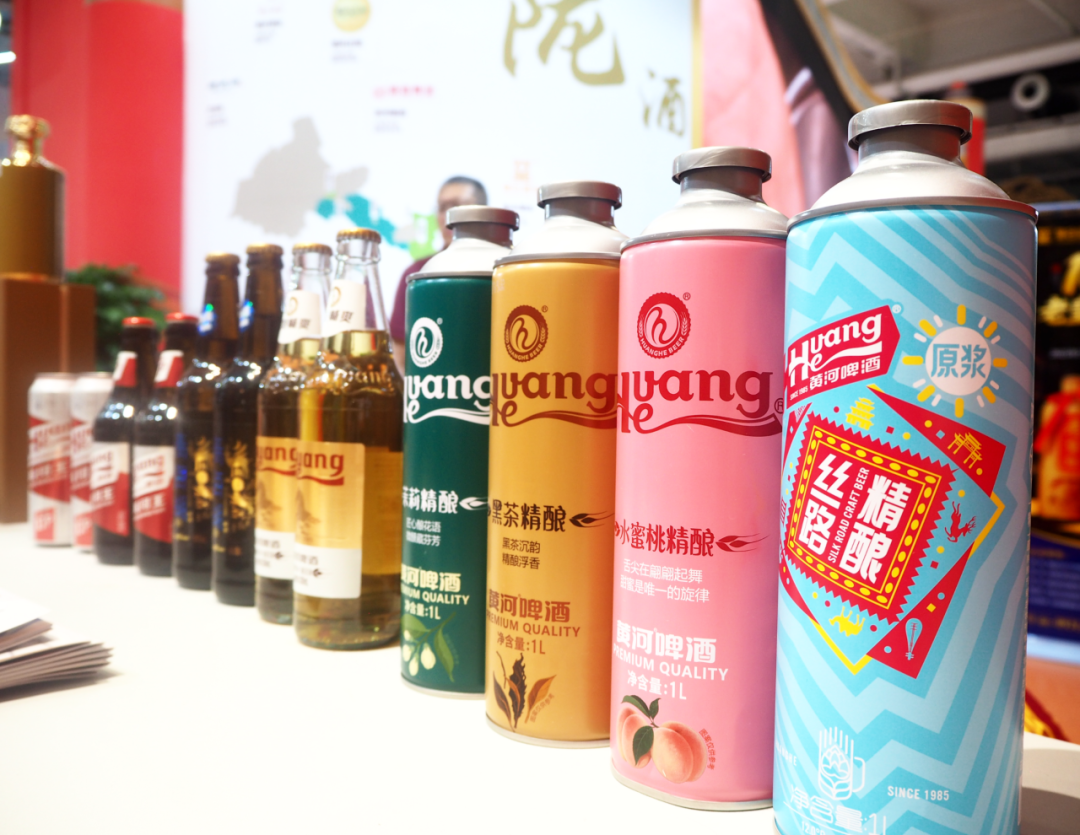
兰州黄河2026年上半年实现营收1.76亿元,同比增长81.68%,但归母净利润亏损2582.4万元,相比去年同期亏损1191.32万元,亏损进一步扩大。
公司陷入“增收不增利”困境——营收大增主要来自线上渠道拓展,但投入了大量平台推广、直播运营等成本,营业成本增幅远超营收增幅。扣非净亏损1938.09万元。在行业存量竞争环境下,以利润换规模的激进策略未带来实质性盈利改善。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM