
渠道还有变局?
作者|星河
2026年已经过去大半,汤臣倍健年初喊出的“再创业”,进展怎么样了?
最近,汤臣倍健发布了2026年三季报。
前三季度,汤臣倍健实现营业收入52.98亿元,同比增长7.78%;第三季度单季营收16.26亿元,同比增长17.60%,实现连续五个季度同比增长。
更关键的是利润。
第三季度,公司归母净利润2.10亿元,同比增长22.73%。在前两个季度“营收涨、利润跌”的背景下,这个单季利润回升,至少说明此前投向新渠道、新产品和新市场的钱,开始有了一些回报。
但整体来看,公司前三季度归母净利润8.13亿元,同比下降10.42%;扣非归母净利润7.28亿元,同比下降11.93%;经营活动现金流净额2.99亿元,同比下降67.58%。
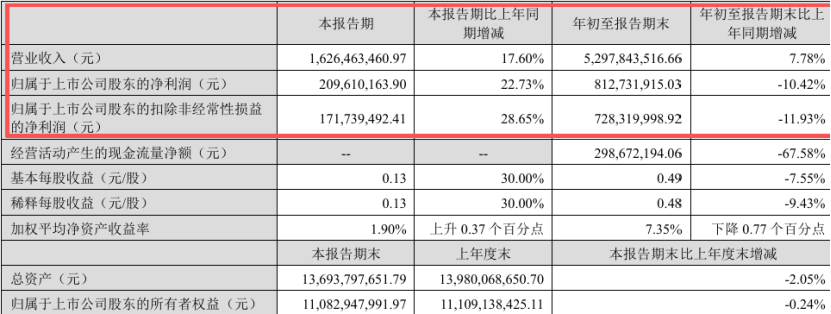
也就是说,营收在恢复,第三季度利润也迎来了同比增长,但全年累计利润和现金流仍然承压。
今年我们写过几篇汤臣倍健的动向,《缩水30亿后,汤臣倍健朝着商超去了》《被Swisse反超的汤臣倍健,开始猛攻线上了》《汤臣倍健、仙乐健康、百龙创园…中国营养健康产业链,正在集体南下》,从线下进商超,线上发力兴趣电商抖音,再到跨境拓展东南亚,年初说要“再创业”,今年看来确实动作不少。
大半年过去了,这份三季报能说明什么?汤臣倍健的“再创业”,到底成了没有?
我们主要看看汤臣倍健今年落地的三大布局,进展与边界都很清晰。
线上:抖音短板已补齐,盈利性仍待验证
前三季度全品牌抖音销售额同比增长46%,上半年抖音收入占线上总收入比重已突破20%,较年初主品牌仅10%的占比近乎翻倍。半年内完成内容创作、达人BD、自播运营三支专职团队的搭建,从组织能力上补上了兴趣电商的运营短板,渠道增速跑赢行业平均水平。
但兴趣电商流量成本持续上行是行业共性趋势,高增速背后对应着销售费用的同步投放,当前渠道的投入产出比仍处于爬坡阶段。46%的规模增速能否同步转化为利润贡献,还需要后续周期验证。
而且就目前公开数据来看,汤臣倍健未进入抖音保健品头部阵营。蝉妈妈2026年8月抖音医药保健品牌榜中汤臣倍健排在第26位。在头部格局已经固化、流量成本还在上行的抖音生态里,从二十名开外往头部爬,难度不小——前排品牌占着达人资源和投流规模,后来者要往上挤,往往意味着更高的获客成本和更长的爬坡周期。
线下:药店守存量,商超做增量,体量差仍存
药店端,公司通过DD数据直连数字化基建、终端动销体系精细化运营,叠加晶纯鱼油等高复购单品拉动,据中康CMH 1—8月数据,全品牌药店渠道市场份额同比实现提升,存量基本盘保持稳固。但受行业整体收缩、医保监管趋严的大环境约束,渠道整体规模仍承压,难再贡献显著增量。
商超端,渠道专供产品从单品试点拓展至多品类矩阵,与山姆共创的Yep血橙味铁饮上市首季销量破1100万袋,带动前三季度商超渠道营收同比增长38%。但从绝对体量看,也尚不足以对冲药店渠道的结构性下滑缺口。
海外:东南亚推进超预期,仍属长期布局
前三季度国际化业务整体增速超80%,东南亚市场落地节奏快于预期。其中Pentavite在马来西亚TikTok平台位列类目第一,Life-Space跃居新加坡线下渠道品类第二,越南、泰国市场已进入当地主流连锁药房及美妆渠道,多品牌、多国协同的运营框架初步成型。
但出海业务当前仍处于市场投入期,本地化品牌教育、渠道铺设、团队搭建均需持续投入,短期对整体利润贡献有限,属于长期布局的第二增长曲线。
整体来看,线上、线下、海外三条战线均有实质性落地进展,再创业的战略布局已全部到位。但受限于体量规模、盈利周期与行业大环境,目前均未达到接棒大盘的量级。
作为国内膳食补充剂行业的龙头,汤臣倍健的业绩曲线,本质就是中国VDS行业渠道变迁的一面镜子——它靠渠道红利站上顶峰,也因渠道迭代踩空跌入谷底,营收的每一次涨落,都精准对应着线下通路与线上流量的格局重构。
汤臣倍健过去几年的业绩缩水,很大程度上就是线下药店的投影。
所以从汤臣倍健的状况看来,似乎线下不行了,药店在关,营养品只剩下线上一条路。
但汤臣倍健这份财报里,还有一个数字值得单独拿出来说:商超渠道营收同比增长38%。更具体地看,汤臣倍健在商超端发力的重点,是以山姆为代表的会员制商超——和山姆共创的Yep血橙味铁饮,围绕会员消费偏好做配方和包装,上市首季销量突破1100万袋;渠道专供也从单品试点往多品类矩阵走,公司口径是深化与头部商超客户的联合共创。也就是说,它做的不是把药店那套蓝白瓶子原样搬进超市,而是针对会员店人群重新做产品。
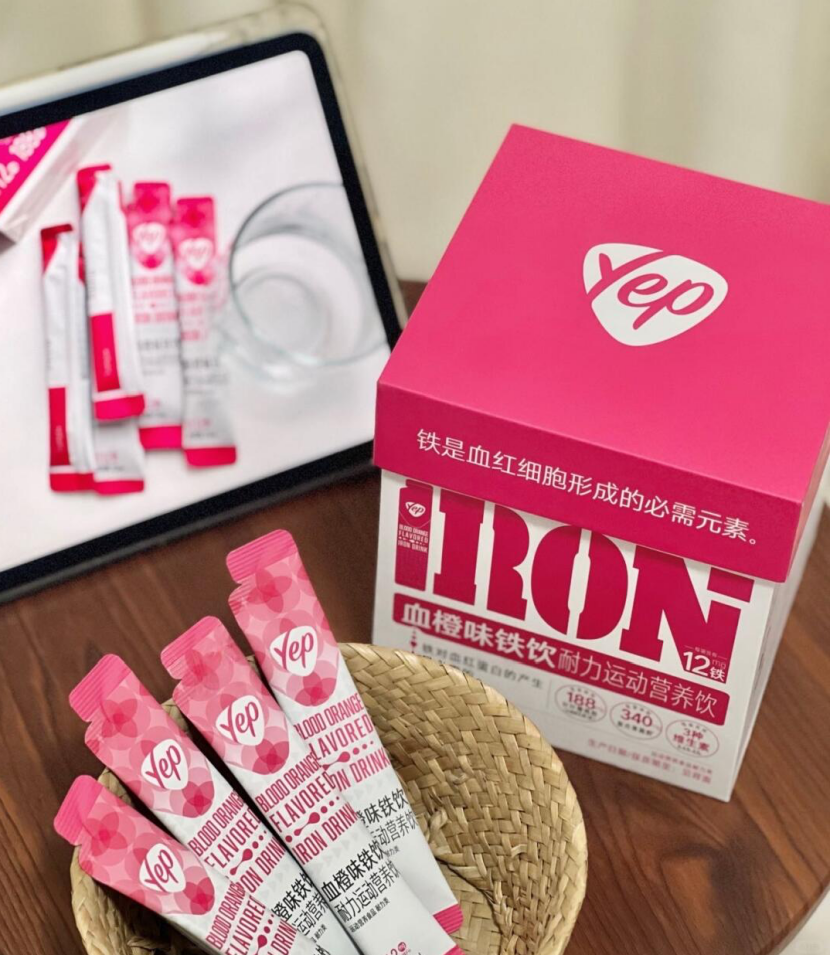
(图片来源:汤臣倍健)
这个38%给出了一个反直觉的信号:线下不是在消失,是在换池子。而以山姆为代表的会员制、高端精品商超,搭配渠道定制化产品,正在成为营养品线下一股不可忽视的新增量。悄悄往这个池子里挤的,远不止汤臣倍健一家。
以寿仙谷为例,据其在投资者互动平台公开披露的信息,公司产品从2026年7月底开始进驻山姆,截至目前全国60家门店已实现全面动销,销售额近百万元,合作采用买断式经销模式,销售表现符合预期,
最关键的变化是“已经从季节礼品转成了常销品”。公司同时还在推进沃尔玛、Costco等渠道的合作,若铁皮石斛品类跑通,灵芝孢子粉及更多药食同源产品都将逐步开放。
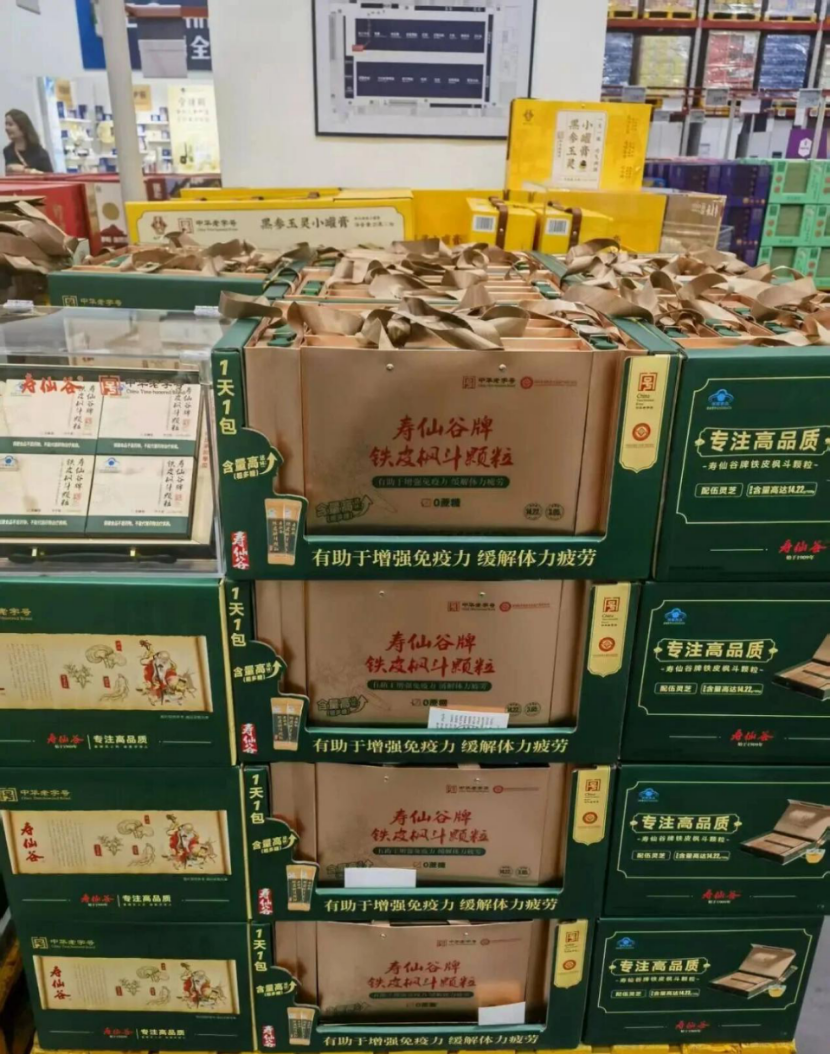
(图片来源:寿仙谷医药)
上游供应链端,仙乐健康已经在为山姆Members Mark、盒马盒补补代工软糖、蛋白粉、维生素片剂等多款产品。从品牌到工厂,全产业链都在往这个新池子里下注。
一线终端的体感要更现实,有汤臣倍健商超渠道的一线从业者向营养健康评论记者透露,目前商超终端真正能稳定走量的品类,其实只有蛋白粉:一方面线上大促款日期普遍偏旧,商超现货的新鲜度对在意品质的家庭用户更有吸引力;另一方面商超支持购物卡结算,也是拉动蛋白粉动销的重要推手。而氨糖、维生素、益生菌等其他系列,消费者大多会先在线上比价,再到线下找导购压价,不仅成交难度大,利润空间也被压得很薄。在终端看来,只有真正做到线上线下包装、款型差异化,商超渠道的销售压力才能真正缓解。
结语
回到最初的问题:2026年过去大半,汤臣倍健的“再创业”成功了吗?
现在下结论,还是太早。
但渠道的迁移已经发生了,越来越多品牌认同单做线上抗风险能力弱、消费者信任不足,线下药店又被医保白名单和闭店潮持续挤压的背景下,高端商超的定制化产品,仿佛在塌方的线下阵地上撕开了一个口子。
你怎么看?线下渠道还有没有新机会?欢迎在评论区留言~
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM