
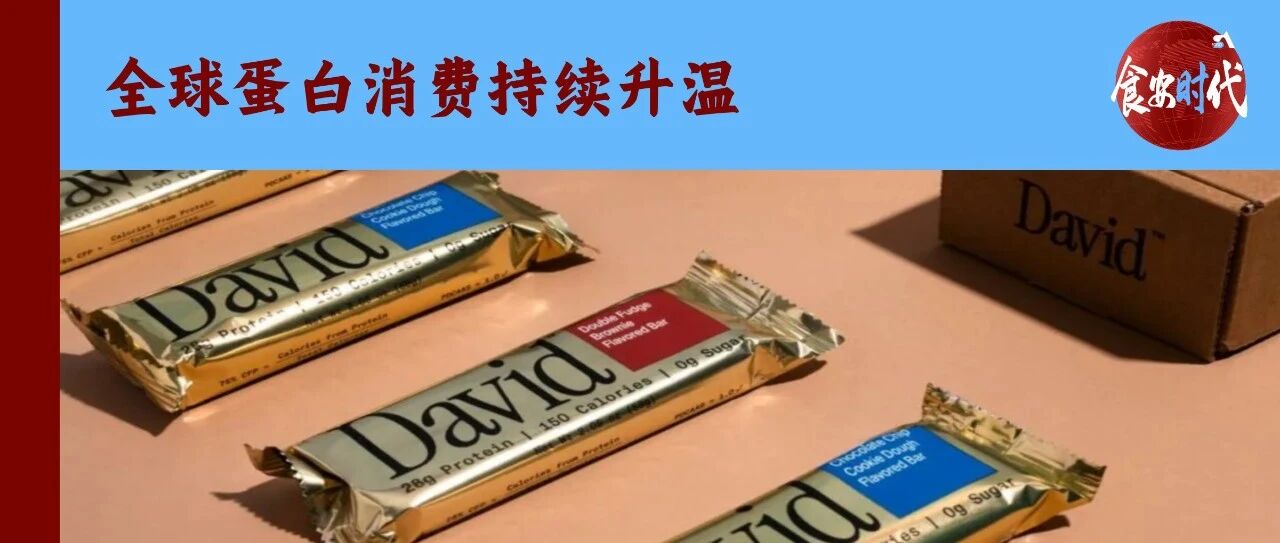
近日,美国蛋白食品品牌David Protein母公司Medici Brands宣布完成2.5亿美元B轮融资,估值达到22.5亿美元,作为新锐品牌短时间内获得如此成就不仅说明企业自身的独特竞争力,更印证了全球蛋白质消费市场正在持续释放增长潜力。
在大健康浪潮的推动下国内蛋白质市场也呈现出一幅热闹场景,但同时仍存在诸多待解的成长问题,David的发展路径恰恰给国内品牌提供了一个值得参照的坐标系。
从健身刚需到全民营养,国内蛋白质市场迎来人群破圈的窗口期
长期以来,蛋白补充被视为健身增肌的“专属工具”,消费人群高度集中于运动爱好者,但现在已经变成了全民营养补充的标志,相关数据显示,2025年全球蛋白质配料市场规模为550亿美元,预计2026年将来到578亿美元,到2033年达到843亿美元,从2026年到2033年期间的年均复合增长率为5.5%,中国市场实际增长速度或许更快。
从市场角度看,《中国居民膳食指南》之初成年男性每日推荐摄入65克蛋白质,成年女性为55克,有运动健身习惯推荐摄入量为每公斤体重1.5-2.0克,老年人推荐摄入量为每公斤体重1.2-1.5克,但一项行业数据显示,2025年全国人均每日蛋白摄入量为62.3克,较2020年的53.7克提升16.0%,但仍未达到推荐的摄入量,存在约4.2-16.9%的缺口空间对应潜在增量需求约580-2300亿元规模。
只看数据或许不太直观,据查询,65克蛋白质换算成日常食物相当于10个鸡蛋、2000毫升纯牛奶,300克鸡胸肉,810克豆腐,对于普通人来说很难通过一日三餐补充足够的蛋白质,这便引发了消费者关于蛋白质摄入的焦虑,正是基于这样的背景一系列打着“高蛋白”旗号的产品应运而生,从蛋白粉拓展到水、咖啡、酸奶、零食等日常消费品领域。
比如今年4月7日星巴克中国在全国所有门店上线“高蛋白拿铁PRO系列”,富祥药业旗下健康速食品牌发布了新品混合蛋白魔芋面,蒙牛、伊利前段时间陆续推出了蛋白水等等,品类的多样化也让原本对蛋白补充关注度较低的普通消费者、银发群体、青少年等群体开始主动为蛋白质相关产品买单,这种破圈式的认知渗透正在不断打开国内蛋白质市场的增长天花板。
重新定义蛋白质效率,国内品牌需要找到自己的价值锚点
国内蛋白质市场虽然增长空间广阔,但多数品牌仍停留在含量竞赛阶段,从市面上的产品宣传就能看出,比如某品牌透明蛋白水宣传每瓶含有9g分离乳清蛋白;某品牌高蛋白低益生菌酸奶宣传采用“高蛋白+功能成分CaHMB+2大益生菌的组合搭配、每瓶15g高蛋白”;某品牌希腊酸奶宣传“每100克含10克优质乳蛋白”等等。
虽然品牌试图通过不断上涨的数字来证实自身产品优势并吸引消费者买单,但很少深入探究数字背后消费者的真实痛点,对大多数消费者而言面对这些数字时往往缺乏感知参数,反而容易陷入新的选择困境,比如是不是蛋白含量越高就一定越好、过高含量会不会给身体代谢增加额外负担等等。唯含量论的竞争逻辑也让赛道陷入了同质化增长的怪圈,鲜少有品牌围绕消费者真正关心的吸收效率等维度做深度研发,更谈不上构建清晰的品牌价值锚点。
David能获得资本青睐核心在于其跳出了堆蛋白含量的逻辑,转而围绕“蛋白质效率”构建产品价值,蛋白质效率则是指食物里蛋白质的热量供能占比,比如同样是补充30克蛋白质,喝牛奶需要摄入约300大卡热量,而吃鸡胸肉只需要165大卡,自然是后者的蛋白质效率更高,所以其蛋白棒标注的“62克、28克蛋白质、150千卡、0克糖”很快说服了消费者。
这种把专业概念转化为可感知价值的思路,正是国内品牌值得学习的核心逻辑,但对国内品牌来说,锚定蛋白质效率不是简单跟风创造新的营销话术,而是要真正站在中国消费者的立场上,重新梳理产品的研发与表达逻辑。
比如对于有减脂需求的上班族来说,低热量高蛋白质是主要诉求;对于消化功能较弱的老年人来说好吸收是关注重点;对于正处于生长发育期的青少年来说蛋白质搭配其他营养元素的协同作用,远比单纯的高含量更有价值。这些细分需求都不是靠单纯堆高蛋白含量就能满足的,需要品牌沉下心针对目标人群做深度研发,从而锚定属于自己的价值方向。
产品参数建立信任,用可验证替代可感知
清晰、可验证的产品参数是建立消费者信任和品牌传播力的关键,但国内不少蛋白质产品还停留在靠感官营销打动人的阶段,比如某品牌蛋白威化饼干在宣传页上只是简单地标注了“平均每支约含优质蛋白20%NRV”,但用了大篇幅宣传原料、口感;某品牌蛋白棒也是如此,在关于蛋白添加的数据上只是简单地标注“3.3克蛋白质以及蛋白原料来源”。
但产品中添加的蛋白质不等于人体能够实际吸收利用的蛋白质,目前多数国内品牌并没有对产品的实际吸收利用率做专业检测,也没有把这类验证数据清晰传递给消费者,否则早就张贴到宣传页的显然位置了,靠“添加了多少蛋白质”“原料多么优质”等宣传打动消费者本质还是没有脱离信息不对称下的营销驱动逻辑。
随着消费愈发理性消费者对蛋白质产品认知不再停留在概念层面,越来越多人开始追求“看得见、摸得着”的真实功效,相关调研显示配方纯净度、原料特性、蛋白含量成为消费者重点关注的三大方向,超过70%的消费者愿意为有实测吸收数据支撑的产品支付溢价,这意味着将专业检测数据公开透明化本身就是一种差异化的竞争优势。
对于国内品牌来说,要做到这一点或许并不需要额外增加太多研发成本,纵观不少品牌财报发现营销费用普遍高于研发费用,把原来投入到概念包装和流量投放的预算,拿出一部分用于专业检测与数据公开,既可以让消费者看得明白、买得放心,也能让真正有研发实力的品牌跳出同质化价格战,凭借真实产品力获得合理的利润空间。
当然,公开可验证参数也对品牌提出了更高要求,品牌需要对自身产品的实际表现有清晰把握,不能为了跟风炒作就随意夸大参数,否则一旦实测数据与宣传不符,反而会透支消费者积累的信任。
基于热度的扎堆,国内赛道需要更多长期主义者
国内市场标榜高蛋白产品层出不穷却难以跑出真正具有长期影响力的品牌,一大原因在于多数入局者看到赛道热度便仓促进场,抱着赚一波流量红利就走的跟风心态,所以当某一高蛋白产品稍微显现出热度就会有多个品牌跟进,比如前两年蛋白威化、蛋白棒走红,一时间数十个品牌扎堆推出同类产品,近两年高蛋白咖啡、蛋白水起势又有大批玩家快速跟进模仿。
这种跟风式布局往往只看重表层的产品形态和流量卖点,既没有针对蛋白质产品做底层技术研发也没有构建起清晰的品牌认知,等到流量红利消退跟风入局的产品很快就会被消费者遗忘,只能黯然退出市场,这在食饮行业也不是没有先例。
比如植物肉曾被视为食品行业的下一个风口,星巴克、肯德基等众多品牌都曾布局,但由于大多缺乏核心技术壁垒和真实的消费者需求支撑现在已经少有品牌能留在大众消费市场;在烘焙塞东,从墨茉点心局、虎头局到KUMO KUMO、祐禾,一批又一批网红烘焙品牌在流量红利期高速拓店,但热度褪去后迅速迎来大规模收缩。
而国外品牌在这方面则更加具备长期主义精神,比如上述提及的国外品牌在多年前就曾因把健康食品品牌RXBAR卖给家乐氏成名,而且在获得资金后并没有离开健康食品,反而又一次因融资获得关注,这与其深耕蛋白质赛道多年的积累密不可分,比如从每份含多少蛋白到蛋白质供能占比重新定义了蛋白产品的竞争维度。
对国内蛋白质赛道的玩家来说想要走出自己的特色还是需摒弃赚快钱的短视思维,真正把研发和用户价值放在核心位置,耐得住寂寞投入长期布局,毕竟蛋白质食品这类关乎人体健康的消费品,终究要靠稳定的产品品质、真实的用户体验才能站稳脚跟。
只有越来越多坚持长期主义的玩家入场,才能推动整个国内蛋白质赛道从流量驱动的野蛮生长转向产品力、品牌力驱动的高质量发展阶段。
品牌、技术、渠道三位一体,构建系统竞争力
就目前国内蛋白质赛道发展情况而言,大部分品牌的竞争依旧停留在比配方、比包装、比营销的产品层面,在发展初期这确实能帮助品牌快速切入市场打开声量,但这种单点式的优势并不牢固,很容易被后来者模仿复制,难以沉淀为品牌专属的长期竞争力,这从如今市面上比比皆是的同质化产品就能看出。
David能快速崛起获得资本认可的重要原因在于没有把优势只局限在某一个单点,而是通过构建系统性竞争力筑牢了长期发展根基,在品牌端锚定“更高蛋白质效率”的核心定位,精准切中了当下消费者对健康补充的真实痛点;在技术端,围绕蛋白质效率的核心需求持续优化原料、配方与生产工艺,夯实了产品的差异化优势等。
这也能够给国内品牌一些启示,相比于一味强调产品流量、营销卖点,从0到1搭建起完整的系统能力才是长期发展的核心,以现在乳清蛋白涨价为例,数据显示,过去两年内蛋白粉核心原料浓缩乳清蛋白(WPC)成本上涨108%,纯度更高的分离乳清蛋白(WPI)成本飙升约139%,在此背景下不少国产企业陷入经营困境,汤臣倍健、康宝莱、西王食品等国内头部蛋白粉品牌在2025年年报中纷纷传达上游原料涨价给营养产品带来的成本压力。
与此同时也有企业展现了强大的供应链能力,比如某品牌陆续布局原制奶酪产线,同步建设脱盐乳清、乳清蛋白等深加工产线,打通“奶酪-乳清-乳蛋白”的产业链闭环;某品牌目前在全国布局了三大乳蛋白深加工基地已经能够实现乳清蛋白、乳铁蛋白、α-乳白蛋白等核心乳蛋白原料的高效提取等等,这种全产业链布局的思路,恰恰印证了系统化竞争力的价值。
3.5万个网点背后的渠道逻辑,线上起盘、线下做大的中国路径
David的渠道扩张速度令人瞩目,品牌2024年9月以DTC模式在线上推出第一款产品,在2年内迅速铺进全美超3.5万个零售网点,覆盖沃尔玛、Target、Costco等主流渠道,这种“线上起盘、线下做大”的路径对中国品牌尤其具有参考价值。
因为现在大部分产品的销售还是依靠线上渠道,不少新锐蛋白质品牌都是靠线上内容种草、直播带货打开初始销量,虽然起量速度快但在线下消费场景难以站稳脚跟,而作为快消类的营养补充产品,蛋白质相关消费品的消费场景本身就和线下渠道深度绑定,比如蛋白粉类产品高度绑定健身场景,高蛋白零食、蛋白水则绑定更日常的场景。
对于已经完成初始用户积累的新锐品牌而言,进入线下零售网点不仅能提升品牌曝光度,触达那些很少主动搜索蛋白补充产品的泛人群,还能通过贴近日常消费场景的陈列进一步强化消费者的品牌认知,借助线下渠道的信任背书提升消费者对品牌的认可度,帮品牌打破线上流量见顶的增长瓶颈。
但线下渠道布局也并非简单的铺货,国内线下零售渠道层级多、入场门槛高,对于新品牌来说资金压力不小,也容易出现动销不佳、库存积压的问题,因此也需要国内品牌摸索适合自身发展节奏的线下路径,比如先聚焦核心区域市场做单点突破,通过动销数据验证产品适配性后,再逐步向全国范围扩张;或是先和区域连锁便利店、精品超市合作,降低试错成本,再逐步进入大型商超体系。
对品牌而言,线上的核心作用是教育用户、打响声量,线下的核心价值是贴近场景、转化增量,两者搭配形成互补才符合当下国内蛋白质消费品的渠道增长规律,也能帮助品牌更稳定地打开市场盘子。
走向日常,国内蛋白质赛道面临的关键一跃
中国正成为高蛋白消费的重要增长引擎,相关数据显示,中国蛋白质市场规模预计将由2025年的27.6亿美元增至2031年的42.2亿美元左右,2026至2031年复合年增长率达7.38%,与此同时,中国蛋白质原料市场规模亦持续扩大,2024年中国蛋白质原料市场收入在亚太地区的占比达到35%,凸显其在区域市场中的关键地位。
虽然市面上的蛋白产品越来越多,但在众多细分品类之中真正占据消费者心智、能形成差异化辨识度的品牌仍寥寥无几,想要实现从尝鲜到日常的跨越,国内蛋白质赛道需要跨过多重门槛。
在认知层面,大部分消费者对日常所需蛋白质摄入量没有清晰的概念,并没有把蛋白质补充纳入自己日常的营养需求框架中,这种认知盲区直接限制了大众日常消费的转化,让蛋白产品始终被困在小众需求的圈层里难以破圈。
在产品适配性上,当前多数蛋白产品的设计还是围绕健身人群等特定群体打造,场景相对单一,很少能真正融入三餐这类普通消费者的常规饮食场景,很多消费者想补充蛋白质却找不到适配自己日常饮食习惯的产品,自然也就难以养成常态化的消费习惯。
价格也是阻碍蛋白产品走向日常的一大门槛,不少主打高蛋白的食品饮品定价远高于普通类,比如某品牌分离乳清蛋白水净含量250毫升售价近30元、某品牌高蛋白薯片净含量20克售价16.9元,某品牌蛋白棒净含量45克售价约16元等等,对于大多数消费者来说长期日常消费的成本压力不小,也劝退了一大批有潜在需求的普通用户。
想要跨越这道从专业到日常的门槛,既需要行业整体做好消费者认知普及也需要品牌从产品研发、定价策略、场景设计等多个维度调整方向,真正贴合普通大众的日常饮食需求推出产品,只有这样国内蛋白质赛道才能将发展潜力转化为实打实的销售数据。
行业思考: 观国内蛋白质赛道虽然市场规模持续扩张、消费人群加速破圈,但多数品牌仍停留在含量竞赛和感官营销阶段,产品同质化严重,跟风者众而长期主义者寡,想要从尝鲜走向日常的路还有一大段需要走。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM