
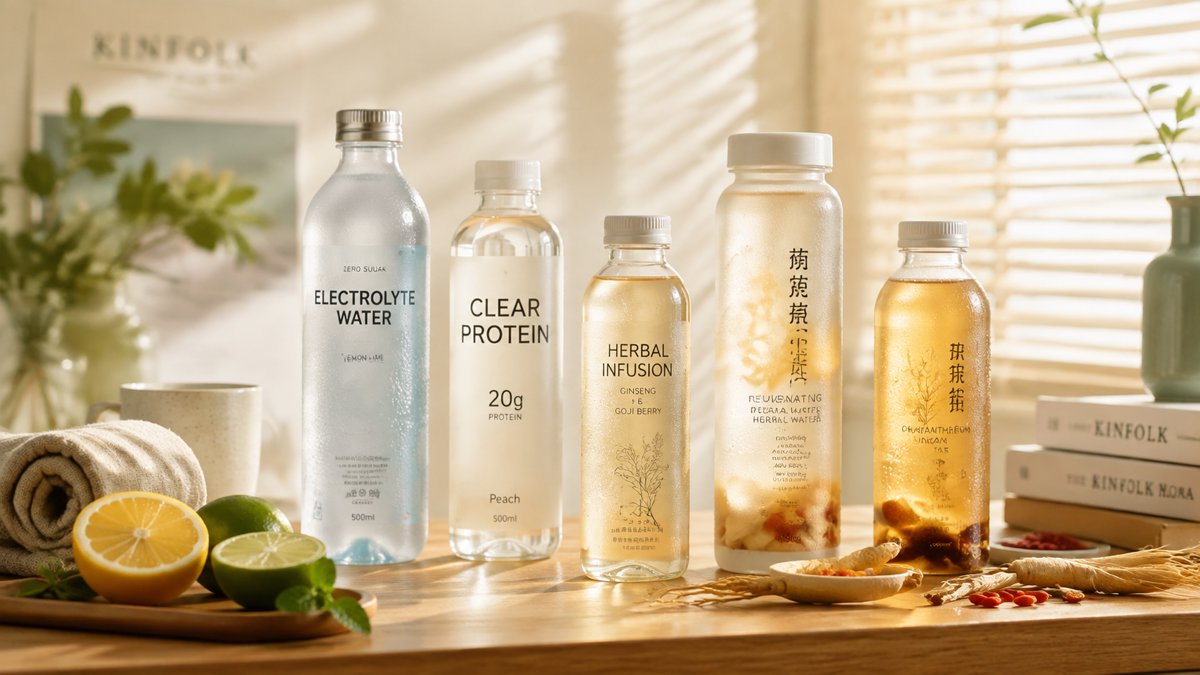
1665亿市场格局重塑,电解质、蛋白水、中式养生谁主沉浮?
> 引言:如果你还以为功能饮料只是"累了困了来一瓶"的提神糖水,那你已经错过了半个时代。全球饮料行业正在经历一场深刻的"功能化大变革"——从单一的咖啡因刺激,到多维度的精准健康管理;从运动场景的专属补给,到日常办公、熬夜修复、情绪调节的全民渗透。 > > 数据显示,2019至2024年间,中国功能饮料市场规模从1119亿元增至1665亿元,五年增幅近50%。这场变革的核心,不是配方里多加了某种成分,而是消费者对"喝水"这件事的认知彻底重置:饮料不再是解渴工具,而是管理身体状态的液态入口。
01 认知重构:功能饮料不是"提神糖水",而是液态健康管理的入口
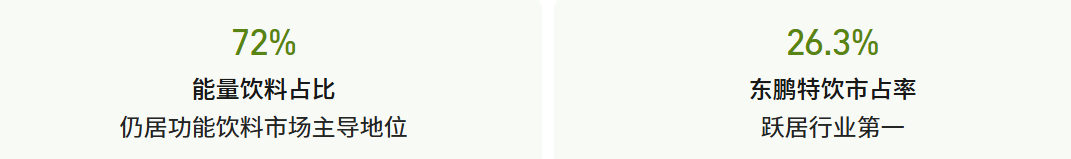
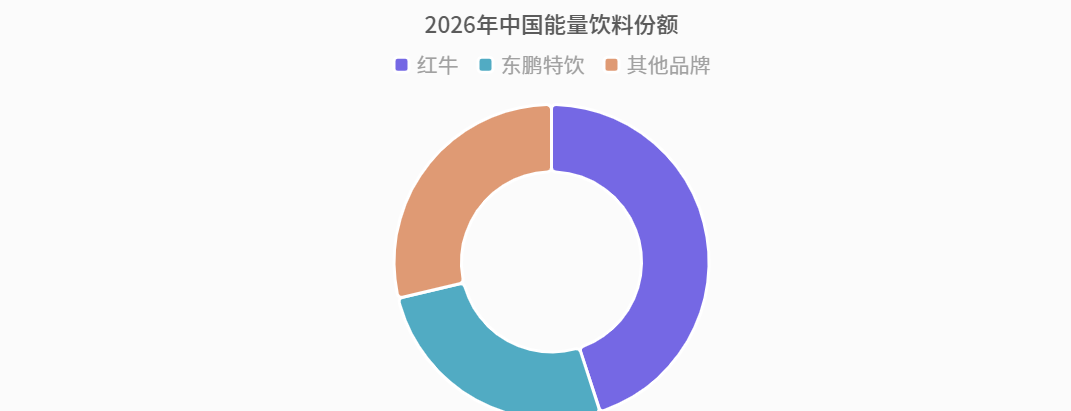
长期以来,社会对功能性饮料的认知停留在"牛磺酸+B族维生素+咖啡因"的浅层定位。但2026年的市场格局已经彻底改写。能量饮料虽然仍占据约72%的市场份额,但"红牛一家独大"的时代早已终结。东鹏特饮凭借性价比策略和下沉渠道网络,以26.3%的市占率跃居行业第一;外星人电解质水以约40亿元年收入领跑细分赛道;元气森林"好自在"中式养生水4个月销售额破亿——这些信号都在说明同一件事:功能饮料的竞争维度,已经从"谁能提神更猛"转向"谁能解决更具体的健康问题"。
更关键的是,2026年饮品营养标识新规全面落地,"零添加"等模糊话术被明令禁用,强制要求明示添加糖克数、咖啡因含量及每日建议摄入上限。这意味着,过去靠概念炒作和文字游戏获客的品牌面临生死大考,而具备真实配方能力和合规体系的企业将获得"良币驱逐劣币"的制度红利。在我看来,政策合规化不是行业的枷锁,而是洗牌期的加速器——它迫使所有玩家回到同一起跑线,用科学证据而不是营销话术说话。
02 增量双曲线:电解质水与蛋白水的场景破圈
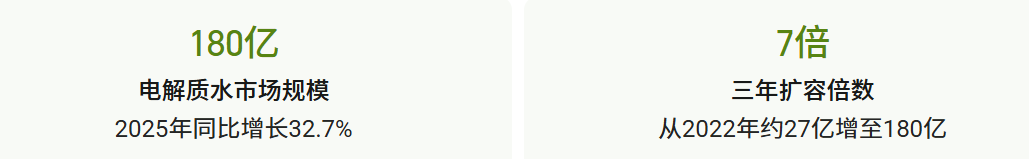
如果要评选近三年来功能饮料行业最亮眼的品类,电解质水当之无愧。这个曾经只属于专业运动员的细分赛道,已经从运动场走向了办公室、通勤路和居家场景。2025年,电解质水市场规模达到约180亿元,同比增长32.7%,较2022年的约27亿元实现了三年超7倍的扩容。外星人电解质水2025年收入约40亿元,东鹏补水啦营收32.74亿元、同比增长118.99%,农夫山泉、康师傅、今麦郎等传统巨头也纷纷以3-4元的性价比定价入场。
电解质水的爆发绝非偶然。它精准击中了现代都市人的日常痛点:久坐空调房的隐性脱水、熬夜后的电解质失衡、运动后的快速补给。当一瓶电解质水从6元降到3元,它就从“功能饮品”变成了“日常饮用水”,消费频次和人群基数呈指数级放大。
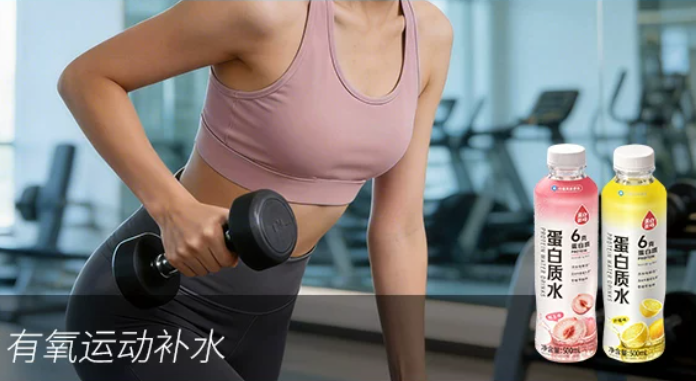
与电解质水并行的另一条增长曲线是蛋白水。Innova Market Insights将"Powerhouse Protein"列为2026年全球食品饮料第二大趋势,数据显示近60%的全球消费者正在主动增加蛋白质摄入,蛋白质已从运动专属营养升级为全民健康刚需。蛋白水将乳清分离蛋白、电解质和胶原肽融为一体,精准承接了健身人群和减重人群的肌肉维护焦虑。虽然当前蛋白水在国内仍处于早期阶段,但参照电解质水的增长轨迹,它极有可能成为下一个从边缘走向大众的爆品类目。
03 精准功能升级:从单一提神到情绪、肠道、认知的多维延伸
2026年功能饮料创新的最大特征,是“功能”二字的内涵被极大丰富。消费者不再满足于笼统的“对身体好”,而是要求产品针对熬夜修复、肠道调节、情绪舒缓、认知专注等具体场景给出即时、轻量、有效的解决方案。
2026年全球功能饮料创新趋势排名
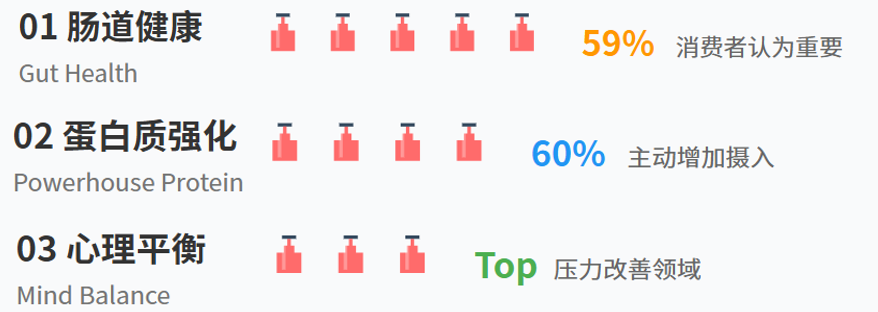
肠道健康是当前全球最大的功能饮料创新引擎。Innova Market Insights将"Gut Health Hub"列为2026年第一大趋势,其调研显示59%的全球消费者认为肠道健康对整个身体非常重要,益生菌饮料市场预计2026年将达到1377亿元。从第一波的发酵茶饮、发酵果蔬汁,到第二波的精准益生菌株、益生元纤维和后生元成分,肠道健康赛道正在完成从“概念普及”到“科学深耕”的跃迁。
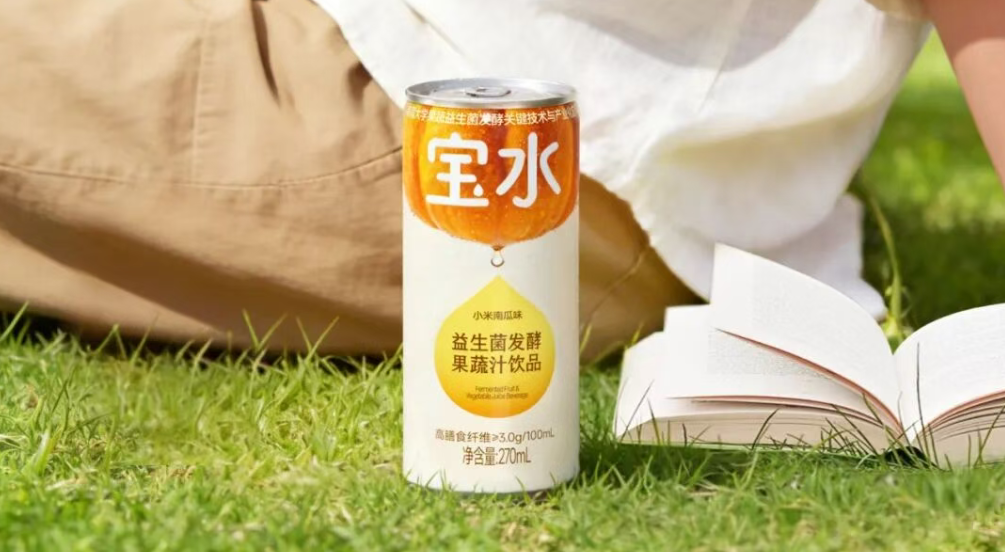
情绪管理和认知增强则是更具想象力的增量市场。Innova将"Mind Balance"(心理平衡)列为第三大趋势,指出压力已成为全球消费者最想改善的心理健康领域,添加GABA、L-茶氨酸、南非醉茄等适应原成分的"情绪饮料"正在年轻白领群体中快速走红。同时,猴头菇、磷脂酰丝氨酸等认知支持成分也被越来越多地引入即饮配方,瞄准学生党和脑力工作者的专注力需求。值得注意的是,这类产品的成功关键不在于成分堆叠,而在于剂量透明和功效可信——消费者已经厌倦了"概念添加"的文字游戏,他们需要的是经得起验证的真实体验。
04 技术驱动与渠道定制:从经验复配到生物智造
功能饮料的竞争壁垒,正在从渠道铺货能力向上游原料自主和中游工艺锁活迁移。合成生物学、纳米包埋、微胶囊化等技术的成熟,使得稀有功能成分的规模化生产和活性稳定成为可能;AI驱动的配方模拟平台,正在将新品开发周期从平均18个月压缩至9个月以内。
与此同时,渠道定制模式正在改写传统的"先生产、后推销"逻辑。盒马与均瑶健康联名的"J26百亿活菌青梅水",基于盒马用户对"餐后解腻、健康轻负担"的需求洞察定向开发,上线约3个月出货量即达130万瓶;山姆与农夫山泉合作的百合麦冬汤、奥乐齐与童涵春堂联名的椰椰龟苓饮,都是"渠道数据+品牌研发"共创模式的典型案例。这种"需求-研发-生产"的最短闭环,不仅降低了新品试错成本,更让消费者需求以最快的速度转化为货架上的产品。
结 语
站在2026年的门槛上回望,功能饮料行业已经告别粗放式扩张阶段,进入科学实证与合规竞争的新周期。从1665亿元到预计2030年的2800亿元,这中间的千亿增量不会平均分配给每一个玩家,而是会向具备"清洁标签研发能力+全渠道精细化运营+微场景深度绑定"的品牌集中。
大健康食品饮料研究认为,这场"功能化大变革"的本质,是饮料行业从"卖水"到"卖解决方案"的价值跃迁。未来的赢家,不是那些最会讲故事的品牌,而是最懂消费者真实痛点、最能用科学证据支撑产品宣称、最愿意在供应链和合规上长期投入的企业。当一瓶饮料能够诚实地告诉你它含有什么、能做什么、不能做什么——这才是功能饮料行业真正成熟的标志,也是2026年所有创新机会的逻辑起点。(部分文图源自天猫某电商平台截图及网络)
参考资料:
博观研究院《2025年中国功能饮料市场分析报告》
中研普华产业研究院《2024-2029年中国功能性饮料行业运营态势及未来投资方向咨询报告》
Innova Market Insights《2026全球食品饮料十大趋势》
品饮汇《2026年饮品行业四大创新趋势》
东鹏饮料2025年年度报告
华泰研究、尼尔森、欧睿等公开市场数据
钛媒体、36氪、CBNData等行业观察报道
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM