
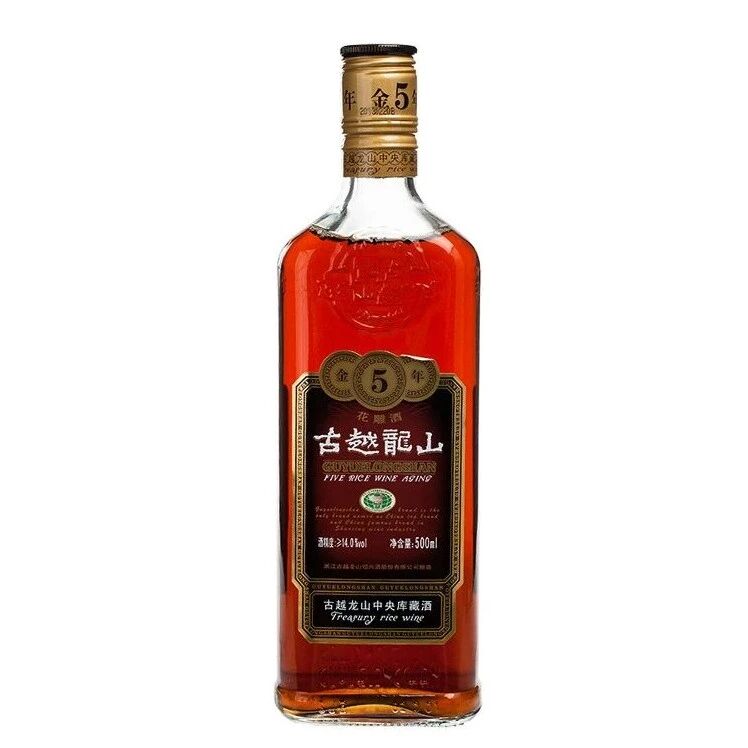
9月7日,古越龙山(600059)召开2026年半年度业绩说明会,会上披露的一组数据形成鲜明反差:上半年公司整体营收7.87亿元同比下降11.89%,但高端产品线却逆势爆发,青花醉系列销售额同比增长35.17%,其中10年陈增长19.19%,20年陈更是大增53.03%,国酿、青花醉等高端系列整体同比增长9.81%。
营收下滑并非卖不动了,而是公司主动为之,古越龙山副董事长、总经理马川在业绩说明会上坦言,短期业绩承压既是市场竞争激烈的结果,也是公司“主动做减法调结构”战略举措所承受的“阶段性阵痛”。
所谓做减法,体现在多个层面:主动精简低效SKU、推进国酿系列控量稳价、加快溯源码产品替换。
这套控量稳价组合拳的结果是:营收虽然少了,但利润质量更高了,上半年公司毛利率攀升至40.62%,创下近六年新高,其中二季度毛利率达41.3%,同比提升5.5个百分点,在营收双位数下滑的背景下,营业成本同比下降17.44%,产品结构优化带来的盈利改善,已经超过了规模收缩带来的损失。
不容忽视的是,古越龙山延续多年的黄酒上市公司“一哥”地位在今年上半年被会稽山反超,会稽山上半年实现营收8.52亿元,同比增长4.43%。
但两家企业的增长逻辑截然不同,会稽山以营销驱动规模扩张,古越龙山则选择以规模换质量,不以短期营收最大化为目标,而是通过控量稳价夯实高端生态布局。
公司在业绩说明会上明确,下半年将进一步深化高端化产品布局,坚持控量稳价策略,维护市场价格体系与渠道利润空间。
上半年经营现金流净流出3.10亿元同比翻倍扩大,合同负债较2025年末下降60%,这是控量稳价、不再向渠道大规模压货的直接结果,不过公司账面货币资金达15.45亿元,资产负债率仅10%,短期现金流压力并无偿债风险。
同时,年轻化产品“无高低”系列累计销量已突破500万瓶,江浙沪以外市场收入占比超60%,上半年研发费用3267万元,同比增长87.15%,高端化、年轻化、全国化三线并进,古越龙山正在下一盘着眼长远的棋。
投资者需要关注,短期阵痛能否换来长期价值?下半年消费旺季的动销表现、现金流能否回正,将是检验这场反规模进阶战成效的核心标尺。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM