

哪些企业吃到了结构性增长红利,哪些企业又掉队了?
本文为食品内参原创
作者丨李欢欢 何昕琳 焦逸梦
编审丨橘子
从宏观总量来看,2026年上半年的消费情况并不理想,官方称之为“温和复苏”。根据国家统计局发布的数据,上半年,社会消费品零售总额为248722亿元,同比增长1.3%,相较于上一年5.0%的增速放缓不少,消费增长动能明显减弱。
中观层面,多个细分行业的消费总量明显受到影响。比如,全国规模以上饮料制造业上半年总产量为9027.3万吨,同比下降0.5%,系近五年来首次出现半年度产量同比下滑,其中,6月单月产量同比下降3.2%。再比如,乳制品行业1-6月国内产量达1518.4万吨,同比增长5.8%,但全渠道销售总额仍处于收缩之势,不过整个行业的供需关系已从严重失衡走向“紧平衡”。
但与往年不同的是,宏观上的疲弱并没有无差别地反映到单个企业和细分品类上。总量承压的情况下,结构性增长亮点不少。
比如乳制品行业,过去两年几乎是最难的行业之一,今年开始触底反弹。尽管下游的消费复苏并不明显,但得益于上游的产能出清和行业结构化升级,整体供需矛盾得到改善,低温鲜奶、奶酪、营养功能产品成为新增长品类,头部企业及有差异化特色的中小乳企营收均恢复正增长。
而上半年相对艰难的行业是包装饮用水,经过前两年凶猛无序的价格战,这个品类到今年几乎已经被价格击穿,再加上很多“水替”品类的出现,整个瓶装水行业和相关企业都备受压力。整体面上,根据中国饮料工业协会的数据,上半年,我国包装水行业产量和营收均同比下滑,包装饮用水在饮料整体产量中的占比首次降至44%以下。
反映到单个企业上,行业一哥农夫山泉包装水业务虽勉强维持住了增长态势,但2.1%的增幅创下近五年来包装水业务最低的半年度增速,其水类产品分部的经营利润率从去年同期的35.44%下滑到了33.78%;康师傅的包装水业务则同比下滑4.9%至22.59亿元。好在,两家公司都有强势的茶饮料去对冲水业务的下滑。而第二曲线暂未培养起来的怡宝母公司华润饮料的业绩受到较大冲击,营收和净利润均出现双位数下滑。
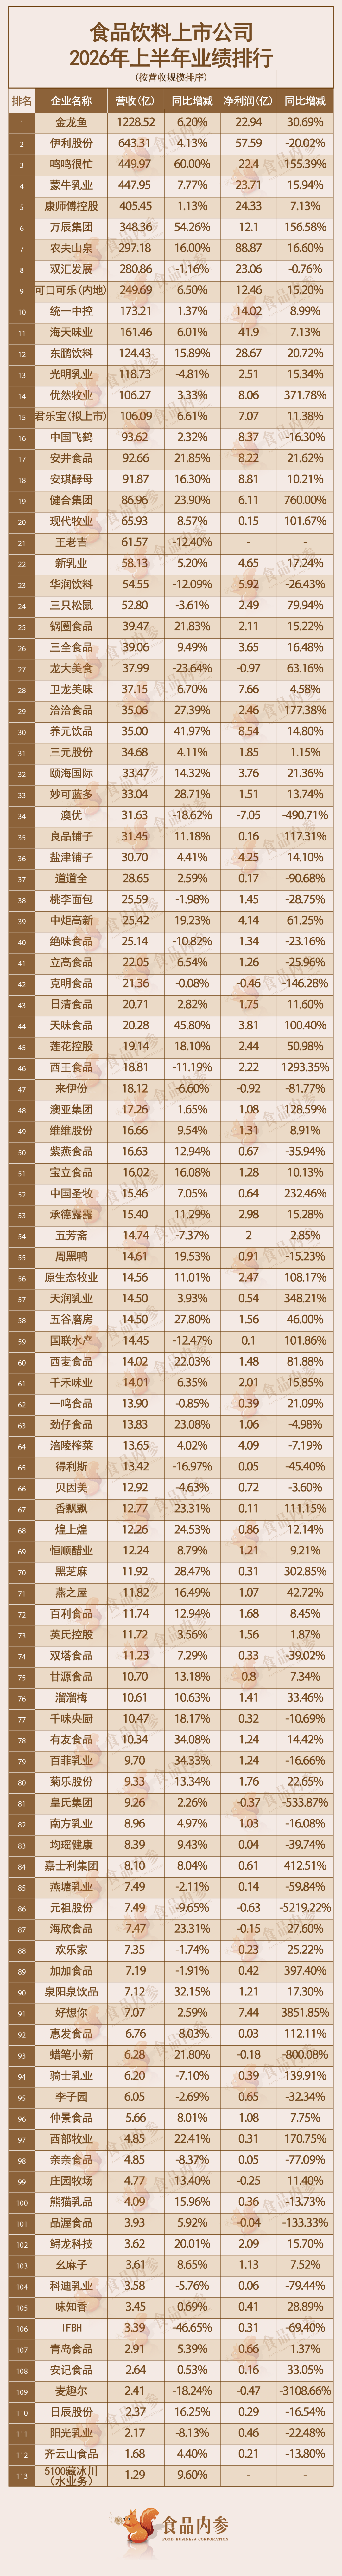
相较而言,休闲食品的整体市场规模仍呈增长之势,但内部分化持续加剧。其中,鸣鸣很忙和万辰国际依旧一骑绝尘,双双创下超50%的营收增速,前者上半年的收入体量逼近450亿规模,后者达到348亿。而前两年很火的魔芋零食由于高度的同质化竞争,已明显降温;部分与会员店、零食量贩等渠道深度绑定的品牌则实现了不错的增长。
当然,品类与品类、品牌与品牌间的分化加剧在多个行业上演,调味品行业和方便食品行业亦是如此。
放眼整个食品饮料行业,“从拼规模到拼价值”这句话已不是嘴上说说。伴随着很多行业的结构性升级,上半年哪些企业吃到了结构性增长的红利,哪些企业又掉队了,不妨从下面五个大品类、113家上市公司的财报中寻找答案。
乳制品:最艰难的日子已经过去,回暖信号明确
在低谷期熬了好几年之后,乳制品行业终于在2026年迎来了一些回暖信号。随着上游的产能出清接近尾声,上游原奶价格实现了触底回暖,尽管下游的消费需求复苏情况仍不太理想,但整体上乳制品的供需矛盾得到了较大的缓解,头部乳企营收普遍回暖。
不过,从收入构成来看,本轮乳制品行业增长逻辑也在发生改变,多家乳企的增长主要由鲜奶、奶酪等高附加值品类拉动,行业增长的重心正在向产品结构升级和功能化方向转移,品类分化与行业洗牌在加速进行。
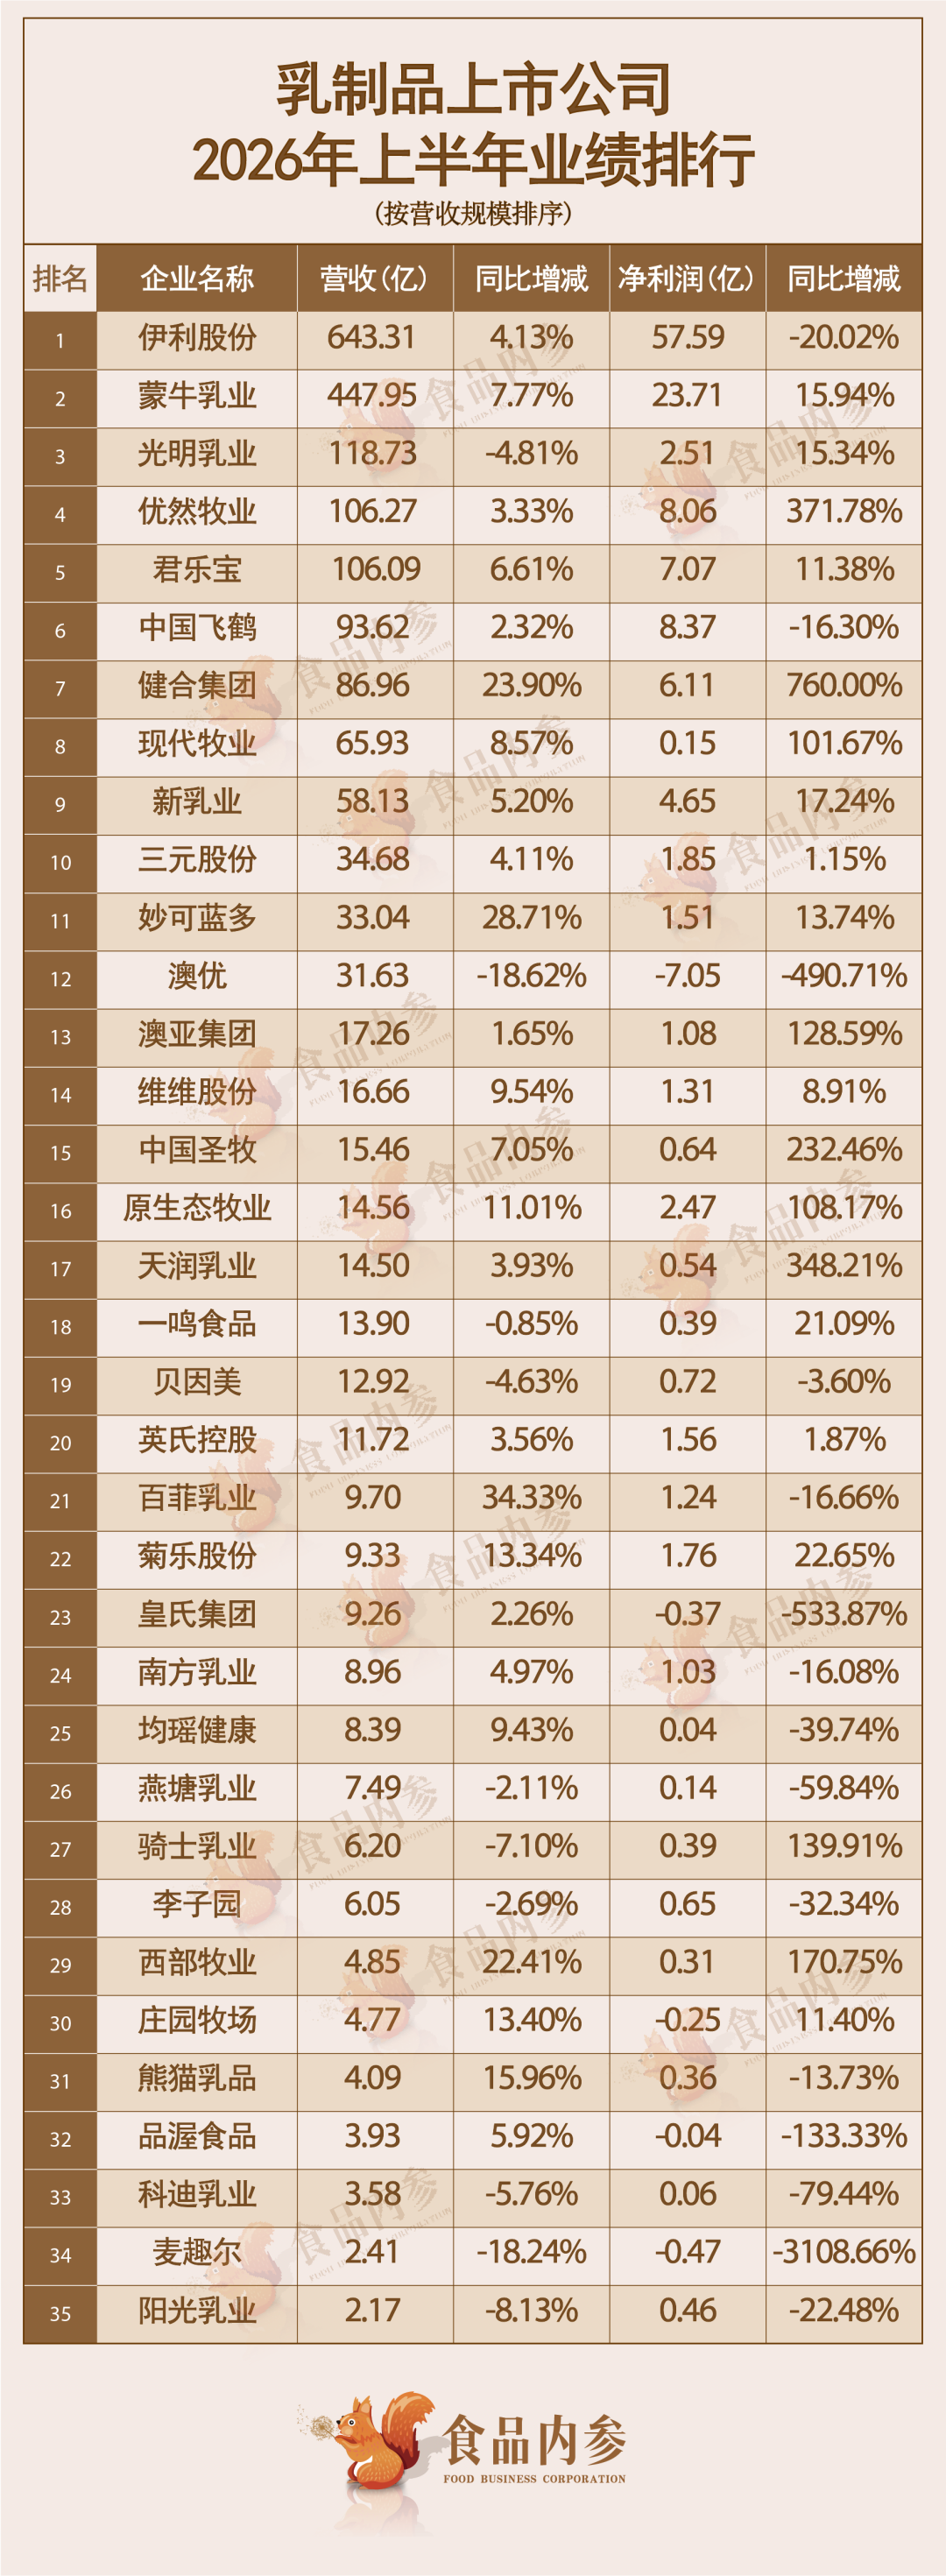
从整个产业链来看,最先感知到行业拐点的是上游牧场企业。在持续大幅亏损至少三年后,牧场企业在上半年纷纷迎来扭亏为盈。其中,伊利控制的优然牧业实现净利润8.06亿元;蒙牛控制的现代牧业和中国圣牧也实现盈利;飞鹤控制的原生态牧业净利润为2.47亿元;澳亚集团实现净利润1.08亿元。此外,天润乳业、西部牧业也实现了扭亏为盈。
对于业绩的好转,这些企业在财报中均提到了淘汰奶牛数量下降、牛群结构优化、原奶价格上涨、原料奶毛利率稳定等因素的影响,说明行业产能出清已接近尾声。另外,整个行业基本面上,上半年原奶的散奶价格在持续回升,合同奶价也实现了触底企稳,这些都说明供需关系在持续改善。
然而,上游原奶价格回暖的同时,下游乳制品整体消费力尚未完全恢复,产品均价仍处于低位。根据尼尔森IQ等市场监测机构的数据,2026年上半年,中国乳品全渠道销售额仍呈收缩之势。其中,4月、5月、6月的销售额增速分别为-4.7%、-9.7%、-8.6%。
尽管乳品消费整体基本面仍未恢复正增长,但市场已呈现出结构性回暖特征。因此,与上游集体回暖不同,下游乳制品企业的业绩分化也更加明显。而这种分化并不完全按规模大小排列,主营低温鲜奶、奶酪、高端婴配粉等高附加值品类的企业营收增速和盈利情况明显更优。
从规模来看,上半年营收突破百亿的企业有四家,分别是伊利、蒙牛、光明和君乐宝,其营收分别为643.31亿元、447.95亿元、118.73亿元、106.09亿元。飞鹤受去年业绩震荡的影响,2026年上半年营收微增2.32%至93.62亿元,仍未恢复至百亿体量。除此之外,健合集团、新乳业的上半年营收体量也在50亿以上,且均实现了收入的正增长,健合的增幅多达两成。中小体量企业中,妙可蓝多、百菲乳业、熊猫乳品、菊乐股份等均实现了不错的增长。
拆分这些企业的业绩构成,不难发现其增长动力均来自低温鲜奶、奶酪、水牛奶、营养品等高附加值品类。拿鲜奶品类来说,上半年,蒙牛的鲜奶板块实现了超30%的增长,君乐宝低
温液奶收入同比增长25.2%至49.3亿元。伊利虽未公布该板块具体增长情况,但公司管理层在业绩交流会上表示,“从渗透率数据来看,低温鲜奶和低温酸奶的渗透率分别在上半年提升了2.1个百分点、1.9个百分点”。而主营低温奶业务的新乳业上半年继续保持增长态势,营业收入同比增长5.2%至58.13亿元。
鲜奶、奶酪正向增长的同时,那些主营常温奶、含乳饮料、中低端奶粉业务的企业,或体量在10亿以下的区域乳企上半年业绩受到不同程度的冲击。可以看出,尽管周期反转的信号已经明确,但行业复苏是结构性的,并非雨露均沾。
好消息是,行业主流观点均认为乳业最困难的去产能阶段正在过去,下半年的复苏或更强势。在伊利、蒙牛近期举行的业绩交流会上,两家巨头公司的管理层也表达过类似的观点。
伊利表示,市场呈现出明显的结构性回暖特征,消费者对高品质产品与基础产品的需求同步增长,进入七八月份后,修复趋势仍在延续。蒙牛则表示,上半年公司核心经营指标已超出管理层预期,预计下半年奶价同比和环比均将有所回暖,蒙牛甚至上调了全年业绩指引,将全年收入增长目标由“中单位数”上调至“高单位数”。
饮料:行业头部格局稳固,
瓶装水下滑,无糖茶扛起增长主线
国家统计局数据显示,2026年上半年全国规模以上饮料产量同比下降0.5%,为近五年来首次半年度负增长,行业总量天花板隐现。但总量承压之下,行业却呈现出典型的“量减利稳”的分化格局。据中国饮料工业协会数据,上半年饮料行业虽总产量与营收虽出现双负增长,利润却同比微增2%,降本增效、产品结构升级共同托住了盈利底盘。
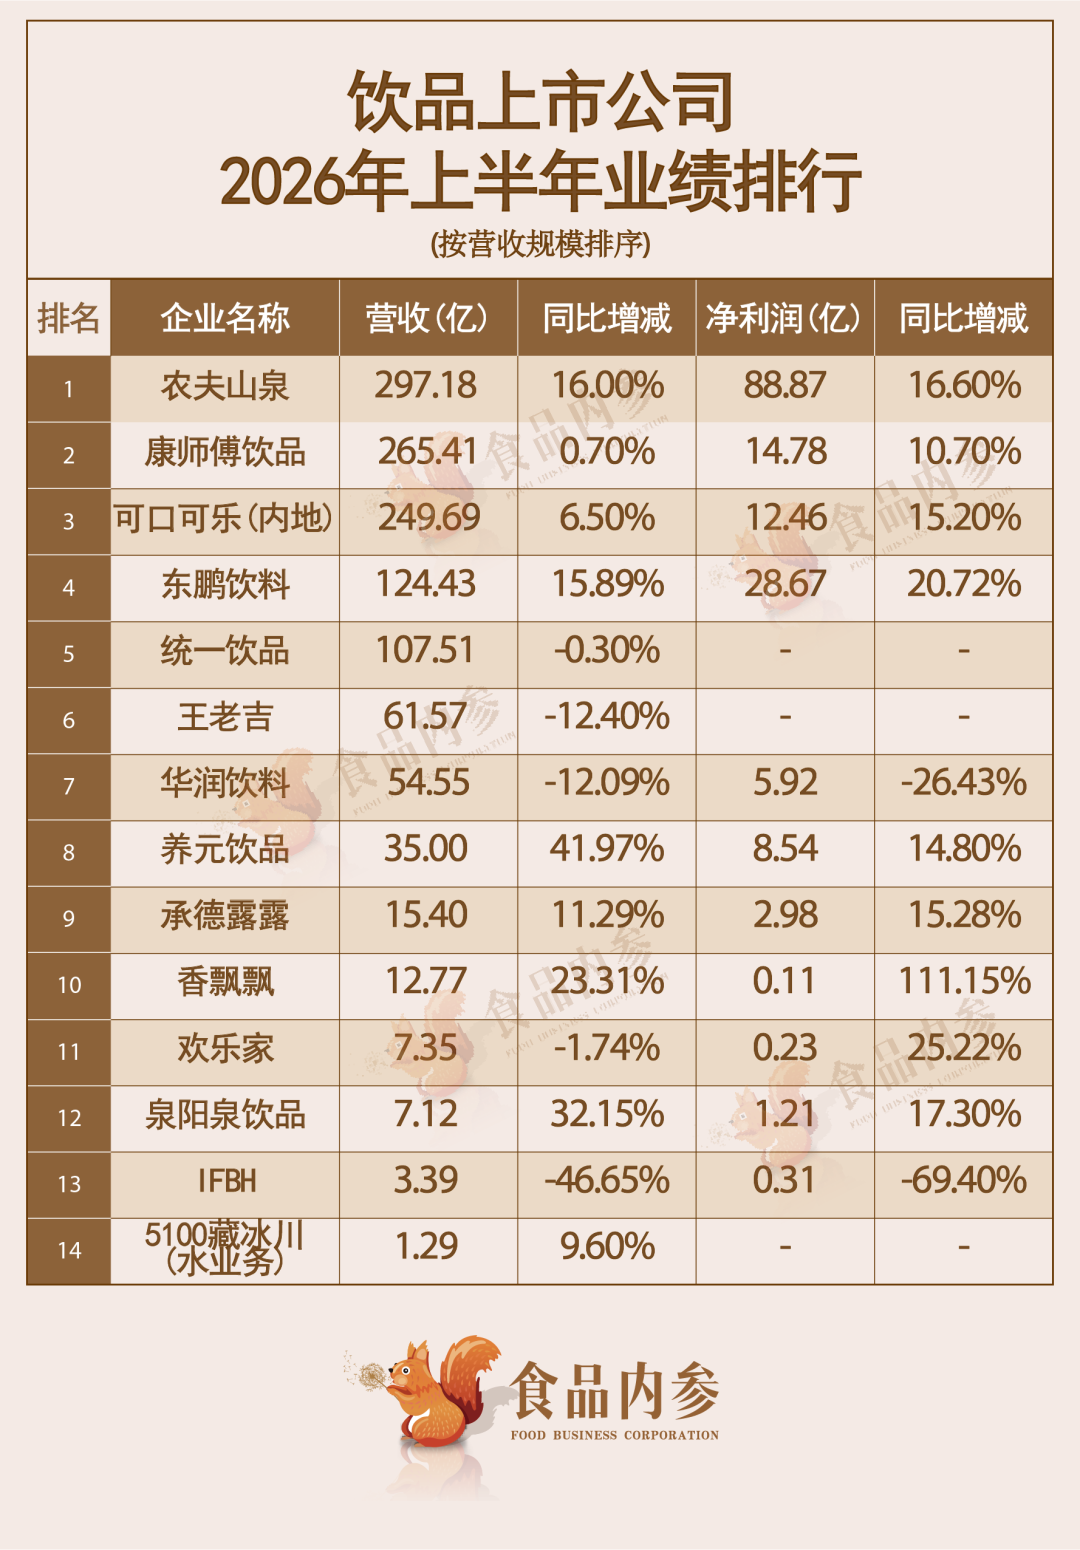
根据内参君本次统计的14家饮品上市企业半年报数据,从排名来看,头部梯队格局稳固,营收规模断层明显。农夫山泉、康师傅饮品、可口可乐(内地)稳居营收前三,其中农夫山泉以297.18亿元营收位居榜首,同比增长16%;净利润88.87亿元,同比增长16.6%。
康师傅饮品业务则以265.41亿元营收位列第二,同比微增0.70%,净利润14.78亿元,同比增长10.70%,利润修复节奏快于营收端。可口可乐(内地)上半年实现营收249.69亿元,同比增长6.50%,净利润为12.46亿元,同比增长15.20%。
从品类维度看,今年以来,整个饮用水行业的大环境都不算乐观,行业至今仍在为“价格被打穿”买单。公开数据显示,2026年上半年,我国包装饮用水行业产量、营收均同比下降,其在饮料整体产量中的占比首度降至44%以下。另据第三方监测数据,上半年全国包装水销量下滑约4.9%、销售额下滑约7.3%,量价齐跌。包装水这个曾经的“现金奶牛”,正在从增长引擎沦为企业的基本盘、守门员。
头部企业们的业绩走势也显现出这一变化。典型如农夫山泉,上半年,农夫山泉茶饮料业务收入达到
131.22亿元,同比大增30.1%,营收规模历史性超越包装饮用水。而其包装水业务仅维持2.1%的低速增长,不再承担业绩拉动主力。
瓶装水“老二”华润饮料营收则同比下滑12.09%、净利润大跌26.43%,市场空间持续被挤压;康师傅水业务在今年上半年实现收益22.59亿元,同比出现4.9%的下滑。但也有表现突出者,泉阳泉饮品凭借高端差异化定位实现32.15%的营收增长,净利润同比增长了17.3%。
茶饮料,尤其是无糖茶,成为上半年确定性最强的增长品类,除农夫山泉茶饮料业务表现突出外,康师傅茶饮料板块期内销售额达116.4亿元,同比大增9.1%,也成为拉动整体业务增长的引擎。同时,东鹏饮料茶饮料销售收入从去年同期的3.4亿元增长到10.6亿元,同比实现了209%的大幅增长。
值得一提的是,今年上半年,植物蛋白品类迎来回暖,其中,养元饮品以41.97%的营收增速领跑全榜单,上半年营收达35亿元,净利润同比增长14.80%;承德露露实现了11.29%的营收增长与15.28%的净利润增长。
此外,椰子水品类近年来受到成分信任危机、同质化竞争加剧等影响,加之健康属性被无糖茶、电解质水等品类分流,
从网红爆款迅速降温,IFBH业绩也大幅承压。上半年,其营收同比下滑46.65%至3.39亿元,净利润同比下滑69.40%,赛道内卷与品类生命周期特征凸显。
总结下来,随着普涨红利彻底消退,行业已全面进入品类换轨的存量竞争阶段,能否快速布局无糖茶、功能饮品等新兴赛道,同时通过精细化运营守住传统品类基本盘,将决定企业在新一轮行业洗牌中的地位。
休闲食品:鸣鸣、万辰共开出5万家门店,零食量贩成常态化销售渠道
纵观2026年上半年整个休闲食品市场,渠道端,零食量贩已经从阶段性渠道红利,转变为行业常态化的销售渠道,几乎所有头部食品企业都在开发渠道专供产品。产品端,单一品类、单一爆款的增长天花板正在快速显现。
在内参君整理的29家休闲食品企业上半年业绩数据中,鸣鸣很忙、万辰集团牢牢占据营收、
利润增速的第一梯队。其中,鸣鸣很忙上半年营收449.9亿元,同比大涨60%,净利润22.4亿元,增幅高达155.39%;万辰集团营收348.36亿元,同比提升54.26%,净利润12.1亿元,同比增长156.58%。两家量贩龙头依然保持高速扩张节奏,供应链直采、门店下沉带来的规模优势持续释放,业绩领跑全行业。
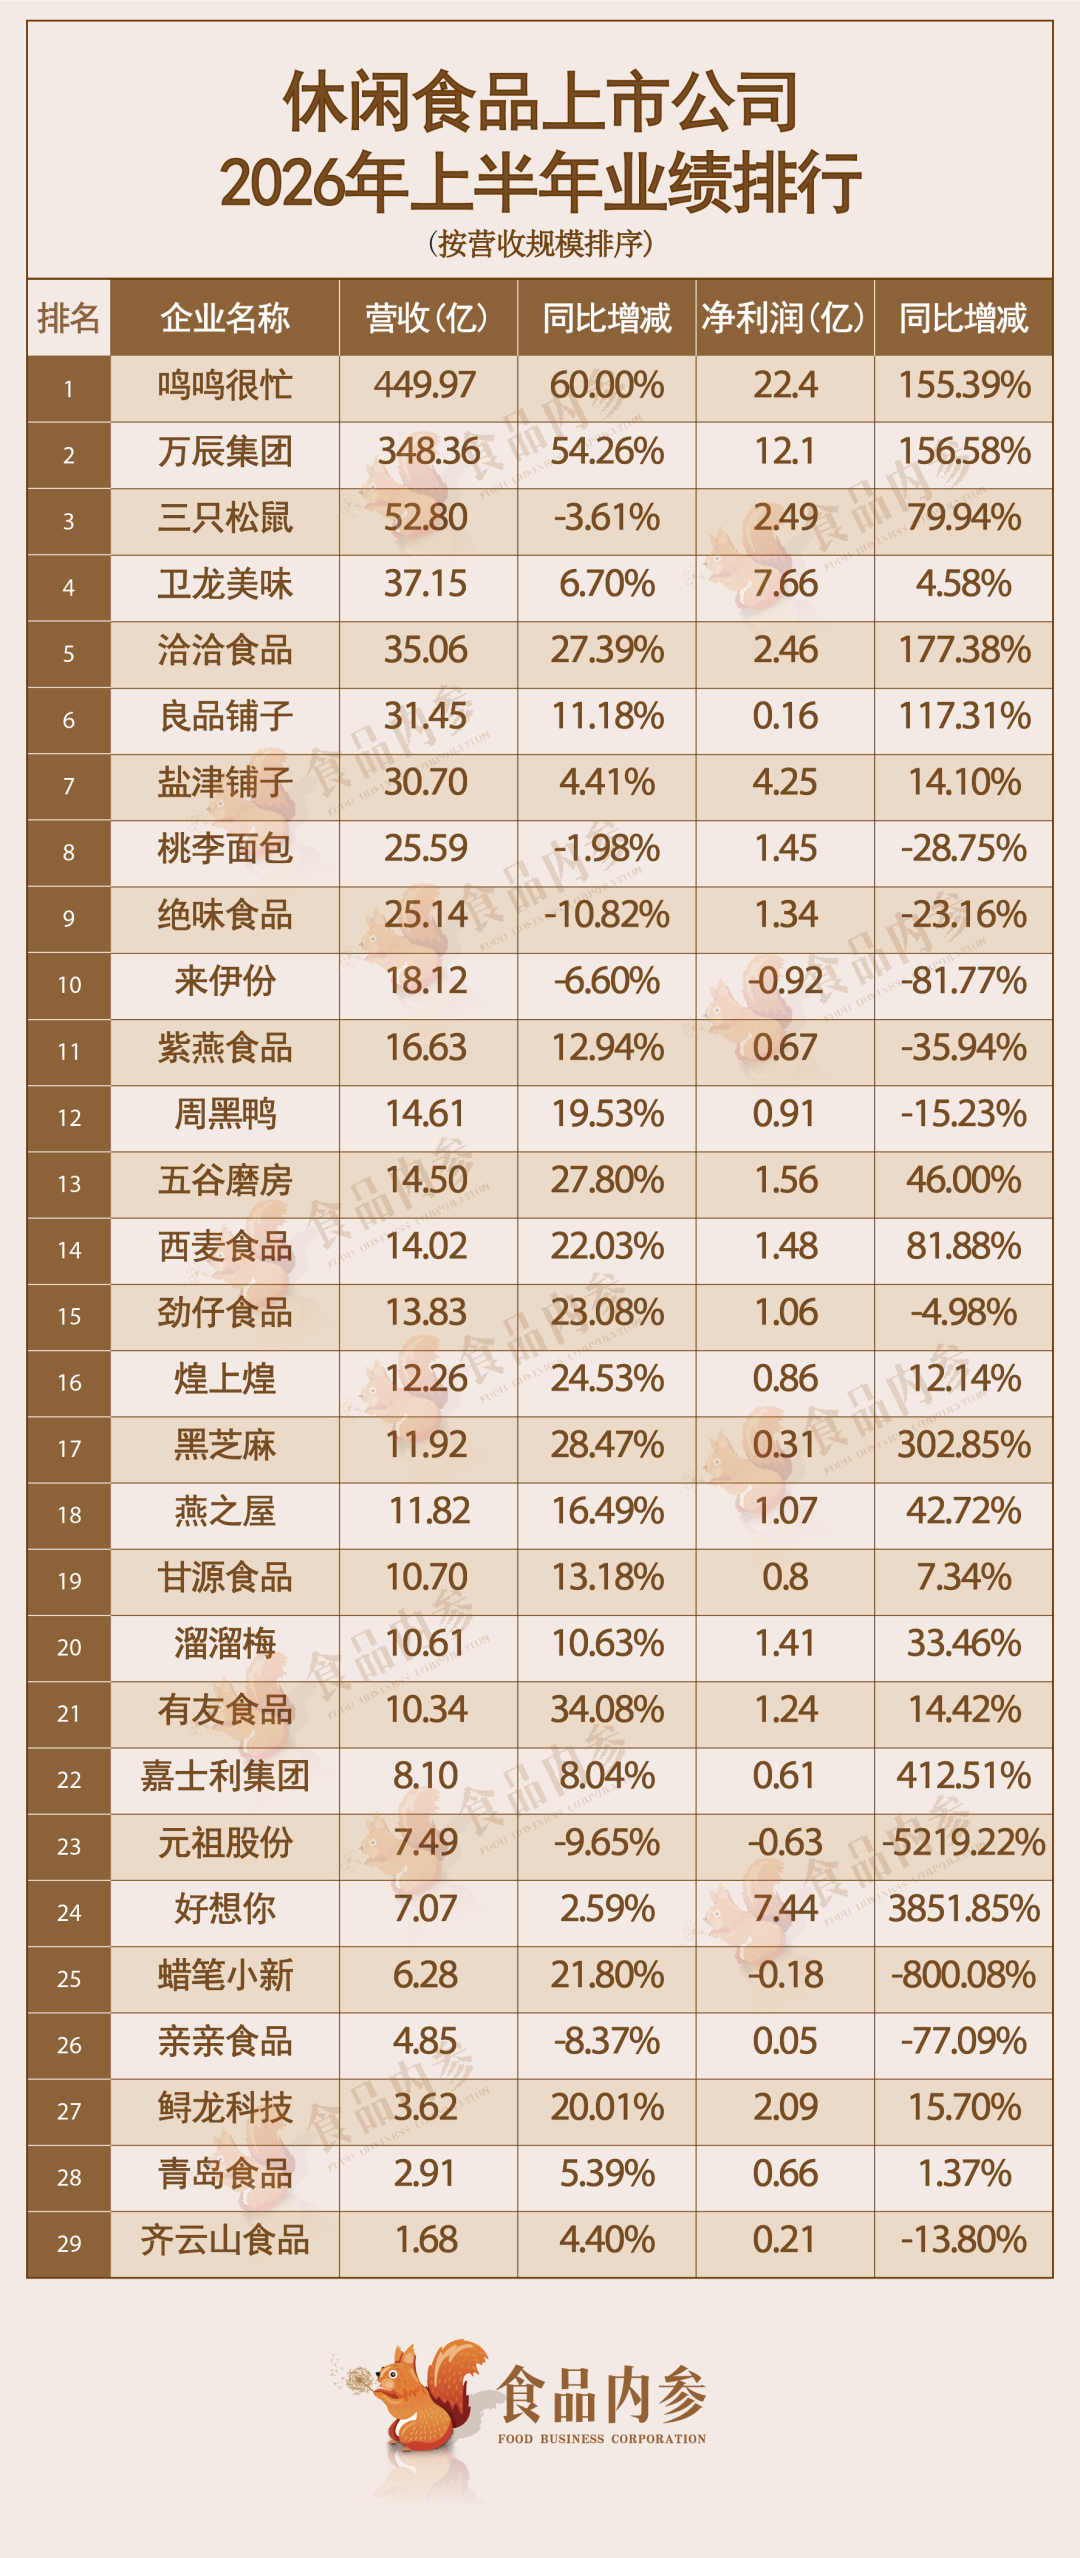
不过,二者在上半年也跑出了差异化的增长。数据显示,截至6月底,鸣鸣、万辰两家企业在营门店分别为26405家和23802家,总数已突破5万家。但从单店产出看,券商研报数据显示,鸣鸣很忙上半年平均单店GMV同比仅增0.3%,收入增长几乎全靠新店;上半年万辰集团平均单店收入约164万元,同比增长8.4%,存量门店经营质量好于鸣鸣。
可见,高速增长的背后,零食量贩
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM