

好想来既要准备子弹为下一轮开店续血,又要时刻准备着与对手对弈。
量贩零食头部企业的门店扩张仍未放缓。
其中,万辰集团旗下好想来的增长尤为突出。2026年上半年,万辰集团营收达到348.36亿元,归母净利润12.10亿元,同比增长156.58%。门店端据壹览商业数据,门店规模截至10月9日,好想来门店总数超过27000
家,较9月初净增1790家,一个多月的时间就能新增近1800家店。
从门店分布来看,好想来的扩张呈现出明显的区域集中和下沉市场特征。截至10月9日,华东地区贡献了近49%的门店,三线及以下城市占比接近60%。最近一个多月,临沂、菏泽等原本门店密集的下沉市场仍在持续加密,北京、深圳、上海等一线城市也成为新增门店的重要来源。
存量规模庞大,增量依然可观,好想来的扩张势头十分强劲。但
需警惕的是,低线城市原本就是好想来的门店集中地,如今还在不断加密,门店内部竞争正在进一步加剧。
01 门店加密,老店客流承压
从万辰集团披露的经营数据来看,门店规模持续增长的背后,单店经营效率已出现下滑迹象。
万辰集团旗下量贩零食品牌以好想来为主,老婆大人门店占比不足3%
,可将其财报数据视作好想来的近似口径。据万辰集团2026年3月更新的港股招股书,量贩零食业务单店月均GMV从2023年的40.6万元升至2024年的41.2万元,随后在2025
年回落至38.2万元。
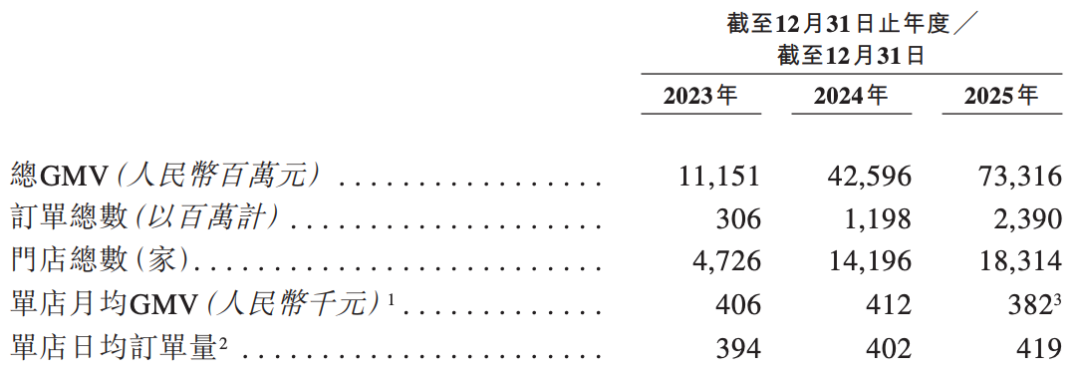
客单价的变化更为直观。经计算,2023年至2025年,好想来客单价从34.35元降至30.39元,降幅由0.54%扩大至11.04%。同期,单店日均订单量却从394
单增至419单。订单更多了,每单收入却更少了。在房租、人工等成本相对固定的情况下,客单价下滑也给单店盈利带来压力。
比客单价下降更值得关注的是老店增长乏力。招股书数据显示,2025年,2023年及之前开业的门店,同店GMV仅增长2.1%。这意味着,老店对整体增长的贡献已十分有限,规模扩张越来越依赖新店。
老店增长停滞,通常可归因为两类原因:一是同品牌门店持续加密,分流原有客群;二是竞争对手加速布局,争夺存量消费。对好想来而言,这两种压力可能同时存在。
壹览商业统计了截至10月9日好想来门店数前十的城市,及其密度如下:
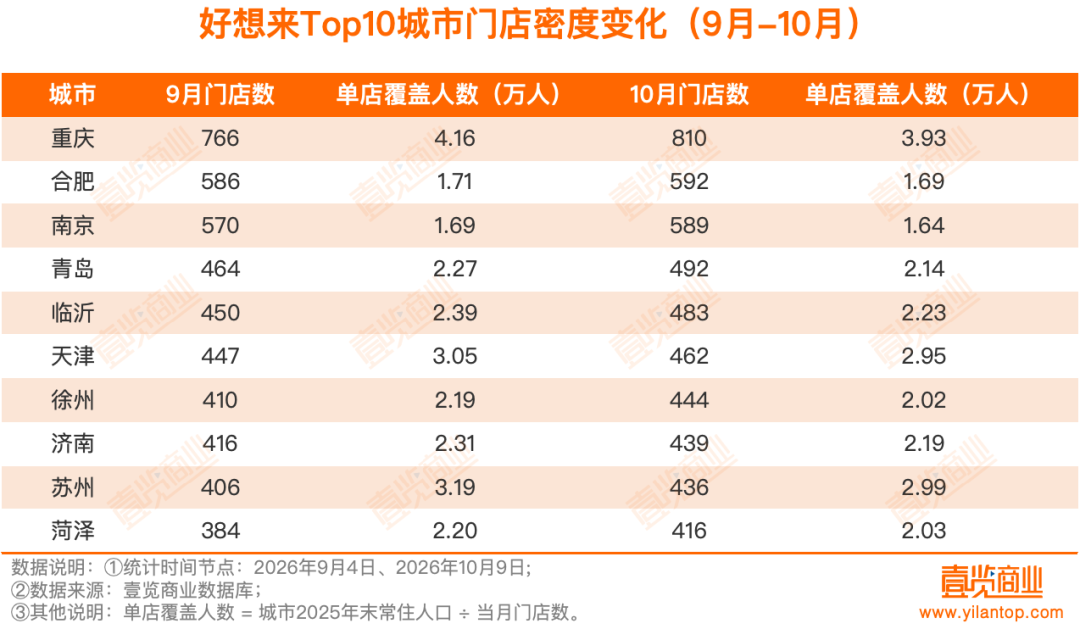
密度最高的城市是南京和合肥,每万人拥有约0.6家门店,一家店只覆盖约1.6到1.7万人。按万辰2025年单店月均GMV 38.2万元、客单价
30.39元计算,一家店每天要有419单,相当于每1000个周边居民每天贡献2.6单。在南京、合肥这样的密度下,一家店要从更少的周边人口里做出同样的营业额,单店分流压力比低密度城市更大。
除了密度已经很高的城市,菏泽、徐州、临沂等加密更快的城市同样面临承压。以新进Top10的菏泽为例,9月到10月门店从384
家增至416家,净增32家。若当地零食消费总额不变,单店营业额下降幅度约7.7%。按38.2万元的月均GMV算,相当于每家店每月少卖约2.9万元。徐州、临沂同期门店数也在类似速度增长。
持续加密的另一面,是加盟商之间的竞争正在加剧,而原本用于避免同品牌内耗的门店保护距离,也开始受到质疑。
网传好想来加盟政策显示,三线城市步行街道的门店保护距离不低于600米,地级市市中心不低于
500米。但从实际门店分布来看,部分新店与老店的距离明显低于上述标准。
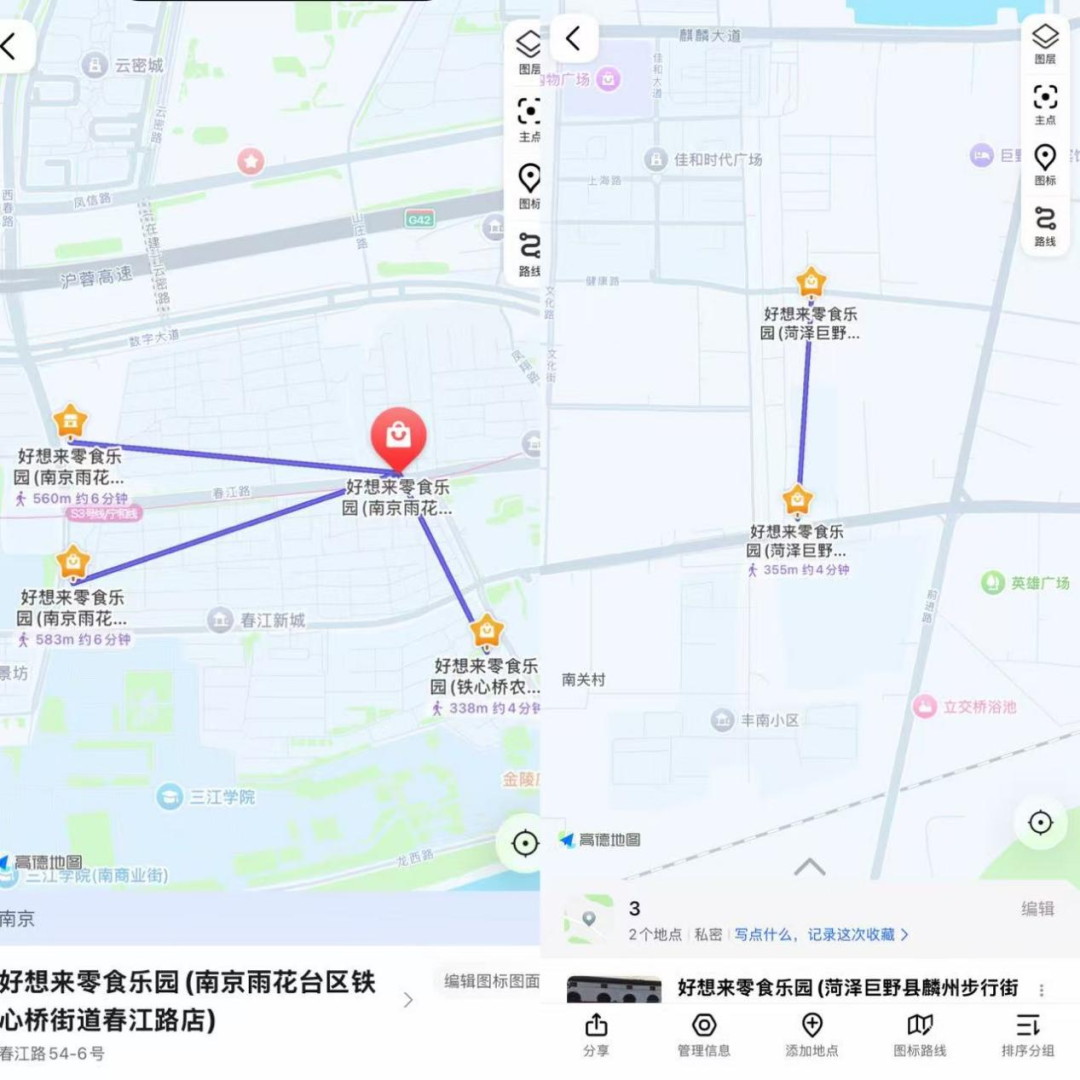
例如,南京雨花台区铁心桥街道的春江路新店,距离铁心桥农贸市场店步行仅338米,周边的春江商贸城店、雨花中学春江校区店,步行距离也均不足600米。在山东菏泽巨野县,好想来麟州步行街新店与白玉兰店的步行距离仅355米。
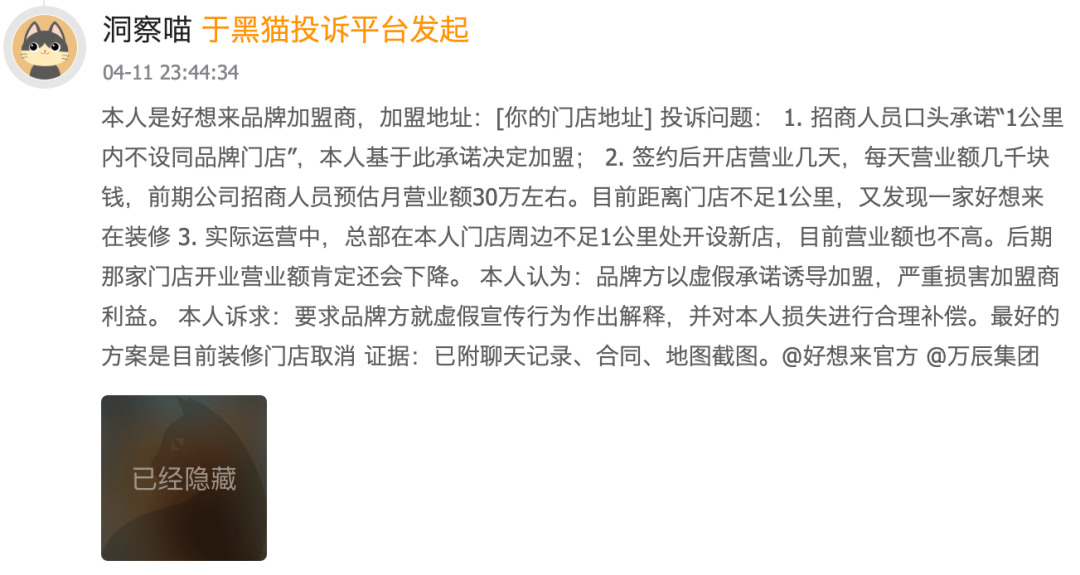
黑猫投诉平台上,一位好想来加盟商投诉称,招商人员口头承诺“1公里内不设同品牌门店”,但签约开店后,距离门店不足1公里处又有一家好想来在装修。他实际日营业额只有几千元,远低于招商时预估的月30万元。
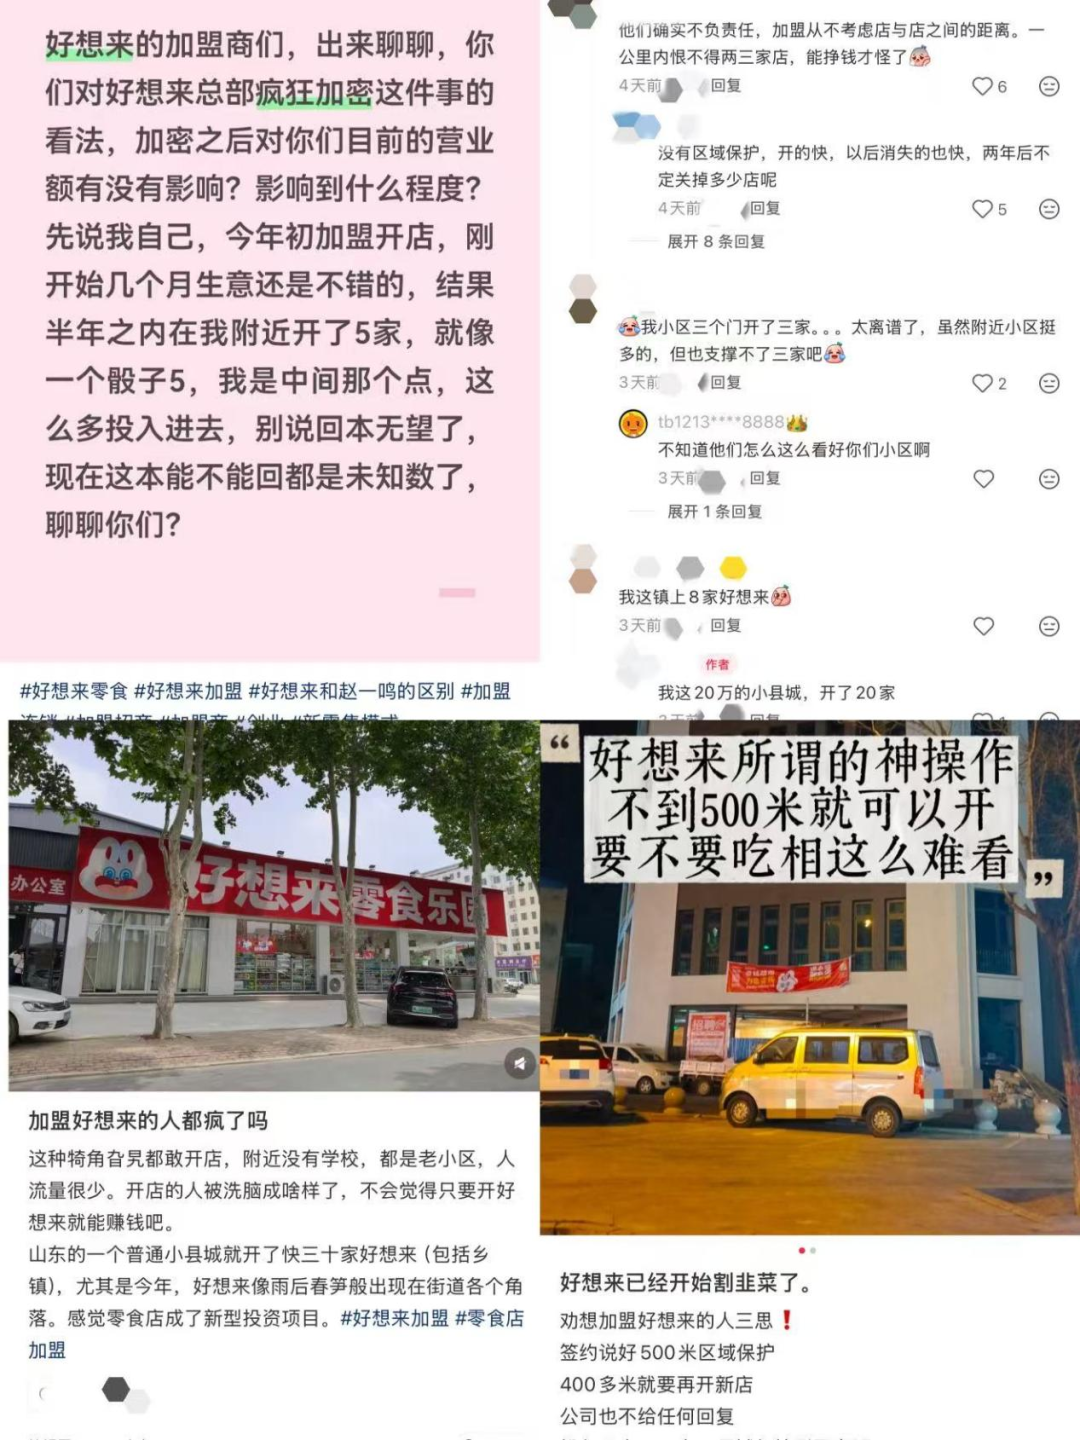
类似的反馈也出现在社交平台。一位加盟商在小红书发帖称,半年内周边新增了5家好想来,自己的门店如同骰子上位于中央的点位,投入资金后,回本时间已难以预估。评论区还有用户反映,“一公里内恨不得两三家店”“小区三个门开了三家”“镇上有8家好想来”。
除了内部竞争,好想来还面临其他量贩零食品牌的贴身争夺。
在山东济宁兖州区,以中国邮政储蓄银行为圆心,半径500米内就聚集了4家零食店:好想来、三只松鼠、赵一鸣在同一片街区贴身
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM